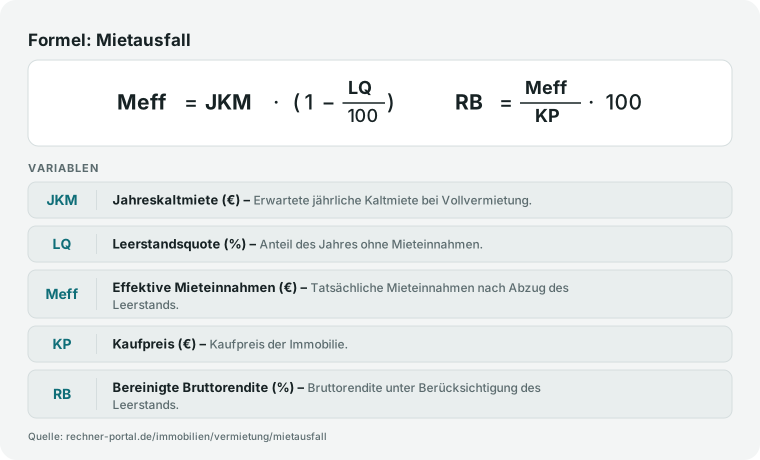
Mietausfall-Formel (effektive Einnahmen = Jahresmiete × (1 − Leerstand%); Mietausfall = Jahresmiete − effektive Einnahmen; bereinigte Nettorendite = (effektive Einnahmen − Kosten) ÷ Kaufpreis × 100; Cashflow = effektive Einnahmen − Kosten − Finanzierung): Effektive Mieteinnahmen = Jahreskaltmiete × (1 - Leerstandsquote / 100). Mietausfall in Euro = Jahreskaltmiete - effektive Mieteinnahmen.
Leerstandsmonate = 12 × Leerstandsquote / 100. Wenn ein Kaufpreis hinterlegt ist, rechnet der Rechner zusätzlich: bereinigte Bruttorendite = effektive Mieteinnahmen / Kaufpreis × 100.
Bei hinterlegten Kosten folgt: bereinigte Nettorendite = (effektive Mieteinnahmen - jährliche Kosten) / Kaufpreis × 100. Der Cashflow ergibt sich aus effektiven Mieteinnahmen minus Kosten minus Finanzierungskosten.
Praxisbeispiel: Bei 18.000 Euro Jahreskaltmiete und 6 Prozent Leerstand sinken die effektiven Einnahmen auf 16.920 Euro; der Mietausfall beträgt 1.080 Euro und entspricht rund 0,72 Monaten.
Werden zusätzlich 4.200 Euro laufende Kosten und 3.000 Euro Finanzierungskosten angesetzt, zeigt der Rechner sofort, wie stark Rendite und Cashflow zurückgehen.
Die Voreinstellung rechnet die Kette komplett vor: 12.000 Euro Jahreskaltmiete und 5 Prozent Ausfallquote ergeben 11.400 Euro effektive Einnahmen, 600 Euro Mietausfall und 0,6 Leerstandsmonate.
Gegen 280.000 Euro Kaufpreis sind das 4,07 Prozent bereinigte Brutto- und mit 3.500 Euro Kosten 2,82 Prozent bereinigte Nettorendite bei 7.900 Euro Cashflow.
Besonders aufschlussreich ist die Break-even-Leerstandsquote von 70,83 Prozent: Erst wenn die Wohnung mehr als zwei Drittel des Jahres leer stünde, kippt der Cashflow ins Minus.
Diese Zahl setzt allerdings die Finanzierungskosten von 0 Euro der Voreinstellung voraus — trägst du eine reale Zinslast ein, sinkt die Schwelle drastisch.