Überblick
Was ist der Lebensversicherung berechnen?
Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.
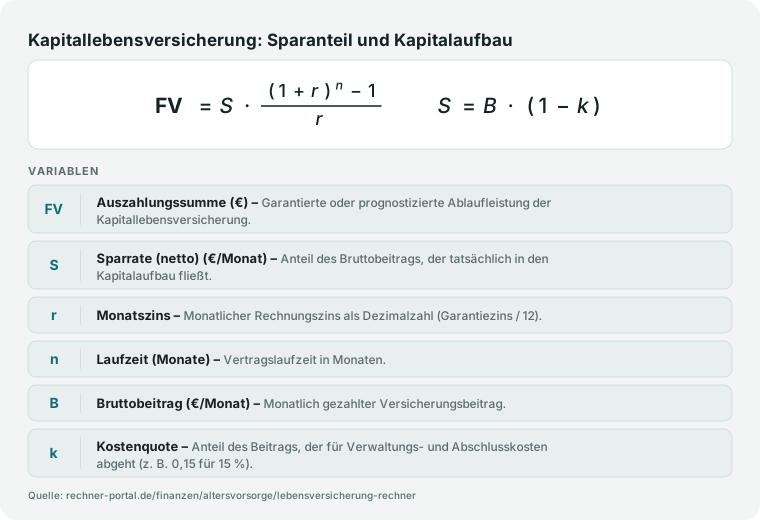
Lohnt sich eine Kapitallebensversicherung noch? Der Lebensversicherung-Rechner beantwortet diese Frage aus Monatsbeitrag, Laufzeit, Garantiezins, Überschussbeteiligung und Kostenquote.
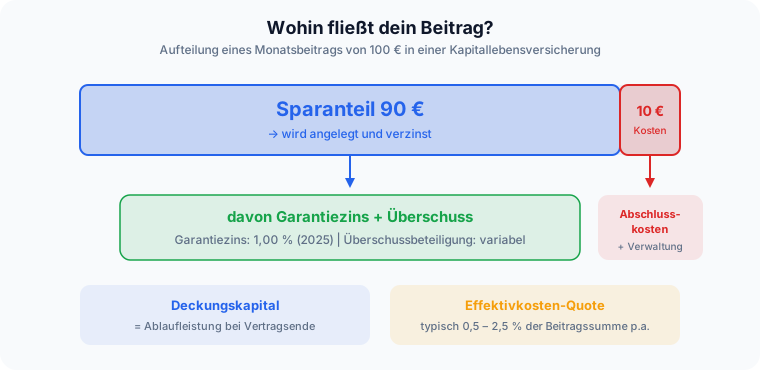
Eine Kapitallebensversicherung verbindet Todesfallschutz mit einem Sparvorgang: Über die Vertragslaufzeit fließt ein Teil der Prämie in einen Deckungsstock, der mit dem Garantiezins und einer variablen Überschussbeteiligung verzinst wird.
Bei Ablauf zahlt der Versicherer die Erlebensfallleistung aus, bei Tod während der Laufzeit die vereinbarte Todesfallsumme.
Der Rechner bietet zwei Modi: Im Modus Auszahlung berechnen steht der Monatsbeitrag fest und der Rechner zeigt die resultierende Ablaufleistung.
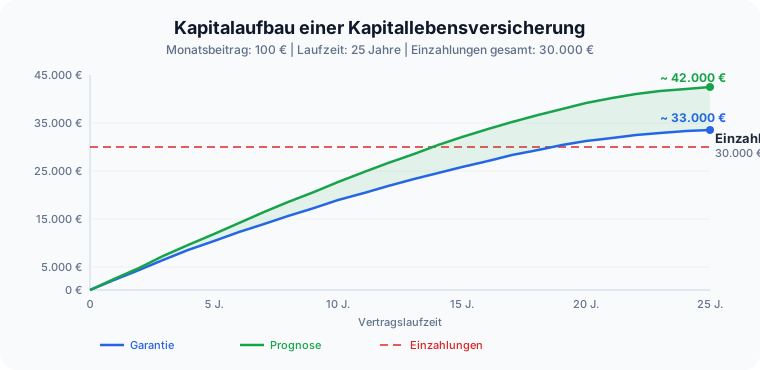
Im Modus Beitrag berechnen gibt man die gewünschte Auszahlungssumme vor und der Rechner ermittelt den erforderlichen Monatsbeitrag. Im Standardbeispiel zahlt ein Versicherungsnehmer 100 Euro monatlich über 25 Jahre ein.
Die Summe der Einzahlungen beträgt 30.000 Euro, die garantierte Auszahlung nur 27.858,61 Euro — ein Verlust von 2.141,39 Euro gegenüber den eigenen Beiträgen.
Erst mit Überschussbeteiligung steigt die prognostizierte Auszahlung auf 36.198,27 Euro und ergibt einen Gewinn von 6.198,27 Euro. Die Gesamtkosten betragen 3.000 Euro bei einer Kostenquote von 10 Prozent.
Entscheidend ist der Garantiezins, den das Bundesfinanzministerium als Höchstrechnungszins festlegt.
Er ist von 1994 bis 2022 kontinuierlich gesunken: 4 Prozent (1994 bis 1999), 3,25 Prozent (2000 bis 2003), 2,75 Prozent (2004 bis 2006), 2,25 Prozent (2007 bis 2011), 1,75 Prozent (2012 bis 2014), 1,25 Prozent (2015 bis 2016), 0,9 Prozent (2017 bis 2021) und 0,25 Prozent (2022 bis 2024) — zum 1.
Januar 2025 wurde er erstmals seit Jahrzehnten wieder angehoben, auf 1,0 Prozent.
Bei Verträgen aus den Jahren 2022 bis 2024 mit 0,25 Prozent Garantiezins liegt die garantierte jährliche Rendite nach Kosten im negativen Bereich — im Standardbeispiel bei minus 0,3 Prozent.
Das bedeutet: Ohne Überschüsse erhält der Versicherungsnehmer weniger zurück, als er eingezahlt hat.
Dieses Ergebnis ist kein Rechenfehler, sondern zeigt den realen Kosteneffekt moderner Kapitallebensversicherungen. 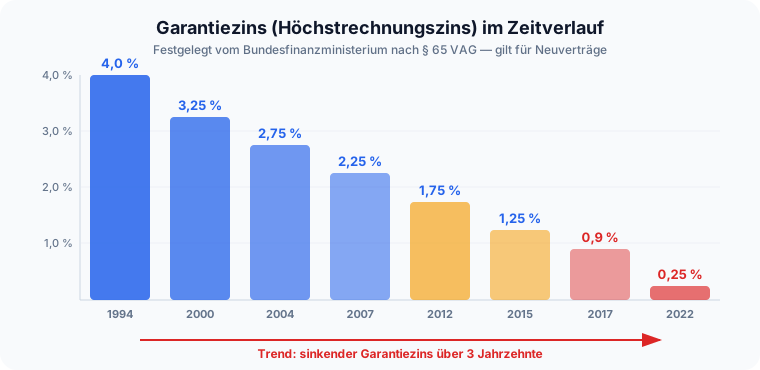 Kapitallebensversicherung: Auszahlung und Rendite Bei einer Kapitallebensversicherung mit 150 Euro Monatsbeitrag über 30 Jahre, 1 Prozent Garantiezins (Höchstrechnungszins seit 2025), 2 Prozent Überschussbeteiligung und 10 Prozent Kostenquote zeigt der Rechner eine garantierte Auszahlung von 56.649,81 Euro bei Einzahlungen von 54.000 Euro — ein garantierter Gewinn von 2.649,81 Euro und eine jährliche Rendite von 0,16 Prozent.
Mit Überschüssen steigt die prognostizierte Auszahlung auf 78.669,48 Euro, ein prognostizierter Gewinn von 24.669,48 Euro.
Der entscheidende Unterschied zum Beispiel mit 0,25 Prozent Garantiezins: Bei 1 Prozent übersteigt die garantierte Auszahlung erstmals die Einzahlungen, der Vertrag trägt sich auch ohne Überschüsse.
Allerdings beläuft sich der Kostenabzug auf 5.400 Euro, was die Rendite auf 0,16 Prozent drückt — weit unter der Inflation. Für die steuerliche Bewertung gilt: Bei Auszahlung nach dem 62.
Lebensjahr und mindestens 12 Jahren Laufzeit wird nur die Hälfte der Erträge besteuert (Paragraf 20 Abs. 1 Nr. 6 EStG). Die Netto-Auszahlung der Betriebsrente im Ruhestand berechnet der bAV-Auszahlungs-Steuerrechner.