Überblick
Was ist eine Rürup-Rente?
Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.
Die Rürup-Rente, offiziell Basisrente nach Paragraf 10 Abs. 1 Nr.
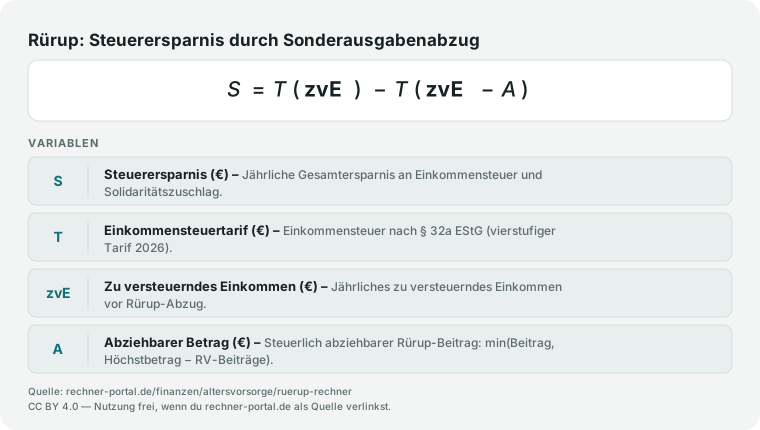
2 Buchstabe b EStG, ist ein staatlich gefördertes Altersvorsorgeprodukt: Die Beiträge senken als Sonderausgaben das zu versteuernde Einkommen und erzeugen so eine sofortige Steuerersparnis.
Wie hoch diese Ersparnis konkret ausfällt, ermittelt der Rürup-Rechner aus Jahresbeitrag, zu versteuerndem Einkommen, Veranlagungsart und bereits gezahlten Rentenversicherungsbeiträgen.
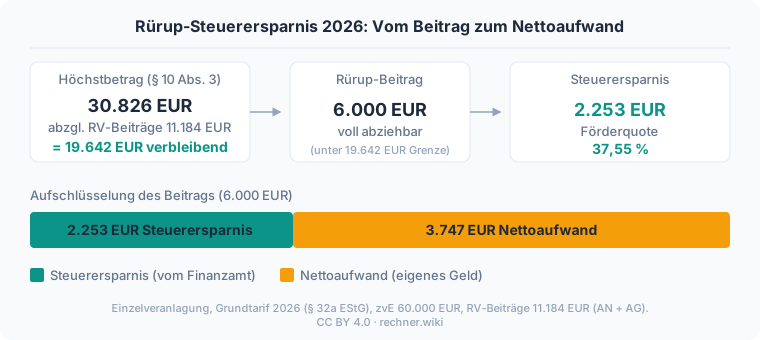
Im Standardbeispiel zahlt ein 35-Jähriger mit 60.000 Euro zu versteuerndem Einkommen 6.000 Euro jährlich in einen Rürup-Vertrag ein.
Der Rechner ermittelt eine Steuerersparnis von 2.253 Euro pro Jahr, einen Nettoaufwand von 3.747 Euro und eine Förderquote von 37,55 Prozent.
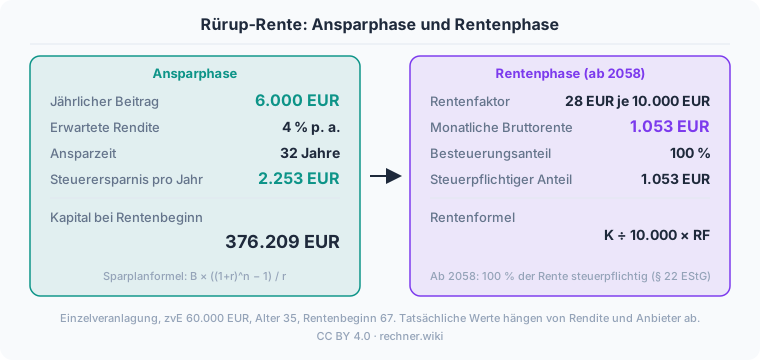
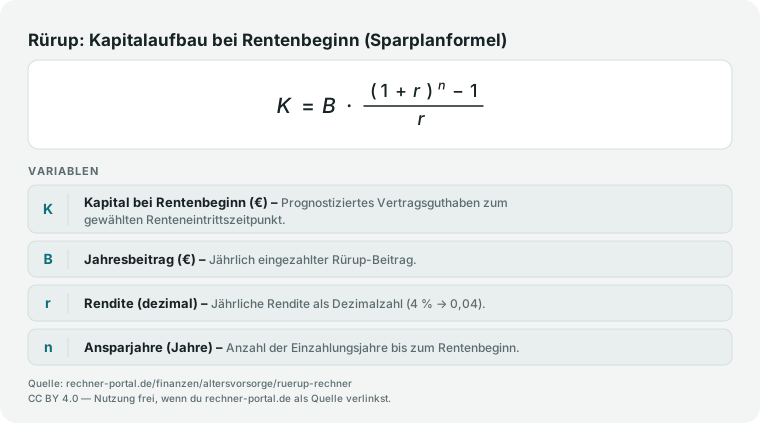
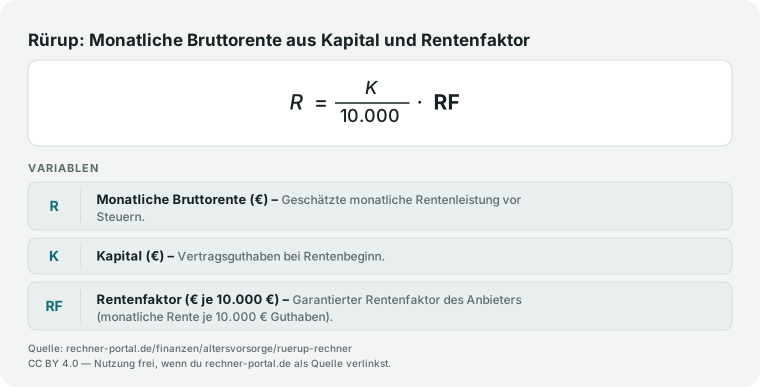
Bei 4 Prozent Rendite wächst das Kapital über 32 Ansparjahre auf 376.208 Euro, woraus bei einem Rentenfaktor von 28 Euro je 10.000 Euro Kapital eine monatliche Bruttorente von 1.053 Euro entsteht.
Ab dem Rentenbeginnjahr 2058 beträgt der Besteuerungsanteil 100 Prozent — die gesamte Rente ist dann steuerpflichtig.
Der Höchstbetrag für Altersvorsorgeaufwendungen richtet sich nach dem Höchstbeitrag zur knappschaftlichen Rentenversicherung und liegt 2026 bei 30.826 Euro für Ledige und 61.652 Euro für Ehepaare (Paragraf 10 Abs. 3 EStG, Rechengrößenverordnung 2026).
Seit 2023 sind die Beiträge zu 100 Prozent abziehbar.
Bereits gezahlte Beiträge zur gesetzlichen Rentenversicherung (Arbeitnehmer- und Arbeitgeberanteil) werden auf diesen Höchstbetrag angerechnet, sodass der verbleibende Spielraum für Rürup-Beiträge entsprechend sinkt.