Zum Hauptinhalt springen

Finanzielle Freiheit berechnen: Zielkapital und Jahre bis FIRE

FinanzenStand Noch keine Bewertung
€ / Monat
€
€ / Monat
% p.a.
% p.a.
Anzeige

Kurzantwort

Finanzielle Freiheit: Gib monatliche Ausgaben und Entnahmerate ein und erhalte das Zielkapital (€) und die Jahre bis zur finanziellen Freiheit als Ergebnis. Kein Ersatz für individuelle Finanzberatung.

Finanzielle Freiheit berechnen: Zielkapital nach der 4-Prozent-Regel

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Aug. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Das Zielkapital wird nach der 4-Prozent-Regel aus den Jahresausgaben und der gewählten Entnahmerate berechnet (Kapital = Jahresausgaben / Entnahmerate).
  • Für die Ansparphase rechnet der Rechner mit der realen Rendite (nominale Rendite abzüglich Inflation nach der Fisher-Gleichung), damit Zielkapital und Vermögensaufbau in derselben, heutigen Kaufkraft bleiben.

Grenzen

  • Steuern auf Kapitalerträge (Abgeltungsteuer), Schwankungen der Kapitalmärkte und der Reihenfolgeeffekt (Renditereihenfolge) werden nicht abgebildet.
  • Für persönliche Entscheidungen zur finanziellen Unabhängigkeit reicht diese vereinfachte Näherung allein nicht aus.

Stand der Prüfung: FIRE-Logik (Zielkapital, reale Rendite, Jahre bis Freiheit) fachredaktionell geprüft am 28.08.2026.

Überblick

Was ist finanzielle Freiheit?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie lange dauert es bis zur finanziellen Freiheit? Der Finanzielle-Freiheit-Rechner beantwortet diese Frage aus vier Werten: monatlichen Ausgaben, vorhandenem Vermögen, Sparrate und erwarteter Rendite.

Finanzielle Freiheit bedeutet, dass die Erträge aus dem eigenen Vermögen die laufenden Ausgaben dauerhaft decken – ohne Erwerbsarbeit, oft auch als FIRE (Financial Independence, Retire Early) bezeichnet. Kernfrage: Wie hoch ist das Zielkapital?

Nach der 4-Prozent-Regel von William Bengen (1994) und der Trinity Study (Cooley/Hubbard/Walz, 1998, aktualisiert 2011) braucht es das 25-Fache der Jahresausgaben, wenn jährlich 4 Prozent entnommen werden.

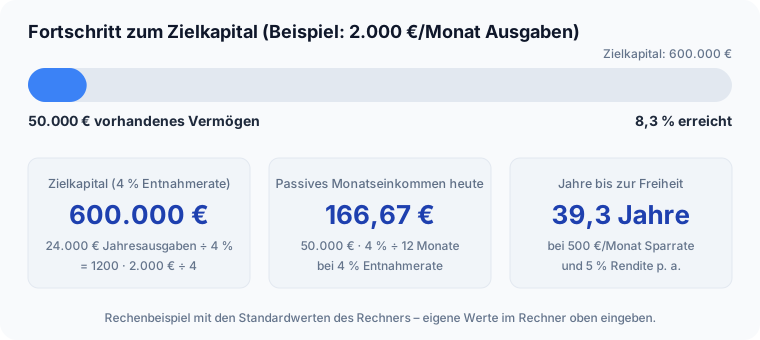
Bei 2.000 Euro Monatsausgaben und 4 Prozent Entnahmerate ergibt der Rechner ein Zielkapital von 600.000 Euro. Mit 50.000 Euro vorhandenem Vermögen sind das 8,3 Prozent des Ziels – und schon heute ein passives Monatseinkommen von 166,67 Euro.

Bei 500 Euro monatlicher Sparrate und 5 Prozent Rendite dauert es laut Rechner 39,3 Jahre bis zur finanziellen Freiheit.

Der Rechner eignet sich für alle, die ihren FIRE-Zeitpunkt realistisch einschätzen wollen, unabhängig vom gesetzlichen Renteneintrittsalter.

Er ergänzt den Entnahmeplan-Rechner: Dieser Rechner deckt die Ansparseite bis zum Zielkapital ab, der Entnahmeplan-Rechner die Auszahlung danach. Fortschritt zur finanziellen Freiheit: 50.000 Euro von 600.000 Euro Zielkapital, 8,3 Prozent erreicht FIRE-Rechner: Die 4-%-Regel anwenden Der Begriff FIRE steht für Financial Independence, Retire Early und beschreibt das Ziel, durch konsequentes Sparen und Investieren frühzeitig finanziell unabhängig zu werden.
Die zentrale Rechenregel stammt aus der Trinity Study (Cooley, Hubbard und Walz, 1998): Wer jährlich höchstens 4 Prozent seines Portfoliowerts entnimmt, hält das Kapital historisch betrachtet über mindestens 30 Jahre.

Daraus folgt die 25x-Regel: Das Zielkapital entspricht dem 25-Fachen der Jahresausgaben. Bei 3.000 Euro Monatsausgaben ergibt sich ein Zielkapital von 900.000 Euro.

Der Rechner simuliert den Weg dorthin Monat für Monat und berücksichtigt dabei die reale Rendite nach der Fisher-Gleichung, sodass das Ergebnis inflationsbereinigt in heutiger Kaufkraft bleibt.

Wer vorsichtiger plant, senkt die Entnahmerate auf 3 oder 3,5 Prozent und benötigt entsprechend mehr Kapital.

Die FIRE-Bewegung unterscheidet dabei Varianten wie Lean FIRE (minimale Ausgaben), Fat FIRE (gehobener Lebensstil) und Coast FIRE (kein weiteres Sparen nötig, weil das vorhandene Kapital bis zum Ruhestand von allein ausreicht).

Trage deine monatlichen Ausgaben, dein vorhandenes Vermögen und deine Sparrate ein, um zu sehen, wie viele Jahre dich noch von der finanziellen Unabhängigkeit trennen.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst monatliche Ausgaben, vorhandenes Vermögen, monatliche Sparrate, erwartete Rendite, Entnahmerate und optional die Inflation ein. Die monatlichen Ausgaben sollten realistisch die Lebenshaltungskosten im Zustand finanzieller Freiheit abbilden, in heutiger Kaufkraft – nicht zwingend das aktuelle Nettoeinkommen.

Die Entnahmerate bestimmt direkt das Zielkapital: Je niedriger die Rate, desto höher das nötige Kapital. Der Standardwert von 4 Prozent orientiert sich an der 4-Prozent-Regel; wer vorsichtiger kalkulieren will, wählt 3 bis 3,5 Prozent.

Die erwartete Rendite bezieht sich auf die nominale Jahresrendite vor Inflation, etwa eines breit gestreuten ETF-Portfolios; realistisch sind 4 bis 7 Prozent.

Die Inflation ist optional und mit 2 Prozent vorbelegt – der Rechner verrechnet sie automatisch über die reale Rendite, damit das Zielkapital in heutiger Kaufkraft bleibt.

Typische Eingabefehler sind eine zu niedrige Ausgabenschätzung ohne Puffer für Gesundheit oder Reisen sowie eine Renditeerwartung ohne Berücksichtigung der Inflation, die das Ergebnis zu optimistisch erscheinen lässt.

Das vorhandene Vermögen sollte nur tatsächlich investiertes Kapital umfassen – selbst genutztes Wohneigentum oder ein Notgroschen für kurzfristige Ausgaben zählen nicht dazu, weil sie kein passives Einkommen erzeugen.

Praxisfälle

Finanzielle Freiheit in der Praxis: 8 typische Rechenbeispiele

Acht konkrete Suchfragen rund um FIRE-Varianten, Rendite, Rente und Sparrate, jeweils mit den passenden Eingaben und dem nachgerechneten Ergebnis aus dem Rechner oben.

  1. FIRE-Zahl berechnen: 600.000 Euro Zielkapital bei 2.000 Euro Ausgaben

    „Wie berechne ich meine FIRE-Zahl?“

    Eingabe
    2.000 €/Monat Ausgaben, 50.000 € Vermögen, 500 €/Monat Sparrate, 5 % Rendite, 4 % Entnahmerate, 2 % Inflation
    Ergebnis
    Zielkapital 600.000 €; 39,25 Jahre bis zur finanziellen Freiheit
  2. Lean FIRE: 450.000 Euro Zielkapital bei minimalen Ausgaben

    „Wie viel Geld braucht man für Lean FIRE?“

    Eingabe
    1.500 €/Monat Ausgaben, 50.000 € Vermögen, 500 €/Monat Sparrate, 5 % Rendite, 4 % Entnahmerate, 2 % Inflation
    Ergebnis
    Zielkapital 450.000 €; 32,25 Jahre bis zur finanziellen Freiheit
  3. Fat FIRE: 1,5 Millionen Euro Zielkapital bei gehobenem Lebensstil

    „Wie viel Geld braucht man für Fat FIRE?“

    Eingabe
    5.000 €/Monat Ausgaben, 50.000 € Vermögen, 500 €/Monat Sparrate, 5 % Rendite, 4 % Entnahmerate, 2 % Inflation
    Ergebnis
    Zielkapital 1.500.000 €; 64,83 Jahre bis zur finanziellen Freiheit
  4. Coast FIRE: 200.000 Euro wachsen ohne weitere Sparrate auf 750.000 Euro

    „Wie berechne ich Coast FIRE?“

    Eingabe
    2.500 €/Monat Ausgaben, 200.000 € Vermögen, 0 €/Monat Sparrate, 6 % Rendite, 4 % Entnahmerate, 2 % Inflation
    Ergebnis
    Zielkapital 750.000 €; 33,83 Jahre bis zum Ziel allein durch Rendite, ohne weitere Einzahlungen
  5. Barista FIRE: Nur die Rest-Ausgaben nach Teilzeiteinkommen eintragen

    „Wie funktioniert Barista FIRE im Rechner?“

    Eingabe
    1.700 €/Monat Rest-Ausgaben (nach Abzug von 800 € Teilzeiteinkommen von ursprünglich 2.500 €), 30.000 € Vermögen, 1.000 €/Monat Sparrate, 5 % Rendite, 4 % Entnahmerate, 2 % Inflation
    Ergebnis
    Zielkapital 510.000 €; 25,25 Jahre bis zur finanziellen Freiheit
  6. Finanzielle Freiheit mit 50: 26,4 Jahre bis zum Zielkapital

    „Ist finanzielle Freiheit mit 50 realistisch?“

    Eingabe
    2.500 €/Monat Ausgaben, 30.000 € Vermögen, 1.200 €/Monat Sparrate, 6 % Rendite, 4 % Entnahmerate, 2 % Inflation
    Ergebnis
    Zielkapital 750.000 €; 26,42 Jahre bis zur finanziellen Freiheit
  7. Gesetzliche Rente einrechnen: 270.000 Euro weniger Zielkapital

    „Wie wirkt sich die gesetzliche Rente auf das Zielkapital aus?“

    Eingabe
    1.300 €/Monat Rest-Ausgaben (nach Abzug von 900 € erwarteter Nettorente von ursprünglich 2.200 €), 40.000 € Vermögen, 700 €/Monat Sparrate, 5 % Rendite, 4 % Entnahmerate, 2 % Inflation
    Ergebnis
    Zielkapital 390.000 € statt 660.000 € ohne Rentenanrechnung; 24,92 Jahre bis zur finanziellen Freiheit

    Gesetzliche Rente im Rentenlücken-Rechner ermitteln

  8. 4 % vs. 3 % Entnahmerate: 200.000 Euro Unterschied beim Zielkapital

    „Wie stark erhöht eine niedrigere Entnahmerate das Zielkapital?“

    Eingabe
    2.000 €/Monat Ausgaben, 50.000 € Vermögen, 500 €/Monat Sparrate, 5 % Rendite, 3 % Entnahmerate, 2 % Inflation
    Ergebnis
    Zielkapital 800.000 € statt 600.000 € bei 4 % Entnahmerate; 46,83 Jahre bis zur finanziellen Freiheit

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

Die Berechnung läuft in zwei Schritten. Erstens das Zielkapital: Zielkapital = Jahresausgaben ÷ Entnahmerate, also (Monatsausgaben mal 12) ÷ (Entnahmerate ÷ 100).

Bei 2.000 Euro Monatsausgaben und 4 Prozent Entnahmerate sind das 24.000 Euro ÷ 0,04 = 600.000 Euro.

Zweitens die Jahre bis zur Freiheit: Der Rechner simuliert das Vermögen Monat für Monat mit der realen Rendite – der nominalen Rendite abzüglich Inflation nach der Fisher-Gleichung –, bis vorhandenes Vermögen plus aufgezinste Sparraten das Zielkapital erreichen.

Bei 5 Prozent nominaler Rendite und 2 Prozent Inflation bleiben real rund 2,94 Prozent pro Jahr übrig. Mit 50.000 Euro Startkapital und 500 Euro Sparrate monatlich dauert das laut Rechner 39,3 Jahre.

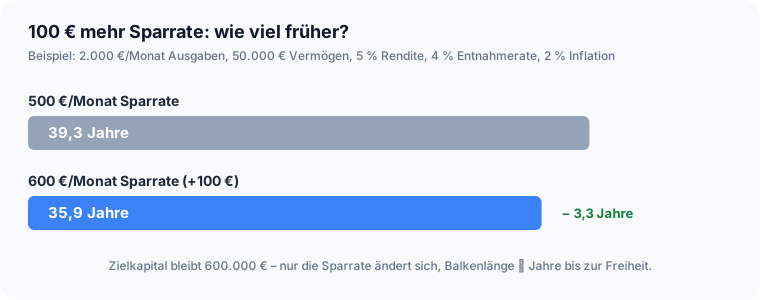
Schon 100 Euro mehr Sparrate im Monat verkürzen die Zeit auf 35,9 Jahre – 3,3 Jahre früher, wie die Grafik zeigt.

Das passive Monatseinkommen ergibt sich aus vorhandenem Vermögen mal Entnahmerate ÷ 12: Bei 50.000 Euro und 4 Prozent sind das 166,67 Euro schon heute, ohne einen weiteren Cent zu sparen. 100 Euro mehr Sparrate verkürzen den Weg zur finanziellen Freiheit von 39,3 auf 35,9 Jahre

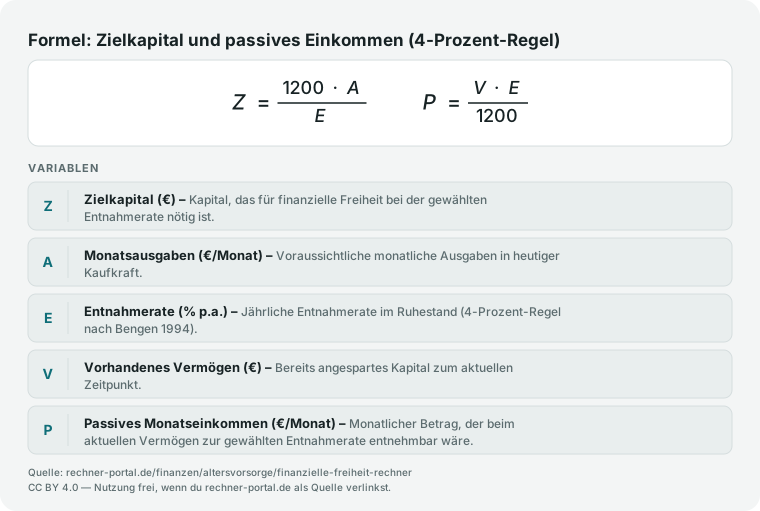
Formel: Zielkapital gleich 1200 mal Monatsausgaben geteilt durch Entnahmerate; passives Einkommen gleich Vermögen mal Entnahmerate geteilt durch 1200.
Zielkapital nach der 4-Prozent-Regel (Bengen 1994, Trinity Study 1998) und passives Monatseinkommen aus dem vorhandenen Vermögen.

Nachschlagen

Zielkapital nach Ausgaben und Entnahmerate

Wie viel Kapital brauchst du für finanzielle Freiheit? Die Tabelle zeigt das Zielkapital in Euro für verschiedene monatliche Ausgaben und Entnahmeraten nach der Formel: Zielkapital = Jahresausgaben geteilt durch Entnahmerate.

Zielkapital in Euro nach monatlichen Ausgaben (1.000–5.000 €) und Entnahmerate (3 %, 3,5 %, 4 %, 5 %), gerundet auf ganze Euro
Monatsausgabenbei 3 %bei 3,5 %bei 4 %bei 5 %
1.000 €400.000 €342.857 €300.000 €240.000 €
1.500 €600.000 €514.286 €450.000 €360.000 €
2.000 €800.000 €685.714 €600.000 €480.000 €
2.500 €1.000.000 €857.143 €750.000 €600.000 €
3.000 €1.200.000 €1.028.571 €900.000 €720.000 €
3.500 €1.400.000 €1.200.000 €1.050.000 €840.000 €
4.000 €1.600.000 €1.371.429 €1.200.000 €960.000 €
4.500 €1.800.000 €1.542.857 €1.350.000 €1.080.000 €
5.000 €2.000.000 €1.714.286 €1.500.000 €1.200.000 €

Alle Werte gerundet auf ganze Euro. Formel: Zielkapital = Monatsausgaben × 12 / Entnahmerate. Die 4-Prozent-Regel (Bengen 1994, Trinity Study 1998) ergibt das 25-Fache der Jahresausgaben. Bei 3 % Entnahmerate das 33,3-Fache, bei 5 % das 20-Fache. Die Tabelle zeigt nur das Zielkapital — für die Jahre bis zur Freiheit den Rechner oben nutzen. Stand 2026.

FIRE-Varianten im Vergleich: Lean, Fat, Coast und Barista FIRE

Finanzielle Freiheit (FIRE, Financial Independence, Retire Early) tritt in mehreren Varianten auf, die sich vor allem im Ausgabenniveau und in der Sparstrategie unterscheiden. Alle Varianten lassen sich mit dem Rechner oben simulieren, wenn du die passenden Eingaben wählst.

FIRE-Varianten mit Bedeutung, Beispiel-Monatsausgaben und Zielkapital bei 4 % Entnahmerate (mit der Rechenfunktion dieses Rechners nachgerechnet, Stand 27.09.2026)
FIRE-VarianteBedeutungBeispiel-Ausgaben/MonatZielkapital bei 4 %
Lean FIREMinimalistischer Lebensstil mit stark reduzierten Ausgaben im Ruhestand1.500 €450.000 €
Regular FIREKlassische 4-Prozent-Regel bei durchschnittlichen deutschen Lebenshaltungskosten2.000–3.000 €600.000–900.000 €
Fat FIREGehobener Lebensstandard im Ruhestand mit deutlich höheren Ausgaben5.000 €1.500.000 €
Coast FIRESparphase abgeschlossen: vorhandenes Kapital wächst allein durch Rendite bis zum Zielkapital, ohne weitere EinzahlungenSparrate 0 € im Rechnerabhängig von Vermögen, Rendite und verbleibender Zeit
Barista FIREEin Teilzeit- oder Nebenjob deckt einen Teil der Ausgaben; nur die verbleibende Lücke muss aus Kapitalerträgen kommenNur die Rest-Ausgaben nach Teilzeiteinkommen eintragenabhängig von den eingetragenen Rest-Ausgaben

Lean FIRE (1.500 €/Monat) und Fat FIRE (5.000 €/Monat) mit dem Rechner oben bei 4 % Entnahmerate nachgerechnet: 450.000 € bzw. 1.500.000 € Zielkapital. Coast FIRE simulierst du, indem du die monatliche Sparrate im Rechner auf 0 € setzt — das vorhandene Vermögen wächst dann allein durch die reale Rendite weiter. Barista FIRE simulierst du, indem du nur die nicht durch das Teilzeiteinkommen gedeckten Rest-Ausgaben als „Monatliche Ausgaben“ einträgst. Stand 2026.

Expertenmodus

Häufige Fragen zu Finanzielle Freiheit

Spezielle Fragen geklärt. Tiefer verstehen.

Was bedeutet finanzielle Freiheit (FIRE) genau?

Finanzielle Freiheit heißt, dass die Erträge aus deinem Vermögen deine laufenden Ausgaben dauerhaft decken, ohne dass du auf ein Erwerbseinkommen angewiesen bist. Diese Idee steht hinter der FIRE-Bewegung (Financial Independence, Retire Early).

Der Rechner leitet daraus ein konkretes Zielkapital ab: Jahresausgaben geteilt durch die gewählte Entnahmerate. Bei 2.000 Euro Monatsausgaben und 4 Prozent Entnahmerate ergibt das 600.000 Euro.

Sobald dieses Kapital erreicht ist, kannst du bei der gewählten Entnahmerate theoretisch dauerhaft von den Erträgen leben, ohne das Kapital selbst aufzuzehren.

Das ist unabhängig vom gesetzlichen Renteneintrittsalter und kann mit 40, 50 oder auch erst mit 65 Jahren erreicht werden – je nach Sparrate, Rendite und Ausgabenniveau.

Wichtig: Finanzielle Freiheit bedeutet nicht zwangsläufig, komplett aufzuhören zu arbeiten, sondern schafft die Wahlfreiheit, Erwerbsarbeit nicht mehr aus finanzieller Notwendigkeit ausüben zu müssen.

Der Rechner deckt dabei nur die Ansparseite bis zum Zielkapital ab; wie lange dieses Kapital anschließend im Ruhestand reicht, zeigt ergänzend der Entnahmeplan-Rechner mit denselben Rendite- und Inflationsannahmen.

Wie wird das Zielkapital nach der 4-Prozent-Regel berechnet?

Das Zielkapital folgt der 4-Prozent-Regel: Zielkapital gleich Jahresausgaben geteilt durch Entnahmerate.

Der Rechner nimmt deine monatlichen Ausgaben, multipliziert sie mit 12 für die Jahresausgaben und teilt das Ergebnis durch die Entnahmerate in Prozent.

Bei 2.000 Euro Monatsausgaben und der Standard-Entnahmerate von 4 Prozent sind das 24.000 Euro Jahresausgaben geteilt durch 0,04, also 600.000 Euro Zielkapital.

Diese Formel geht auf William Bengen (1994) und die Trinity Study (Cooley, Hubbard, Walz, 1998, aktualisiert 2011) zurück: Bei einer Entnahmerate von 4 Prozent pro Jahr reicht historisch betrachtet das 25-Fache der Jahresausgaben für einen 30-jährigen Entnahmezeitraum.

Senkst du die Entnahmerate auf 3 Prozent, steigt das Zielkapital bei gleichen Ausgaben auf 800.000 Euro, weil du dann nur noch ein Dreißigstel statt ein Fünfundzwanzigstel des Kapitals jährlich entnimmst – ein Unterschied von 200.000 Euro allein durch die Entnahmerate.

Bei 3.000 Euro Monatsausgaben und 4 Prozent Entnahmerate liegt das Zielkapital entsprechend bei 900.000 Euro – die Formel skaliert linear mit den Ausgaben.

Was ist der Unterschied zwischen Lean FIRE, Fat FIRE, Coast FIRE und Barista FIRE?

Die vier Begriffe beschreiben unterschiedliche Wege zur finanziellen Freiheit, die sich alle mit diesem Rechner simulieren lassen.

Lean FIRE bedeutet einen minimalistischen Lebensstil mit niedrigen Ausgaben, etwa 1.500 Euro im Monat – das ergibt laut Rechner bei 4 Prozent Entnahmerate ein Zielkapital von 450.000 Euro.

Fat FIRE beschreibt das Gegenteil, einen gehobenen Lebensstandard mit deutlich höheren Ausgaben, zum Beispiel 5.000 Euro im Monat, was ein Zielkapital von 1.500.000 Euro ergibt – mehr als das Dreifache von Lean FIRE bei gleicher Entnahmerate.

Coast FIRE bedeutet, dass die aktive Sparphase bereits abgeschlossen ist und das vorhandene Vermögen allein durch Rendite bis zum Zielkapital wächst; im Rechner simulierst du das, indem du die monatliche Sparrate auf 0 Euro setzt – bei 200.000 Euro Vermögen, 2.500 Euro Ausgaben und 6 Prozent Rendite erreicht das Kapital laut Rechner nach 33,8 Jahren die 750.000 Euro Zielmarke ganz ohne weitere Einzahlungen.

Barista FIRE schließlich meint, dass ein Teilzeit- oder Nebenjob einen Teil der Ausgaben deckt und nur die verbleibende Lücke aus dem Kapital kommen muss; dafür trägst du im Rechner nur die nicht gedeckten Rest-Ausgaben ein.

Alle vier Varianten nutzen dieselbe 4-Prozent-Logik, unterscheiden sich aber im angesetzten Ausgabenniveau und in der Sparstrategie.

Warum 4 Prozent Entnahmerate und nicht mehr?

Die 4-Prozent-Regel stammt aus historischen Rückrechnungen von William Bengen (1994) und der Trinity Study (1998), die prüften, welche Entnahmerate ein US-Aktien-Anleihen-Portfolio über 30 Jahre durchhält, ohne dass das Kapital vorzeitig aufgebraucht wird.

Eine höhere Entnahmerate von 5 oder 6 Prozent senkt zwar das nötige Zielkapital – bei 2.000 Euro Monatsausgaben auf 480.000 beziehungsweise 400.000 Euro –, erhöht aber das Risiko, dass das Kapital besonders bei schwachen Marktjahren zu Beginn des Ruhestands nicht bis zum Lebensende reicht.

Umgekehrt braucht eine vorsichtigere Rate von 3 Prozent mit 800.000 Euro deutlich mehr Kapital, gilt dafür als robuster gegenüber langen Ruhestandsphasen oder schwächeren Kapitalmärkten.

Die passende Rate hängt von der geplanten Ruhestandsdauer, der Risikobereitschaft und weiteren Einkünften wie der gesetzlichen Rente ab und lässt sich im Rechner frei zwischen 1 und 10 Prozent einstellen.

Wer die gesetzliche Rente als zusätzliches Sicherheitsnetz hat, kann tendenziell eine etwas höhere Entnahmerate wählen als jemand, der ausschließlich vom eigenen Kapital lebt.

Wie wirkt sich die Inflation auf die Berechnung aus?

Der Rechner berücksichtigt die Inflation über die reale Rendite, berechnet nach der Fisher-Gleichung: (1 plus nominale Rendite) geteilt durch (1 plus Inflation) minus 1.

Bei 5 Prozent nominaler Rendite und 2 Prozent Inflation bleiben real rund 2,94 Prozent pro Jahr übrig, mit denen der Rechner dein Vermögenswachstum simuliert. Das hält das Zielkapital konsequent in heutiger Kaufkraft.

Der Unterschied ist erheblich: Bei den Standardwerten mit 500 Euro Sparrate dauert es bei 2 Prozent Inflation 39,25 Jahre bis zum Ziel, bei angenommenen 0 Prozent Inflation nur 29 Jahre – ein Unterschied von über 10 Jahren allein durch die Inflationsannahme.

Wer die Inflation zu niedrig ansetzt oder ganz weglässt, überschätzt daher das Tempo zur finanziellen Freiheit deutlich. Realistisch sind für Deutschland langfristig 2 bis 2,5 Prozent Inflation, der Rechner ist standardmäßig mit 2 Prozent vorbelegt.

Setzt du die Inflation höher an, etwa auf 3 Prozent, sinkt die reale Rendite entsprechend weiter und die Jahre bis zur Freiheit steigen zusätzlich – probiere verschiedene Inflationswerte aus, um die Bandbreite realistisch einzuschätzen.

Welche Rendite ist realistisch für die Berechnung?

Die erwartete Rendite bezieht sich auf die nominale Jahresrendite vor Inflation, etwa eines breit gestreuten ETF-Portfolios.

Historisch erzielten globale Aktienindizes wie der MSCI World langfristig 6 bis 8 Prozent nominale Rendite pro Jahr, ein gemischtes Portfolio aus Aktien und Anleihen entsprechend weniger.

Der Rechner ist mit 5 Prozent vorbelegt, einem konservativeren Wert, der Schwankungen und Kosten pauschal einpreist.

Die Rendite wirkt sich direkt auf die Jahre bis zur Freiheit aus: Bei sonst gleichen Werten dauert es 47,75 Jahre bei 4 Prozent Rendite, 39,25 Jahre bei 5 Prozent, 33,5 Jahre bei 6 Prozent und 29,33 Jahre bei 7 Prozent.

Schon ein Prozentpunkt mehr oder weniger verändert das Ergebnis um mehrere Jahre.

Setze die Rendite eher vorsichtig an, weil eine zu optimistische Annahme die Jahre bis zur Freiheit systematisch unterschätzt und zu einer verfrühten Entscheidung führen kann.

Wie stark hilft eine höhere Sparrate?

Der Rechner zeigt die Wirkung einer höheren Sparrate direkt als eigenes Ergebnisfeld: die Zeitersparnis bei 100 Euro mehr Sparrate im Monat.

Bei den Standardwerten – 2.000 Euro Ausgaben, 50.000 Euro Vermögen, 5 Prozent Rendite, 2 Prozent Inflation – sinkt die Zeit bis zur Freiheit von 39,25 Jahren bei 500 Euro monatlicher Sparrate auf 35,92 Jahre bei 600 Euro, also 3,3 Jahre früher.

Je näher du am Zielkapital bist, desto kleiner wird dieser Effekt, weil dann die Rendite auf das bereits vorhandene Vermögen einen größeren Anteil am Wachstum liefert als die zusätzliche Sparrate.

In einer frühen Ansparphase mit wenig Vermögen wirkt eine höhere Sparrate dagegen besonders stark, weil sie einen größeren Anteil am gesamten Kapitalaufbau ausmacht.

Eine um 100 Euro höhere Sparrate lohnt sich also besonders am Anfang des Sparprozesses.

Wer zusätzlich die Rendite um einen Prozentpunkt steigern kann, etwa durch niedrigere Depotgebühren, kombiniert beide Hebel und verkürzt die Ansparzeit noch deutlicher, als es Sparrate oder Rendite jeweils allein leisten würden.

Wie wirkt sich die gesetzliche Rente auf das benötigte Zielkapital aus?

Der Rechner hat kein eigenes Eingabefeld für die gesetzliche Rente, weil er ausschließlich die Ansparseite bis zum selbst finanzierten Zielkapital berechnet.

Die gesetzliche Rente lässt sich aber einfach einrechnen, indem du sie von deinen erwarteten Monatsausgaben abziehst und nur die verbleibende Lücke einträgst.

Beispiel: Bei 2.200 Euro geplanten Monatsausgaben, 40.000 Euro vorhandenem Vermögen, 700 Euro Sparrate, 5 Prozent Rendite und 4 Prozent Entnahmerate ergibt der Rechner ohne Rentenanrechnung ein Zielkapital von 660.000 Euro und 36,3 Jahre bis zur Freiheit.

Rechnest du eine erwartete gesetzliche Nettorente von 900 Euro heraus und trägst nur die verbleibenden 1.300 Euro als Ausgaben ein, sinkt das Zielkapital auf 390.000 Euro und die Zeit bis zur Freiheit auf 24,9 Jahre – ein Unterschied von 270.000 Euro Kapitalbedarf und mehr als 11 Jahren.

Für eine genaue Prognose deiner gesetzlichen Rente nutze die jährliche Renteninformation der Deutschen Rentenversicherung oder den Rentenlücken-Rechner, der Bruttorente automatisch in Nettobeträge umrechnet.

Ist finanzielle Freiheit mit 50 oder früher realistisch?

Ob finanzielle Freiheit mit 50 realistisch ist, hängt allein von Ausgaben, vorhandenem Vermögen, Sparrate und Rendite ab, die du im Rechner eingibst – ein pauschales Alter gibt es nicht.

Rechenbeispiel für einen 24-Jahre-Zeitraum bis 50: Bei 2.500 Euro Monatsausgaben, 30.000 Euro vorhandenem Vermögen, 1.200 Euro monatlicher Sparrate und 6 Prozent Rendite erreicht der Rechner das Zielkapital von 750.000 Euro nach 26,4 Jahren – bei einem Start mit etwa 24 Jahren wäre das kurz nach dem 50.

Geburtstag. Mit einer niedrigeren Sparrate oder geringerem Startvermögen verlängert sich diese Zeit spürbar, mit höherer Sparrate oder einem Lean-FIRE-Ausgabenniveau von 1.500 Euro verkürzt sie sich entsprechend.

Wer mit 50 finanziell frei werden will, braucht typischerweise eine deutlich überdurchschnittliche Sparquote von 40 Prozent oder mehr des Nettoeinkommens über viele Jahre hinweg – probiere im Rechner verschiedene Kombinationen aus Sparrate und Rendite aus, um dein persönliches Zieljahr zu ermitteln.

Was ist der Unterschied zum Entnahmeplan-Rechner?

Beide Rechner ergänzen sich, decken aber unterschiedliche Phasen ab. Der Finanzielle-Freiheit-Rechner betrachtet die Ansparseite: Wie lange dauert es, bis dein Vermögen aus Sparrate und Rendite das Zielkapital erreicht?

Der Entnahmeplan-Rechner setzt genau dort an, wo dieser Rechner endet, und betrachtet die Entnahmeseite: Wie lange reicht ein bestimmtes Kapital, wenn du monatlich einen festen Betrag entnimmst, und welche Entnahme ist bei einer gewünschten Laufzeit nachhaltig möglich?

Sobald du laut diesem Rechner dein Zielkapital von zum Beispiel 600.000 Euro erreicht hast, wechselst du sinnvollerweise zum Entnahmeplan-Rechner, um die konkrete Auszahlungsstrategie durchzurechnen und zu prüfen, ob die 4-Prozent-Regel bei deiner geplanten Ruhestandsdauer tatsächlich aufgeht.

Zusammen decken beide Rechner den vollständigen Weg von der ersten Sparrate bis zum letzten Entnahmejahr im Ruhestand ab.

Nutze beide Rechner mit denselben Rendite- und Inflationsannahmen, damit die Ergebnisse aus Ansparphase und Entnahmephase konsistent zueinander passen und nicht durch unterschiedliche Grundannahmen verzerrt werden.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Der Rechner zeigt, wie stark schon kleine Änderungen wirken. Bei sonst gleichen Werten sinkt die Zeit bis zur Freiheit von 47,75 Jahren bei 4 Prozent Rendite auf 39,3 Jahre bei 5 Prozent und 33,5 Jahre bei 6 Prozent – ein Renditepunkt mehr spart oft mehrere Jahre Ansparzeit.

Ähnlich wirkt die Entnahmerate: Bei 3 Prozent statt 4 Prozent steigt das Zielkapital von 600.000 auf 800.000 Euro, weil ein niedrigeres Entnahmeniveau als sicherer gilt, aber mehr Kapital braucht.

Bei 5 Prozent sinkt das Zielkapital auf 480.000 Euro, erhöht aber das Risiko, dass das Kapital im Ruhestand nicht reicht – das prüft der Entnahmeplan-Rechner im Detail nach Erreichen des Ziels.

Auch die Inflation zählt: Ohne Inflationsannahme, also bei 0 statt 2 Prozent, wäre das Ziel schon nach 29 statt 39,3 Jahren erreicht – der Unterschied von über 10 Jahren zeigt, warum realistische Annahmen wichtiger sind als ein optimistisches Rechenergebnis.

Wer den Fortschritt regelmäßig prüft, sollte Ausgaben, Sparrate und Rendite mindestens einmal jährlich aktualisieren, weil sich Lebenshaltungskosten und Kapitalmärkte laufend verändern.

Der ausgewiesene Fortschritt in Prozent ist dabei kein Prognosewert, sondern der aktuelle Stand des vorhandenen Vermögens gegenüber dem Zielkapital – er sagt nichts darüber aus, wie zuverlässig die restliche Strecke in der angenommenen Zeit gelingt.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Eine 38-jährige Angestellte hat bereits 250.000 Euro in ETFs angespart, gibt 3.000 Euro im Monat aus und spart zusätzlich 1.500 Euro monatlich. Sie rechnet mit 6 Prozent nominaler Rendite, 4 Prozent Entnahmerate und 2 Prozent Inflation.

Eingaben im Rechner: Monatsausgaben 3.000 Euro, vorhandenes Vermögen 250.000 Euro, Sparrate 1.500 Euro, Rendite 6 Prozent, Entnahmerate 4 Prozent, Inflation 2 Prozent. Schritt 1 – Zielkapital: 3.000 Euro mal 12 ÷ 0,04 = 900.000 Euro.

Schritt 2 – Fortschritt: 250.000 Euro von 900.000 Euro sind bereits 27,78 Prozent des Ziels, das passive Monatseinkommen liegt schon bei 833,33 Euro.

Schritt 3 – Jahre bis zur Freiheit: Bei realer Rendite von rund 3,92 Prozent (6 Prozent nominal minus 2 Prozent Inflation nach Fisher-Gleichung) erreicht sie laut Rechner nach 16,67 Jahren, also mit etwa 55 Jahren, ihr Zielkapital.

Entscheidung: Sie prüft, ob 1.500 Euro Sparrate dauerhaft tragbar sind, und nutzt anschließend den Entnahmeplan-Rechner, um zu sehen, wie lange 900.000 Euro bei 4 Prozent Entnahme im Ruhestand reichen würden.

Wer stattdessen früh startet und noch kein Vermögen hat – etwa mit 2.500 Euro Ausgaben, 0 Euro Vermögen und 1.000 Euro Sparrate bei 6 Prozent Rendite –, braucht laut Rechner 31,67 Jahre bis zum Zielkapital von 750.000 Euro.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Die aktuellen Ausgaben statt der künftigen Ausgaben im Zustand finanzieller Freiheit eingeben. Wer heute noch Kredite tilgt oder pendelt, hat später oft andere, nicht zwingend niedrigere Kosten – Gesundheit und Reisen steigen häufig an.

Fehler 2: Die nominale Rendite ohne Abzug der Inflation als reale Rendite behandeln.

Der Rechner rechnet automatisch mit der realen Rendite nach der Fisher-Gleichung; wer die Inflation auf 0 Prozent setzt, obwohl sie real bei 2 bis 2,5 Prozent liegt, unterschätzt die Jahre bis zur Freiheit erheblich – im Beispiel oben um mehr als 10 Jahre.

Fehler 3: Eine Entnahmerate von 4 Prozent unkritisch übernehmen.

Die 4-Prozent-Regel basiert auf US-Marktdaten über einen 30-jährigen Entnahmezeitraum; bei längerem Ruhestand oder schwächeren Kapitalmärkten ist 3 bis 3,5 Prozent vorsichtiger, erhöht aber das nötige Zielkapital spürbar, wie der Vergleich zwischen 600.000 und 800.000 Euro zeigt.

Fehler 4: Steuern auf Kapitalerträge ignorieren – Abgeltungsteuer und Sparerpauschbetrag mindern die tatsächlich verfügbare Rendite und damit das reale Tempo zur Freiheit.

Fehler 5: Das Ergebnis einmalig berechnen und nie aktualisieren, obwohl sich Sparrate, Ausgaben und Marktlage laufend ändern.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Finanzielle-Freiheit-Rechner liefert Zielkapital, Jahre bis zur Freiheit, Fortschritt in Prozent und passives Monatseinkommen aus dem Verhältnis von Ausgaben, Vermögen, Sparrate, Rendite und Entnahmerate.

Grundlage sind die 4-Prozent-Regel nach William Bengen (1994) und die Trinity Study (1998, aktualisiert 2011). Aktualisiere die Berechnung nach jeder Gehaltsänderung, größeren Ausgabenverschiebung oder spürbaren Marktbewegung.

Für die Auszahlungsphase nach Erreichen des Zielkapitals liefert der Entnahmeplan-Rechner die passende Fortsetzung: Wie lange reicht das Kapital bei welcher Entnahme?

Den Zinseszinseffekt der Sparrate im Detail zeigt der Zinseszins-Rechner, die aktuelle Rentenlücke berechnet der Rentenlücken-Rechner. Wer einen Teil der Vorsorge über den Arbeitgeber laufen lässt, prüft Nettoaufwand und Hebel im bAV-Rechner.

Die Ergebnisse sind Orientierungswerte und ersetzen keine individuelle Finanzberatung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Laut Rechner: Zielkapital 750.000 €, 31,7 Jahre bis zur finanziellen Freiheit, 0 % Fortschritt (noch kein Vermögen), passives Monatseinkommen aktuell 0 €.

Berufseinsteiger ohne Vermögen, hohe Sparrate

Monatliche Ausgaben
2.500 €/Monat
Bereits vorhandenes Vermögen
0 €
Monatliche Sparrate
1.000 €/Monat
Erwartete Rendite
6 % p.a.

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Laut Rechner: Zielkapital 900.000 €, nur noch 16,7 Jahre bis zur finanziellen Freiheit, 27,8 % Fortschritt, passives Monatseinkommen bereits 833,33 €.

Fortgeschritten mit bestehendem Vermögen

Monatliche Ausgaben
3.000 €/Monat
Bereits vorhandenes Vermögen
250.000 €
Monatliche Sparrate
1.500 €/Monat
Erwartete Rendite
6 % p.a.

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Laut Rechner: Zielkapital 514.285,71 €, 48,8 Jahre bis zur finanziellen Freiheit, 3,9 % Fortschritt, passives Monatseinkommen 58,33 €.

Konservative Annahmen, niedrigere Ausgaben

Monatliche Ausgaben
1.500 €/Monat
Bereits vorhandenes Vermögen
20.000 €
Monatliche Sparrate
400 €/Monat
Erwartete Rendite
5 % p.a.

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

SparzielbetragSparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.Notgroschen-RechnerEmpfohlene Notgroschen-Höhe berechnen, Reichweite prüfen und Aufbau planen – mit Lebenssituation, Fortschrittsbalken und Aufbauplan.Realzins-RechnerTatsächliche Rendite nach Inflation berechnen: Realzins nach Fisher-Formel, reales Endkapital in Kaufkraft, Jahrestabelle und Liniendiagramm. Optional mit Abgeltungsteuer.RenteneintrittsrechnerRenteneintrittsalter nach Geburtsjahr berechnen: Regelaltersgrenze (SGB VI § 235), Jahr des Rentenbeginns, abschlagsfreie Rente nach 45 Jahren und Abschlag bei frühem Beginn.BU-RechnerBU-Rechner: Wie viel Berufsunfähigkeitsrente brauche ich? Versorgungslücke aus Nettoeinkommen, EM-Rente und Absicherungsziel berechnen – Fixkosten-Check und Ziel-Tabelle.Risikolebensversicherung-RechnerBenötigte Versicherungssumme für die Risikolebensversicherung berechnen: Einkommensbedarf plus Schulden minus Vermögen, mit Faustregel und Prämienorientierung.Lebensversicherung-RechnerKapitallebensversicherung berechnen: Ablaufleistung, Kosten, Garantiezins und Rendite ermitteln — mit Prognose, Kostenquote und Vergleich zur Fondsanlage.KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsselt

Weiternutzung

Grafiken weiterverwenden

Diese Grafik darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Formel: Zielkapital gleich 1200 mal Monatsausgaben geteilt durch Entnahmerate; passives Einkommen gleich Vermögen mal Entnahmerate geteilt durch 1200.

    Formel: Zielkapital und passives Einkommen (4-Prozent-Regel)

    760 × 511 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/altersvorsorge/finanzielle-freiheit-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/finanzielle-freiheit-rechner-zielkapital-formel.svg"
           alt="Formel: Zielkapital gleich 1200 mal Monatsausgaben geteilt durch Entnahmerate; passives Einkommen gleich Vermögen mal Entnahmerate geteilt durch 1200."
           width="760" height="511">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/altersvorsorge/finanzielle-freiheit-rechner">Formel: Zielkapital und passives Einkommen (4-Prozent-Regel) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/altersvorsorge/finanzielle-freiheit-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: William Bengen (1994); Trinity Study (AAII Journal, 1998/2011); Deutsche Bundesbank

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Altersvorsorge
Formeln basieren auf
4-Prozent-Regel nach Bengen (1994) und Trinity Study (1998); reale Verzinsung nach Fisher-Gleichung
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitätsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Finanzielle Freiheit. Abgerufen von https://rechner-portal.de/finanzen/altersvorsorge/finanzielle-freiheit-rechner

Harvard-Format

Rechner-Portal, 2026. Finanzielle Freiheit. Available at: https://rechner-portal.de/finanzen/altersvorsorge/finanzielle-freiheit-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.