Zum Hauptinhalt springen

Anleihen-Rendite berechnen online berechnen und vergleichen

FinanzenStand Noch keine Bewertung
€
%
% p.a.
Jahre
Anzeige

Kurzantwort

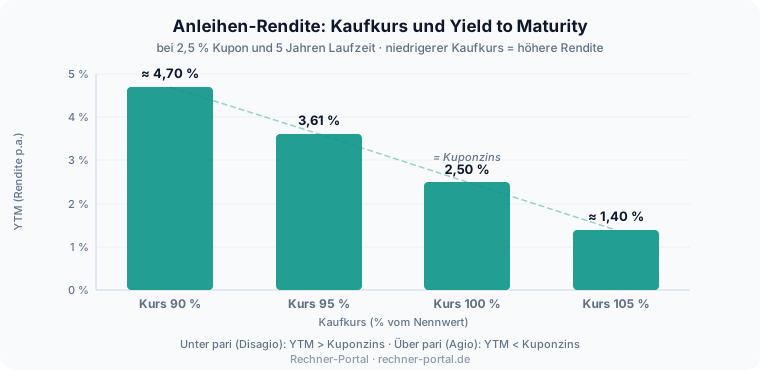
Kurzantwort: Die Rendite bis Fälligkeit (YTM) einer Anleihe hängt von Kaufkurs, Kuponzins und Restlaufzeit ab. Bei einem Kaufkurs unter 100 % (unter pari) liegt die YTM über dem Kuponzins, bei einem Kaufkurs über 100 % (über pari) darunter. Beispiel: 95 % Kaufkurs, 2,5 % Kupon und 5 Jahre Restlaufzeit ergeben 3,61 % YTM.

Rendite bis Fälligkeit (YTM), laufende Rendite

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Überblick

Anleihen-Rendite berechnen: YTM, laufende Rendite und Kursgewinn

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Aus Nennwert, Kaufkurs, Kuponzins und Restlaufzeit ermittelt der Anleihen-Rendite-Rechner die Rendite bis Fälligkeit (Yield to Maturity), die laufende Rendite, den jährlichen Kupon und den Kursgewinn oder -verlust bei Endfälligkeit. Im Standardbeispiel ergibt ein Nennwert von 100 Euro, ein Kaufkurs von 95 % (unter pari), ein Kuponzins von 2,5 % und eine Restlaufzeit von 5 Jahren eine Rendite bis Fälligkeit von 3,61 %, eine laufende Rendite von 2,63 %, einen jährlichen Kupon von 2,50 Euro und einen Gesamtertrag von 17,50 Euro.

Der Rechner richtet sich an Anlegerinnen und Anleger, die festverzinsliche Wertpapiere wie Bundesanleihen, Unternehmensanleihen oder Pfandbriefe vergleichen und einordnen wollen, ob der aktuelle Kaufkurs eine angemessene Rendite liefert.

Seit den EZB-Zinserhöhungen ab 2022 sind Anleihen als Portfoliobaustein wieder deutlich attraktiver geworden.

Die Rendite bis Fälligkeit unterscheidet sich von der laufenden Rendite, weil sie neben den Kuponzahlungen auch den Kursgewinn oder -verlust bei Rückzahlung zum Nennwert berücksichtigt. Renditen aktueller Bundeswertpapiere veröffentlicht die Deutsche Finanzagentur.

Ergebnisse ersetzen keine individuelle Anlageberatung. Anleihen-Rendite: Zusammenhang zwischen Kaufkurs und Rendite bis Fälligkeit
Eingaben

Anleihen-Rendite berechnen: Nennwert, Kaufkurs, Kuponzins und Restlaufzeit eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst vier Werte ein: den Nennwert der Anleihe in Euro (Standardwert 100 Euro), den Kaufkurs in Prozent des Nennwerts (unter 100 % bedeutet unter pari, über 100 % bedeutet über pari), den jährlichen Kuponzins in Prozent und die Restlaufzeit bis zur Endfälligkeit in Jahren. Bei einem Nennwert von 1.000 Euro und einem Kaufkurs von 100 % entspricht der Kaufpreis exakt dem Nennwert — ein Kauf zu pari, bei dem Rendite bis Fälligkeit und laufende Rendite übereinstimmen.

Typische Fehler: Kaufkurs in Euro statt in Prozent des Nennwerts eingeben, den Kuponzins mit der Rendite bis Fälligkeit verwechseln, Stückzinsen beim Kauf zwischen zwei Kuponterminen vergessen und die Restlaufzeit ab Emission statt ab dem heutigen Kaufzeitpunkt ansetzen.

Für belastbare Ergebnisse den Kaufkurs direkt aus dem aktuellen Kursblatt des Handelsplatzes entnehmen. Der Rechner unterstellt jährliche Kuponzahlung und ganzzahlige Restlaufzeiten; Stückzinsen für unterjährige Käufe sind nicht berücksichtigt.

Praxisfälle

Typische Anwendungsfälle: Anleihen-Rendite je Kaufkurs-Szenario

Sechs typische Szenarien zeigen, wie Kaufkurs, Kuponzins und Restlaufzeit die Rendite bis Fälligkeit verändern — nachgerechnet mit der Rechenfunktion oben.

  1. Anleihe unter pari kaufen: YTM über dem Kuponzins

    „Wie hoch ist die Rendite, wenn ich eine Anleihe unter dem Nennwert kaufe?“

    Eingabe
    Nennwert 100 €, Kaufkurs 95 %, Kuponzins 2,5 %, Restlaufzeit 5 Jahre
    Ergebnis
    Rendite bis Fälligkeit: 3,61 % (laufende Rendite 2,63 %, Kursgewinn 5,00 €)
  2. Anleihe zum Nennwert (pari) kaufen

    „Was ist die Rendite, wenn ich eine Anleihe zum Nennwert kaufe?“

    Eingabe
    Nennwert 1.000 €, Kaufkurs 100 %, Kuponzins 3,0 %, Restlaufzeit 10 Jahre
    Ergebnis
    Rendite bis Fälligkeit: 3,00 % (identisch mit laufender Rendite, kein Kursgewinn)
  3. Zerobond ohne Kupon berechnen

    „Wie berechnet man die Rendite einer Nullkuponanleihe (Zerobond)?“

    Eingabe
    Nennwert 100 €, Kaufkurs 85 %, Kuponzins 0 %, Restlaufzeit 10 Jahre
    Ergebnis
    Rendite bis Fälligkeit: 1,64 % (ausschließlich aus 15,00 € Kursgewinn)
  4. Anleihe über pari mit hohem Kupon

    „Was passiert mit der Rendite, wenn ich über dem Nennwert kaufe?“

    Eingabe
    Nennwert 100 €, Kaufkurs 105 %, Kuponzins 4,0 %, Restlaufzeit 7 Jahre
    Ergebnis
    Rendite bis Fälligkeit: 3,19 % (laufende Rendite 3,81 %, Kursverlust -5,00 €)
  5. 10-jährige Bundesanleihe nahe Marktniveau nachrechnen

    „Wie hoch ist die Rendite einer 10-jährigen Bundesanleihe?“

    Eingabe
    Nennwert 100 €, Kaufkurs 98 %, Kuponzins 3,4 %, Restlaufzeit 10 Jahre
    Ergebnis
    Rendite bis Fälligkeit: 3,64 % (nahe am Marktniveau vom 25.09.2026, rund 3,48 %)

    Referenztabelle: aktuelle Bundesanleihen-Rendite

  6. Hochzins-Anleihe (High Yield) mit erhöhtem Risiko

    „Wie hoch ist die Rendite einer Hochzins-Anleihe (High Yield Bond)?“

    Eingabe
    Nennwert 100 €, Kaufkurs 80 %, Kuponzins 7,0 %, Restlaufzeit 6 Jahre
    Ergebnis
    Rendite bis Fälligkeit: 11,84 % (laufende Rendite 8,75 %, Kursgewinn 20,00 €)

Berechnung

Rendite-Formel für Anleihen: YTM und laufende Rendite berechnet

Verstehe den Formelweg.

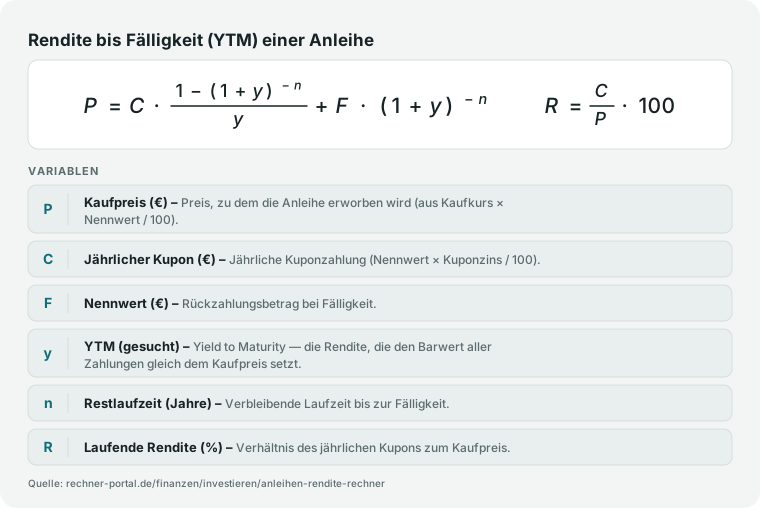
Die Rendite bis Fälligkeit (YTM) ist der interne Zinsfuß aller Zahlungsströme: jährliche Kupons plus Rückzahlung des Nennwerts bei Endfälligkeit, abzüglich des Kaufpreises. Die laufende Rendite ergibt sich einfacher als Kupon geteilt durch Kaufpreis mal 100.

Anleihen-Rendite: YTM-Formel mit Kupons, Nennwert und Kaufpreis Praxisbeispiel: Nennwert 100 Euro, Kaufkurs 95 %, Kuponzins 2,5 %, Restlaufzeit 5 Jahre. Kaufpreis: 95 Euro. Jährlicher Kupon: 2,50 Euro. Laufende Rendite: 2,50 / 95 × 100 = 2,63 %. Kursgewinn bei Endfälligkeit: 100 − 95 = 5 Euro.

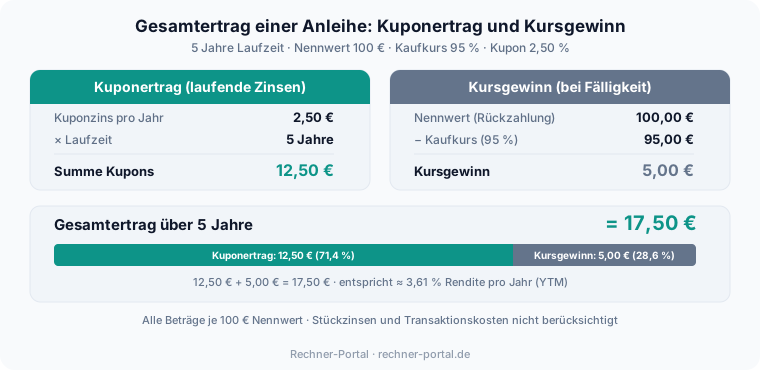
Gesamtertrag über 5 Jahre: 5 × 2,50 + 5 = 17,50 Euro. Die Rendite bis Fälligkeit von 3,61 % liegt über der laufenden Rendite, weil der Kursgewinn von 5 Euro bei Rückzahlung zum Nennwert eingerechnet wird.

Bei einem Kauf über pari kehrt sich der Effekt um: Kaufkurs 105 %, Kuponzins 4 %, 7 Jahre ergibt eine YTM von 3,19 % — niedriger als die laufende Rendite von 3,81 %, weil der Kursverlust von 5 Euro die Kuponerträge mindert.

Nachschlagen

Anleihenrendite nach Kaufkurs: YTM, laufende Rendite und Gesamtertrag

Wie verändert sich die Rendite einer Anleihe je nach Kaufkurs? Die Tabelle zeigt Rendite bis Fälligkeit (YTM), laufende Rendite, Kursgewinn/-verlust und Gesamtertrag für eine Anleihe mit 100 € Nennwert, 2,5 % Kuponzins und 5 Jahren Restlaufzeit — bei verschiedenen Kaufkursen von 80 % bis 115 %.

Anleihenrendite nach Kaufkurs (Nennwert 100 €, Kupon 2,5 %, Restlaufzeit 5 Jahre)
Kaufkurs (%)Kaufpreis (€)YTM (%)Laufende Rendite (%)Kursgewinn (€)Gesamtertrag (€)
80 %80,00 €7,43 %3,13 %20,00 €32,50 €
85 %85,00 €6,07 %2,94 %15,00 €27,50 €
90 %90,00 €4,80 %2,78 %10,00 €22,50 €
95 %95,00 €3,61 %2,63 %5,00 €17,50 €
100 %100,00 €2,50 %2,50 %0,00 €12,50 €
105 %105,00 €1,46 %2,38 %-5,00 €7,50 €
110 %110,00 €0,47 %2,27 %-10,00 €2,50 €
115 %115,00 €-0,46 %2,17 %-15,00 €-2,50 €

Alle Werte direkt aus der Rechenfunktion berechnet (Bisektionsverfahren für YTM). Annahmen: Nennwert 100 €, Kuponzins 2,5 %, Restlaufzeit 5 Jahre, jährliche Kuponzahlung. Kaufkurs unter 100 % = unter pari (Kursgewinn bei Fälligkeit), über 100 % = über pari (Kursverlust bei Fälligkeit). Stand 2026.

Aktuelle Rendite deutscher Bundesanleihen nach Restlaufzeit

Wie hoch ist die Rendite von Bundesanleihen gerade? Die Tabelle zeigt die Umlaufsrendite deutscher Bundeswertpapiere nach Restlaufzeit. Die Werte sind eine Momentaufnahme und keine Prognose — Anleihekurse und damit die Rendite bis Fälligkeit schwanken täglich mit dem Marktzins.

Rendite deutscher Bundeswertpapiere nach Restlaufzeit, Stand 25.09.2026
RestlaufzeitBundeswertpapierRendite (Umlaufsrendite)Quelle
2 JahreBundesschatzanweisungrund 3,22 %Deutsche Bundesbank
5 JahreBundesobligationrund 3,30 %Deutsche Bundesbank
10 JahreBundesanleiherund 3,48 %Deutsche Bundesbank
30 JahreBundesanleiherund 3,83 %Deutsche Bundesbank

Stand: 25.09.2026. Momentaufnahme der Umlaufsrendite börsennotierter Bundeswertpapiere, keine Prognose künftiger Zinsen. Quelle: Deutsche Bundesbank, Statistik „Umlaufsrenditen“ und tägliche Renditen der jeweils jüngsten Bundeswertpapiere. Wer eine dieser Renditen im Rechner oben nachbilden möchte, kann z. B. Nennwert 100 €, Kaufkurs 98 %, Kuponzins 3,4 % und Restlaufzeit 10 Jahre eintragen — das ergibt eine Rendite bis Fälligkeit von 3,64 % nahe am hier gezeigten Marktniveau.

Expertenmodus

Häufige Fragen zur Anleihen-Rendite

Spezielle Fragen geklärt. Tiefer verstehen.

Wie hoch ist die aktuelle Rendite von Bundesanleihen und Unternehmensanleihen?

Die Rendite deutscher Bundesanleihen richtet sich nach der Restlaufzeit und lag laut Deutscher Bundesbank Stand 25.

September 2026 bei rund 3,22 Prozent für 2 Jahre, 3,30 Prozent für 5 Jahre, 3,48 Prozent für 10 Jahre und 3,83 Prozent für 30 Jahre Laufzeit.

Wer diesen Marktkurs im Rechner oben nachbildet, etwa mit Nennwert 100 Euro, Kaufkurs 98 Prozent, Kuponzins 3,4 Prozent und 10 Jahren Restlaufzeit, erhält eine Rendite bis Fälligkeit von 3,64 Prozent — nahe am tagesaktuellen Marktniveau der 10-jährigen Bundesanleihe.

Unternehmensanleihen liegen je nach Bonität darüber: Investment-Grade-Papiere zahlen üblicherweise 0,5 bis 1,5 Prozentpunkte Aufschlag, Hochzins-Anleihen 3 bis 6 Prozentpunkte gegenüber der Bundesanleihe gleicher Laufzeit.

Prüfen Sie vor jedem Vergleich das Stichdatum der zitierten Rendite, denn Anleihekurse und damit die Rendite bis Fälligkeit schwanken täglich mit dem Marktzins.

Achtung: Die genannten Werte sind eine Momentaufnahme und keine Prognose — für eine verbindliche Einschätzung zählt ausschließlich der tagesaktuelle Kurs des jeweiligen Handelsplatzes.

Was ist die Rendite bis Fälligkeit (Yield to Maturity)?

Die Rendite bis Fälligkeit, englisch Yield to Maturity (YTM), ist die effektive Jahresrendite, die ein Anleger erzielt, wenn er eine Anleihe zum aktuellen Kurs kauft und bis zur Endfälligkeit hält.

Sie fasst drei Ertragsquellen in einer Kennzahl zusammen: die laufenden Kuponzahlungen, den Kursgewinn oder -verlust bei Rückzahlung zum Nennwert und den Zinseszins-Effekt aus der Wiederanlage der Kupons.

Beim Standardbeispiel mit Kaufkurs 95 Prozent, Kuponzins 2,5 Prozent und 5 Jahren Restlaufzeit ergibt sich eine YTM von 3,61 Prozent.

Ein häufiger Irrtum ist, die YTM mit dem Kuponzins gleichzusetzen: Der Kuponzins beschreibt nur die jährliche Zinszahlung bezogen auf den Nennwert, während die YTM zusätzlich den Kursgewinn von 5 Euro bei Fälligkeit einrechnet.

Rechnen Sie die YTM immer für Ihre tatsächliche Haltedauer nach, denn nur wer bis zur Endfälligkeit hält, realisiert exakt diesen Wert.

Wie unterscheiden sich laufende Rendite und Rendite bis Fälligkeit?

Die laufende Rendite, auch Current Yield genannt, setzt allein die jährliche Kuponzahlung ins Verhältnis zum tatsächlichen Kaufpreis. Im Rechner-Beispiel mit 2,50 Euro Kupon bei 95 Euro Kaufpreis ergibt das eine laufende Rendite von 2,63 Prozent.

Die Rendite bis Fälligkeit liegt mit 3,61 Prozent deutlich höher, weil sie zusätzlich den Kursgewinn von 5 Euro bei Fälligkeit und den Zinseszins-Effekt reinvestierter Kupons einrechnet.

Die Formel für die laufende Rendite lautet schlicht: Kupon geteilt durch Kaufpreis mal 100.

Bei einer Anleihe über pari kehrt sich der Abstand um: Kaufkurs 105 Prozent, Kuponzins 4 Prozent und 7 Jahre Restlaufzeit ergeben eine laufende Rendite von 3,81 Prozent, aber nur 3,19 Prozent YTM, weil der Kursverlust von 5 Euro die Kuponerträge mindert.

Nutzen Sie die laufende Rendite nur für einen schnellen Cashflow-Vergleich, für die eigentliche Anlageentscheidung zählt ausschließlich die YTM.

Was bedeutet unter pari und über pari bei Anleihen?

Eine Anleihe notiert unter pari, wenn ihr Kaufkurs unter 100 Prozent des Nennwerts liegt, und über pari, wenn er darüber liegt; bei exakt 100 Prozent spricht man von pari oder al pari.

Der Kaufkurs entscheidet, ob bei Fälligkeit ein Kursgewinn oder -verlust entsteht, denn zurückgezahlt wird stets der volle Nennwert.

Im Rechner-Beispiel liegt der Kaufkurs bei 95 Prozent: Der Kaufpreis beträgt 95 Euro bei 100 Euro Nennwert, sodass bei Endfälligkeit 5 Euro Kursgewinn entstehen.

Bei einem Kaufkurs von 105 Prozent läge die gleiche Anleihe über pari und der Anleger würde stattdessen 5 Euro Kursverlust hinnehmen.

Ob eine Anleihe unter oder über pari notiert, hängt vor allem davon ab, ob ihr Kuponzins unter oder über dem aktuellen Marktzins liegt.

Prüfen Sie bei einem sehr niedrigen Kurs unter 80 Prozent zusätzlich die Bonität, denn das kann auf erhöhtes Ausfallrisiko statt auf reine Zinsdifferenzen hindeuten.

Werden Anleihen immer zu 100 Prozent des Nennwerts zurückgezahlt?

Ja, bei einer regulären Anleihe ohne Ausfall zahlt der Emittent am Ende der Laufzeit stets den vollen Nennwert zurück, unabhängig davon, zu welchem Kurs die Anleihe zwischenzeitlich gehandelt wurde.

Der Kaufkurs bestimmt daher nur, ob der Anleger bei Fälligkeit einen Gewinn oder Verlust realisiert: Im Rechner-Beispiel mit 100 Euro Nennwert und 95 Euro Kaufpreis entsteht ein Kursgewinn von 5 Euro, weil 100 Euro zurückgezahlt werden.

Bei einem Kaufkurs von 110 Prozent, also 110 Euro Kaufpreis, entstehen dagegen 10 Euro Kursverlust, weil ebenfalls nur 100 Euro zurückfließen.

Eine wichtige Ausnahme gilt bei Zahlungsausfall des Emittenten: Gerät die Bonität ins Wanken, kann die Rückzahlung ganz oder teilweise ausfallen.

Prüfen Sie deshalb vor dem Kauf das Rating des Emittenten, denn nur bei Bundesanleihen und anderen erstklassigen Schuldnern gilt die Rückzahlung zu 100 Prozent des Nennwerts als praktisch sicher.

Was sind Bundesanleihen und Unternehmensanleihen?

Bundesanleihen sind festverzinsliche Wertpapiere der Bundesrepublik Deutschland mit Laufzeiten von meist 10 oder 30 Jahren und gelten dank AAA-Bonität als nahezu ausfallsicher; sie rentierten Stand 25.

September 2026 mit rund 3,48 Prozent für 10 Jahre und 3,83 Prozent für 30 Jahre. Kürzere Bundeswertpapiere wie Bundesschatzanweisungen laufen 2 Jahre, Bundesobligationen 5 Jahre.

Unternehmensanleihen, auch Corporate Bonds genannt, bieten dagegen einen Renditeaufschlag, den sogenannten Spread, gegenüber der Bundesanleihe gleicher Laufzeit: Investment-Grade-Anleihen liegen typisch 0,5 bis 1,5 Prozentpunkte darüber, Hochzins-Anleihen 3 bis 6 Prozentpunkte.

Dieser Aufschlag kompensiert das höhere Ausfallrisiko des Unternehmens gegenüber dem Staat. Stellen Sie im Rechner oben den Kuponzins entsprechend höher ein, um eine Unternehmensanleihe realistisch nachzubilden.

Vergleichen Sie vor dem Kauf immer die YTM beider Anleihetypen und nicht nur den Kuponzins, sonst bleibt der tatsächliche Renditeaufschlag verborgen.

Welche Risiken haben Anleihen und was bedeutet High Yield?

Anleihen gelten als konservativer als Aktien, sind aber keineswegs risikolos. Das Zinsänderungsrisiko wiegt am schwersten: Steigt der Marktzins um 1 Prozentpunkt, verliert eine Anleihe mit 10 Jahren Restlaufzeit rund 8 bis 9 Prozent an Kurswert.

Das Bonitätsrisiko beschreibt die Gefahr, dass der Emittent Zins- oder Tilgungszahlungen nicht leisten kann; Ratingagenturen stufen AAA bis BBB als Investment Grade ein, darunter als High Yield oder Junk-Anleihe.

High-Yield-Bonds zahlen zum Ausgleich einen deutlich höheren Kupon, historisch fallen dort aber auch 3 bis 5 Prozent der Emittenten pro Jahr aus.

Im Rechner-Beispiel mit Kaufkurs 80 Prozent, Kuponzins 7 Prozent und 6 Jahren Restlaufzeit ergibt sich eine YTM von 11,84 Prozent — die hohe Zahl spiegelt genau dieses Ausfallrisiko wider.

Prüfen Sie bei Hochzins-Anleihen deshalb immer das Emittentenrating, bevor Sie sich allein von der hohen YTM leiten lassen.

Wie wirken Zinsänderungen auf Anleihekurse?

Zwischen Marktzins und Anleihekurs besteht ein inverser Zusammenhang: Steigen die Zinsen, fallen die Kurse bestehender Anleihen, weil neu emittierte Papiere dann einen höheren Kupon bieten.

Gemessen wird diese Kurssensitivität über die Modified Duration: Eine Anleihe mit einer Modified Duration von 4,5 verliert bei einem Zinsanstieg von 1 Prozentpunkt etwa 4,5 Prozent an Kurswert.

Längere Restlaufzeiten und niedrigere Kupons erhöhen die Duration und damit das Kursrisiko; im Rechner-Beispiel mit 5 Jahren Restlaufzeit und 2,5 Prozent Kupon liegt die Duration bei rund 4,7 Jahren.

Wer die Anleihe bis zur Fälligkeit hält, realisiert zwischenzeitliche Kursschwankungen nicht und erhält die berechnete YTM von 3,61 Prozent unverändert.

Verkaufen Sie dagegen vor Fälligkeit bei gestiegenen Zinsen, müssen Sie mit einem Kursverlust gegenüber dem Kaufpreis rechnen — ein Risiko, das nur die Haltedauer bis zur Endfälligkeit vollständig ausschließt.

Was sind Stückzinsen, Clean Price und Dirty Price bei Anleihen?

Stückzinsen sind der anteilige Kupon, den der Käufer einer Anleihe dem Verkäufer für die Haltedauer seit dem letzten Kupontermin vergüten muss.

Der an der Börse notierte Kurs ist der Clean Price ohne Stückzinsen; der tatsächlich gezahlte Betrag, der Dirty Price, ergibt sich aus Clean Price plus Stückzinsen. Ein Beispiel: Zahlt eine Anleihe mit 2,5 Prozent Kupon auf 100 Euro Nennwert am 1.

Januar den Jahreskupon und kauft ein Anleger am 1. Juli, sind 6 von 12 Monaten verstrichen, sodass 1,25 Euro Stückzinsen anfallen. Bei einem Clean Price von 95 Prozent beträgt der Dirty Price dann 96,25 Euro.

Der Rechner oben kalkuliert auf Basis des Clean Price ohne Stückzinsen, was dem üblichen Börsenvergleich entspricht.

Rechnen Sie beim tatsächlichen Kauf die Stückzinsen zusätzlich ein, sonst unterschätzen Sie den wirklichen Einstiegspreis um mehrere Prozentpunkte des Nennwerts.

Wie werden Anleihen-Erträge in Deutschland besteuert?

In Deutschland unterliegen Anleihen-Erträge der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag, insgesamt 26,375 Prozent ohne Kirchensteuer.

Besteuert werden drei Ertragsarten: die laufenden Kuponzahlungen, der Kursgewinn bei Verkauf oder Fälligkeit und vereinnahmte Stückzinsen.

Im Rechner-Beispiel mit 5 Jahren Haltedauer erzielt der Anleger einen Gesamtertrag von 17,50 Euro, bestehend aus 12,50 Euro Kupons und 5 Euro Kursgewinn; darauf fallen rund 4,62 Euro Abgeltungsteuer an, sofern der Sparer-Pauschbetrag von 1.000 Euro pro Person bereits ausgeschöpft ist.

Verluste aus Anleihen lassen sich mit Gewinnen aus anderen Kapitalanlagen verrechnen, nicht jedoch mit Einkünften aus nichtselbständiger Arbeit.

Ein häufiger Fehler ist die Annahme, Bundesanleihen seien steuerfrei — das trifft nicht zu, auch Zinsen aus Staatsanleihen unterliegen der Abgeltungsteuer. Nutzen Sie den Sparer-Pauschbetrag gezielt aus, bevor Steuern auf Anleihe-Erträge anfallen.

Hinweise

Anleihen-Rendite steigern: Kaufkurs, Laufzeit und Kupon richtig einordnen

Schnelle Qualitätsprüfung für dein Ergebnis.

Drei Stellschrauben bestimmen die Rendite einer Anleihe. Erstens der Kaufkurs: Wer unter pari kauft, sichert sich neben dem Kupon einen Kursgewinn bei Endfälligkeit.

Im Standardbeispiel bringt ein Kaufkurs von 95 % zusätzlich 5 Euro Kursgewinn — die YTM steigt dadurch von 2,63 % (laufende Rendite) auf 3,61 %. Zweitens die Restlaufzeit: Je länger die Laufzeit, desto stärker wirken Zinsänderungen auf den Kurs.

Kurze Restlaufzeiten eignen sich für sicherheitsorientierte Anleger, lange für eine höhere Rendite bei größerer Schwankung. Drittens der Kuponzins: Höhere Kupons liefern laufende Erträge, niedrigere verlagern den Ertrag in den Kursgewinn.

Ein Zerobond (0 % Kupon) mit Kaufkurs 85 % und 10 Jahren Restlaufzeit erzielt 1,64 % YTM ausschließlich über den Kursgewinn von 15 Euro bei Rückzahlung zum Nennwert.

Zum Vergleich: Eine Anleihe zu pari (Kaufkurs 100 %) mit 3 % Kupon und 10 Jahren liefert exakt 3,00 % YTM — laufende Rendite und YTM stimmen überein, weil kein Kursgewinn entsteht. Aktuelle Renditen deutscher Bundeswertpapiere veröffentlicht die Deutsche Finanzagentur.

Hinweis: Ergebnisse ersetzen keine Anlageberatung. Kupon vs. Kursgewinn: Ertragsquellen einer Anleihe unter und über pari

Anwendung

Bundesanleihe oder Unternehmensanleihe: Rendite im Praxisvergleich

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Ein sicherheitsorientierter Anleger sucht eine planbare Rendite und prüft eine Bundesanleihe. Eingaben: Nennwert 1.000 Euro, Kaufkurs 100 % (pari), Kuponzins 3 %, Restlaufzeit 10 Jahre.

Ergebnis: Rendite bis Fälligkeit 3,00 %, laufende Rendite 3,00 %, jährlicher Kupon 30 Euro, Kursgewinn 0 Euro, Gesamtertrag 300 Euro.

Da der Kaufkurs bei pari liegt, stimmen YTM und laufende Rendite überein — es entsteht weder Kursgewinn noch Kursverlust bei Endfälligkeit. Vergleich mit einer Anleihe unter pari: Nennwert 100 Euro, Kaufkurs 95 %, Kuponzins 2,5 %, 5 Jahre.

YTM 3,61 %, Gesamtertrag 17,50 Euro. Die niedrigere Kuponstruktur wird durch den Kursgewinn von 5 Euro kompensiert und liefert eine höhere YTM als die Pari-Anleihe.

Nächster Schritt: Bonität des Emittenten prüfen und Renditeaufschlag gegenüber der risikolosen Bundesanleihe einordnen. Ergebnisse ersetzen keine Anlageberatung.

Fallstricke

Häufige Fehler bei der Berechnung der Anleihen-Rendite

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Kuponzins mit Rendite bis Fälligkeit gleichsetzen. Der Kuponzins ist der feste Nominalzins auf den Nennwert; die YTM berücksichtigt zusätzlich Kaufkurs und Restlaufzeit und weicht deshalb fast immer vom Kupon ab.

Fehler 2: Kaufkurs in Euro statt in Prozent des Nennwerts eingeben. Bei einem Nennwert von 1.000 Euro und einem Kaufpreis von 950 Euro gehört 95 % ins Feld, nicht 950. Fehler 3: Stückzinsen ignorieren.

Beim Kauf zwischen zwei Kuponterminen zahlt der Käufer dem Verkäufer anteilige Zinsen — dieser Betrag erhöht den tatsächlichen Einstiegspreis und senkt die effektive Rendite. Der Rechner bildet Stückzinsen nicht ab.

Fehler 4: Anleihen verschiedener Bonität allein über die YTM vergleichen. Eine Unternehmensanleihe mit 5 % YTM ist nicht automatisch besser als eine Bundesanleihe mit 3 % — der Renditeaufschlag (Spread) entschädigt für das höhere Ausfallrisiko.

Fehler 5: Kursrisiko bei vorzeitigem Verkauf übersehen. Die YTM gilt nur bei Halten bis Endfälligkeit; wer vorher verkauft, realisiert den aktuellen Marktpreis, der bei gestiegenen Zinsen unter dem Kaufkurs liegen kann.

Nächster Schritt

Anleihen-Rendite im Überblick: YTM als Vergleichsmaßstab

Die Kernaussage für die direkte Weiterentscheidung.

Rendite bis Fälligkeit, laufende Rendite, Kupon und Kursgewinn oder -verlust bei Endfälligkeit zeigt der Anleihen-Rendite-Rechner aus vier Eingaben.

Vergleiche die berechnete YTM immer mit der aktuellen Bundesanleihe-Rendite als risikolosem Referenzwert, um den Renditeaufschlag und damit das Bonitätsrisiko einzuordnen.

Die YTM unterstellt, dass alle Kupons zur selben Rendite reinvestiert werden — in der Praxis weicht die realisierte Rendite davon ab. Stückzinsen und Transaktionskosten schmälern das Ergebnis zusätzlich.

Hinweis: Ergebnisse ersetzen keine individuelle Anlageberatung. Weiterrechnen mit dem Dividenden-Rechner, dem ETF-Sparplan-Rechner oder dem CAGR-Rechner.
Vertiefung

Beispielrechnungen: Anleihen-Rendite unter, über und zu pari

Step-by-Step Walkthroughs. Realistische Szenarien.

Praxisbeispiel

Standardanleihe unter pari mit 2,5 % Kupon

Nennwert
100 €
Kaufkurs
95 %
Kuponzins
2,5 %
Restlaufzeit
5 Jahre

Ergebnis: Rendite bis Fälligkeit (YTM): 3,61 %; Laufende Rendite: 2,63 %; Jährlicher Kupon: 2,50 €; Kaufpreis: 95,00 €; Kursgewinn: 5,00 €; Gesamtertrag: 17,50 €

Eine Anleihe mit 2,5 % Kupon, die zu 95 % des Nennwerts gekauft wird, liefert eine Rendite bis Fälligkeit von 3,61 % – deutlich mehr als der reine Kuponzins, weil der Kursgewinn von 5 € bei Rückzahlung zum Nennwert eingerechnet wird.

Beispiel 1 · Einfach · YTM: 3,61 %; Laufende Rendite: 2,63 %; Kaufpreis: 95,00 €; Kursgewinn: 5,00 €; Gesamtertrag: 17,50 €

Standardanleihe unter pari

Nennwert
100 €
Kaufkurs
95 %
Kuponzins
2,5 %
Restlaufzeit
5 Jahre

Beispiel 2 · Mittel · YTM: 3,00 %; Laufende Rendite: 3,00 %; Kaufpreis: 1.000,00 €; Kursgewinn: 0,00 €; Gesamtertrag: 300,00 €

Kauf zum Nennwert (pari)

Nennwert
1.000 €
Kaufkurs
100 %
Kuponzins
3,0 %
Restlaufzeit
10 Jahre

Beispiel 3 · Komplex · YTM: 1,64 %; Laufende Rendite: 0,00 %; Kaufpreis: 85,00 €; Kursgewinn: 15,00 €; Gesamtertrag: 15,00 €

Zerobond (Nullkuponanleihe)

Nennwert
100 €
Kaufkurs
85 %
Kuponzins
0 %
Restlaufzeit
10 Jahre

Beispiel 4 · Komplex · YTM: 3,19 %; Laufende Rendite: 3,81 %; Kaufpreis: 105,00 €; Kursgewinn: -5,00 €; Gesamtertrag: 23,00 €

Anleihe über pari mit hohem Kupon

Nennwert
100 €
Kaufkurs
105 %
Kuponzins
4,0 %
Restlaufzeit
7 Jahre

Beispiel 5 · Komplex · YTM: 3,64 %; Laufende Rendite: 3,47 %; Kaufpreis: 98,00 €; Kursgewinn: 2,00 €; Gesamtertrag: 36,00 €

10-jährige Bundesanleihe nahe Marktniveau

Nennwert
100 €
Kaufkurs
98 %
Kuponzins
3,4 %
Restlaufzeit
10 Jahre

Beispiel 6 · Komplex · YTM: 11,84 %; Laufende Rendite: 8,75 %; Kaufpreis: 80,00 €; Kursgewinn: 20,00 €; Gesamtertrag: 62,00 €

Hochzins-Anleihe (High Yield) mit erhöhtem Risiko

Nennwert
100 €
Kaufkurs
80 %
Kuponzins
7,0 %
Restlaufzeit
6 Jahre

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.RentenlückeRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.Tagesgeld- und Festgeld-RechnerTagesgeld und Festgeld nach Zinssatz, Laufzeit, Zinsgutschrift und Steuern vergleichen und den echten Nettoertrag sauber berechnen.Kaufkraft- und InflationsrechnerKaufkraft- und Inflationsrechner: Kaufkraftverlust eines Betrags über einen Zeitraum berechnen oder aus zwei Preisen zu unterschiedlichen Zeitpunkten die implizite Inflationsrate ableiten.TVöD-RechnerTVöD-Gehalt 2025 berechnen: Bruttogehalt nach Entgeltgruppe und Erfahrungsstufe für TVöD-VKA und TVöD-Bund nachschlagen – West-Tabelle ab 01.03.2025, mit Netto-Schätzung.Lot Size RechnerForex-Positionsgröße berechnen: Lots, Einheiten und Pip-Wert aus Kontogröße, Risiko und Stop-Loss für Standard-, Mini- und Micro-Lots ermitteln.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Anleihen-Rendite: Kaufkurs und YTM bei 2,5 % Kupon und 5 Jahren Laufzeit

    Anleihen-Rendite: Kaufkurs und YTM

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/anleihen-rendite-rechner">
      <img src="https://rechner-portal.de/images/finanzen/anleihen-rendite-kurs-rendite.svg"
           alt="Anleihen-Rendite: Kaufkurs und YTM bei 2,5 % Kupon und 5 Jahren Laufzeit"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/anleihen-rendite-rechner">Anleihen-Rendite: Kaufkurs und YTM auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/anleihen-rendite-rechner
  • Gesamtertrag einer Anleihe: Kuponertrag und Kursgewinn (5 Jahre, 100 € Nennwert)

    Gesamtertrag einer Anleihe: Kuponertrag und Kursgewinn

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/anleihen-rendite-rechner">
      <img src="https://rechner-portal.de/images/finanzen/anleihen-rendite-kupon-kursgewinn.svg"
           alt="Gesamtertrag einer Anleihe: Kuponertrag und Kursgewinn (5 Jahre, 100 € Nennwert)"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/anleihen-rendite-rechner">Gesamtertrag einer Anleihe: Kuponertrag und Kursgewinn auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/anleihen-rendite-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Ergebnisse dienen der Einordnung und ersetzen keine individuelle Anlageberatung. Stückzinsen und Transaktionskosten sind nicht berücksichtigt.
Quelle: Deutsche Bundesbank, Bundesministerium der Finanzen (BMF), BaFin

Stand: 2026-09-26

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
26. September 2026
Fachbereich
Finanzen / Investieren
Formeln basieren auf
Rendite bis Fälligkeit (Yield to Maturity) als interner Zinsfuß aller Zahlungsströme, ermittelt per Bisektionsverfahren auf Basis jährlicher Kuponzahlung und ganzzahliger Restlaufzeit — Standardmethode der Anleihenbewertung (Barwert künftiger Kupons plus abgezinste Rückzahlung zum Nennwert).
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitätsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Anleihen-Rendite berechnen. Abgerufen von https://rechner-portal.de/finanzen/investieren/anleihen-rendite-rechner

Harvard-Format

Rechner-Portal, 2026. Anleihen-Rendite berechnen. Available at: https://rechner-portal.de/finanzen/investieren/anleihen-rendite-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.