Zum Hauptinhalt springen

Aktienrechner 2026: Gewinn nach Steuern und Gebühren berechnen

FinanzenStand Noch keine Bewertung
€
€
€
€
Jahre
Kirchensteuer
Sparerpauschbetrag
Anzeige

Kurzantwort

Aktienrechner: Gib Kaufkurs, Verkaufskurs, Stückzahl, Gebühren und Haltedauer ein und erhalte den Gewinn nach Abgeltungsteuer, Solidaritätszuschlag und Kirchensteuer. Mit Sparerpauschbetrag 1.000 € (Einzelperson) oder 2.000 € (Ehepaar).

Aktiengewinn nach Abgeltungsteuer, Solidaritätszuschlag

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Überblick

Was ist der Aktienrechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Was bleibt nach Steuern von meinem Aktiengewinn übrig? Der Aktienrechner berechnet aus Kaufkurs, Verkaufskurs, Stückzahl und Ordergebühren den Kursgewinn und zieht anschließend Abgeltungsteuer (25 %), Solidaritätszuschlag (5,5 % der Steuer) und gegebenenfalls Kirchensteuer (8 oder 9 %) ab — unter Berücksichtigung des Sparerpauschbetrags von 1.000 Euro (Einzelperson) bzw.

2.000 Euro (Ehepaar). Im Standardbeispiel ergeben 100 Aktien, Kaufkurs 50 Euro, Verkaufskurs 75 Euro und 20 Euro Gebühren einen Gewinn nach Steuern von 2.089,65 Euro bei einer Jahresrendite von 12,34 Prozent.

Der Rechner eignet sich für Anleger, die vor einem Aktienverkauf prüfen möchten, wie viel nach allen Abzügen tatsächlich übrig bleibt, oder die verschiedene Verkaufsszenarien vergleichen wollen.

Anders als der Kapitalertragsteuer-Rechner, der die Steuer auf einen bereits bekannten Ertragsbetrag berechnet, bildet der Aktienrechner die vollständige Kauf-Verkauf-Situation ab und liefert zusätzlich Gesamt- und Jahresrendite.

Ergebnisse ersetzen keine individuelle Anlage- oder Steuerberatung. Aktiengewinn nach Steuern: Vom Kursgewinn zum Nettoertrag
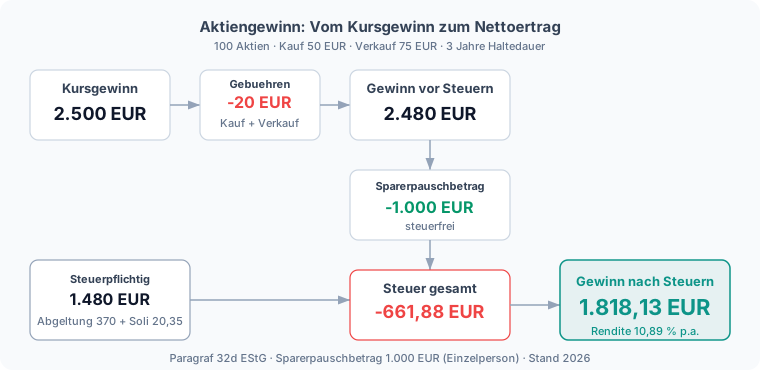
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst acht Werte ein: Kaufkurs je Aktie in Euro, Verkaufskurs je Aktie in Euro, Stückzahl der gehandelten Aktien, Kaufgebühren und Verkaufsgebühren der Order in Euro, Haltedauer in Jahren, den Kirchensteuersatz (keine, 8 Prozent oder 9 Prozent) und den Sparerpauschbetrag (kein Freistellungsauftrag, 1.000 Euro oder 2.000 Euro). Kaufgebühren umfassen alle Orderkosten beim Kauf (Provision, Börsenplatzentgelt), Verkaufsgebühren entsprechend beim Verkauf.

Typische Fehler: Kursgewinn und Kaufsumme verwechseln (nur der Gewinn wird besteuert, nicht der Erlös), den Sparerpauschbetrag mehrfach ansetzen, wenn er bereits bei einem anderen Depot ausgeschöpft ist, und die Haltedauer in Monaten statt Jahren eingeben. Für belastbare Ergebnisse den tatsächlichen Abrechnungskurs aus der Orderbestätigung verwenden, nicht den letzten Börsenkurs.

Praxisfälle

Aktienrechner: Typische Anwendungsfälle

Sieben nachgerechnete Szenarien zu den häufigsten Suchfragen rund um Aktiengewinn, Abgeltungsteuer und Sparerpauschbetrag.

  1. Aktienverkauf nach 3 Jahren mit Sparerpauschbetrag

    „Wie viel bleibt nach Steuern von 2.500 Euro Aktiengewinn?“

    Eingabe
    100 Aktien, Kaufkurs 50 €, Verkaufskurs 75 €, je 10 € Gebühren, 3 Jahre, kein Kirchensteuersatz, Sparerpauschbetrag 1.000 €.
    Ergebnis
    2.089,65 € nach Steuern, 12,34 % Rendite p.a.
  2. Kleiner Gewinn unter dem Freibetrag

    „Muss ich bei 80 Euro Aktiengewinn Steuern zahlen?“

    Eingabe
    10 Aktien, Kaufkurs 100 €, Verkaufskurs 108 €, keine Gebühren, 1 Jahr, Sparerpauschbetrag 1.000 €.
    Ergebnis
    80 € bleiben steuerfrei, da der Gewinn unter dem Sparerpauschbetrag liegt.
  3. Hoher Gewinn mit Kirchensteuer 9 %

    „Wie stark mindert Kirchensteuer den Aktiengewinn?“

    Eingabe
    200 Aktien, Kaufkurs 30 €, Verkaufskurs 90 €, je 15 € Gebühren, 5 Jahre, Kirchensteuer 9 %, Sparerpauschbetrag 1.000 €.
    Ergebnis
    8.898,94 € nach Steuern, effektiver Steuersatz 25,66 %.
  4. Verlust beim Aktienverkauf

    „Was passiert steuerlich bei einem Verlust aus Aktienverkauf?“

    Eingabe
    50 Aktien, Kaufkurs 80 €, Verkaufskurs 60 €, je 10 € Gebühren, 2 Jahre.
    Ergebnis
    -1.020 € Verlust, keine Steuer fällig, -13,69 % Rendite p.a.
  5. Ehepaar mit 2.000 Euro Freibetrag

    „Wie wirkt der Ehepaar-Freibetrag beim Aktienverkauf?“

    Eingabe
    100 Aktien, Kaufkurs 40 €, Verkaufskurs 65 €, je 5 € Gebühren, 4 Jahre, Kirchensteuer 8 %, Sparerpauschbetrag 2.000 €.
    Ergebnis
    2.353,68 € nach Steuern, effektiver Steuersatz nur 5,47 %.
  6. Aktiengewinn von 100.000 Euro versteuern

    „Wie viel Steuern zahle ich bei 100.000 Euro Aktiengewinn?“

    Eingabe
    200 Aktien, Kaufkurs 100 €, Verkaufskurs 600 €, keine Gebühren, 5 Jahre, Sparerpauschbetrag 1.000 €.
    Ergebnis
    73.888,75 € nach Steuern, effektiver Steuersatz 26,11 %.

    Kapitalertragsteuer-Rechner

  7. Kurzfristiger Trade ohne Ordergebühren

    „Lohnt sich ein Aktienverkauf schon nach 6 Monaten?“

    Eingabe
    50 Aktien, Kaufkurs 120 €, Verkaufskurs 138 €, keine Gebühren, 0,5 Jahre, Sparerpauschbetrag 1.000 €.
    Ergebnis
    900 € Gewinn bleiben steuerfrei (unter dem Freibetrag), 32,25 % Rendite p.a.

Berechnung

Aktien-Rendite berechnen: Kursgewinn, Steuer nach Paragraf 32d EStG und Rendite p.a.

Verstehe den Formelweg.

Die Berechnung folgt sechs Schritten. Schritt 1: Kaufsumme = Kaufkurs mal Stückzahl.

Schritt 2: Kursgewinn = (Verkaufskurs minus Kaufkurs) mal Stückzahl. Schritt 3: Gewinn vor Steuern = Kursgewinn minus Kaufgebühren minus Verkaufsgebühren.

Schritt 4: Steuerpflichtiger Gewinn = Gewinn vor Steuern minus Sparerpauschbetrag (mindestens 0). Schritt 5: Abgeltungsteuer. Ohne Kirchensteuer: Steuer = steuerpflichtiger Gewinn mal 0,25.

Mit Kirchensteuer: Steuer = steuerpflichtiger Gewinn geteilt durch (4 + k), wobei k der Kirchensteuersatz als Dezimalzahl ist. Solidaritätszuschlag = Abgeltungsteuer mal 0,055. Kirchensteuer = Abgeltungsteuer mal k.

Schritt 6: Gewinn nach Steuern = Gewinn vor Steuern minus Gesamtsteuer. Die Rendite p.a. folgt der CAGR-Formel: ((Kaufsumme + Gewinn nach Steuern) geteilt durch Kaufsumme) hoch (1 geteilt durch Haltedauer) minus 1.

Nachschlagen

Abgeltungsteuer auf Aktiengewinne 2026: Steuersätze im Überblick

Kursgewinne aus dem Verkauf von Aktien unterliegen der Abgeltungsteuer von 25 %. Der Sparerpauschbetrag (1.000 € Ledige, 2.000 € Ehepaare) stellt Erträge bis zu diesem Betrag steuerfrei. Bei Kirchensteuerpflicht ermäßigt sich die Abgeltungsteuer nach der Formel: Steuer = steuerpflichtiger Gewinn / (4 + k), wobei k der Kirchensteuersatz als Dezimalzahl ist.

Steuersätze für Kursgewinne aus Aktienverkäufen nach Paragraf 32d EStG mit Sparerpauschbetrag, Soli und Kirchensteuer
SzenarioSteuerpflichtiger GewinnAbgeltungsteuerSoli (5,5 %)KiStGesamtsteuerEffektivsatz
1.000 € Gewinn, kein Freibetrag, keine KiSt1.000 €250,00 €13,75 €0 €263,75 €26,38 %
1.000 € Gewinn, 1.000 € Freibetrag0 €0 €0 €0 €0 €0 %
2.500 € Gewinn, 1.000 € Freibetrag, keine KiSt1.500 €375,00 €20,63 €0 €395,63 €15,83 %
5.000 € Gewinn, 1.000 € Freibetrag, keine KiSt4.000 €1.000,00 €55,00 €0 €1.055,00 €21,10 %
5.000 € Gewinn, kein Freibetrag, 8 % KiSt5.000 €1.225,49 €67,40 €98,04 €1.390,93 €27,82 %
5.000 € Gewinn, kein Freibetrag, 9 % KiSt5.000 €1.222,49 €67,24 €110,02 €1.399,75 €27,99 %
10.000 € Gewinn, 2.000 € Freibetrag (Ehepaar), keine KiSt8.000 €2.000,00 €110,00 €0 €2.110,00 €21,10 %
500 € Gewinn, 1.000 € Freibetrag0 €0 €0 €0 €0 €0 %

Quelle: Paragraf 32d EStG (Abgeltungsteuer), Paragraf 20 Abs. 9 EStG (Sparerpauschbetrag), Paragraf 3 SolZG (Solidaritätszuschlag). Gebühren mindern den steuerpflichtigen Gewinn. Verluste aus Aktienverkäufen sind nur mit Aktiengewinnen verrechenbar (Paragraf 20 Abs. 6 Satz 5 EStG). Alle Werte mit der Rechenfunktion dieses Rechners nachgerechnet, Stand: 2026.

Sparerpauschbetrag im Zeitverlauf und Bestandsschutz für Alt-Aktien

Der Sparerpauschbetrag wurde zum 1. Januar 2023 durch das Jahressteuergesetz 2022 deutlich angehoben. Für Aktien, die vor Einführung der Abgeltungsteuer gekauft wurden, gilt zusätzlich eine Bestandsschutzregelung.

Höhe des Sparerpauschbetrags seit 2009 und Sonderregel für vor 2009 gekaufte Aktien
Zeitraum bzw. FallSparerpauschbetrag EinzelpersonSparerpauschbetrag EhepaarRechtsgrundlage
2009 bis 2022801 €1.602 €Paragraf 20 Abs. 9 EStG (a. F.)
seit 1. Januar 20231.000 €2.000 €Paragraf 20 Abs. 9 EStG, Jahressteuergesetz 2022
Aktien gekauft vor dem 1. Januar 2009 (Alt-Bestand)kein Sparerpauschbetrag nötig - Verkaufsgewinn ist unbegrenzt steuerfreikein Sparerpauschbetrag nötig - Verkaufsgewinn ist unbegrenzt steuerfreiParagraf 52 Abs. 28 EStG (Bestandsschutz/Übergangsregelung)

Der Bestandsschutz für vor 2009 gekaufte Aktien gilt unabhängig von der weiteren Haltedauer nach 2009, entfällt aber bei Beteiligungen ab 1 % (dann greift Paragraf 17 EStG). Seit Einführung der Abgeltungsteuer am 1. Januar 2009 gibt es keine Spekulationsfrist mehr für später gekaufte Aktien - die Gewinne sind unabhängig von der Haltedauer steuerpflichtig. Für 2027 sieht der Referentenentwurf des Einkommensteuerreformgesetzes keine weitere Anhebung des Sparerpauschbetrags vor. Stand: 26.09.2026.

Ausblick

Sparerpauschbetrag und Abgeltungsteuer: Was ändert sich 2027?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Sparerpauschbetrag bleibt 2027 nach aktuellem Rechtsstand unverändert bei 1.000 Euro für Einzelpersonen und 2.000 Euro für Ehepaare - der Referentenentwurf des Einkommensteuerreformgesetzes 2027 sieht keine weitere Anhebung vor.
  • Der Abgeltungsteuersatz von 25 Prozent zuzüglich Solidaritätszuschlag gilt unbefristet weiter; eine gesetzlich beschlossene Änderung zum 1. Januar 2027 liegt Stand 26.09.2026 nicht vor.
  • Die Kirchensteuer-Ermäßigungsformel nach Paragraf 32d Abs. 1 Satz 3 bis 5 EStG (Teilung durch 4 + Kirchensteuersatz) bleibt ebenfalls unverändert in Kraft.

Stand: 26.09.2026 · Quelle: Referentenentwurf Einkommensteuerreformgesetz 2027 (BMF), eigene Recherche Stand 26.09.2026

Expertenmodus

Häufige Fragen zu Aktienrechner

Spezielle Fragen geklärt. Tiefer verstehen.

Wie wird der Gewinn aus einem Aktienverkauf in Deutschland versteuert?

Der Gewinn aus einem Aktienverkauf unterliegt der Abgeltungsteuer von 25 Prozent nach Paragraf 32d EStG, zuzüglich 5,5 Prozent Solidaritätszuschlag auf die Steuer und gegebenenfalls 8 oder 9 Prozent Kirchensteuer.

Besteuert wird ausschließlich der Kursgewinn, also Verkaufserlös minus Kaufpreis minus Ordergebühren, nicht der gesamte Veräußerungserlös. Ohne Kirchensteuer liegt die effektive Gesamtbelastung bei 26,375 Prozent.

Rechenbeispiel ohne Freibetrag: 100 Aktien, Kaufkurs 50 Euro, Verkaufskurs 75 Euro, keine Gebühren. Kursgewinn 2.500 Euro, Abgeltungsteuer 625 Euro, Solidaritätszuschlag 34,38 Euro, Gesamtsteuer 659,38 Euro, Gewinn nach Steuern 1.840,62 Euro.

Die depotführende Bank behält die Steuer automatisch beim Verkauf ein, sobald der Sparerpauschbetrag ausgeschöpft ist - eine gesonderte Steueranmeldung ist dafür nicht nötig.

Nur wenn kein Kapitalertragsteuerabzug erfolgt ist, etwa bei einem ausländischen Broker ohne deutsche Steuerabführung, muss der Gewinn in der Anlage KAP der Steuererklärung angegeben werden.

Ab welchem Aktiengewinn muss ich tatsächlich Abgeltungsteuer zahlen?

Abgeltungsteuer fällt erst an, sobald der Kursgewinn nach Abzug der Ordergebühren den Sparerpauschbetrag von 1.000 Euro (Einzelperson) oder 2.000 Euro (zusammen veranlagte Ehepaare) übersteigt - bis zu diesem Betrag bleiben Kapitalerträge komplett steuerfrei.

Voraussetzung ist ein bei der Bank hinterlegter Freistellungsauftrag, sonst zieht das Institut die Steuer trotz Freibetrag automatisch ab.

Rechenbeispiel: Kursgewinn 2.480 Euro nach Gebühren, Sparerpauschbetrag 1.000 Euro ausgeschöpft, nur 1.480 Euro sind steuerpflichtig.

Darauf entfallen 370 Euro Abgeltungsteuer und 20,35 Euro Solidaritätszuschlag, insgesamt 390,35 Euro Steuer, sodass 2.089,65 Euro netto verbleiben. Liegt der Gewinn dagegen bei genau 1.000 Euro oder darunter, beträgt die Steuer null Euro.

Der Freibetrag gilt für alle Kapitalerträge zusammen - Zinsen, Dividenden und Kursgewinne teilen sich denselben Topf, er kann aber auf mehrere Banken verteilt werden, solange die Summe 1.000 beziehungsweise 2.000 Euro insgesamt nicht übersteigt.

Sind Aktiengewinne nach 12 Monaten oder 10 Jahren Haltedauer steuerfrei?

Nein, seit Einführung der Abgeltungsteuer am 1. Januar 2009 gibt es für Aktien keine Spekulationsfrist mehr - Gewinne sind unabhängig von der Haltedauer steuerpflichtig, egal ob nach 12 Monaten, 1 Jahr oder 10 Jahren verkauft wird.

Diese verbreitete Annahme stammt noch aus der Rechtslage vor 2009, als private Veräußerungsgewinne nach einem Jahr Haltedauer steuerfrei waren. Eine Ausnahme gilt nur für Aktien, die vor dem 1.

Januar 2009 gekauft wurden: Diese Alt-Anteile genießen Bestandsschutz nach Paragraf 52 Abs. 28 EStG und bleiben beim Verkauf unabhängig von der weiteren Haltedauer steuerfrei.

Eine weitere Ausnahme betrifft Beteiligungen ab 1 Prozent am Unternehmen - hier greift statt der Abgeltungsteuer das Teileinkünfteverfahren nach Paragraf 17 EStG.

Für die große Mehrheit der Privatanleger mit nach 2009 gekauften Aktien gilt: Der Gewinn wird immer mit Abgeltungsteuer, Soli und gegebenenfalls Kirchensteuer belastet, sobald der Sparerpauschbetrag überschritten ist.

Wie kann ich die Abgeltungsteuer auf Aktien legal senken?

Vier legale Wege senken die Steuerlast auf Aktiengewinne spürbar.

Erstens den Sparerpauschbetrag von 1.000 Euro (2.000 Euro bei Ehepaaren) vollständig über einen Freistellungsauftrag bei der Bank ausschöpfen - das spart bei einem Gewinn von 2.500 Euro rund 264 Euro Steuern.

Zweitens Verluste aus anderen Aktienverkäufen mit Gewinnen verrechnen, da beide im selben Aktien-Verlusttopf der Bank landen.

Drittens die Günstigerprüfung beantragen, wenn der persönliche Einkommensteuersatz unter 25 Prozent liegt - das Finanzamt wendet dann automatisch den niedrigeren Satz an und erstattet die Differenz über die Steuererklärung.

Viertens bei voraussichtlich dauerhaft niedrigem Gesamteinkommen eine Nichtveranlagungsbescheinigung beim Finanzamt beantragen, die der Bank vorgelegt wird und den Steuerabzug komplett unterlässt.

Wichtig: Aktien vor dem Verkauf künstlich zu splitten oder auf mehrere Jahre zu verteilen, senkt die Steuer nur, wenn dadurch der jährliche Freibetrag mehrfach genutzt wird - die Steuersätze selbst ändern sich dadurch nicht.

Wird die Abgeltungsteuer beim Aktienverkauf automatisch von der Bank abgezogen?

Ja, die depotführende Bank behält Abgeltungsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer automatisch beim Verkauf ein und führt sie direkt ans Finanzamt ab, sobald der Kursgewinn den Sparerpauschbetrag übersteigt - eine gesonderte Steuererklärung ist dafür in der Regel nicht nötig.

Beispiel: Bei 1.480 Euro steuerpflichtigem Gewinn zieht die Bank sofort 390,35 Euro ein, sodass nur 2.089,65 Euro von ursprünglich 2.480 Euro Bruttogewinn ausgezahlt werden.

Nur bei einem im Ausland geführten Depot ohne deutschen Steuerabzug muss der Gewinn selbst in der Anlage KAP angegeben werden.

Die einbehaltene Abgeltungsteuer wird nicht zusätzlich mit der Einkommensteuer verrechnet, sie gilt für Kapitalerträge als abgeltend - daher der Name.

Wer einen niedrigeren persönlichen Steuersatz als 25 Prozent hat, kann die zu viel gezahlte Steuer über die Günstigerprüfung in der Steuererklärung zurückholen; ohne Antrag bleibt der automatische Abzug endgültig.

Was unterscheidet Abgeltungsteuer und Kapitalertragsteuer bei Aktien?

Kapitalertragsteuer ist der technische Oberbegriff für die Steuer, die Banken direkt an der Quelle einbehalten - Abgeltungsteuer bezeichnet den Steuersatz von 25 Prozent, mit dem private Kapitalerträge wie Aktiengewinne, Zinsen und Dividenden seit 2009 pauschal belastet werden.

Die Kapitalertragsteuer ist also das Erhebungsverfahren, die Abgeltungsteuer der materielle Steuersatz dahinter; beide Begriffe werden im Alltag oft synonym verwendet.

Für eine konkrete Kauf-Verkauf-Situation mit Kaufkurs, Verkaufskurs, Stückzahl und Ordergebühren liefert dieser Aktienrechner den Nettogewinn direkt, im Standardbeispiel 2.089,65 Euro nach Steuern bei 2.500 Euro Kursgewinn und 1.000 Euro Freibetrag.

Wer dagegen einen bereits feststehenden Kapitalertrag ohne Kauf-Verkauf-Details versteuern will, nutzt den Kapitalertragsteuer-Rechner, der denselben Steuersatz von 25 Prozent plus Soli und Kirchensteuer auf einen einzelnen Ertragsbetrag anwendet.

Beide Rechner verwenden identische Formeln nach Paragraf 32d EStG und unterscheiden sich nur in den Eingaben, nicht im Ergebnis pro Euro Gewinn.

Wie berechnet sich die Rendite einer Aktienanlage nach Steuern?

Die Gesamtrendite nach Steuern ergibt sich aus dem Gewinn nach Steuern geteilt durch die Kaufsumme, mal 100; die jährliche Rendite (Rendite p.a.) folgt der CAGR-Formel und berücksichtigt zusätzlich die Haltedauer: ((Kaufsumme plus Gewinn nach Steuern) geteilt durch Kaufsumme) hoch (1 geteilt durch Haltedauer in Jahren), minus 1, mal 100.

Rechenbeispiel: Kaufsumme 5.000 Euro (100 Aktien zu 50 Euro), Gewinn nach Steuern 2.089,65 Euro nach 3 Jahren Haltedauer. Gesamtrendite: 2.089,65 geteilt durch 5.000, mal 100, ergibt 41,79 Prozent.

Jahresrendite: ((7.089,65 geteilt durch 5.000) hoch (1 geteilt durch 3), minus 1), mal 100, ergibt 12,34 Prozent.

Die annualisierte Rendite eignet sich besser zum Vergleich unterschiedlich langer Anlagezeiträume als die Gesamtrendite, weil sie den Zinseszinseffekt herausrechnet.

Bei sehr kurzen Haltedauern unter einem Jahr fällt die Jahresrendite rechnerisch deutlich höher aus als die Gesamtrendite, weil der Effekt auf ein volles Jahr hochgerechnet wird.

Wie stark mindert die Kirchensteuer den Aktiengewinn nach Steuern?

Bei Kirchensteuerpflicht ermäßigt sich die Abgeltungsteuer nach Paragraf 32d Abs. 1 Satz 3 bis 5 EStG über die Formel: Abgeltungsteuer = steuerpflichtiger Gewinn geteilt durch (4 + k), wobei k der Kirchensteuersatz als Dezimalzahl ist (0,08 für Bayern und Baden-Württemberg, 0,09 für die übrigen Bundesländer).

Rechenbeispiel mit 9 Prozent Kirchensteuer und 1.000 Euro steuerpflichtigem Gewinn: Abgeltungsteuer = 1.000 geteilt durch 4,09 = 244,50 Euro (statt 250 Euro ohne Kirchensteuer), Solidaritätszuschlag 13,45 Euro, Kirchensteuer 22,01 Euro, Gesamtsteuer 279,96 Euro - effektiv 28 Prozent statt 26,375 Prozent ohne Kirchensteuer.

Die Mehrbelastung durch Kirchensteuer beträgt damit nur 16,21 Euro auf 1.000 Euro Gewinn, weil die Kirchensteuer die Bemessungsgrundlage der Abgeltungsteuer selbst verringert.

Mit 8 Prozent Kirchensteuer liegt die effektive Belastung bei rund 27,82 Prozent.

Die Kirchensteuerpflicht wird der Bank über das Kirchensteuerabzugsmerkmal automatisch gemeldet, sofern kein Sperrvermerk beim Bundeszentralamt für Steuern hinterlegt ist.

Kann ich Verluste aus Aktien mit Gewinnen oder anderen Einkünften verrechnen?

Verluste aus dem Verkauf von Aktien dürfen nach Paragraf 20 Abs. 6 Satz 5 EStG ausschließlich mit Gewinnen aus anderen Aktienverkäufen verrechnet werden - nicht mit Zinsen, Dividenden oder sonstigen Kapitalerträgen.

Jede depotführende Bank führt dafür einen eigenen Aktienverlusttopf, in dem offene Verluste automatisch mit künftigen Aktiengewinnen im selben Institut verrechnet werden.

Nicht ausgeglichene Verluste werden ohne zeitliche Begrenzung ins nächste Jahr vorgetragen. Für eine bankenübergreifende Verrechnung muss bis zum 15.

Dezember eine Verlustbescheinigung beim depotführenden Institut beantragt und anschließend in der Anlage KAP der Steuererklärung angegeben werden.

Seit 2020 gilt zusätzlich eine Verlustverrechnungsbeschränkung für Termingeschäfte von 20.000 Euro pro Jahr nach Paragraf 20 Abs. 6 Satz 5 EStG, die reine Aktienverkäufe aber nicht betrifft.

Dieser Aktienrechner bildet keine Verlustverrechnung mehrerer Transaktionen ab, weil er einzelne Kauf-Verkauf-Vorgänge isoliert berechnet - dafür eignet sich der Verlustverrechnung-Rechner.

Wie viel Steuern zahle ich bei einem hohen Aktiengewinn von 100.000 Euro?

Bei 100.000 Euro Kursgewinn und ausgeschöpftem Sparerpauschbetrag von 1.000 Euro beträgt die Abgeltungsteuer 24.750 Euro, der Solidaritätszuschlag 1.361,25 Euro, insgesamt 26.111,25 Euro Steuer - es verbleiben 73.888,75 Euro Gewinn nach Steuern, ein effektiver Steuersatz von 26,11 Prozent.

Der Freibetrag fällt bei so hohen Gewinnen kaum ins Gewicht, deshalb liegt der effektive Satz nur knapp unter dem Nominalsatz von 26,375 Prozent ohne Kirchensteuer.

Mit 9 Prozent Kirchensteuer steigt die Gesamtsteuer auf 27.715,16 Euro (effektiv 27,72 Prozent), mit 8 Prozent auf 27.540,45 Euro (effektiv 27,54 Prozent) - die Kirchensteuer-Ermäßigungsformel wirkt bei großen Beträgen also in ähnlicher prozentualer Größenordnung wie bei kleinen.

Wichtig: Anders als bei der Einkommensteuer gibt es bei der Abgeltungsteuer keine Steuerprogression - der Nominalsatz von 25 Prozent bleibt unabhängig von der Gewinnhöhe konstant, nur der Sparerpauschbetrag wirkt bei kleineren Gewinnen anteilig stärker.

Hinweise

Sparerpauschbetrag optimal nutzen

Schnelle Qualitätsprüfung für dein Ergebnis.

Wie nutze ich den Sparerpauschbetrag optimal? Der Sparerpauschbetrag von 1.000 Euro (2.000 Euro für Ehepaare) stellt Kapitalerträge bis zu diesem Betrag steuerfrei.

Bei einem Aktiengewinn von 2.500 Euro spart der volle Freibetrag rund 264 Euro Steuern. Praxistipp: Gewinne gezielt so realisieren, dass der Freibetrag jedes Jahr möglichst ausgeschöpft wird, statt große Gewinne in einem Jahr zu konzentrieren.

Wann den Verkauf verschieben? Bei kurzer Haltedauer wirken sich Ordergebühren stärker auf die Jahresrendite aus.

Im Standardbeispiel betragen 20 Euro Gebühren bei 5.000 Euro Kaufsumme nur 0,4 Prozent — bei einer Kaufsumme von 500 Euro wären es bereits 4 Prozent. Neobroker mit geringen oder keinen Ordergebühren senken diese Schwelle.

Abgrenzung zu ETFs: Bei Aktien-ETFs gilt die Teilfreistellung nach dem Investmentsteuergesetz — nur 70 Prozent des Gewinns sind steuerpflichtig. Dieser Rechner bildet keine Teilfreistellung ab; für ETFs den ETF-Sparplan-Rechner nutzen.

Hinweis: Ergebnisse ersetzen keine individuelle Anlage- oder Steuerberatung. Weiterrechnen mit dem Kapitalertragsteuer-Rechner für die reine Steuerberechnung oder dem CAGR-Rechner für die annualisierte Rendite. Sparerpauschbetrag: Freibetrag und effektiver Steuersatz bei steigendem Gewinn
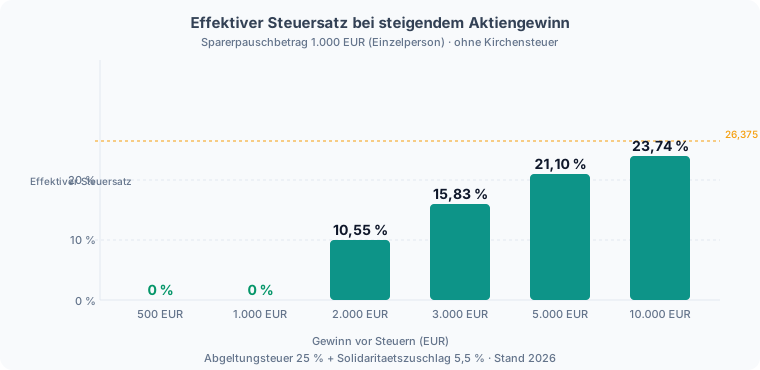
Anwendung

Aktienverkauf und Steuer: Beispielrechnungen

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Fall 1 — Langfristiger Blue-Chip-Kauf: Ein Anleger kauft 200 Aktien zu 40 Euro (8.000 Euro Kaufsumme, 10 Euro Ordergebühr) und verkauft nach 5 Jahren zu 65 Euro (10 Euro Verkaufsgebühr). Kein Kirchensteuer, 1.000 Euro Freibetrag.

Kursgewinn: 5.000 Euro. Gebühren: 20 Euro. Gewinn vor Steuern: 4.980 Euro. Steuerpflichtig: 3.980 Euro. Abgeltungsteuer: 995 Euro, Soli: 54,73 Euro, Gesamtsteuer: 1.049,73 Euro. Gewinn nach Steuern: 3.930,27 Euro.

Rendite: 8,32 Prozent p.a. Fall 2 — Kurzfristiger Trade mit Neobroker: 50 Aktien zu 120 Euro (6.000 Euro), Verkauf nach 6 Monaten zu 138 Euro, keine Gebühren, kein Kirchensteuer, 1.000 Euro Freibetrag. Kursgewinn: 900 Euro.

Unter dem Freibetrag — steuerfrei. Gesamtrendite: 15 Prozent, annualisiert: 32,25 Prozent. Bei längerer Haltedauer von 2 Jahren sinkt die Jahresrendite auf 7,24 Prozent.

Fallstricke

Häufige Fehler beim Versteuern von Aktiengewinnen

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Den gesamten Veräußerungserlöes als Gewinn behandeln. Besteuert wird nur die Differenz zwischen Verkaufs- und Kaufpreis abzüglich Transaktionskosten, nicht der Verkaufserlöes.

Bei 7.500 Euro Erlöes und 5.000 Euro Kaufsumme sind nur 2.500 Euro Gewinn steuerpflichtig. Fehler 2: Sparerpauschbetrag doppelt ansetzen. Der Freibetrag gilt für alle Kapitalerträge zusammen — Zinsen, Dividenden und Kursgewinne.

Wer den Freibetrag bereits mit Zinsen ausschöpft, zahlt auf den gesamten Aktiengewinn Steuern. Fehler 3: Kirchensteuer als zusätzliche Belastung addieren.

Die Kirchensteuer ermäßigt die Abgeltungsteuer über die Formel Steuer = Gewinn / (4 + k) — sie ist also teilweise in der niedrigeren Abgeltungsteuer aufgefangen. Fehler 4: Verlustverrechnung mit Dividenden versuchen.

Aktiengewinne und -verluste haben einen eigenen Verlusttopf nach Paragraf 20 Abs. 6 EStG und können nicht mit Zinsen oder Dividenden verrechnet werden. Fehler 5: Haltedauer zu kurz schätzen.

Die annualisierte Rendite reagiert stark auf die Haltedauer — ein Gewinn von 50 Prozent über 5 Jahre entspricht 8,45 Prozent p.a., über 10 Jahre nur 4,14 Prozent p.a.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Aktienrechner berechnet den Gewinn nach Abgeltungsteuer, Soli und Kirchensteuer aus Kaufkurs, Verkaufskurs, Stückzahl, Gebühren und Haltedauer.

Im Standardbeispiel (100 Aktien, Kauf 50 Euro, Verkauf 75 Euro, 3 Jahre, 1.000 Euro Freibetrag) bleiben 2.089,65 Euro Gewinn nach Steuern bei 12,34 Prozent Jahresrendite.

Der Sparerpauschbetrag senkt die effektive Steuerlast deutlich — bei Gewinnen unter 1.000 Euro fällt gar keine Steuer an. Hinweis: Ergebnisse ersetzen keine Anlage- oder Steuerberatung. Weiterrechnen mit dem Kapitalertragsteuer-Rechner oder dem Dividenden-Rechner.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Gewinn nach Steuern 80 €, Rendite 8 % p.a., Steuer 0 €

Kleiner Gewinn unter Freibetrag

Kaufkurs je Aktie
100
Verkaufskurs je Aktie
108
Stückzahl
10
Kaufgebühren (Order)
0

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Gewinn nach Steuern 8.898,94 €, Rendite 19,95 % p.a.

Hoher Gewinn mit Kirchensteuer 9 %

Kaufkurs je Aktie
30
Verkaufskurs je Aktie
90
Stückzahl
200
Kaufgebühren (Order)
15

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Gewinn nach Steuern -1.020 €, Rendite -13,69 % p.a., Steuer 0 €

Verlust: Verkauf unter Kaufkurs

Kaufkurs je Aktie
80
Verkaufskurs je Aktie
60
Stückzahl
50
Kaufgebühren (Order)
10

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Gewinn nach Steuern 2.353,68 €, Rendite 12,26 % p.a.

Ehepaar-Freibetrag 2.000 €

Kaufkurs je Aktie
40
Verkaufskurs je Aktie
65
Stückzahl
100
Kaufgebühren (Order)
5

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Gewinn nach Steuern 73.888,75 €, Rendite 36,24 % p.a.

Hoher Gewinn: 100.000 € Kursgewinn

Kaufkurs je Aktie
100
Verkaufskurs je Aktie
600
Stückzahl
200
Kaufgebühren (Order)
0

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Vorabpauschale-RechnerVorabpauschale für ETFs berechnen: Basisertrag, steuerpflichtiger Mindestbetrag und Steuerlast nach § 18 InvStG ermitteln – mit Basiszins 2,29 % für 2026.Verlustverrechnung-RechnerVerrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.RentenlückeRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Aktiengewinn-Abzugsweg – Aus 2.500 € Kursgewinn werden nach 20 € Gebühren, 1.000 € Sparerpauschbetrag und 26,375 % Abgeltungsteuer plus Soli ein Nettogewinn von 1.818,13 €

    Aktiengewinn nach Steuern: Vom Kursgewinn zum Nettoertrag

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/aktienrechner">
      <img src="https://rechner-portal.de/images/finanzen/aktienrechner-kursgewinn-netto.svg"
           alt="Infografik: Aktiengewinn-Abzugsweg – Aus 2.500 € Kursgewinn werden nach 20 € Gebühren, 1.000 € Sparerpauschbetrag und 26,375 % Abgeltungsteuer plus Soli ein Nettogewinn von 1.818,13 €"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/aktienrechner">Aktiengewinn nach Steuern: Vom Kursgewinn zum Nettoertrag auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/aktienrechner
  • Infografik: Effektiver Steuersatz sinkt mit dem Sparerpauschbetrag – bei 500 € Gewinn und 1.000 € Freibetrag beträgt er 0 %, bei 5.000 € Gewinn rund 21 %, bei 10.000 € rund 24 %

    Sparerpauschbetrag: Freibetrag und effektiver Steuersatz

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/aktienrechner">
      <img src="https://rechner-portal.de/images/finanzen/aktienrechner-freibetrag-effektivsatz.svg"
           alt="Infografik: Effektiver Steuersatz sinkt mit dem Sparerpauschbetrag – bei 500 € Gewinn und 1.000 € Freibetrag beträgt er 0 %, bei 5.000 € Gewinn rund 21 %, bei 10.000 € rund 24 %"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/aktienrechner">Sparerpauschbetrag: Freibetrag und effektiver Steuersatz auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/aktienrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dieser Rechner dient der Orientierung und ersetzt keine steuerliche Beratung. Die tatsächliche Steuerlast kann durch Verlustverrechnung, Freistellungsaufträge bei mehreren Banken oder Günstigerprüfung abweichen.

Quelle: Eigenberechnung nach § 32d EStG (Abgeltungsteuer), § 20 Abs. 9 EStG (Sparerpauschbetrag), § 4 SolZG (Solidaritätszuschlag), § 43a Abs. 2 EStG (Kirchensteuer-Abzug)

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Investieren
Formeln basieren auf
Abgeltungsteuer 25 % auf Kapitalerträge abzgl. Sparerpauschbetrag (§ 32d EStG), Solidaritätszuschlag 5,5 % (§ 4 SolZG), Kirchensteuer-Abzugsverfahren (§ 43a Abs. 2 EStG)
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitätsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Aktienrechner. Abgerufen von https://rechner-portal.de/finanzen/investieren/aktienrechner

Harvard-Format

Rechner-Portal, 2026. Aktienrechner. Available at: https://rechner-portal.de/finanzen/investieren/aktienrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.