Zum Hauptinhalt springen

Knock-out-Rechner: KO-Zertifikate berechnen (Hebel, Abstand, Szenario)

FinanzenStand Noch keine Bewertung
Typ
Bezugsverhältnis
Anzeige

Kurzantwort

Knock-out-Zertifikate (Turbo-Optionsscheine) bieten einen Hebeleffekt auf den Basiswert. Bei Erreichen der Knock-out-Schwelle verfällt das Zertifikat nahezu wertlos. Die Sensitivitätstabelle zeigt, wie sich der Zertifikatspreis bei verschiedenen Kursänderungen des Basiswerts verhielte. Dieser Rechner dient der Orientierung und ersetzt keine professionelle Anlageberatung.

Knock-out-Zertifikate 2026 berechnen: Inneren Wert, Hebel

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Überblick

Was ist der Knock-out-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Knock-out-Zertifikate (auch Turbos oder Turbo-Optionsscheine) sind Hebelprodukte, die den Kurs eines Basiswerts mit einem festen Hebel abbilden. Im Gegensatz zu klassischen Optionsscheinen enthalten sie keinen Zeitwert: Ihr Preis entspricht dem inneren Wert plus einem geringen Aufgeld für Finanzierungskosten.

Das zentrale Merkmal ist die Knock-out-Schwelle. Berührt oder durchbricht der Basiswert diese Schwelle, verfällt das Zertifikat sofort und nahezu wertlos (Restwert typischerweise 0,001 €).

Der Knock-out-Rechner berechnet den inneren Wert, den fairen Preis, den Hebel, den Abstand zur KO-Schwelle und eine Szenario-Rendite für einen frei wählbaren Zielkurs.

Long-KOs (Bull/Turbo Call) profitieren von steigenden, Short-KOs (Bear/Turbo Put) von fallenden Kursen.

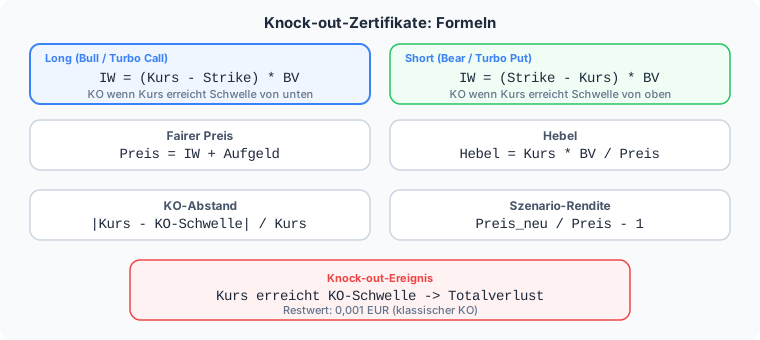
Die Sensitivitätstabelle zeigt, wie sich der Zertifikatspreis bei sieben verschiedenen Kursänderungen des Basiswerts (minus 10 bis plus 10 Prozent) entwickeln würde. Eine ausführliche Produktklassifizierung bietet der Deutsche Derivate Verband (DDV). Formel: Knock-out-Zertifikate (innerer Wert, Hebel, KO-Abstand)
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du wählst zunächst den Typ: Long für steigende, Short für fallende Kurse. Dann gibst du den aktuellen Kurs des Basiswerts, den Basispreis (Strike) und die Knock-out-Schwelle ein.

Bei klassischen KOs sind Basispreis und KO-Schwelle identisch; bei Stop-Loss-KOs liegt die Schwelle näher am Kurs als der Basispreis. Das Bezugsverhältnis wählst du aus 0,01 (typisch für Indizes), 0,1 (typisch für Aktien) oder 1.

Das Aufgeld ist optional und beträgt standardmäßig 0 €. Der Zielkurs bestimmt die Szenario-Berechnung.

Typische Fehler: Basispreis und KO-Schwelle verwechseln, das Bezugsverhältnis falsch wählen (0,01 statt 0,1 verzehnfacht die Stückzahl für denselben Betrag) oder den Zielkurs unterhalb der KO-Schwelle setzen, ohne zu bedenken, dass dies einen Totalverlust bedeutet.

Alle Werte müssen in Euro angegeben werden. Für Basiswerte in Fremdwährung (z. B. US-Aktien) den Kurs vorher umrechnen.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

Innerer Wert Long: IW = (Kurs - Basispreis) * Bezugsverhältnis. Innerer Wert Short: IW = (Basispreis - Kurs) * Bezugsverhältnis.

Ist der innere Wert negativ, wird er auf 0 gesetzt (Knock-out bereits eingetreten). Fairer Preis: Preis = IW + Aufgeld. Hebel: Hebel = Kurs * BV / Preis. KO-Abstand: |Kurs - KO-Schwelle| / Kurs * 100.

Beispiel Long: Aktie bei 100 €, Basispreis 90 €, BV 0,1, Aufgeld 0 €. IW = (100 - 90) * 0,1 = 1 €. Hebel = 100 * 0,1 / 1 = 10x. KO-Abstand = 10 / 100 = 10 %. Szenario: Zielkurs 110 € ergibt Preis_neu = (110 - 90) * 0,1 = 2 €.

Rendite = 2 / 1 - 1 = 100 %. Die Aktie steigt 10 %, das Zertifikat verdoppelt sich. Bei Zielkurs 85 € (unter KO-Schwelle 90) wäre das Zertifikat bereits ausgeknockt: Totalverlust.

Nachschlagen

Knock-out-Zertifikate: Beispielrechnungen nach Szenario

Schnell nachschlagen – ohne selbst zu rechnen.

Innerer Wert, Hebel und Rendite bei einer Kursbewegung des Basiswerts um 10 % zugunsten der Position (Long: +10 %, Short: −10 %) für typische Long- und Short-KO-Szenarien
TypBasiswert-Kurs (€)Strike (€)BVHebelInnerer Wert (€)Rendite bei 10 % Kursbewegung
Long100900,110x1,00+100 %
Long100800,15x2,00+50 %
Long100950,120x0,50+200 %
Short1001100,110x1,00+100 %
Short1001200,15x2,00+50 %
Long100990,1100x0,10+1.000 %

Vereinfachte Darstellung ohne Aufgeld und Spread; die Knock-out-Schwelle liegt hier auf dem Strike. BV = Bezugsverhältnis. Die Rendite zeigt die Veränderung des inneren Werts, wenn der Basiswert um 10 % steigt (Long) oder fällt (Short). Erreicht der Kurs die Knock-out-Schwelle, verfällt das Zertifikat; der Rechner geht dann von einem Totalverlust aus.

Expertenmodus

Häufige Fragen zu Knock-out-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was sind Knock-out-Zertifikate und wie funktionieren sie?

Knock-out-Zertifikate, auch Turbo-Optionsscheine, Turbos oder Mini Futures genannt, sind Hebelprodukte, die Kursbewegungen eines Basiswerts nahezu eins zu eins abbilden, multipliziert mit dem Bezugsverhältnis – anders als klassische Optionsscheine besitzen sie keinen Zeitwert.

Ihr entscheidendes Merkmal ist die Knock-out-Schwelle: Erreicht oder unterschreitet der Basiswert diese Schwelle bei einem Long-Zertifikat beziehungsweise überschreitet er sie bei einem Short-Zertifikat, verfällt das Zertifikat sofort auf einen symbolischen Restwert von 0,001 Euro.

Ein Long-KO auf eine Aktie bei 100 Euro mit Basispreis 90 Euro und Bezugsverhältnis 0,1 hat laut Rechner einen inneren Wert von 1 Euro; steigt die Aktie auf 110 Euro, verdoppelt sich der Zertifikatspreis auf 2 Euro, eine Rendite von 100 Prozent, während die Aktie selbst nur 10 Prozent gewonnen hat.

Trage deine eigenen Werte oben ein, um den Hebeleffekt für dein Szenario zu sehen. Dieser Text erklärt die Rechenlogik und ist keine Kauf- oder Anlageempfehlung.

Was ist der Unterschied zwischen Long- und Short-KO-Zertifikaten?

Ein Long-KO (Turbo Call) profitiert von steigenden Kursen: Der innere Wert ergibt sich aus (Kurs minus Basispreis) mal Bezugsverhältnis, die Knock-out-Schwelle liegt unterhalb des aktuellen Kurses.

Ein Short-KO (Turbo Put) profitiert von fallenden Kursen: Der innere Wert ist (Basispreis minus Kurs) mal Bezugsverhältnis, die Schwelle liegt oberhalb des aktuellen Kurses.

Bei identischen Eingabewerten (Kurs 100 Euro, Strike und Schwelle 110 Euro, Bezugsverhältnis 0,1) liefert der Rechner für den Short bei einem Zielkurs von 90 Euro einen neuen Preis von 2 Euro und damit ebenfalls 100 Prozent Szenario-Rendite, exakt spiegelbildlich zum Long-Beispiel bei steigenden Kursen.

Wähle im Rechner oben einfach den passenden Typ, alle übrigen Formeln bleiben strukturell gleich, nur mit vertauschten Vorzeichen. Je näher die Schwelle am aktuellen Kurs liegt, desto höher Hebel und Risiko bei beiden Typen gleichermaßen.

Wie wird der Hebel bei einem KO-Zertifikat berechnet?

Der Hebel ergibt sich aus Kurs des Basiswerts mal Bezugsverhältnis, geteilt durch den fairen Preis des Zertifikats, und zeigt näherungsweise, um wie viel Prozent sich der Zertifikatspreis bei einer Kursänderung von einem Prozent im Basiswert bewegt.

Im Standardbeispiel (Kurs 100 Euro, Basispreis 90 Euro, Bezugsverhältnis 0,1, Preis 1 Euro) ergibt sich ein Hebel von 10.

Je kleiner das Bezugsverhältnis, desto kleiner der Zertifikatspreis und damit tendenziell höher der Hebel: Mit Bezugsverhältnis 0,01 statt 0,1 bei Basispreis und Schwelle 95 Euro und Kurs 100 Euro liefert der Rechner einen Hebel von 20 statt 10.

Der Hebel ist keine feste Größe, sondern verändert sich mit jeder Kursbewegung, weil der Zertifikatspreis im Nenner steht – rückt der Kurs näher an die Knock-out-Schwelle, steigt der Hebel überproportional an.

Nutze die Sensitivitätstabelle im Rechner, um den Hebeleffekt über mehrere Kursszenarien hinweg zu beobachten, statt dich allein auf den aktuellen Hebelwert zu verlassen.

Was passiert beim Knock-out-Ereignis und zeigt der Rechner den Restwert korrekt?

Berührt oder durchbricht der Basiswert die Knock-out-Schwelle, wird das Zertifikat vom Emittenten automatisch fällig gestellt, meist innerhalb weniger Bankarbeitstage abgerechnet.

Dieser Rechner setzt den Preis beim Knock-out-Ereignis immer vereinfachend auf den symbolischen Restwert von 0,001 Euro, unabhängig davon, ob die Knock-out-Schwelle exakt dem Basispreis entspricht oder leicht darüber beziehungsweise darunter liegt.

In der Praxis zahlen manche Emittenten bei einer Schwelle, die vom Basispreis abweicht (sogenannte Stop-Loss-Struktur), noch einen kleinen, vom genauen Handelsverlauf abhängigen Restbetrag über 0,001 Euro hinaus – diese Feinheit bildet der vereinfachte Rechner nicht ab.

Das Knock-out-Ereignis kann während der gesamten Handelszeit des Basiswerts eintreten, auch außerhalb der Handelszeiten des Zertifikats selbst, wodurch Kurslücken (Gaps) über Nacht den Knock-out auslösen können, ohne dass eine Reaktion möglich ist.

Der im Rechner ausgewiesene KO-Abstand bleibt deshalb der wichtigste Frühindikator für dieses Risiko.

Was ist das Bezugsverhältnis und welche Werte sind üblich?

Das Bezugsverhältnis gibt an, wie viele Einheiten des Basiswerts ein einzelnes Zertifikat abbildet; die drei gängigsten Werte im Rechner sind 0,01, 0,1 und 1.

Bei Aktien ist 0,1 am häufigsten, bei Indizes mit hohem Punktestand wie dem DAX wird oft 0,01 verwendet, damit der Zertifikatspreis in einem handlichen Eurobereich bleibt.

Die Formel für den inneren Wert multipliziert in jedem Fall mit dem Bezugsverhältnis: Bei einem Kurs von 100 Euro, Strike 90 Euro und Bezugsverhältnis 0,1 beträgt der innere Wert laut Rechner 1 Euro, bei Bezugsverhältnis 0,01 wären es nur 0,10 Euro bei identischer prozentualer Kursbewegung.

Vergleiche nie den reinen Zertifikatspreis zweier Emittenten ohne das Bezugsverhältnis zu berücksichtigen, denn ein niedrigerer Preis bei kleinerem Bezugsverhältnis bedeutet nicht automatisch ein günstigeres Produkt.

Trage das passende Bezugsverhältnis deines konkreten Zertifikats aus dem Emittenten-Datenblatt oben ein.

Wie berechnet der Rechner die Szenario-Rendite und die Sensitivitätstabelle?

Für den eingegebenen Zielkurs berechnet der Rechner den neuen Zertifikatspreis nach derselben Formel wie den aktuellen Preis und setzt ihn ins Verhältnis zum heutigen fairen Preis, um die Szenario-Rendite in Prozent zu ermitteln.

Liegt der Zielkurs auf der falschen Seite der Knock-out-Schwelle, zeigt der Rechner einen Totalverlust mit Restwert 0,001 Euro an.

Zusätzlich bildet die Sensitivitätstabelle sieben feste Kursänderungen ab (minus 10, minus 5, minus 2, 0, plus 2, plus 5, plus 10 Prozent) und zeigt für jede davon den resultierenden Zertifikatspreis und die Rendite.

Im Standardbeispiel verdoppelt sich der Long-KO-Preis bei plus 10 Prozent Kursanstieg (Rendite plus 100 Prozent), während er bei minus 10 Prozent durch den Knock-out den gesamten Einsatz verliert (Rendite minus 100 Prozent) – ein deutlich asymmetrisches Risiko-Rendite-Profil im Vergleich zur Direktanlage.

Nutze die Tabelle, um dein Szenario nicht nur für einen, sondern für mehrere mögliche Kursverläufe gleichzeitig einzuschätzen.

Was ist das Aufgeld und wie wirkt es sich auf den fairen Preis aus?

Das Aufgeld ist die Differenz zwischen dem tatsächlichen Börsenpreis eines KO-Zertifikats und seinem reinen inneren Wert; es deckt die Finanzierungskosten des Emittenten und dessen Spread ab und wird im Rechner einfach zum inneren Wert addiert.

Bei innerem Wert 1 Euro und einem Aufgeld von 0,15 Euro ergibt sich laut Rechner ein fairer Preis von 1,15 Euro, wodurch der Hebel von 10 auf 8,7 sinkt, weil derselbe Kursgewinn jetzt auf eine höhere Preisbasis bezogen wird.

Die Szenario-Rendite verändert sich dadurch ebenfalls: Bei gleichem Zielkurs wie im Beispiel ohne Aufgeld sinkt die Rendite von 100 auf rund 86,96 Prozent.

Das Aufgeld verändert sich täglich und wird meist zum Börsenschluss angepasst, insbesondere bei Veränderungen des Zinsniveaus.

Lies das aktuelle Aufgeld aus dem Datenblatt deines konkreten Emittenten ab und trage es ein, wenn du den realen Marktpreis statt nur den inneren Wert nachrechnen willst; für reine Szenariobetrachtungen reicht der Standardwert 0.

Welche Risiken bestehen bei KO-Zertifikaten und wie lassen sie sich einschätzen?

Das zentrale Risiko ist der Totalverlust: Berührt der Kurs die Knock-out-Schwelle, ist das eingesetzte Kapital bis auf den symbolischen Restwert von 0,001 Euro verloren, ohne Chance auf Erholung in diesem Zertifikat.

Der vom Rechner ausgewiesene KO-Abstand in Prozent ist der wichtigste Risikoindikator: Im Standardbeispiel beträgt er 10 Prozent bei Hebel 10, bei einem engeren Abstand von nur 5 Prozent (Bezugsverhältnis 0,01, Schwelle 95 Euro) steigt der Hebel bereits auf 20 – ein höherer Hebel geht also unmittelbar mit einem geringeren Sicherheitsabstand einher.

Weitere Risiken sind Kurslücken über Nacht (Gap-Risiko), ein möglicher Ausfall des Emittenten sowie sinkende Liquidität mit größeren Spreads in volatilen Marktphasen.

Die BaFin weist ausdrücklich darauf hin, dass gehebelte Zertifikate nur für erfahrene Anleger mit entsprechender Risikotragfähigkeit geeignet sind.

Nutze die Sensitivitätstabelle des Rechners, um vor dem Kauf zu prüfen, bei welcher Kursbewegung der Knock-out droht, statt diese Einschätzung dem Zufall zu überlassen.

Zertifikate-Rechner: Wie funktionieren Discount- und Bonus-Zertifikate?

Discount- und Bonus-Zertifikate sind keine Knock-out-Produkte, der Rechner bildet sie nicht ab. Ein Discount-Zertifikat kaufst du mit Abschlag auf den Basiswert; dafür ist der Gewinn auf den Höchstbetrag (Cap) begrenzt.

Beispiel: Basiswert 100 Euro, Cap 110 Euro, Kaufpreis 92 Euro.

Notiert der Basiswert am Laufzeitende bei mindestens 110 Euro, erhältst du 110 Euro zurück, das sind 18 Euro oder 19,57 Prozent Gewinn; bei 100 Euro sind es 8 Euro Gewinn, unter 92 Euro entsteht ein Verlust.

Ein Bonus-Zertifikat zahlt einen Bonusbetrag, solange der Basiswert die Barriere nie berührt; wird sie berührt, folgt die Rückzahlung dem Basiswert und der Bonus entfällt.

Beide tragen das Emittentenrisiko: Fällt der Emittent aus, kann ein Totalverlust drohen. Wer mit Hebel auf steigende oder fallende Kurse setzt, nutzt den Knock-out-Rechner; den Gewinn nach Steuern bei Aktien zeigt der Aktienrechner.

Wie unterscheidet sich ein klassischer KO von einem Stop-Loss-KO mit Schwelle über dem Basispreis?

Bei einem klassischen Knock-out-Zertifikat sind Basispreis und Knock-out-Schwelle identisch, sodass der innere Wert genau dann null erreicht, wenn auch der Knock-out eintritt.

Bei einem Stop-Loss-KO liegt die Schwelle beim Long-Zertifikat oberhalb des Basispreises beziehungsweise beim Short-Zertifikat darunter, wodurch rechnerisch noch ein kleiner innerer Restwert bestünde, wenn der Kurs die Schwelle erreicht.

Dieser Rechner vereinfacht an dieser Stelle bewusst: Er setzt den Preis bei jedem Knock-out-Ereignis unabhängig vom Abstand zwischen Schwelle und Basispreis auf denselben symbolischen Restwert von 0,001 Euro, da die tatsächliche Restzahlung in der Praxis vom Emittenten und dem exakten Handelsverlauf im Sekundenbereich abhängt.

Trage Basispreis und Knock-out-Schwelle trotzdem korrekt getrennt ein, denn der KO-Abstand und der Hebel werden davon weiterhin exakt beeinflusst – nur die genaue Resterlös-Berechnung im Knock-out-Moment selbst bildet der Rechner nicht im Detail ab.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Der KO-Abstand ist der wichtigste Risikoindikator. Ein Abstand von 5 % bedeutet: Fällt die Aktie um 5 %, ist das Zertifikat wertlos.

Als Faustregel sollte der KO-Abstand mindestens so groß sein wie die erwartete Tagesvolatilität des Basiswerts, um ein unbeabsichtigtes Ausknocken durch normale Schwankungen zu vermeiden.

Für den DAX liegt die typische Tagesvolatilität bei 0,8 bis 1,5 %, für Einzelaktien oft bei 2 bis 4 %.

Die Sensitivitätstabelle zeigt die asymmetrische Renditestruktur: Ein Long-KO auf eine Aktie bei 100 € mit KO bei 90 € verliert bei minus 10 % alles, gewinnt bei plus 10 % aber 100 %.

Nutze die Tabelle, um den Hebel im Kontext zu sehen und nicht isoliert. Vergleiche verschiedene Basispreise, indem du die Eingaben änderst.

Ein tieferer Basispreis (bei Long) reduziert den Hebel, vergrößert aber den KO-Abstand und damit die Sicherheitsmarge. Der Optionsschein-Rechner eignet sich für klassische Optionsscheine mit Zeitwertkomponente.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Beispiel 1 - Long-KO auf DAX: DAX bei 18.000 Punkten, Basispreis 17.500, KO-Schwelle 17.500, BV 0,01, Zielkurs 18.500. IW = (18.000 - 17.500) * 0,01 = 5 €. Hebel = 18.000 * 0,01 / 5 = 36x. KO-Abstand = 500 / 18.000 = 2,78 %.

Bei Zielkurs 18.500: Preis_neu = 10 €, Rendite = +100 %. Ein DAX-Anstieg von 2,78 % verdoppelt das Zertifikat. Beispiel 2 - Short-KO auf Aktie: Aktie bei 100 €, Basispreis 110 €, KO-Schwelle 110 €, BV 0,1, Zielkurs 90 €. IW = (110 - 100) * 0,1 = 1 €.

Bei Zielkurs 90 €: Preis_neu = 2 €, Rendite = +100 %. Steigt die Aktie auf 110 €, greift der Knock-out. Beispiel 3 - Vergleich verschiedener Hebel: Gleiche Aktie bei 100 €, aber Basispreis 95 € statt 90 €. IW = 0,5 €, Hebel = 20x, KO-Abstand = 5 %.

Doppelter Hebel, aber halber Sicherheitsabstand. Dieser Vergleich zeigt die zentrale Abwägung bei KO-Zertifikaten: Höherer Hebel bedeutet immer weniger Spielraum bis zum Knock-out.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Den Hebel als feste Größe betrachten. Er verändert sich mit jeder Kursbewegung, weil der Zertifikatspreis sich ändert.

Fehler 2: Gap-Risiko unterschätzen. Über Nacht kann der Basiswert die KO-Schwelle durchbrechen, ohne dass der Anleger reagieren kann. Fehler 3: Das Bezugsverhältnis ignorieren und absolut statt relativ vergleichen.

Ein Zertifikat für 0,50 € mit BV 0,01 ist nicht billiger als eines für 5 € mit BV 0,1. Fehler 4: Das Aufgeld vergessen. Der Börsenpreis liegt immer über dem inneren Wert, und das Aufgeld wird täglich angepasst.

Fehler 5: Long und Short verwechseln und bei fallendem Markt ein Long-KO kaufen. Fehler 6: Den KO-Abstand in Prozent mit der erwarteten Rendite verwechseln.

10 % KO-Abstand bedeuten nicht 10 % Rendite, sondern die Sicherheitsmarge bis zum Totalverlust. Fehler 7: Zertifikate verschiedener Emittenten ohne Berücksichtigung des Spreads vergleichen. Der Rechner bildet den Spread nicht ab.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Knock-out-Rechner berechnet inneren Wert, Hebel, KO-Abstand und Szenario-Rendite für Long- und Short-KO-Zertifikate. Die Sensitivitätstabelle zeigt die asymmetrische Renditestruktur bei verschiedenen Kursänderungen.

Nutze den KO-Abstand als zentralen Risikoindikator und vergleiche verschiedene Basispreise, um Hebel und Sicherheitsmarge abzuwägen. Beachte: KO-Zertifikate bergen Totalverlustrisiko und sind nur für erfahrene Anleger geeignet.

Der Rechner ersetzt keine Anlageberatung. Für klassische Optionsscheine mit Zeitwert nutze den Optionsschein-Rechner.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Innerer Wert: 1,00 € | Hebel: 10x | KO-Abstand: 10 % | Szenario-Rendite: +100 %

Long-KO auf Aktie (Standardfall)

Typ
Long
Kurs Basiswert
100
Basispreis
90
KO-Schwelle
90

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Innerer Wert: 1,00 € | Hebel: 10x | KO-Abstand: 10 % | Szenario-Rendite: +100 %

Short-KO auf fallenden Markt

Typ
Short
Kurs Basiswert
100
Basispreis
110
KO-Schwelle
110

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Preis bei Zielkurs: 0,00 € | Szenario-Rendite: -99,9 % | Totalverlust: Ja

Long-KO mit Totalverlust-Szenario

Typ
Long
Kurs Basiswert
100
Basispreis
90
KO-Schwelle
90

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

TradingrechnerPositionsgröße aus Depot, Risiko und Stop-Loss berechnen – mit Chance-Risiko-Verhältnis, nötiger Trefferquote, Break-even-Kurs und Gewinn nach Gebühren für Aktien und CFD.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.RentenlückeRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.Tagesgeld- und Festgeld-RechnerTagesgeld und Festgeld nach Zinssatz, Laufzeit, Zinsgutschrift und Steuern vergleichen und den echten Nettoertrag sauber berechnen.Kaufkraft- und InflationsrechnerKaufkraft- und Inflationsrechner: Kaufkraftverlust eines Betrags über einen Zeitraum berechnen oder aus zwei Preisen zu unterschiedlichen Zeitpunkten die implizite Inflationsrate ableiten.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: DDV Produktklassifizierung; Emittenten-Basisprospekte; BaFin KO-Zertifikate-Informationen

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Finanzen / Investieren
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitätsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Knock-out-Rechner. Abgerufen von https://rechner-portal.de/finanzen/investieren/knock-out-rechner

Harvard-Format

Rechner-Portal, 2026. Knock-out-Rechner. Available at: https://rechner-portal.de/finanzen/investieren/knock-out-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.