Zum Hauptinhalt springen

Pfändungsrechner 2026: Pfändbares Einkommen nach § 850c ZPO berechnen

FinanzenStand Noch keine Bewertung
Abrechnungszeitraum
€
Anzeige

Kurzantwort

Pfändungsrechner: Nettoeinkommen und Unterhaltspflichten eingeben – sofort den pfändbaren und unpfändbaren Betrag nach § 850c ZPO und der Pfändungsfreigrenzenbekanntmachung 2026 berechnen.

Pfändbares Nettoeinkommen nach § 850c ZPO berechnen: Pfändungsfreigrenzen ab 01.07.2026

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

5 Annahmen und 4 Grenzen

Annahmen

  • Die Pfändungsfreigrenzen gelten ab 01.07.2026 (BGBl. 2026 I Nr. 80).
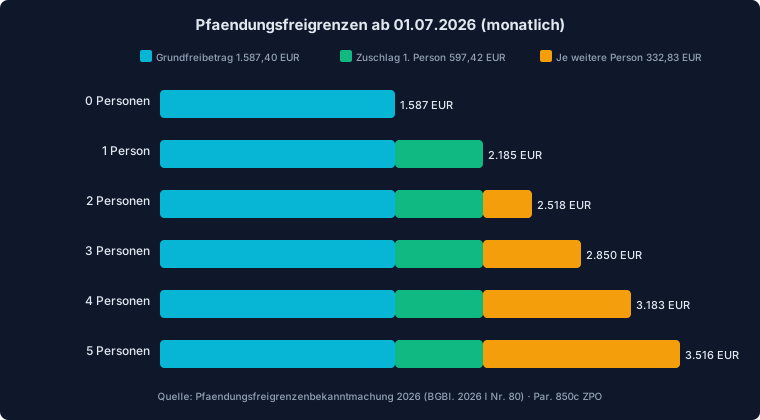
  • Grundfreibetrag: 1.587,40 €/Monat, Zuschlag 1. Person: 597,42 €, je weitere Person: 332,83 €.
  • Höchstgrenze: 4.866,30 €/Monat — darüber ist alles voll pfändbar.
  • Das Nettoeinkommen wird auf volle 10 € abgerundet (§ 850c Abs. 5 ZPO).
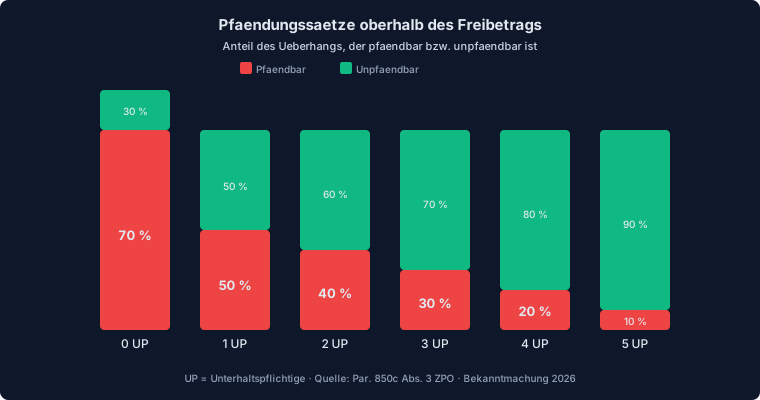
  • Pfändungssatz: 70 % (0 UP), 50 % (1 UP), 40 % (2 UP), 30 % (3 UP), 20 % (4 UP), 10 % (5+ UP).

Grenzen

  • Bei Unterhaltspfändung nach § 850d ZPO gelten niedrigere Freibeträge — hier nicht berechnet.
  • Sonderfälle wie Selbstständige, Kontopfändung (P-Konto) oder Sozialtransfers erfordern gesonderte Prüfung.
  • Die Pfändungstabelle ändert sich jährlich zum 1. Juli — dieser Rechner bildet den Stand ab 01.07.2026 ab.
  • Keine Berücksichtigung von unpfändbaren Bezügen nach § 850a ZPO (z. B. Weihnachtsgeld bis 50 % des monatlichen Arbeitseinkommens).

Stand der Prüfung: Pfändungsfreigrenzenbekanntmachung 2026 (gültig 01.07.2026 – 30.06.2027).
Überblick

Was ist der Pfändungsrechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Pfändungsrechner ermittelt den pfändbaren Betrag aus dem monatlichen Nettoeinkommen nach § 850c ZPO. Rechtsgrundlage ist die Pfändungsfreigrenzenbekanntmachung 2026 (BGBl.

2026 I Nr. 80), die seit dem 1. Juli 2026 gilt. Der Grundfreibetrag beträgt 1.587,40 Euro monatlich und schützt das Existenzminimum des Schuldners vor dem Zugriff der Gläubiger.

Für jede unterhaltspflichtige Person erhöhen sich die geschützten Beträge: Die erste Person bringt einen Zuschlag von 597,42 Euro, jede weitere Person von der zweiten bis zur fünften je 332,83 Euro.

Einkommen oberhalb der Höchstgrenze von 4.866,30 Euro ist vollständig pfändbar.

Der nicht pfändbare Anteil zwischen Freibetrag und Nettoeinkommen wird in einer 10-Euro-Staffel berechnet, wobei der Pfändungssatz mit jeder weiteren unterhaltspflichtigen Person sinkt.

Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Im Feld Abrechnungszeitraum wählst du zwischen monatlich, wöchentlich und täglich. Die Pfändungsfreigrenzenbekanntmachung 2026 legt für alle drei Zeiträume eigene, amtliche Beträge fest (§ 850c Abs.

1 ZPO) — der tägliche Freibetrag von 73,06 Euro ist keine einfache Drittelung des Monatsbetrags durch 30, sondern orientiert sich an durchschnittlichen Arbeitstagen.

Das Nettoeinkommen ist der Betrag nach Abzug von Steuern und Sozialversicherungsbeiträgen. Es umfasst alle pfändbaren Bezüge nach § 850 ZPO: Gehalt, Lohn, Rente, Arbeitslosengeld und vergleichbare Einkünfte.

Bei den unterhaltspflichtigen Personen gibst du die Zahl der Personen an, denen du gesetzlich zum Unterhalt verpflichtet bist. Dazu zählen Ehepartner, eingetragene Lebenspartner und minderjährige Kinder.

Der Rechner berücksichtigt bis zu fünf unterhaltspflichtige Personen gemäß der Pfändungstabelle nach § 850c ZPO.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

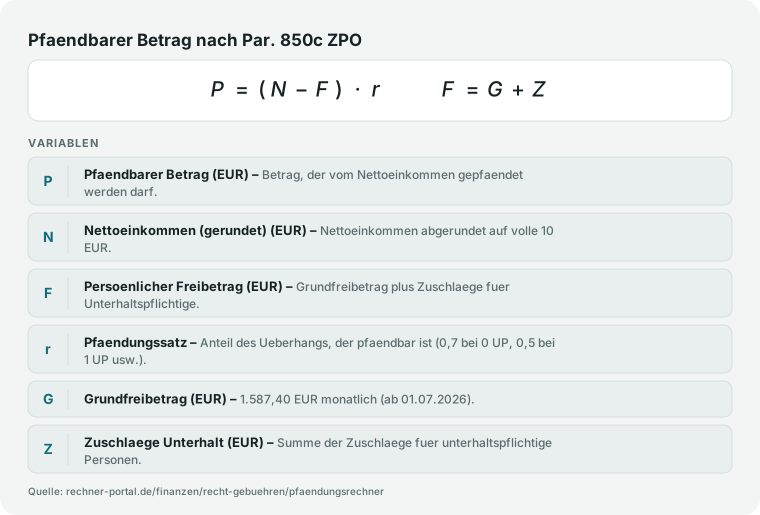
Die Berechnung folgt dem Schema der Pfändungstabelle nach § 850c ZPO. Zuerst wird der persönliche Freibetrag ermittelt: Freibetrag = Grundfreibetrag + Zuschlag für unterhaltspflichtige Personen.

Bei null Unterhaltspflichtigen beträgt der Freibetrag 1.587,40 Euro, bei einer Person 2.184,82 Euro, bei zwei Personen 2.517,65 Euro. Liegt das Nettoeinkommen unter dem Freibetrag, ist der pfändbare Betrag null.

Liegt es darüber, wird das Nettoeinkommen auf volle 10 Euro abgerundet und die Differenz zum Freibetrag mit dem Pfändungssatz multipliziert: pfändbar = (Netto gerundet − Freibetrag) × Pfändungssatz.

Der Pfändungssatz beträgt 70 Prozent bei null, 50 Prozent bei einer, 40 Prozent bei zwei, 30 Prozent bei drei, 20 Prozent bei vier und 10 Prozent bei fünf oder mehr unterhaltspflichtigen Personen.

Bei einem Nettoeinkommen von 2.500 Euro ohne Unterhaltspflichten ergibt sich: (2.500 − 1.587,40) × 70 Prozent = 638,82 Euro pfändbar.

Pfändungsformel: Pfändbarer Betrag gleich Netto minus Freibetrag mal Pfändungssatz. Freibetrag gleich Grundfreibetrag plus Zuschläge.
Berechnung des pfändbaren Betrags nach Par. 850c ZPO und Pfändungsfreigrenzenbekanntmachung 2026.

Nachschlagen

Pfändungstabelle 2026: Pfändbarer Betrag nach Nettoeinkommen und Unterhaltspflichten

Die Tabelle zeigt den pfändbaren Betrag in Euro für ausgewählte Nettoeinkommensstufen bei null bis drei unterhaltspflichtigen Personen. Grundlage ist § 850c ZPO in Verbindung mit der Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80, gültig ab 01.07.2026). Der Grundfreibetrag beträgt 1.587,40 Euro monatlich.

Pfändbarer Betrag in Euro nach § 850c ZPO (monatlich, ab 01.07.2026)
Nettoeinkommen0 UP (70 %)1 UP (50 %)2 UP (40 %)3 UP (30 %)
1.500 €0000
1.590 €1,82000
1.800 €148,82000
2.000 €288,82000
2.200 €428,827,5900
2.500 €638,82157,5900
2.800 €848,82307,59112,940
3.000 €988,82407,59192,9444,86
3.500 €1.338,82657,59392,94194,86
4.000 €1.688,82907,59592,94344,86
4.500 €2.038,821.157,59792,94494,86
4.870 €2.298,931.344,44943,16608,45

UP = unterhaltspflichtige Personen. Prozentsatz in Klammern = Pfändungssatz nach § 850c ZPO. 4 UP: 20 %, 5+ UP: 10 %. Nettoeinkommen wird auf volle 10 Euro abgerundet (10-Euro-Staffel). Einkommen über der Höchstgrenze von 4.866,30 Euro ist vollständig pfändbar. Quelle: Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80). Alle Werte berechnet mit dem Pfändungsrechner.

Ausblick

Was ändert sich bei der Pfändungsfreigrenze 2027?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Seit der Gesetzesänderung vom 24. Oktober 2024 werden die Pfändungsfreigrenzen jährlich zum 1. Juli angepasst (zuvor im Zweijahresrhythmus). Nach den Bekanntmachungen zum 1. Juli 2025 und zum 1. Juli 2026 ist die nächste Anpassung zum 1. Juli 2027 gesetzlich vorgesehen (§ 850c Abs. 4 ZPO).
  • Maßgeblich für die Höhe ist die Entwicklung des steuerlichen Grundfreibetrags nach § 32a EStG. Die konkreten Beträge für 2027 werden erst durch eine neue Bekanntmachung im Bundesgesetzblatt veröffentlicht und sind zum Stand dieser Seite noch nicht bekannt – die letzten beiden Anhebungen lagen bei rund 4 Prozent (2025) und rund 2 Prozent (2026).
  • Wer eine Pfändung, Lohnabtretung oder ein P-Konto über den 30. Juni 2027 hinaus plant, sollte ab dem Frühjahr 2027 prüfen, ob eine neue Bekanntmachung vorliegt, statt die auf dieser Seite genannten Werte unverändert fortzuschreiben.

Stand: 02.10.2026 · Quelle: Bundesministerium der Justiz – Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80); § 850c Abs. 4 ZPO

Expertenmodus

Häufige Fragen zu Pfändungsrechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist pfändbares Einkommen?

Pfändbares Einkommen ist der Teil des Nettoeinkommens, auf den Gläubiger im Rahmen einer Zwangsvollstreckung zugreifen können. Die Rechtsgrundlage bildet § 850c ZPO in Verbindung mit der Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80).

Pfändbar sind grundsätzlich alle Einkünfte aus Arbeit, Rente, Arbeitslosengeld und vergleichbaren Bezügen, soweit sie den persönlichen Freibetrag übersteigen.

Nicht pfändbar sind bestimmte Bezüge nach § 850a ZPO, etwa die Hälfte von Überstundenvergütungen, Urlaubsgeld und Gefahrenzulagen.

Der Schuldner behält stets mindestens den Grundfreibetrag von 1.587,40 Euro monatlich, um sein Existenzminimum zu sichern. Bei unterhaltspflichtigen Personen erhöhen Zuschläge den geschützten Betrag zusätzlich.

Die konkrete Berechnung erfolgt anhand der Pfändungstabelle, die das Nettoeinkommen in 10-Euro-Stufen staffelt und den pfändbaren Anteil nach der Zahl der Unterhaltspflichtigen abstuft.

Wie hoch ist der Grundfreibetrag 2026?

Der Grundfreibetrag nach der Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80) beträgt seit dem 1. Juli 2026 genau 1.587,40 Euro monatlich (365,33 Euro wöchentlich, 73,06 Euro täglich).

Dieser Betrag ist vollständig vor Pfändung geschützt und sichert das Existenzminimum des Schuldners. Wer weniger als 1.587,40 Euro netto verdient, dem kann kein Cent gepfändet werden.

Bei einem Nettoeinkommen von genau 1.590 Euro ohne Unterhaltspflichten beträgt der pfändbare Betrag lediglich 1,82 Euro.

Wichtig: Die wöchentlichen und täglichen Beträge sind in § 850c Abs. 1 ZPO eigenständig festgelegt und ergeben sich nicht durch einfaches Teilen des Monatsbetrags durch 7 oder 30 — der Tagesbetrag orientiert sich an durchschnittlichen Arbeitstagen, nicht an Kalendertagen.

Der Grundfreibetrag ist unabhängig von der Zahl der unterhaltspflichtigen Personen und bildet die Basis, auf die individuelle Zuschläge aufgeschlagen werden.

Wie wirken Unterhaltspflichten auf den pfändbaren Betrag?

Jede gesetzlich unterhaltspflichtige Person erhöht den Freibetrag und senkt gleichzeitig den Pfändungssatz, sodass sich eine doppelte Schutzwirkung ergibt.

Der Zuschlag für die erste unterhaltspflichtige Person beträgt 597,42 Euro, für die zweite bis fünfte Person jeweils 332,83 Euro. Gleichzeitig sinkt der Pfändungssatz von 70 Prozent bei null Unterhaltspflichtigen auf 50, 40, 30, 20 und 10 Prozent.

Ein konkretes Beispiel verdeutlicht den Effekt: Bei 3.000 Euro Nettoeinkommen und null Unterhaltspflichtigen sind 988,82 Euro pfändbar.

Mit zwei unterhaltspflichtigen Personen sinkt der pfändbare Betrag auf 192,94 Euro, weil der Freibetrag von 1.587,40 auf 2.517,65 Euro steigt und der Satz von 70 auf 40 Prozent fällt.

Als unterhaltspflichtige Personen zählen Ehepartner, eingetragene Lebenspartner und minderjährige Kinder, sofern eine gesetzliche Unterhaltspflicht nach BGB besteht.

Volljährige Kinder zählen nur, wenn sie tatsächlich Unterhalt erhalten und ein Anspruch besteht.

Was passiert über der Höchstgrenze von 4.866,30 Euro?

Die Pfändungstabelle nach § 850c ZPO endet bei einem monatlichen Nettoeinkommen von 4.866,30 Euro. Jeder Euro oberhalb dieser Grenze ist vollständig pfändbar, unabhängig von der Zahl der unterhaltspflichtigen Personen.

Das bedeutet: Bei einem Nettoeinkommen von 5.000 Euro mit einer unterhaltspflichtigen Person beträgt der pfändbare Betrag 1.474,44 Euro, und es verbleiben 3.525,56 Euro.

Der unpfändbare Anteil setzt sich zusammen aus dem Freibetrag von 2.184,82 Euro und dem geschützten Anteil innerhalb der Pfändungstabelle. Der Betrag von 133,70 Euro über der Höchstgrenze wird zu 100 Prozent gepfändet.

In der Praxis betrifft die Höchstgrenze vor allem Gutverdiener mit geringem Unterhalt. Bei fünf Unterhaltspflichtigen liegt die effektive Grenze, ab der überhaupt gepfändet wird, bereits so hoch, dass die Höchstgrenze selten erreicht wird.

Arbeitgeber müssen bei der Lohnpfändung die Höchstgrenze beachten und den gesamten Mehrbetrag abführen.

Was ist der Unterschied zwischen § 850c und § 850d ZPO?

Paragraph 850c ZPO regelt die Pfändung zugunsten gewöhnlicher Gläubiger, also bei Geldforderungen aus Verträgen, Schadensersatz oder öffentlich-rechtlichen Ansprüchen.

Die Pfändungsfreigrenzen schützen den Schuldner und seine Unterhaltsberechtigten umfassend. Paragraph 850d ZPO gilt dagegen für privilegierte Unterhaltsforderungen, also wenn der Gläubiger selbst Unterhalt vom Schuldner beansprucht.

Bei einer Pfändung nach § 850d sind die Freibeträge deutlich niedriger, weil der Gläubiger selbst unterhaltsberechtigt ist und der Schuldner nur den notwendigen Selbstbehalt behält.

Der Pfändungsrechner berechnet ausschließlich nach § 850c ZPO, also für gewöhnliche Gläubiger. Bei einer Unterhaltspfändung nach § 850d gelten niedrigere Freibeträge, die das Gericht im Einzelfall festsetzt.

Die Unterscheidung ist praxisrelevant: Ein Vermieter oder eine Bank pfändet nach § 850c, ein Kind oder getrennt lebender Ehepartner pfändet privilegiert nach § 850d.

Was ist die 10-Euro-Staffel in der Pfändungstabelle?

Die Pfändungstabelle nach § 850c ZPO arbeitet mit einer 10-Euro-Staffelung. Das bedeutet, dass das Nettoeinkommen für die Berechnung auf volle 10 Euro abgerundet wird. Wer 2.507 Euro netto verdient, wird so behandelt, als verdiene er 2.500 Euro.

Diese Rundung wirkt sich auf den pfändbaren Betrag aus: Bei 2.500 Euro ohne Unterhaltspflichten beträgt er 638,82 Euro. Die nächste Stufe bei 2.510 Euro ergibt 7 Euro mehr pfändbaren Betrag, also 645,82 Euro.

Die Staffelung dient der Vereinfachung: Statt individueller Centbeträge für jedes Einkommen enthält die amtliche Pfändungstabelle im Bundesgesetzblatt nur die Einkommensklassen in 10-Euro-Schritten (bei wöchentlicher Abrechnung 2,50-Euro-Schritte, bei täglicher 0,50-Euro-Schritte).

Arbeitgeber können den pfändbaren Betrag direkt aus der Tabelle ablesen, ohne selbst rechnen zu müssen. Die Rundung wirkt immer zugunsten des Schuldners, weil nach unten gerundet wird.

Wie oft ändern sich die Pfändungsfreigrenzen?

Die Pfändungsfreigrenzen werden seit einer Gesetzesänderung durch Artikel 1 des Gesetzes vom 24. Oktober 2024 jährlich zum 1. Juli angepasst — zuvor erfolgte die Anpassung nur alle zwei Jahre.

Maßgeblich ist die Entwicklung des steuerlichen Grundfreibetrags nach § 32a Abs. 1 Satz 2 Nr. 1 EStG, wie es § 850c Abs. 4 ZPO vorschreibt. Die erste Anpassung im neuen jährlichen Rhythmus trat am 1.

Juli 2025 in Kraft und hob den Grundfreibetrag von 1.491,75 auf 1.555,00 Euro monatlich an. Die zweite jährliche Anpassung folgte bereits ein Jahr später: Seit dem 1. Juli 2026 gilt die Pfändungsfreigrenzenbekanntmachung 2026 (BGBl.

2026 I Nr. 80) mit einem Grundfreibetrag von 1.587,40 Euro. Zuschläge und Höchstgrenze wurden im gleichen Verhältnis angehoben. Für die Praxis bedeutet das: Arbeitgeber und Banken müssen jedes Jahr zum 1.

Juli prüfen, ob eine neue Bekanntmachung veröffentlicht wurde, bevor sie laufende Pfändungen weiterrechnen. Der Rechner verwendet stets die seit 1. Juli 2026 gültigen Werte.

Was gilt beim P-Konto für die Pfändungsfreigrenzen?

Das Pfändungsschutzkonto (P-Konto) nach § 850k ZPO schützt Bankguthaben automatisch bis zum Grundfreibetrag von 1.587,40 Euro monatlich (seit 1. Juli 2026).

Dieser Betrag steht dem Kontoinhaber ohne Nachweis zur Verfügung, auch wenn eine Kontopfändung vorliegt.

Für höhere Freibeträge wegen unterhaltspflichtiger Personen muss der Schuldner eine Bescheinigung vorlegen, etwa vom Arbeitgeber, einer Schuldnerberatung oder dem Sozialamt.

Mit einer Bescheinigung über eine unterhaltspflichtige Person steigt der geschützte Betrag auf 2.184,82 Euro, bei zwei Personen auf 2.517,65 Euro.

Das P-Konto und die Lohnpfändung verwenden dieselben Pfändungsfreigrenzen nach § 850c ZPO und der Bekanntmachung 2026.

Der Unterschied liegt in der Anwendung: Bei der Lohnpfändung berechnet der Arbeitgeber den pfändbaren Anteil, beim P-Konto schützt die Bank das Guthaben bis zur Freigrenze.

Jede natürliche Person hat Anspruch auf genau ein P-Konto bei einer Bank ihrer Wahl.

Was zählt nicht zum pfändbaren Einkommen?

Nach § 850a ZPO bleiben bestimmte Bezüge unpfändbar, auch wenn sie das Nettoeinkommen erhöhen.

Dazu zählen die Hälfte der Vergütung für Mehrarbeitsstunden (Überstunden), Aufwandsentschädigungen, Gefahren- sowie Schmutz- und Erschwerniszulagen, soweit diese den Rahmen des Üblichen nicht übersteigen, außerdem Geburts- und Hochzeitsbeihilfen, Erziehungsgelder, Sterbegelder und Blindenzulagen.

Weihnachtsvergütungen sind bis zur Hälfte des auf volle 10 Euro aufgerundeten monatlichen Grundfreibetrags unpfändbar — bei einem Grundfreibetrag von 1.587,40 Euro (aufgerundet 1.590 Euro) sind das aktuell 795 Euro.

Diese Bezüge werden vor der Anwendung der Pfändungstabelle vom Nettoeinkommen abgezogen und fließen nicht in die Berechnung mit dem Grundfreibetrag ein.

Ein Beispiel: Wer 2.500 Euro Nettogehalt inklusive 200 Euro hälftigem Überstundenzuschlag erhält, muss für die Pfändungsberechnung nur 2.300 Euro ansetzen; der pfändbare Betrag sinkt dadurch von 638,82 auf 498,82 Euro.

Dieser Rechner bildet § 850a ZPO nicht automatisch ab — wer solche Zulagen bezieht, sollte das Nettoeinkommen vor der Eingabe entsprechend bereinigen.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Bei einem Nettoeinkommen von 2.500 Euro ohne Unterhaltspflichten beträgt der pfändbare Betrag 638,82 Euro, der unpfändbare Anteil 1.861,18 Euro. Mit zwei unterhaltspflichtigen Personen sinkt der pfändbare Betrag bei 3.000 Euro Netto auf nur 192,94 Euro, weil sowohl der Freibetrag steigt als auch der Pfändungssatz von 70 auf 40 Prozent sinkt.

Der größte Hebel ist die Zahl der Unterhaltspflichtigen: Jede weitere Person erhöht den Freibetrag und senkt gleichzeitig den Pfändungssatz.

Bei 1.500 Euro Nettoeinkommen und null Unterhaltspflichtigen ist der gesamte Betrag unpfändbar, weil er unter dem Grundfreibetrag von 1.587,40 Euro liegt. Ab einem Nettoeinkommen von 4.866,30 Euro ist alles über dieser Grenze vollständig pfändbar.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ein Arbeitnehmer mit 2.500 Euro Nettoeinkommen ohne Unterhaltspflichten erhält einen Pfändungs- und Überweisungsbeschluss. Schritt 1: Freibetrag ermitteln. Grundfreibetrag 1.587,40 Euro, keine Zuschläge, also Freibetrag 1.587,40 Euro.

Schritt 2: Nettoeinkommen auf volle 10 Euro abrunden: 2.500 Euro. Schritt 3: Differenz berechnen: 2.500 − 1.587,40 = 912,60 Euro. Schritt 4: Pfändungssatz anwenden: 912,60 × 70 Prozent = 638,82 Euro pfändbar. Es verbleiben 1.861,18 Euro.

Zum Vergleich: Bei 5.000 Euro Netto und einer unterhaltspflichtigen Person beträgt der pfändbare Betrag 1.474,44 Euro, weil der Freibetrag auf 2.184,82 Euro steigt und der Pfändungssatz auf 50 Prozent sinkt.

Der unpfändbare Anteil beträgt dann 3.525,56 Euro.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Erster Fehler: Bruttoeinkommen eingeben. Die Pfändungstabelle nach § 850c ZPO bezieht sich auf das Nettoeinkommen nach Abzug von Steuern und Sozialabgaben.

Wer das Brutto einsetzt, überschätzt den pfändbaren Betrag erheblich. Zweiter Fehler: Unterhaltspflichtige Personen verwechseln mit Haushaltsmitgliedern.

Nur gesetzliche Unterhaltspflichten zählen — Ehepartner und minderjährige Kinder, nicht Mitbewohner oder volljahrige Kinder ohne Unterhaltsanspruch. Dritter Fehler: Die Höchstgrenze ignorieren.

Einkommen über 4.866,30 Euro ist vollständig pfändbar, nicht zu 70 Prozent. Vierter Fehler: Die Pfändungsfreigrenzen von 2025 verwenden. Seit dem 1. Juli 2026 gelten neue Werte nach der Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80).

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Pfändungsrechner berechnet den pfändbaren Betrag nach § 850c ZPO und der Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80, gültig ab 01.07.2026). Der Grundfreibetrag beträgt 1.587,40 Euro monatlich, die Höchstgrenze 4.866,30 Euro.

Gib Nettoeinkommen, Abrechnungszeitraum und Zahl der unterhaltspflichtigen Personen ein, um pfändbaren und unpfändbaren Betrag sofort zu sehen. Bei 2.500 Euro Netto ohne Unterhaltspflichten sind 638,82 Euro pfändbar.

Bei 1.500 Euro bleibt alles geschützt. Die Ergebnisse dienen als Orientierung und ersetzen keine Rechtsberatung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Pfändbarer Betrag 638,82 Euro | Unpfändbarer Betrag 1.861,18 Euro | Freibetrag 1.587,40 Euro | Pfändungssatz 70 %

2.500 Euro Netto, 0 Unterhaltspflichtige (zwischen Freibetrag und Höchstgrenze)

Abrechnungszeitraum
Monatlich
Nettoeinkommen
2500
Unterhaltspflichtige Personen
Keine

Beispiel 2 · Mittel · Pfändbarer Betrag 1.474,44 Euro | Unpfändbarer Betrag 3.525,56 Euro | Freibetrag 2.184,82 Euro | Pfändungssatz 50 %

5.000 Euro Netto, 1 Unterhaltspflichtige (über Höchstgrenze)

Abrechnungszeitraum
Monatlich
Nettoeinkommen
5000
Unterhaltspflichtige Personen
1 Person

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.RentenlückeRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.Tagesgeld- und Festgeld-RechnerTagesgeld und Festgeld nach Zinssatz, Laufzeit, Zinsgutschrift und Steuern vergleichen und den echten Nettoertrag sauber berechnen.Kaufkraft- und InflationsrechnerKaufkraft- und Inflationsrechner: Kaufkraftverlust eines Betrags über einen Zeitraum berechnen oder aus zwei Preisen zu unterschiedlichen Zeitpunkten die implizite Inflationsrate ableiten.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Gestapelte Balken der Pfändungsfreibeträge ab 01.07.2026: Grundfreibetrag 1587 €, steigend auf 3516 € bei 5 unterhaltspflichtigen Personen. Zuschlag 1. Person 597 €, je weitere 333 €.

    Pfändungsfreigrenzen ab 01.07.2026 nach Unterhaltspflichtigen

    760 × 420 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/recht-gebuehren/pfaendungsrechner">
      <img src="https://rechner-portal.de/images/illustrations/finanzen/pfaendungsrechner-freibetraege.svg"
           alt="Gestapelte Balken der Pfändungsfreibeträge ab 01.07.2026: Grundfreibetrag 1587 €, steigend auf 3516 € bei 5 unterhaltspflichtigen Personen. Zuschlag 1. Person 597 €, je weitere 333 €."
           width="760" height="420">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/recht-gebuehren/pfaendungsrechner">Pfändungsfreigrenzen ab 01.07.2026 nach Unterhaltspflichtigen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/recht-gebuehren/pfaendungsrechner
  • Säulengrafik der Pfändungssätze: 70 Prozent ohne Unterhaltspflicht, 50 Prozent bei 1, 40 Prozent bei 2, 30 Prozent bei 3, 20 Prozent bei 4, 10 Prozent bei 5 unterhaltspflichtigen Personen.

    Pfändungssätze nach Par. 850c Abs. 3 ZPO

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/recht-gebuehren/pfaendungsrechner">
      <img src="https://rechner-portal.de/images/illustrations/finanzen/pfaendungsrechner-quoten.svg"
           alt="Säulengrafik der Pfändungssätze: 70 Prozent ohne Unterhaltspflicht, 50 Prozent bei 1, 40 Prozent bei 2, 30 Prozent bei 3, 20 Prozent bei 4, 10 Prozent bei 5 unterhaltspflichtigen Personen."
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/recht-gebuehren/pfaendungsrechner">Pfändungssätze nach Par. 850c Abs. 3 ZPO auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/recht-gebuehren/pfaendungsrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Berechnung basiert auf der Pfändungsfreigrenzenbekanntmachung 2026 (gültig ab 01.07.2026). Die Werte ersetzen keine Rechtsberatung. In Sonderfällen (z. B. Unterhaltsrückstände nach § 850d ZPO) gelten abweichende Grenzen.

Quelle: § 850c ZPO + Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80, gültig ab 01.07.2026)

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Finanzen / Recht & Gebühren
Formeln basieren auf
§ 850c ZPO + Pfändungsfreigrenzenbekanntmachung 2026 (BGBl. 2026 I Nr. 80, gültig ab 01.07.2026)
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Pfändungsrechner. Abgerufen von https://rechner-portal.de/finanzen/recht-gebuehren/pfaendungsrechner

Harvard-Format

Rechner-Portal, 2026. Pfändungsrechner. Available at: https://rechner-portal.de/finanzen/recht-gebuehren/pfaendungsrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.