Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
3 Annahmen und 4 Grenzen
Annahmen
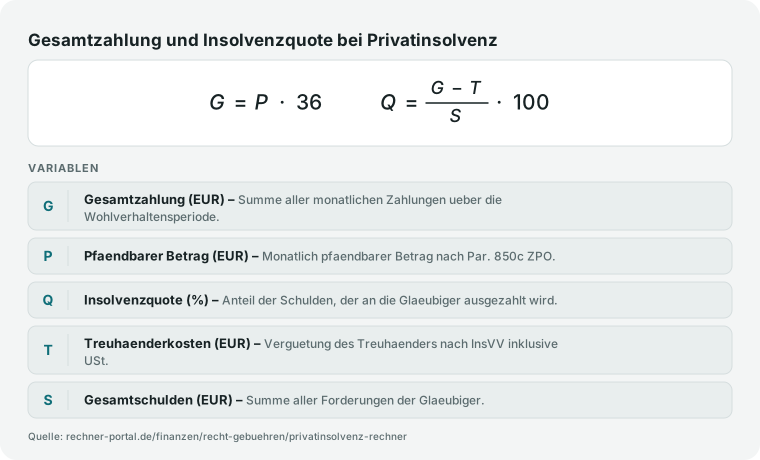
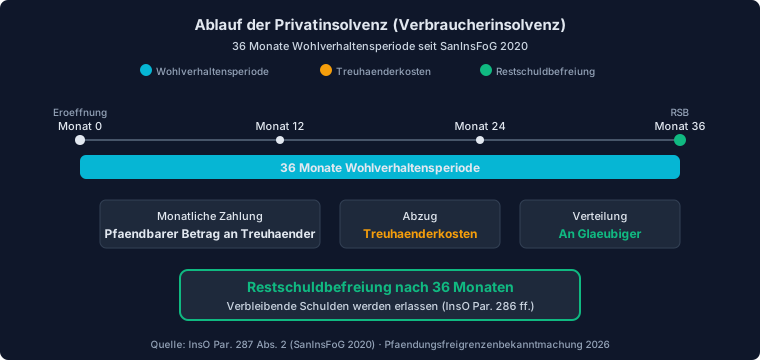
- Restschuldbefreiung nach 3 Jahren (36 Monate); das eröffnete Verfahren bis zur Aufhebung dauert im Modell 12 Monate, danach verwaltet der Treuhänder die pfändbaren Beträge bis Monat 36.
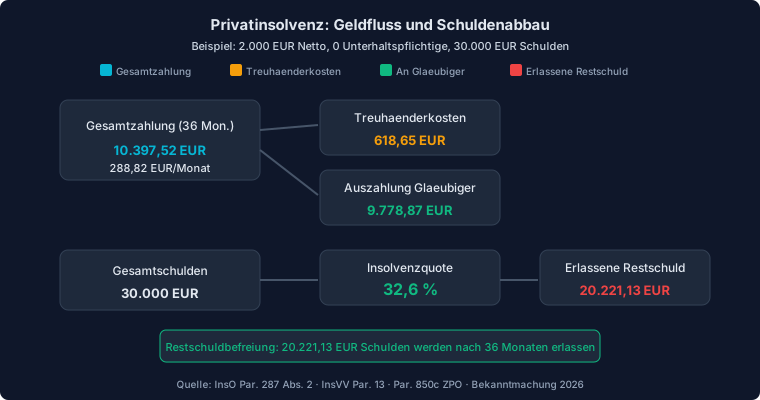
- Pfändungsfreigrenzen ab 01.07.2026 (BGBl. 2026 I Nr. 80): Grundfreibetrag 1.587,40 €/Monat; Pfändungssätze 70 % (0 UP), 50 %, 40 %, 30 %, 20 %, 10 % (5+ UP).
- Gerichtskosten: 3,0 Gebühren (KV 2310 + 2320) nach Tabelle A aus dem Wert der Insolvenzmasse (pfändbare Beträge der ersten 12 Monate); Verwalter nach § 2 InsVV (Regelsatz oder Mindestvergütung), Treuhänder nach § 14 InsVV, jeweils zuzüglich 19 % USt für die Vergütungen.
Grenzen
- Auslagen des Verwalters (§ 8 InsVV), Gerichtsauslagen, Kosten eines Schuldenbereinigungsplans und Anwaltskosten sind nicht enthalten; die tatsächlichen Kosten liegen im Einzelfall höher oder niedriger.
- Nicht pfändbare Einkünfte nach § 850a ZPO (z. B. Weihnachtsgeld) und Einkommensänderungen während der 36 Monate werden nicht modelliert.
- Forderungen nach § 302 InsO (z. B. Geldstrafen, vorsätzlich begangene unerlaubte Handlungen) sind von der Restschuldbefreiung ausgenommen.
- Ob der Zuschlag nach § 14 Abs. 3 S. 2 InsVV jährlich oder einmalig anfällt, ist hier als einmalig je angefangene 5 Gläubiger angesetzt (BGH IX ZB 261/09 zu den Voraussetzungen).
Stand der Prüfung: Pfändungsfreigrenzen 2026 (gültig 01.07.2026–30.06.2027), InsVV, GKG und Tabelle A am 13.10.2026 gegen die Gesetzestexte geprüft.