Zum Hauptinhalt springen

Teilrente-Rechner: Abschlag, Teilrente und Gehalt netto berechnen

FinanzenStand Noch keine Bewertung
€
%
Monate
€
Kinder für die Pflegeversicherung
%
Jahr des Rentenbeginns
Kirchensteuer
Anzeige

Kurzantwort

Der Teilrente-Rechner berechnet aus Rente, Anteil von 10 bis 99,99 Prozent, Monaten vor der Regelaltersgrenze und Gehalt die Teilrente mit Abschlag, Beiträge, Steuer und Gesamtnetto im Vergleich zur Vollrente. Wer seine Teilzeitrente berechnen will, meint dieselbe Teilrente nach § 42 SGB VI. Bei 1.600 € Rente, 99,99 Prozent und 2.500 € Gehalt bleiben 2.893,18 € netto im Monat.

Teilrente berechnen: Anteil von 10 bis 99,99 %, Abschlag, Beiträge

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Nov. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

6 Annahmen und 7 Grenzen

Annahmen

  • Die Eingabe ist die Rente ohne Abschläge laut Rentenauskunft. Der Abschlag von 0,3 Prozent je Monat wird nur auf den bezogenen Teil gerechnet; der ruhende Teil behält den Zugangsfaktor 1,0 (§ 77 Abs. 2 und 3 SGB VI).
  • Die Rentenversicherungspflicht der Beschäftigung entfällt nur bei einer Vollrente nach Ablauf des Monats der Regelaltersgrenze (§ 5 Abs. 4 SGB VI); die Arbeitslosenversicherung endet mit der Regelaltersgrenze (§ 28 SGB III). Bei Monaten vor der Regelaltersgrenze sind beide Beiträge fällig.
  • Das Gehalt trägt Kranken-, Pflege- und Rentenversicherung je zur Hälfte (§ 249 SGB V, § 58 SGB XI, § 168 SGB VI); bei Vollrente ohne Krankengeldanspruch gilt der ermäßigte Satz 14,0 Prozent (§ 243 SGB V). Sachsen, Übergangsbereich und Kinderabschläge bleiben unberücksichtigt.
  • Rente und Gehalt werden getrennt bis zur Beitragsbemessungsgrenze verbeitragt (§ 230 Satz 2 SGB V); die Erstattung nach § 231 Abs. 2 SGB V auf Antrag ist nicht eingerechnet.
  • Die Steuer wird als Jahressteuer für Einzelveranlagung im Grundtarif 2026 geschätzt; Beiträge sind Vorsorgeaufwendungen (§ 10 EStG, Krankenversicherung um 4 Prozent gemindert bei Krankengeldanspruch). Der Pflege-Beitragssatz 3,6 Prozent beruht auf der Pflege-Beitragssatz-Anpassungsverordnung 2025; für 2026 liegt keine neue Verordnung vor.
  • Die Eingabegrenzen von 60 Monaten vor der Regelaltersgrenze und 20.000 € Gehalt sind redaktionelle Annahmen; für Jahrgänge ab 1964 sind höchstens 48 Monate (14,4 Prozent Abschlag) möglich, bei der Altersrente für schwerbehinderte Menschen 36 Monate (§§ 36, 37 SGB VI).

Grenzen

  • Zuschläge aus Beiträgen nach Rentenbeginn werden erst mit Ablauf des Monats der Regelaltersgrenze und danach jährlich zum 1. Juli berücksichtigt (§ 66 Abs. 3a SGB VI); der Rechner zeigt den Betrag, nicht den Zeitpunkt der Auszahlung.
  • Nicht berechnet werden Solidaritätszuschlag, Kinderfreibeträge, Zusammenveranlagung, Rentenanpassungen, die Anrechnung weiterer Einkünfte, die Altersgrenzen und die Wartezeiten der einzelnen Altersrenten.
  • Ob und wann der Anteil der Teilrente später geändert werden kann, die Voraussetzungen der vorzeitigen Altersrente und Besonderheiten bei Arbeitslosengeld klärt die Deutsche Rentenversicherung beziehungsweise die Agentur für Arbeit.
  • Teilrenten wegen Erwerbsminderung sind nicht abgebildet.
  • Das Krankengeld ist nach dem Rechtsstand bis 31.12.2026 dargestellt. Ab dem 1. Januar 2027 schließt eine Teilrente von mehr als zwei Dritteln der Vollrente das Krankengeld aus (§ 50 Abs. 1 SGB V in der Fassung des GKV-Beitragssatzstabilisierungsgesetzes, BGBl. 2026 I Nr. 228); ab diesem Tag rechnet der Rechner bei einem Anteil über zwei Dritteln ohne Krankengeldanspruch, also mit 14,0 Prozent Krankenversicherung auf das Gehalt (§ 243 SGB V) und ohne die Kürzung um 4 Prozent bei den Vorsorgeaufwendungen.
  • Die Steuer ist als Jahressteuer auf zwölf Monate Rente und Gehalt gerechnet; beginnt die Rente im Laufe des Jahres, weicht die Steuer im ersten Jahr ab.
  • Der Altersentlastungsbetrag (§ 24a EStG) für vor 1961 Geborene ist nicht berücksichtigt.

Stand der Prüfung: SGB VI §§ 5, 34, 42, 66, 70, 77, SGB V §§ 50, 230, 231, 241 bis 249a, SGB XI §§ 55, 57, 58, 59, SGB III §§ 28, 156, 341, 346, EStG §§ 9a, 10, 10c, 22, 24a, 32a, RWBestV 2026, SVBezGrV 2026 und BGBl. 2026 I Nr. 228 am 01.11.2026 gelesen.
Überblick

Was ist eine Teilrente? Abschlag, Gehalt und Gesamtnetto berechnen

Eine Teilrente ist eine Altersrente, die du nur zu einem Teil in Anspruch nimmst. Das Gesetz verlangt mindestens 10 Prozent der Vollrente (§ 42 SGB VI), nach oben nennt es keine Grenze.

Wer weiterarbeitet oder die Rente aufschieben will, kann den Rest ruhen lassen.

Häufig wählen Versicherte 99,99 Prozent: Es bleibt rechtlich eine Teilrente, kostet fast nichts und erhält bis Ende 2026 den Anspruch auf Krankengeld, der bei einer Vollrente wegen Alters endet (§ 50 Abs. 1 SGB V). Ab dem 1.

Januar 2027 schließt auch eine Teilrente von mehr als zwei Dritteln der Vollrente das Krankengeld aus.

Wer mit 63 in Teilrente geht und 1964 oder später geboren ist, nimmt die Rente 48 Monate vor der Regelaltersgrenze von 67 Jahren in Anspruch und zahlt 14,4 Prozent Abschlag auf den bezogenen Teil. Der Teilrente-Rechner verbindet Rente und Gehalt.

Du gibst die Rente laut Rentenauskunft ohne Abschläge, den Anteil, die Monate vor der Regelaltersgrenze und dein Bruttogehalt ein.

Er rechnet den Abschlag nur auf den bezogenen Teil, die Beiträge zur Kranken- und Pflegeversicherung, das Netto des Gehalts, die Steuer auf beide Einkünfte und das Gesamtnetto im Monat.

Dazu kommt der Vergleich mit der Vollrente und das Rentenplus aus der Weiterarbeit. Ein Zahlenbeispiel: Bei 1.600 € Vollrente, 99,99 Prozent Anteil und 2.500 € Gehalt bleiben 2.893,18 € im Monat, bei Vollrente 3.063,48 €.

Die Differenz von 170,30 € entsteht im Wesentlichen durch den Rentenversicherungsbeitrag von 232,50 €, der bei Teilrente weiter anfällt und Entgeltpunkte bringt; dafür ist die Steuer bei Vollrente um 69,84 € höher.

Die Methode ist keine Rentenberatung: Verbindlich sind die Rentenauskunft der Deutschen Rentenversicherung und deine Krankenkasse. Der Rechner hilft dir, Varianten vor dem Gespräch durchzurechnen.

Er zeigt auch, was ein Jahr Weiterarbeit an Rentenplus bringt, damit du Beitrag und Ertrag gegeneinander stellen kannst, und nennt die Folgen für Krankengeld und Arbeitslosengeld, die viele erst nach dem Antrag erfahren.

Wer in Altersrente geht, hat drei Wege: die Vollrente, die Teilrente oder den Aufschub über die Regelaltersgrenze hinaus. Die Teilrente ist der Mittelweg.

Sie passt, wenn du weiterarbeiten willst, wenn du den Anspruch auf Krankengeld nicht verlieren möchtest oder wenn du die Steuer auf das gemeinsame Einkommen niedrig halten willst.

Entscheidend ist, wie viel von jedem zusätzlichen Euro Rente nach Beiträgen und Steuer übrig bleibt.

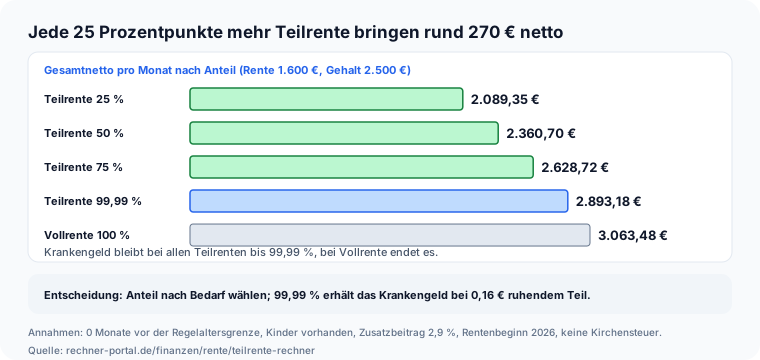
Im Rechenbeispiel wächst das Gesamtnetto von 2.089,35 € bei 25 Prozent auf 2.360,70 € bei 50 Prozent, auf 2.628,72 € bei 75 Prozent und auf 2.893,18 € bei 99,99 Prozent. Das sind pro Stufe 264 bis 271 € mehr bei 400 € mehr Rente brutto.

Eingaben

Teilrente berechnen: Rente, Anteil, Monate vor der Regelaltersgrenze und Gehalt eintragen

Trage unter „Rente ohne Abschläge“ den Monatsbetrag deiner Altersrente laut Rentenauskunft ein, so, als würdest du sie zur Regelaltersgrenze beginnen. Der „Teilrentenanteil“ liegt zwischen 10 und 99,99 Prozent.

„Monate vor der Regelaltersgrenze“ zählt die Monate der vorzeitigen Inanspruchnahme; jeder Monat senkt die bezogene Rente um 0,3 Prozent, Obergrenze 60 Monate.

Das „Bruttogehalt aus der Weiterbeschäftigung“ ist der Monatsbetrag, den du neben der Rente verdienst, 0 steht für keine Beschäftigung. Mit „Kinder für die Pflegeversicherung“ wählst du, ob der Zuschlag für Kinderlose von 0,6 Prozentpunkten anfällt.

Der „Zusatzbeitrag der Krankenkasse“ steht auf 2,9 Prozent, dem Durchschnitt 2026; ersetze ihn durch den Satz deiner Kasse. „Jahr des Rentenbeginns“ bestimmt den steuerpflichtigen Anteil der Rente: 84 Prozent bei Beginn 2026.

„Kirchensteuer“ zeigt keine, 8 oder 9 Prozent der Einkommensteuer. Alle Felder haben Vorgabewerte, sodass der Rechner sofort das Beispiel mit 1.600 € Rente zeigt; ändere nur, was bei dir abweicht.

Prüfe zuerst die Rente: Wer den Betrag aus der Rentenauskunft übernimmt, ohne zu klären, ob schon Abschläge eingerechnet sind, rechnet doppelt. Der Rechner zieht den Abschlag selbst ab, deshalb gehört die Rente ohne Abschläge in das Feld.

Das Gehalt gibst du brutto ein, so wie es auf der Abrechnung steht. Unter dem Ergebnis stehen zuerst Teilrente brutto, Abschlag und der ruhende Teil, danach die Beiträge aus der Rente, das Gehalt nach Sozialversicherung und die Steuer pro Monat.

Daraus ergeben sich das Gesamtnetto und der Unterschied zur Vollrente.

Weiter unten findest du Entgeltpunkte und Rentenplus der Weiterarbeit, die Hinweise zu Krankengeld und Arbeitslosengeld und die Tabelle mit fünf Anteilen von 25 Prozent bis zur Vollrente.

Praxisfälle

Teilrente nach Fall berechnen: 99,99 %, Abschlag, Weiterarbeit, Kinderlose

Neun typische Fragen zur Teilrente, jede mit den Eingaben und dem nachgerechneten Ergebnis aus dem Rechner oben.

  1. Teilrente 99,99 % mit Gehalt

    „Was bleibt netto bei 99,99 % Teilrente und 2.500 € Gehalt?“

    Eingabe
    Rente 1.600 €, Anteil 99,99 %, 0 Monate, Gehalt 2.500 €, mit Kindern, Zusatzbeitrag 2,9 %, Rentenbeginn 2026
    Ergebnis
    Teilrente 1.599,84 € | Gesamtnetto 2.893,18 € | Vollrente 3.063,48 €
  2. Hälfte mit 24 Monaten Abschlag

    „Wie hoch ist die Teilrente bei 50 % und 24 Monaten vorzeitig?“

    Eingabe
    Rente 1.600 €, Anteil 50 %, 24 Monate, Gehalt 2.500 €
    Ergebnis
    Teilrente 742,40 € | Abschlag 57,60 € | ruhender Teil 800,00 € | Gesamtnetto 2.289,38 €
  3. Teilrente in Vollrente umwandeln

    „Was ändert sich ohne Gehalt, wenn ich die Teilrente in die Vollrente umwandle?“

    Eingabe
    Rente 1.600 €, 99,99 % gegen 100 %, Gehalt 0 €
    Ergebnis
    Gesamtnetto 1.385,34 € | Vollrente 1.386,40 € | Unterschied 1,06 € | Krankengeld endet mit der Vollrente
  4. Teilrente für Schwerbehinderte

    „Wie hoch ist die Teilrente für Schwerbehinderte, die mit 62 beginnen?“

    Eingabe
    Rente 1.600 €, Anteil 50 %, 36 Monate vor der Altersgrenze von 65 Jahren, Gehalt 0 €
    Ergebnis
    Teilrente 713,60 € | Abschlag 86,40 € (10,8 %) | ruhender Teil 800,00 € | Gesamtnetto 625,47 €
  5. Kleine Teilrente 25 %

    „Was bleibt bei 25 % Teilrente neben 2.500 € Gehalt?“

    Eingabe
    Rente 1.600 €, Anteil 25 %, 0 Monate, Gehalt 2.500 €
    Ergebnis
    Teilrente 400,00 € | Gesamtnetto 2.089,35 €
  6. Rentenplus durch Weiterarbeit

    „Wie viel Mehrrente bringt ein Jahr Weiterarbeit mit 2.500 € Gehalt?“

    Eingabe
    Gehalt 2.500 € brutto im Monat, Teilrente 99,99 %
    Ergebnis
    0,5775 Entgeltpunkte | 24,55 € mehr Teilrente im Monat | 294,60 € im Jahr
  7. Teilrente mit 63

    „Wie hoch ist die Teilrente mit 63, wenn ich 1964 oder später geboren bin?“

    Eingabe
    Rente 1.600 €, Anteil 50 %, 48 Monate vor der Regelaltersgrenze, Gehalt 0 €
    Ergebnis
    Teilrente 684,80 € | Abschlag 115,20 € | ruhender Teil 800,00 € | Gesamtnetto 600,23 €
  8. Teilrente 66,66 % mit Gehalt

    „Was bleibt netto bei 66,66 % Teilrente, der Grenze für das Krankengeld ab 2027?“

    Eingabe
    Rente 1.600 €, Anteil 66,66 %, 0 Monate, Gehalt 2.500 €
    Ergebnis
    Teilrente 1.066,56 € | Gesamtnetto 2.539,67 € | bei 99,99 % 2.893,18 €
  9. Krankengeld und Arbeitslosengeld

    „Was passiert mit Krankengeld und Arbeitslosengeld bei einer Teilrente?“

    Eingabe
    Teilrente 99,99 % gegen Vollrente 100 %
    Ergebnis
    Teilrente: Krankengeld bleibt bis Ende 2026 | Vollrente: Krankengeld endet | ab 2027 endet es schon bei mehr als zwei Dritteln | Arbeitslosengeld ruht bei Altersrente

Berechnung

Teilrente Abschläge berechnen: Formel, Beiträge, Steuer und Gesamtnetto

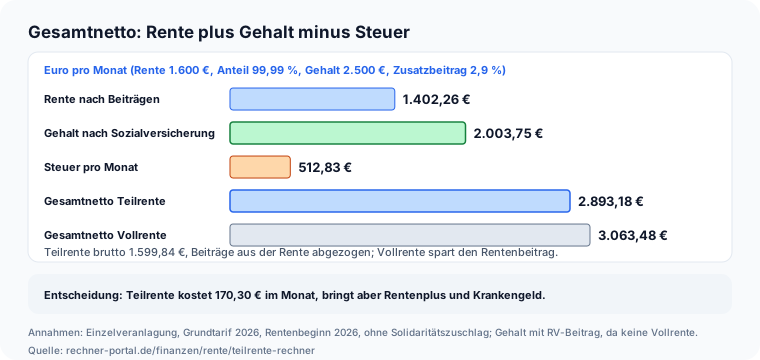
Teilrente 99,99 % bei 1.600 € Vollrente und 2.500 € Gehalt: Rente brutto 1.599,84 €, nach Beiträgen 1.402,26 €, Gehalt netto 2.003,75 €, Steuer 512,83 €, Gesamtnetto 2.893,18 € Die Teilrente ist T = V · p · (1 − 0,003 · m) mit der Rente V, dem Anteil p und den Monaten m (§ 77 Abs. 2 SGB VI).

Bei m = 0 entfällt der Abschlag. Der ruhende Teil V · (1 − p) behält den Zugangsfaktor 1,0, solange du ihn nicht beziehst (§ 77 Abs. 2 Satz 1 und Abs. 3 Satz 1 SGB VI). Mit V = 1.600 € und p = 99,99 % ist T = 1.599,84 € und der ruhende Teil 0,16 €.

Von der Rente gehen die Hälfte des Krankenversicherungsbeitrags aus 14,6 % plus Zusatzbeitrag (§ 247, § 249a SGB V) und der volle Pflegebeitrag von 3,6 % ab (§ 59 SGB XI): 139,99 € und 57,59 €.

Das Gehalt trägt Kranken- und Pflegeversicherung zur Hälfte, die Rentenversicherung mit 9,3 % und, vor der Regelaltersgrenze, die Arbeitslosenversicherung mit 1,3 %. Bei 2.500 € sind das 218,75 €, 45,00 € und 232,50 €, netto 2.003,75 €.

Die Steuer rechnet auf zu versteuernde 36.604 €: Rente zu 84 % steuerpflichtig abzüglich 102 €, Gehalt abzüglich 1.230 €, Vorsorgeaufwendungen und 36 €. Der Tarif 2026 gibt 6.154 € im Jahr, 512,83 € im Monat.

Gesamtnetto = 1.402,26 + 2.003,75 − 512,83 = 2.893,18 €. Alle Beträge sind auf den Cent gerundet; die Steuer folgt dem Tarif nach § 32a EStG mit abgerundetem Einkommen.

Rechtsgrundlagen: Die Teilrente von mindestens 10 Prozent regelt § 42 SGB VI, den Abschlag von 0,003 je Monat § 77 Abs. 2, die Zuschläge aus Beiträgen nach Rentenbeginn § 66 Abs. 3a, die Beiträge aus der Rente § 247 und § 249a SGB V sowie § 59 SGB XI, die Besteuerung § 22 Nr. 1 EStG und den Tarif § 32a EStG.

Das zu versteuernde Einkommen entsteht so: 19.198,08 € Jahresrente mal 84 Prozent sind 16.126,39 €, abzüglich 102 € sind es 16.024,39 €. Vom Gehalt von 30.000 € gehen 1.230 € ab, es bleiben 28.770 €. Zusammen sind das 44.794,39 €.

Davon ziehen wir die Vorsorgeaufwendungen von 8.153,76 € ab, nämlich 4.132,68 € Krankenversicherung nach der Minderung um 4 Prozent, 1.231,08 € Pflegeversicherung und 2.790,00 € Rentenversicherung, dazu 36 € Pauschbetrag. Es bleiben 36.604 €.

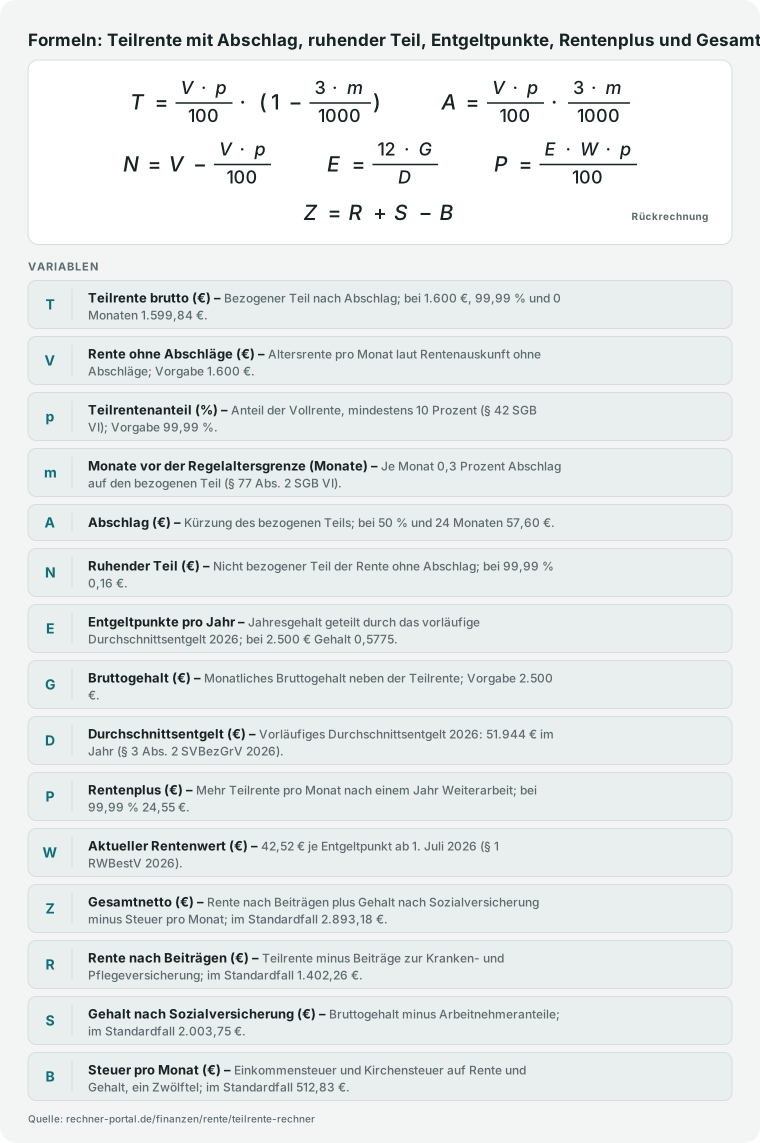
Formelgrafik: Teilrente mit Abschlag je Monat, ruhender Teil, Entgeltpunkte aus dem Gehalt, Rentenplus und Gesamtnetto aus Rente, Gehalt und Steuer
Bei 1.600 € Rente, 99,99 % Anteil und 2.500 € Gehalt beträgt die Teilrente 1.599,84 €, das Rentenplus 24,55 € im Monat und das Gesamtnetto 2.893,18 € pro Monat.

Nachschlagen

Teilrente nach Anteil: Rente, Gehalt netto, Steuer und Gesamtnetto bei 1.600 € und 2.500 € Gehalt

Die Tabelle rechnet fünf Anteile bei 1.600 € Rente ohne Abschläge, 0 Monaten vor der Regelaltersgrenze, 2.500 € Gehalt, Kindern, 2,9 % Zusatzbeitrag und Rentenbeginn 2026. Die letzte Zeile ist die Vollrente.

Teilrente brutto, Rente nach Beiträgen, Gehalt nach Sozialversicherung, Steuer und Gesamtnetto pro Monat nach Anteil der Teilrente
AnteilRente bruttoRente nach BeiträgenGehalt nach SVSteuer pro MonatGesamtnettoKrankengeld bis 31.12.2026
25,00 %400,00 €350,60 €2.003,75 €265,00 €2.089,35 €bleibt
50,00 %800,00 €701,20 €2.003,75 €344,25 €2.360,70 €bleibt
75,00 %1.200,00 €1.051,80 €2.003,75 €426,83 €2.628,72 €bleibt
99,99 %1.599,84 €1.402,26 €2.003,75 €512,83 €2.893,18 €bleibt
100 % (Vollrente)1.600,00 €1.402,40 €2.243,75 €582,67 €3.063,48 €endet

Annahmen: Einzelveranlagung im Grundtarif 2026, ohne Solidaritätszuschlag und Kinderfreibeträge; Gehalt mit Rentenversicherungsbeitrag, solange keine Vollrente nach der Regelaltersgrenze bezogen wird. Krankengeld: Die Spalte zeigt den Rechtsstand bis 31.12.2026; ab 1. Januar 2027 endet der Anspruch schon bei einer Teilrente von mehr als zwei Dritteln der Vollrente (§ 50 Abs. 1 SGB V, BGBl. 2026 I Nr. 228). Stand: 01.11.2026; keine Rentenberatung.

Abschlag der Teilrente nach Monaten vor der Regelaltersgrenze: 50 % von 1.600 €

Jeder Monat vorzeitiger Inanspruchnahme senkt den bezogenen Teil um 0,3 Prozent (§ 77 Abs. 2 SGB VI). Die Tabelle zeigt Zugangsfaktor, Abschlag in Prozent, Teilrente, Abschlag in Euro und den ruhenden Teil für eine Teilrente von 50 Prozent.

Zugangsfaktor, Abschlag und Teilrente nach Monaten der vorzeitigen Inanspruchnahme bei 50 Prozent von 1.600 Euro Vollrente
Monate vorzeitigZugangsfaktorAbschlag in %Teilrente bruttoAbschlag in €Ruhender Teil
01,0000,00 %800,00 €0,00 €800,00 €
120,9643,60 %771,20 €28,80 €800,00 €
240,9287,20 %742,40 €57,60 €800,00 €
360,89210,80 %713,60 €86,40 €800,00 €
480,85614,40 %684,80 €115,20 €800,00 €
600,82018,00 %656,00 €144,00 €800,00 €

Der Abschlag trifft nur den bezogenen Teil; der ruhende Teil behält den Zugangsfaktor 1,0, solange er nicht bezogen wird (§ 77 Abs. 2 Satz 1 und Abs. 3 Satz 1 SGB VI); nach der Regelaltersgrenze erhöht sich der nicht bezogene Teil um 0,5 Prozent je Monat (§ 77 Abs. 2 Satz 1 Nr. 2 Buchst. b SGB VI), das rechnet der Rechner nicht. Ob eine vorzeitige Altersrente in Frage kommt, klärt die Deutsche Rentenversicherung. Stand: 01.11.2026.

Teilrente ab wann: mit 63, 62 oder 67 – Altersgrenzen, Wartezeit und höchster Abschlag für Jahrgänge ab 1964

Die Teilrente ist keine eigene Rentenart, sondern ein Anteil einer Altersrente. Welche Altersrente du anteilig beziehen kannst und wie viele Monate du vorzeitig beginnst, bestimmt den Abschlag von 0,3 Prozent je Monat auf den bezogenen Teil.

Regelaltersgrenze, früheste vorzeitige Inanspruchnahme, Wartezeit und höchster Abschlag der Altersrenten für Versicherte, die 1964 oder später geboren sind
AltersrenteRegelaltersgrenzeFrüheste vorzeitige InanspruchnahmeWartezeitHöchster AbschlagNorm
Regelaltersrente67 Jahrenicht vorzeitigallgemeine Wartezeitkein Abschlag§ 35 SGB VI
Altersrente für langjährig Versicherte67 Jahre63 Jahre (48 Monate vorher)35 Jahre14,4 % (48 · 0,3 %)§ 36 SGB VI
Altersrente für schwerbehinderte Menschen65 Jahre62 Jahre (36 Monate vorher)35 Jahre10,8 % (36 · 0,3 %)§ 37 SGB VI

Für Jahrgänge vor 1964 gelten stufenweise niedrigere Altersgrenzen (§ 235, § 236 und § 236a SGB VI). Stand: 01.11.2026, Normen auf gesetze-im-internet.de gelesen; keine Rentenberatung.

Ausblick

Was ändert sich 2027 bei Teilrente und Krankengeld?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Ab dem 1. Januar 2027 schließt auch eine Teilrente wegen Alters von mehr als zwei Dritteln der Vollrente den Anspruch auf Krankengeld aus, so wie es bisher nur die Vollrente tat (§ 50 Abs. 1 Satz 1 Nr. 1 SGB V in der Fassung des GKV-Beitragssatzstabilisierungsgesetzes).
  • Das Gesetz wurde am 29. Juli 2026 im Bundesgesetzblatt verkündet (BGBl. 2026 I Nr. 228); die Änderung des § 50 SGB V tritt nach Artikel 8 Absatz 2 am 1. Januar 2027 in Kraft.
  • Wer Krankengeld behalten will, darf ab 2027 höchstens 66,66 Prozent der Vollrente beziehen; bei 1.600 € Rente ohne Abschläge sind das 1.066,56 € statt 1.599,84 € bei 99,99 Prozent.
  • Bei 2.500 € Gehalt sinkt das Gesamtnetto im Beispiel von 2.893,18 € bei 99,99 Prozent auf 2.539,67 € bei 66,66 Prozent, also um 353,51 € im Monat.
  • Die Deutsche Rentenversicherung nennt den 31. Dezember 2026 als letzten Eingang eines Änderungswunsches für eine Umstellung des Teilrentenanteils zum 1. Januar 2027.

Stand: 01.11.2026 · Quelle: Bundesgesetzblatt 2026 I Nr. 228 (GKV-Beitragssatzstabilisierungsgesetz, Artikel 1 Nummer 20 und Artikel 8 Absatz 2) und Meldung der Deutschen Rentenversicherung vom 16.09.2026

Expertenmodus

Teilrente beantragen, Voraussetzungen, 99,99 % und Krankengeld: Antworten

Was ist eine Teilrente und wie funktioniert sie?

Eine Teilrente ist eine Altersrente, die du nur zu einem Teil beziehst. Nach § 42 SGB VI kannst du eine Rente wegen Alters als Teilrente von mindestens 10 Prozent der Vollrente in Anspruch nehmen; eine Obergrenze nennt das Gesetz nicht.

Den Anteil wählst du im Antrag, den Rest lässt du ruhen. Bei 1.600 € Rente ohne Abschläge und 50 Prozent beziehst du 800,00 €, weitere 800,00 € ruhen. Neben der Teilrente darfst du ohne Hinzuverdienstgrenze arbeiten.

Der Rechner zeigt dir Teilrente, Beiträge, Steuer und Gesamtnetto im Vergleich zur Vollrente.

Wie hoch ist die Teilrente mit 63 und wie viel Abschlag fällt an?

Der Abschlag beträgt 0,3 Prozent je Monat vor der Altersgrenze (§ 77 Abs. 2 SGB VI) und trifft nur den bezogenen Teil.

Wer 1964 oder später geboren ist, erreicht die Regelaltersgrenze mit 67 Jahren (§ 35 SGB VI); mit 63 sind es 48 Monate und 14,4 Prozent Abschlag.

Bei 1.600 € Rente und 50 Prozent beziehst du 800,00 €, der Abschlag beträgt 115,20 €, die Teilrente 684,80 € brutto. Der ruhende Teil von 800,00 € bleibt ohne Abschlag, solange du ihn nicht beziehst.

Mit 63 setzt die Altersrente für langjährig Versicherte 35 Jahre Wartezeit voraus (§ 36 SGB VI).

Welche Vor- und Nachteile hat die Teilrente?

Der Vorteil ist die Flexibilität: Du bekommst schon Rente, arbeitest weiter und lässt den Rest ruhen. Aus der Weiterarbeit entstehen Entgeltpunkte, mit 2.500 € Gehalt 0,5775 im Jahr und 24,55 € mehr Rente im Monat.

Nachteile sind der dauerhafte Abschlag bei vorzeitigem Beginn und die Beiträge: Bei 1.600 € Rente und 2.500 € Gehalt bleiben mit 99,99 Prozent 2.893,18 € netto im Monat, bei Vollrente 3.063,48 €.

Die 170,30 € Unterschied entstehen vor allem durch 232,50 € Rentenversicherungsbeitrag, den nur die Vollrente nach der Regelaltersgrenze erspart; dafür zahlst du bei Vollrente 69,84 € mehr Steuer.

Teilrente 99,99 Prozent: Was ist der Teilrenten-Trick und lohnt er sich ab 2027 noch?

Der Teilrenten-Trick heißt 99,99 Prozent statt Vollrente. Rechtlich bleibt es eine Teilrente (§ 42 SGB VI), bei 1.600 € ruhen nur 0,16 €. Ohne Gehalt liegt das Gesamtnetto bei 1.385,34 € gegen 1.386,40 € bei Vollrente, also 1,06 € weniger.

Bis zum 31. Dezember 2026 sichert der Trick das Krankengeld, denn § 50 SGB V beendet es bis dahin nur bei einer Vollrente. Ab dem 1. Januar 2027 endet der Anspruch schon bei mehr als zwei Dritteln der Vollrente.

Wer Krankengeld behalten will, wählt dann höchstens 66,66 Prozent: 1.066,56 € brutto, mit 2.500 € Gehalt 2.539,67 € statt 2.893,18 € Gesamtnetto.

Teilrente Voraussetzungen: Ab wann kann ich eine Teilrente beziehen?

Eine Teilrente kannst du beziehen, sobald du die Voraussetzungen einer Altersrente erfüllst; sie ist nur ein Anteil dieser Rente.

Für Jahrgänge ab 1964 gilt: Regelaltersrente mit 67 nach 5 Jahren Wartezeit (§ 35 SGB VI), Altersrente für langjährig Versicherte ab 63 mit Abschlag nach 35 Jahren (§ 36 SGB VI) und Altersrente für schwerbehinderte Menschen mit einem Grad der Behinderung von mindestens 50 ab 65, mit Abschlag ab 62, nach 35 Jahren (§ 37 SGB VI).

Mit 63 sind es 48 Monate und 14,4 Prozent Abschlag: Bei 1.600 € Rente und 50 Prozent bleiben 684,80 €. Deine Wartezeit steht in der Rentenauskunft.

Wie beantrage ich eine Teilrente und kann ich sie später in die Vollrente umwandeln?

Du beantragst die Teilrente mit dem Antrag auf Versichertenrente bei der Deutschen Rentenversicherung, online oder schriftlich, und wählst darin den Anteil, mindestens 10 Prozent.

Stelle den Antrag einige Monate vor dem gewünschten Beginn und halte die Rentenauskunft bereit. Eine Umstellung des Anteils oder den Wechsel in die Vollrente kannst du jederzeit für die Zukunft beantragen; soll die Änderung zum 1.

Januar 2027 wirken, muss dein Wunsch spätestens am 31. Dezember 2026 eingegangen sein. Bei 1.600 € Rente sind 50 Prozent 800,00 € und 75 Prozent 1.200,00 € vor Abschlag. Vorzeitig bezogene Anteile behalten 0,3 Prozent Abschlag je Monat.

Wie viel darf ich neben der Teilrente verdienen?

Du darfst unbegrenzt hinzuverdienen: § 34 SGB VI regelt die Voraussetzungen des Rentenanspruchs und enthält für Altersrenten keine Hinzuverdienstgrenze. Der Verdienst kürzt die Teilrente nicht, wirkt aber auf Beiträge und Steuer.

Bei 1.600 € Rente, 99,99 Prozent und 2.500 € Gehalt zahlst du 512,83 € Steuer im Monat statt 16,92 € ohne Gehalt; vom Gehalt bleiben nach Sozialversicherung 2.003,75 €, das Gesamtnetto beträgt 2.893,18 €.

Aus 30.000 € Jahresgehalt entstehen 0,5775 Entgeltpunkte, bei 42,52 € Rentenwert 24,55 € mehr Rente im Monat, gutgeschrieben zur Regelaltersgrenze und danach jährlich zum 1. Juli (§ 66 Abs. 3a SGB VI).

Wie wirkt sich die Teilrente auf das Krankengeld aus, auch ab 2027?

Bis zum 31. Dezember 2026 endet der Krankengeldanspruch nach § 50 Abs. 1 SGB V nur mit dem Beginn einer Vollrente wegen Alters; bei einer Teilrente bleibt er bestehen. Ab dem 1.

Januar 2027 schließt auch eine Teilrente von mehr als zwei Dritteln der Vollrente den Anspruch aus (BGBl. 2026 I Nr. 228, Art. 1 Nr. 20 und Art. 8 Abs. 2).

Wer Krankengeld behalten will, bezieht dann höchstens 66,66 Prozent, bei 1.600 € Rente 1.066,56 € brutto statt 1.599,84 €. Eine Umstellung zum 1. Januar 2027 muss bis zum 31. Dezember 2026 bei der Rentenversicherung eingehen.

Die Tabelle im Rechner zeigt den Rechtsstand bis Ende 2026.

Ruht das Arbeitslosengeld bei einer Teilrente?

Ja, bei einer Altersrente ruht das Arbeitslosengeld: Nach § 156 Abs. 1 Satz 1 Nr. 4 SGB III ruht der Anspruch für die Zeit, für die dir eine Altersrente zuerkannt ist.

Ist dir für die letzten sechs Monate einer versicherungspflichtigen Beschäftigung eine Teilrente zuerkannt, ruht das Arbeitslosengeld erst mit Ablauf des dritten Kalendermonats nach Erfüllung der Voraussetzungen (§ 156 Abs. 2 Satz 1 Nr. 3 Buchst. a SGB III).

Mit Ablauf des Monats der Regelaltersgrenze wirst du in der Arbeitslosenversicherung versicherungsfrei (§ 28 Abs. 1 Nr. 1 SGB III); davor zahlst du 1,3 Prozent, bei 2.500 € Gehalt 32,50 €. Kläre deinen Fall mit der Agentur für Arbeit.

Teilrente Arbeitgeber informieren: Muss ich meinem Arbeitgeber die Teilrente melden?

Ja, du musst deinem Arbeitgeber die Teilrente mitteilen: Nach § 28o Abs. 1 SGB IV machst du ihm die Angaben, die er für Meldungen und Beitragszahlung braucht.

Die Teilrente wirkt auf die Beiträge: Mit einer Teilrente bleibst du rentenversicherungspflichtig, im Beispiel mit 2.500 € Gehalt 232,50 € im Monat; nur die Vollrente nach der Regelaltersgrenze macht versicherungsfrei (§ 5 Abs. 4 SGB VI). Ab dem 1.

Januar 2027 hast du bei einer Teilrente von mehr als zwei Dritteln keinen Krankengeldanspruch mehr; dann gilt für das Gehalt der ermäßigte Krankenversicherungssatz von 14,0 Prozent (§ 243 SGB V). Gib den Rentenbescheid an dein Lohnbüro.

Hinweise

Teilrente Vor- und Nachteile: Differenz zur Vollrente, Anteil und Rentenplus lesen

Lies zuerst die Differenz zur Vollrente, nicht die Teilrente selbst. Im Beispiel liegt das Gesamtnetto bei 2.893,18 € gegen 3.063,48 € bei Vollrente, 170,30 € weniger.

Der Grund ist nicht die Rente: Bei 99,99 Prozent fehlen nur 0,16 €.

Es ist der Rentenversicherungsbeitrag aus dem Gehalt, 232,50 € Arbeitnehmeranteil, den eine Vollrente ab der Regelaltersgrenze erspart (§ 5 Abs. 4 SGB VI); dafür zahlst du bei Vollrente 69,84 € mehr Steuer (582,67 € statt 512,83 € im Monat). Anteil der Teilrente und Gesamtnetto bei 2.500 € Gehalt: 25 % 2.089,35 €, 50 % 2.360,70 €, 75 % 2.628,72 €, 99,99 % 2.893,18 €, Vollrente 3.063,48 € Vergleiche den Anteil.

Bei 25 Prozent bleiben 2.089,35 € Gesamtnetto, bei 50 Prozent 2.360,70 €, bei 75 Prozent 2.628,72 € und bei 99,99 Prozent 2.893,18 €.

Jede Stufe von 25 Prozentpunkten bringt rund 270 € mehr, weil je 400 € mehr Teilrente nach Beiträgen und Steuer rund 270 € netto bleiben, etwa 0,68 € je Euro. Bei 100 Prozent zeigt die Tabelle die Vollrente. Prüfe die Weiterarbeit.

Aus 30.000 € Jahresgehalt entstehen 0,5775 Entgeltpunkte, bei Rentenwert 42,52 € 24,55 € mehr Teilrente im Monat, gutgeschrieben ab der Regelaltersgrenze und danach jährlich zum 1. Juli (§ 66 Abs. 3a SGB VI).

Dem stehen 2.790 € Arbeitnehmerbeitrag im Jahr gegenüber, also 294,60 € Mehrrente im Jahr: Die Beiträge sind nach gut neun Jahren Rentenbezug wieder drin. Rechne auch ohne Gehalt: Dann kostet die Teilrente nur 1,06 € im Monat.

Lies zuletzt die Steuer und die Beiträge je Stufe. Die Steuer wächst mit dem Anteil: 265,00 € bei 25 Prozent, 344,25 € bei 50, 426,83 € bei 75 und 512,83 € bei 99,99 Prozent.

Von 400 € mehr Teilrente brutto gehen also zwischen 79 € und 86 € an die Steuer und 49,40 € an Kranken- und Pflegeversicherung, nämlich 35,00 € und 14,40 €. Der Rest von rund 270 € bleibt netto.

Wer das Gehalt für den Lebensunterhalt braucht, kann die Teilrente klein halten und den ruhenden Teil später ohne Abschlag beziehen.

Anwendung

Teilrente und weiter arbeiten: 50 % bei 24 Monaten vor der Regelaltersgrenze und 2.500 € Gehalt

Eine Beschäftigte kann 24 Monate vor der Regelaltersgrenze in Altersrente gehen. Laut Rentenauskunft stehen ihr ohne Abschläge 1.600 € zu.

Sie will weiterhin 2.500 € brutto verdienen, hat keine Kinder, ihre Kasse nimmt 2,9 % Zusatzbeitrag, der Rentenbeginn liegt 2026.

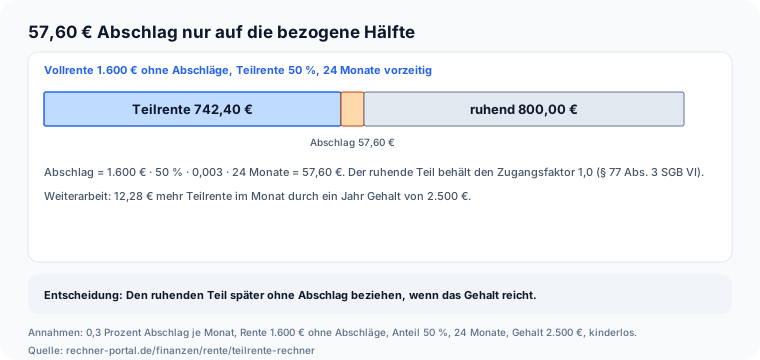
Sie fragt: Nehme ich die Hälfte oder fast alles, und wie viel bleibt netto? Teilrente 50 % und 24 Monate vor der Regelaltersgrenze: Abschlag 57,60 € auf den bezogenen Teil, ruhender Teil 800,00 € ohne Abschlag, Teilrente 742,40 € Eingaben: Rente 1.600 €, Anteil 50 %, 24 Monate, Gehalt 2.500 €, ohne Kinder.

Ergebnis: Teilrente 742,40 € nach Abschlag von 57,60 €, ruhender Teil 800,00 €, Rente nach Beiträgen 646,26 €, Gehalt netto 1.956,25 €, Steuer 327,17 € im Monat, Gesamtnetto 2.275,34 €.

Bei 75 % sind es 2.523,22 €, bei 99,99 % 2.768,13 € mit einer Teilrente von 1.484,65 €; die Vollrente käme auf 2.777,69 €. Das Rentenplus aus der Weiterarbeit beträgt bei 50 % 12,28 € im Monat, bei 99,99 % 24,55 €.

Entscheidung: Weil sie das Krankengeld nicht verlieren möchte, wählt sie nicht 100 %. Zwischen 50 % und 99,99 % liegen 492,79 € Gesamtnetto im Monat; da sie das Geld nicht braucht, bleibt sie bei 50 % und lässt 800,00 € ohne Abschlag ruhen.

Sie holt die Rentenauskunft ein und bespricht den Anteil mit ihrer Krankenkasse.

Zur Kontrolle rechnet sie das Rentenplus über beide Jahre bis zur Regelaltersgrenze: 2 · 0,5775 = 1,155 Entgeltpunkte, bei 42,52 € Rentenwert 49,11 € bei Vollrente, bei 50 Prozent rund 24,56 € im Monat.

Das ist gutgeschrieben ab der Regelaltersgrenze und danach jährlich zum 1. Juli.

Sie notiert außerdem, dass sich bei einem Anteil von 75 Prozent die Teilrente auf 1.113,60 € erhöht und der Abschlag auf 86,40 €, und entscheidet erst nach dem Gespräch mit der Rentenberatung.

Fallstricke

Teilrente Hinzuverdienst, Abschlag, 99,99 %, Beiträge: die häufigsten Fehler

Der häufigste Fehler: die Teilrente als Rente mit Hinzuverdienstgrenze zu behandeln. Im geltenden § 34 SGB VI steht keine Grenze für Altersrenten mehr, nur die Voraussetzungen des Rentenanspruchs.

Ob du 2.500 € oder 5.000 € verdienst, ändert die Teilrente nicht. Zweiter Fehler: den Abschlag auf die ganze Rente zu rechnen. Er trifft nur den bezogenen Teil.

Bei 50 Prozent und 24 Monaten sind es 57,60 € auf 800,00 €, der ruhende Teil von 800,00 € behält den Zugangsfaktor 1,0 (§ 77 Abs. 2 Satz 1 und Abs. 3 Satz 1 SGB VI). Dritter Fehler: 99,99 Prozent mit Vollrente zu verwechseln.

Bis Ende 2026 bleibt bei 99,99 Prozent der Anspruch auf Krankengeld erhalten, bei 100 Prozent endet er (§ 50 Abs. 1 SGB V). Ab dem 1. Januar 2027 endet er schon bei mehr als zwei Dritteln der Vollrente. Der Unterschied in der Rente ist 0,16 €.

Vierter Fehler: die Beiträge zu vergessen. Auf 1.599,84 € Teilrente gehen 139,99 € Krankenversicherung und 57,59 € Pflegeversicherung ab, 197,58 € zusammen. Netto bleiben 1.402,26 €. Fünfter Fehler: das Gehalt separat zu versteuern.

Rente und Gehalt gehen in ein gemeinsames Einkommen, die Progression steigt. Im Beispiel kommen 6.154 € Steuer im Jahr zusammen, ohne Gehalt wären es nur 203 €. Sechster Fehler: das Gehalt ohne Rentenversicherungsbeitrag zu rechnen.

Wer eine Teilrente bezieht, bleibt rentenversicherungspflichtig (§ 5 Abs. 4 SGB VI). Im Beispiel gehen 232,50 € im Monat ab, dafür entstehen Entgeltpunkte.

Nur eine Vollrente nach der Regelaltersgrenze macht in der Rentenversicherung versicherungsfrei. Siebter Fehler: das Rentenplus sofort zu erwarten.

Zuschläge aus Beiträgen nach Rentenbeginn werden mit Ablauf des Monats der Regelaltersgrenze und danach jährlich zum 1. Juli berücksichtigt (§ 66 Abs. 3a SGB VI).

Wer 24 Monate vor der Regelaltersgrenze weiterarbeitet, sieht die Erhöhung also erst danach auf dem Rentenbescheid.

Nächster Schritt

Teilrente oder Vollrente: das Wichtigste in Kürze

Der Teilrente-Rechner zeigt, wie viel von Rente und Gehalt netto bleibt, wenn du nur einen Teil der Altersrente beziehst: Teilrente mit Abschlag auf den bezogenen Teil, Beiträge, Steuer, Gesamtnetto und Vergleich mit der Vollrente.

Im Beispiel bleiben bei 99,99 Prozent 2.893,18 € gegen 3.063,48 € bei Vollrente.

Merke dir drei Dinge: Das Gesetz kennt nur die Untergrenze 10 Prozent, bis Ende 2026 erhält 99,99 Prozent das Krankengeld, ab 2027 nur noch eine Teilrente bis 66,66 Prozent, und die Weiterarbeit bringt Rentenplus, kostet aber Rentenversicherungsbeitrag.

Als Nächstes lohnt der Rentenschätzer für die Höhe der Rente, der Rentensteuer-Rechner für die Steuer und der Renteneintritt-Rechner für den Zeitpunkt. Der Rechner ersetzt keine Rentenberatung.

Hole die Rentenauskunft bei der Deutschen Rentenversicherung ein und besprich die Wahl des Anteils mit deiner Krankenkasse, bevor du den Antrag stellst.

Wenn du mehrere Anteile vergleichst, schau auf die Spalte Krankengeld in der Tabelle: Im Rechtsstand 2026 wechselt sie erst bei 100 Prozent von „bleibt“ auf „endet“; ab dem 1. Januar 2027 endet der Anspruch schon bei mehr als 66,66 Prozent.

Vertiefung

Teilrente mit 63 Beispiele: 48 Monate Abschlag, 99,99 %, 66,66 %, 50 %, kinderlos und 25 %

Praxisbeispiel

Teilrente 99,99 % bei 1.600 € Vollrente und 2.500 € Gehalt

Rente ohne Abschläge
1.600 €
Teilrentenanteil
99,99 %
Monate vor der Regelaltersgrenze
0
Bruttogehalt aus der Weiterbeschäftigung
2.500 €
Kinder für die Pflegeversicherung
Ja
Zusatzbeitrag der Krankenkasse
2,9 %
Jahr des Rentenbeginns
2026 (Besteuerungsanteil 84,0 %)
Kirchensteuer
Keine

Ergebnis: Teilrente 1.599,84 € | Rente nach Beiträgen 1.402,26 € | Gehalt netto 2.003,75 € | Steuer 512,83 € | Gesamtnetto 2.893,18 € | Vollrente 3.063,48 €

Die Teilrente kostet gegenüber der Vollrente nur 0,16 € Rente, aber 170,30 € Gesamtnetto, weil der Rentenversicherungsbeitrag von 232,50 € aus dem Gehalt weiter anfällt. Dafür entstehen 0,5775 Entgeltpunkte, 24,55 € mehr Rente im Monat.

Beispiel 1 · Einfach · Teilrente 742,40 € | Abschlag 57,60 € | ruhender Teil 800,00 € | Rente nach Beiträgen 650,71 € | Gesamtnetto 2.289,38 € | Vollrente 2.794,35 €

50 % mit 24 Monaten Abschlag

Rente ohne Abschläge
1.600 €
Teilrentenanteil
50 %
Monate vor der Regelaltersgrenze
24
Bruttogehalt aus der Weiterbeschäftigung
2.500 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Teilrente 1.599,84 € | Rente nach Beiträgen 1.402,26 € | Steuer 16,92 € | Gesamtnetto 1.385,34 € | Vollrente 1.386,40 €

99,99 % ohne Gehalt

Rente ohne Abschläge
1.600 €
Teilrentenanteil
99,99 %
Monate vor der Regelaltersgrenze
0
Bruttogehalt aus der Weiterbeschäftigung
0 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Teilrente 1.200,00 € | Krankenversicherung 105,00 € | Pflegeversicherung 50,40 € | Rente nach Beiträgen 1.044,60 € | Gesamtnetto 2.613,02 € | Vollrente 3.046,55 €

75 % ohne Kinder

Rente ohne Abschläge
1.600 €
Teilrentenanteil
75 %
Monate vor der Regelaltersgrenze
0
Bruttogehalt aus der Weiterbeschäftigung
2.500 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Teilrente 400,00 € | Rente nach Beiträgen 350,60 € | Steuer 265,00 € | Gesamtnetto 2.089,35 €

25 % Teilrente

Rente ohne Abschläge
1.600 €
Teilrentenanteil
25 %
Monate vor der Regelaltersgrenze
0
Bruttogehalt aus der Weiterbeschäftigung
2.500 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Teilrente 684,80 € | Abschlag 115,20 € | ruhender Teil 800,00 € | Rente nach Beiträgen 600,23 € | Gesamtnetto 600,23 € | Vollrente 1.200,45 €

Teilrente mit 63, 50 % ohne Gehalt

Rente ohne Abschläge
1.600 €
Teilrentenanteil
50 %
Monate vor der Regelaltersgrenze
48
Bruttogehalt aus der Weiterbeschäftigung
0 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Teilrente 1.066,56 € | ruhender Teil 533,44 € | Rente nach Beiträgen 934,84 € | Steuer 398,92 € | Gesamtnetto 2.539,67 € | Vollrente 3.063,48 €

66,66 % als Grenze für das Krankengeld ab 2027

Rente ohne Abschläge
1.600 €
Teilrentenanteil
66,66 %
Monate vor der Regelaltersgrenze
0
Bruttogehalt aus der Weiterbeschäftigung
2.500 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Aktivrente-RechnerAktivrente 2026 berechnen: Netto mit und ohne 2.000 € Steuerfreibetrag, Steuerersparnis pro Monat und Jahr, Sozialabgaben für Rentner im Job und Einkommensteuer-Schätzung mit der Rente.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-Netto-RechnerBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditrechnerMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuer-RechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Steuerrechner für die Einkommensteuer 2026: aus Gehalt oder Gewinn mit Vorsorgeaufwendungen, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-Rechner AktienKGV einer Aktie aus Aktienkurs und Gewinn je Aktie berechnen, den Gewinn je Aktie bei Bedarf aus Jahresüberschuss und Aktienzahl ermitteln und mit Branche und Marktindex vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklasse 4/4 oder 3/5 Rechner – SteuerklassenwechselVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Rentenlücke berechnenRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.Tagesgeldrechner und FestgeldrechnerTagesgeld und Festgeld nach Zinssatz und Laufzeit berechnen: Zinsertrag, Endkapital und Effektivrendite – mit monatlicher bis jährlicher Zinsgutschrift und Zinsertrag nach Abgeltungsteuer.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Teilrente 99,99 % bei 1.600 € Vollrente und 2.500 € Gehalt: Rente nach Beiträgen 1.402,26 €, Gehalt netto 2.003,75 €, Steuer 512,83 €, Gesamtnetto 2.893,18 €

    Teilrente 99,99 % mit 2.500 € Gehalt: Gesamtnetto 2.893,18 €, Vollrente 3.063,48 €

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/teilrente-rechner">
      <img src="https://rechner-portal.de/images/finanzen/teilrente-rechner-gesamtnetto.svg"
           alt="Teilrente 99,99 % bei 1.600 € Vollrente und 2.500 € Gehalt: Rente nach Beiträgen 1.402,26 €, Gehalt netto 2.003,75 €, Steuer 512,83 €, Gesamtnetto 2.893,18 €"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/teilrente-rechner">Teilrente 99,99 % mit 2.500 € Gehalt: Gesamtnetto 2.893,18 €, Vollrente 3.063,48 € auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/teilrente-rechner
  • Anteil der Teilrente und Gesamtnetto bei 2.500 € Gehalt: 25 % 2.089,35 €, 50 % 2.360,70 €, 75 % 2.628,72 €, 99,99 % 2.893,18 €, Vollrente 3.063,48 €

    Gesamtnetto nach Anteil: 25 % 2.089,35 €, 50 % 2.360,70 €, 75 % 2.628,72 €, 99,99 % 2.893,18 €

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/teilrente-rechner">
      <img src="https://rechner-portal.de/images/finanzen/teilrente-rechner-anteile.svg"
           alt="Anteil der Teilrente und Gesamtnetto bei 2.500 € Gehalt: 25 % 2.089,35 €, 50 % 2.360,70 €, 75 % 2.628,72 €, 99,99 % 2.893,18 €, Vollrente 3.063,48 €"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/teilrente-rechner">Gesamtnetto nach Anteil: 25 % 2.089,35 €, 50 % 2.360,70 €, 75 % 2.628,72 €, 99,99 % 2.893,18 € auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/teilrente-rechner
  • Teilrente 50 % und 24 Monate vor der Regelaltersgrenze: Abschlag 57,60 € auf den bezogenen Teil, ruhender Teil 800,00 € ohne Abschlag, Teilrente 742,40 €

    50 % und 24 Monate vorzeitig: Abschlag 57,60 € auf den bezogenen Teil, ruhender Teil 800,00 €

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/teilrente-rechner">
      <img src="https://rechner-portal.de/images/finanzen/teilrente-rechner-abschlag.svg"
           alt="Teilrente 50 % und 24 Monate vor der Regelaltersgrenze: Abschlag 57,60 € auf den bezogenen Teil, ruhender Teil 800,00 € ohne Abschlag, Teilrente 742,40 €"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/teilrente-rechner">50 % und 24 Monate vorzeitig: Abschlag 57,60 € auf den bezogenen Teil, ruhender Teil 800,00 € auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/teilrente-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner liefert eine Schätzung für Teilrente, Beiträge und Steuer und ersetzt weder die Rentenauskunft der Deutschen Rentenversicherung noch Rentenberatung, Beratung der Krankenkasse oder Steuerberatung. Verbindlich sind Bescheide und Beitragsbescheide.

Quelle: SGB VI, SGB V, SGB XI, SGB III, EStG (gesetze-im-internet.de), Rentenwertbestimmungsverordnung 2026, SVBezGrV 2026, Bekanntmachungen zu Zusatzbeitrag und Rentenversicherungsbeitrag; abgerufen am 11.10.2026.

Stand: 2026-11-01

Externe Fachquellen
13 weitere Quellen anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
01. November 2026
Fachbereich
Finanzen / Rente
Formeln basieren auf
Teilrente = Rente ohne Abschläge · Anteil · (1 − 0,003 · Monate); Beiträge aus der Rente: Krankenversicherung (14,6 % + Zusatzbeitrag) ÷ 2, Pflegeversicherung 3,6 % (kinderlos 4,2 %) allein; Gehalt nach Sozialversicherung: KV, PV je zur Hälfte, RV 9,3 %, AV 1,3 % vor der Regelaltersgrenze; Steuer nach § 32a EStG 2026 aus Rente (Besteuerungsanteil) plus Gehalt abzüglich Pauschbeträge und Vorsorgeaufwendungen; Entgeltpunkte = Jahresgehalt (höchstens 101.400 €) ÷ 51.944 €; Rentenplus = Entgeltpunkte · 42,52 € · Anteil.
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitätsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Teilrente-Rechner. Abgerufen von https://rechner-portal.de/finanzen/rente/teilrente-rechner

Harvard-Format

Rechner-Portal, 2026. Teilrente-Rechner. Available at: https://rechner-portal.de/finanzen/rente/teilrente-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.