Zum Hauptinhalt springen

KVdR Vorversicherungszeit berechnen: 9/10-Regel prüfen

FinanzenStand Noch keine Bewertung
Monate
Kinder
Bis zum Rentenantrag weiter gesetzlich versichert?
Anzeige

Kurzantwort

Die Krankenversicherung der Rentner setzt voraus, dass du seit dem Beginn deiner Erwerbstätigkeit mindestens 9/10 der zweiten Hälfte bis zum Rentenantrag gesetzlich versichert warst (§ 5 Abs. 1 Nr. 11 SGB V). Bei 42 Jahren Rahmenfrist sind das 226,8 von 252 Monaten; je Kind zählen pauschal 36 Monate.

KVdR-Vorversicherungszeit berechnen: zweite Hälfte, erforderliche 9/10-Zeit

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Was berechnet der KVdR-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Die Krankenversicherung der Rentner (KVdR) ist die Pflichtversicherung für Rentner in der gesetzlichen Krankenversicherung. Wer sie bekommt, entscheidet die Vorversicherungszeit, auch 9/10-Regel genannt: Du musst seit dem Beginn deiner ersten Erwerbstätigkeit bis zum Rentenantrag in der zweiten Hälfte dieses Zeitraums mindestens zu neun Zehnteln Mitglied einer gesetzlichen Krankenkasse oder familienversichert gewesen sein (§ 5 Abs.

1 Nr. 11 SGB V). Der KVdR-Rechner bestimmt die Rahmenfrist, den Beginn der zweiten Hälfte, die erforderliche Zeit, die angerechnete Zeit einschließlich der Kinderpauschale, die fehlenden Monate und das früheste Antragsdatum.

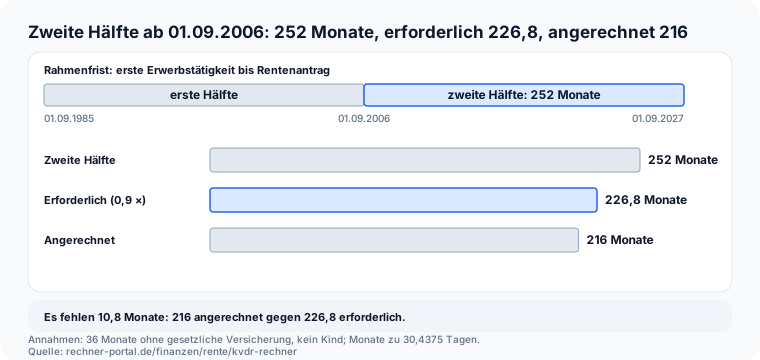
Mit den vorbelegten Werten, erste Erwerbstätigkeit am 01.09.1985, Antrag am 01.09.2027 und 36 Monate ohne gesetzliche Versicherung, ergeben sich 42 Jahre Rahmenfrist, eine zweite Hälfte ab 01.09.2006 mit 252 Monaten, 226,8 erforderliche und 216 angerechnete Monate: Es fehlen 10,8 Monate.

Der Rechner richtet sich an alle, die vor dem Rentenantrag wissen wollen, ob sie in der KVdR landen oder sich freiwillig oder privat versichern müssen, etwa nach Jahren in der privaten Krankenversicherung oder im Ausland.

Er beantwortet die Frage „Reicht meine Zeit?“ mit dem Datum, ab dem du die Zeiten ohne gesetzliche Versicherung zählen musst. Verbindlich entscheidet die Krankenkasse beim Rentenantrag; der Rechner ist eine Orientierung und kein Bescheid.
Eingaben

Erwerbsbeginn, Rentenantrag, Zeiten ohne gesetzliche Versicherung und Kinder eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Unter „Beginn der ersten Erwerbstätigkeit“ trägst du den Tag ein, an dem du erstmals erwerbstätig warst; ab hier läuft die Rahmenfrist. Beim „Rentenantrag (geplant)“ gibst du den Tag der Antragstellung ein, nicht den Rentenbeginn: Spätere Versicherungszeiten zählen nicht.

Die „Monate ohne gesetzliche Krankenversicherung in der zweiten Hälfte“ sind die Zeiten, in denen du weder Mitglied noch familienversichert warst, zum Beispiel in der privaten Krankenversicherung oder im Ausland ohne gesetzliche Absicherung.

Zähle nur Monate ab dem im Ergebnis genannten Beginn der zweiten Hälfte; der Rechner meldet es, wenn die Summe größer ist als die zweite Hälfte.

Bei den „Kindern, Stiefkindern und Pflegekindern“ gibst du alle Kinder an, für die die Pauschale gilt: Je Kind werden 36 Monate angerechnet (§ 5 Abs. 2 SGB V).

Bei Adoptiv- und Stiefkindern gibt es Ausnahmen; sie entfallen, wenn das Kind bei der Adoption oder der Heirat schon über den Altersgrenzen der Familienversicherung lag, bei Stiefkindern auch ohne gemeinsamen Haushalt.

„Bis zum Rentenantrag weiter gesetzlich versichert?“ steuert nur das früheste Antragsdatum: Bei „Ja“ sucht der Rechner den ersten Monat, ab dem die Regel erfüllt wäre, bei „Nein“ gibt es keinen.

Ungültige Daten oder ein Antrag vor dem Beginn beantwortet der Rechner mit einem Hinweis statt mit einer Zahl.

Praxisfälle

KVdR-Vorversicherungszeit nach Fall berechnen: Lücken, Kinder, Laufbahn und Antragsdatum

Sieben typische Fragen zur 9/10-Regel, jede mit den Eingaben und dem nachgerechneten Ergebnis aus dem Rechner oben.

  1. 36 Monate ohne gesetzliche Versicherung

    „Erfülle ich die 9/10-Regel mit 36 Monaten privater Versicherung?“

    Eingabe
    Beginn 01.09.1985, Antrag 01.09.2027, 36 Monate ohne GKV, 0 Kinder
    Ergebnis
    216 von 226,8 Monaten | fehlen 10,8 Monate | zweite Hälfte ab 01.09.2006
  2. Mit einem Kind

    „Wie hilft die Kinderpauschale bei fehlenden Monaten?“

    Eingabe
    Beginn 01.09.1985, Antrag 01.09.2027, 36 Monate ohne GKV, 1 Kind
    Ergebnis
    252 von 226,8 Monaten | erfüllt (Überschuss 25,2 Monate)
  3. 24 Monate ohne gesetzliche Versicherung

    „Wie viele Monate ohne gesetzliche Versicherung sind erlaubt?“

    Eingabe
    Beginn 01.09.1985, Antrag 01.09.2027, 24 Monate ohne GKV, 0 Kinder
    Ergebnis
    228 von 226,8 Monaten | erfüllt (Überschuss 1,2 Monate) | Grenze bei 25,2 Monaten
  4. 48 Monate ohne gesetzliche Versicherung

    „Wann ist die Lücke zu groß für einen späteren Antrag?“

    Eingabe
    Beginn 01.09.1985, Antrag 01.09.2027, 48 Monate ohne GKV, 0 Kinder
    Ergebnis
    204 von 226,8 Monaten | fehlen 22,8 Monate | innerhalb von 30 Jahren nicht erreichbar
  5. Kürzere Laufbahn mit 24 Monaten

    „Ab wann wäre die Regel bei 30 Jahren Rahmenfrist erfüllt?“

    Eingabe
    Beginn 01.01.2000, Antrag 01.01.2030, 24 Monate ohne GKV, 0 Kinder, weiter versichert
    Ergebnis
    156 von 162 Monaten | fehlen 6 Monate | frühestens Antrag ab 01.01.2040
  6. Nicht weiter gesetzlich versichert

    „Hilft ein späterer Antrag ohne weitere gesetzliche Versicherung?“

    Eingabe
    Beginn 01.09.1985, Antrag 01.09.2027, 36 Monate ohne GKV, nicht weiter versichert
    Ergebnis
    fehlen 10,8 Monate | früheste Erfüllung nicht berechenbar
  7. Praxisfall Selbstständige

    „Was bedeuten 60 Monate private Versicherung bei 41 Jahren Rahmenfrist?“

    Eingabe
    Beginn 01.04.1987, Antrag 01.04.2028, 60 Monate ohne GKV, 0 Kinder
    Ergebnis
    186 von 221,4 Monaten | fehlen 35,4 Monate | zweite Hälfte ab 01.10.2007

Berechnung

Vorversicherungszeit berechnen: Rahmenfrist, zweite Hälfte und 9/10-Regel

Verstehe den Formelweg.

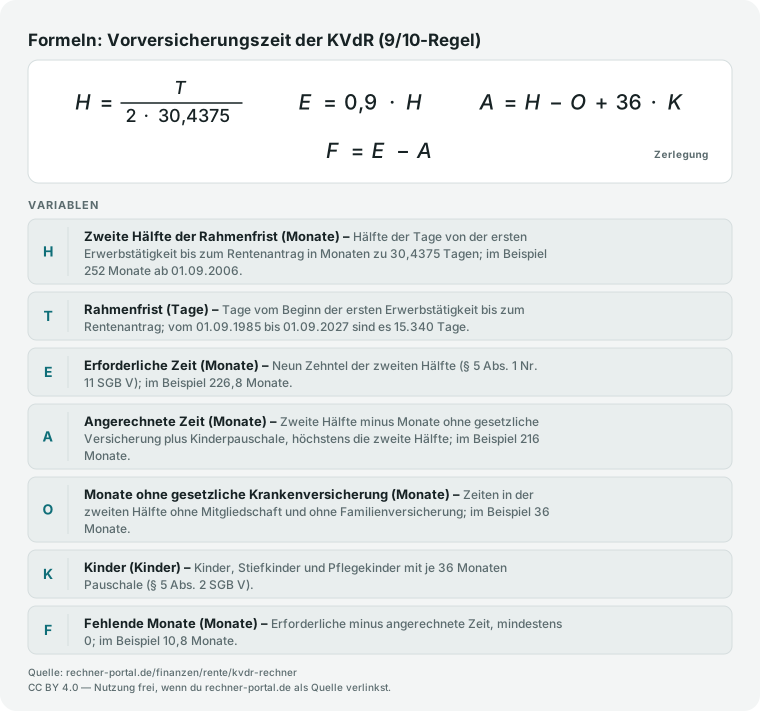
Der Rechner rechnet tagesgenau. Die Rahmenfrist ist die Zahl der Tage vom Beginn der ersten Erwerbstätigkeit bis zum Rentenantrag: Vom 01.09.1985 bis 01.09.2027 sind das 15.340 Tage oder 42 Jahre.

Die erste Hälfte, abgerundet, sind 7.670 Tage; die zweite Hälfte beginnt am 01.09.2006 und hat ebenfalls 7.670 Tage. In Monaten zu 30,4375 Tagen (365,25 ÷ 12) sind das 252 Monate. Erforderlich sind neun Zehntel davon: 0,9 × 252 = 226,8 Monate.

Angerechnet wird die zweite Hälfte abzüglich der Monate ohne gesetzliche Versicherung, plus 36 Monate je Kind, höchstens die Länge der zweiten Hälfte: 252 − 36 = 216 Monate. Der Rechner vergleicht 216 mit 226,8 und meldet 10,8 Monate Fehlzeit.

Mit einem Kind wären es 216 + 36 = 252 Monate, also erfüllt. Für das früheste Antragsdatum verschiebt der Rechner den Antrag monatsweise bis zu 30 Jahre nach hinten und rechnet jedes Mal neu.

Bei weiterer gesetzlicher Versicherung wächst die zweite Hälfte dabei um einen halben Monat je Monat Verschiebung, die erforderliche Zeit aber nur um 0,45 Monate; der Abstand schrumpft deshalb nur um 0,05 Monate je Monat.

Das Urteil gilt für die auf 0,1 Monate gerundeten Werte. Eine kürzere Laufbahn zeigt dasselbe Muster: Von 2000 bis 2030 sind es 10.958 Tage, die zweite Hälfte beginnt am 01.01.2015 und hat 180 Monate, erforderlich sind 162.

Höchstens 18 Monate dürfen also ohne gesetzliche Versicherung gewesen sein; bei 12 Monaten sind 168 Monate angerechnet und die Regel erfüllt, bei 24 Monaten sind es 156 und es fehlen 6.

Formelgrafik: zweite Hälfte der Rahmenfrist aus den Tagen, erforderliche Zeit neun Zehntel, angerechnete Zeit mit Zeiten ohne gesetzliche Versicherung und Kinderpauschale, fehlende Monate
Bei 15.340 Tagen Rahmenfrist ist H = 252 Monate und E = 226,8; mit O = 36 Monaten ohne gesetzliche Versicherung und keinem Kind ist A = 216 und F = 10,8 Monate.

Nachschlagen

Kinderpauschale: Vorversicherungszeit mit 0 bis 3 Kindern

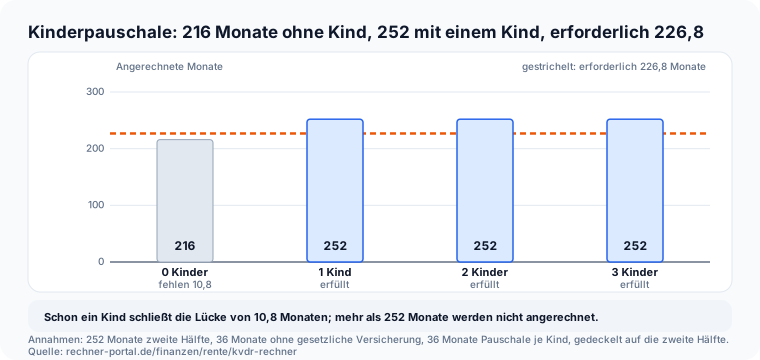
Je Kind, Stiefkind oder Pflegekind werden 36 Monate angerechnet, höchstens bis zur Länge der zweiten Hälfte. Die Werte stammen aus derselben Funktion wie der Rechner oben.

Angerechnete Zeit, fehlende Monate und Ergebnis für 0 bis 3 Kinder bei 252 Monaten zweiter Hälfte und 36 Monaten ohne gesetzliche Versicherung
KinderAngerechnet (Monate)Erforderlich (Monate)Fehlend (Monate)Ergebnis
0216,0226,810,8nicht erfüllt
1252,0226,80,0erfüllt
2252,0226,80,0erfüllt
3252,0226,80,0erfüllt

Annahmen: Beginn 01.09.1985, Antrag 01.09.2027 (zweite Hälfte ab 01.09.2006, 252 Monate), 36 Monate ohne gesetzliche Versicherung, 36 Monate Pauschale je Kind (§ 5 Abs. 2 SGB V). Stand: 11.10.2026.

Erforderliche Zeit nach Länge der Erwerbslaufbahn

Neun Zehntel der zweiten Hälfte: Je länger die Laufbahn, desto mehr Monate sind erforderlich, aber auch desto mehr Monate dürfen ohne gesetzliche Versicherung gewesen sein. Die Werte stammen aus derselben Funktion wie der Rechner oben.

Zweite Hälfte, erforderliche Zeit und erlaubte Monate ohne gesetzliche Versicherung für fünf Laufbahnen von 30 bis 46 Jahren
BeginnRentenantragRahmenfristZweite Hälfte abZweite Hälfte (Monate)Erforderlich (Monate)Höchstens ohne GKV (Monate)
01.01.200001.01.203030 Jahre01.01.2015180,0162,018,0
01.09.199501.09.203136 Jahre31.08.2013216,0194,421,6
01.01.199001.01.203040 Jahre01.01.2010240,0216,024,0
01.09.198501.09.202742 Jahre01.09.2006252,0226,825,2
01.01.198001.01.202646 Jahre01.01.2003276,0248,427,6

Annahmen: tagesgenaue Rahmenfrist, Monate zu 30,4375 Tagen; die erlaubte Lücke ist die Differenz aus zweiter Hälfte und erforderlicher Zeit, gerundet auf 0,1 Monate. Stand: 11.10.2026.

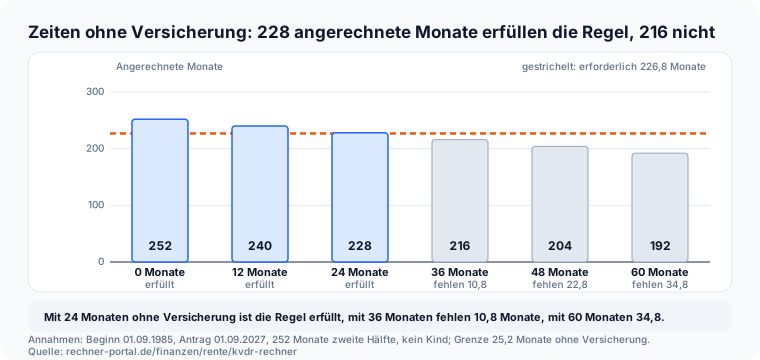
Monate ohne gesetzliche Versicherung und Ergebnis

Die Grenze liegt bei einem Zehntel der zweiten Hälfte: Bei 252 Monaten sind höchstens 25,2 Monate ohne gesetzliche Versicherung zulässig. Die Werte stammen aus derselben Funktion wie der Rechner oben.

Angerechnete Zeit, fehlende Monate und Ergebnis für 0 bis 60 Monate ohne gesetzliche Versicherung bei 42 Jahren Rahmenfrist ohne Kind
Ohne gesetzliche Versicherung (Monate)Angerechnet (Monate)Fehlend (Monate)Ergebnis
0252,00,0erfüllt
12240,00,0erfüllt
24228,00,0erfüllt
36216,010,8nicht erfüllt
48204,022,8nicht erfüllt
60192,034,8nicht erfüllt

Annahmen: Beginn 01.09.1985, Antrag 01.09.2027, erforderlich 226,8 Monate, kein Kind. Stand: 11.10.2026.

Expertenmodus

Häufige Fragen zur KVdR-Vorversicherungszeit

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist die Vorversicherungszeit in der KVdR?

Die Krankenversicherung der Rentner ist eine Pflichtversicherung in der gesetzlichen Krankenversicherung, die du nur bekommst, wenn du eine Vorversicherungszeit erfüllst, die 9/10-Regel.

Nach § 5 Abs. 1 Nr. 11 SGB V musst du seit der erstmaligen Aufnahme einer Erwerbstätigkeit bis zur Stellung des Rentenantrags mindestens neun Zehntel der zweiten Hälfte dieses Zeitraums Mitglied einer gesetzlichen Krankenkasse oder nach § 10 familienversichert gewesen sein.

Bei 42 Jahren Rahmenfrist ist die zweite Hälfte 252 Monate lang und du brauchst 226,8 Monate; nur 25,2 Monate dürfen also ohne gesetzliche Absicherung gewesen sein.

Wer die Regel erfüllt, ist als Rentner pflichtversichert; wer sie verfehlt, muss sich freiwillig gesetzlich oder privat versichern, mit anderer Beitragsbemessung.

Der KVdR-Rechner prüft dies für deine Daten, bestimmt die fehlenden Monate und zeigt den Rechenweg; verbindlich entscheidet die Krankenkasse beim Rentenantrag. Rechne vor dem Antrag mit deinen genauen Daten nach.

Wie berechne ich die zweite Hälfte der Rahmenfrist?

Die Rahmenfrist reicht vom Beginn deiner ersten Erwerbstätigkeit bis zum Tag der Rentenantragstellung. Ihre zweite Hälfte beginnt in der Mitte.

Der Rechner zählt dazu die Tage: Vom 01.09.1985 bis 01.09.2027 sind es 15.340 Tage oder 42 Jahre; die erste Hälfte hat 7.670 Tage, die zweite beginnt am 01.09.2006 und hat ebenfalls 7.670 Tage.

Umgerechnet mit 30,4375 Tagen je Monat sind das 252 Monate. Davon sind neun Zehntel erforderlich, das sind 0,9 × 252 = 226,8 Monate.

Für eine kürzere Laufbahn gilt dasselbe Muster: Von 2000 bis 2030 sind es 30 Jahre, die zweite Hälfte beginnt am 01.01.2015, hat 180 Monate, und erforderlich sind 162.

Wie genau die Krankenkassen Bruchteile von Monaten zählen, kann im Einzelfall abweichen; der Rechner urteilt auf 0,1 Monate gerundet und ersetzt keine Auskunft der Krankenkasse; lass dir bei knappen Ergebnissen die Zählweise bestätigen.

Was zählt zur Vorversicherungszeit und was nicht?

Zählen können nur Zeiten in der zweiten Hälfte der Rahmenfrist, in denen du Mitglied einer gesetzlichen Krankenkasse oder nach § 10 SGB V familienversichert warst (§ 5 Abs. 1 Nr. 11 SGB V).

Dazu gehören Zeiten mit Pflichtversicherung, zum Beispiel als Arbeitnehmer, und die Familienversicherung über den Ehepartner.

Zeiten ohne gesetzliche Absicherung zählen nicht, etwa eine private Krankenversicherung als Selbstständiger, ein Auslandsaufenthalt ohne gesetzliche Krankenversicherung oder Zeiten ohne jede Versicherung.

Diese Monate trägst du im Rechner bei „Monate ohne gesetzliche Krankenversicherung“ ein. Zeiten vor dem Beginn der zweiten Hälfte spielen keine Rolle, im Beispiel mit Beginn am 01.09.1985 also alles vor dem 01.09.2006.

Bei 36 Monaten ohne gesetzliche Versicherung werden 216 von 252 Monaten angerechnet. Die Ehezeit bis 1988 steht der Mitgliedszeit gleich (§ 5 Abs. 2 Satz 1 SGB V); diesen Sonderfall rechnet der Rechner nicht.

Wie wirkt die Kinderpauschale bei der KVdR?

Für jedes Kind, Stiefkind oder Pflegekind rechnet die Krankenkasse pauschal drei Jahre auf die erforderliche Mitgliedszeit an (§ 5 Abs. 2 Satz 3 SGB V).

Im Beispiel mit 42 Jahren Rahmenfrist und 36 Monaten ohne gesetzliche Versicherung sind 216 Monate angerechnet; es fehlen 10,8 Monate gegenüber 226,8.

Mit einem Kind kommen 36 Monate dazu, der Rechner deckelt auf die Länge der zweiten Hälfte von 252 Monaten, und die Regel ist erfüllt. Zwei oder mehr Kinder ändern dann nichts mehr.

Bei Adoptivkindern entfällt die Anrechnung, wenn das Kind bei der Adoption schon die Altersgrenzen des § 10 Abs. 2 SGB V erreicht hatte; bei Stiefkindern auch dann, wenn es bei der Heirat zu alt war oder nicht in den gemeinsamen Haushalt aufgenommen wurde.

Der Rechner fragt nur nach der Zahl der Kinder, die du angibst; ob die Pauschale im Einzelfall gilt, prüft die Krankenkasse.

Was tun, wenn die 9/10-Regel nicht erfüllt ist?

Dann bist du nicht automatisch in der KVdR pflichtversichert.

Du kannst dich als Rentner freiwillig in der gesetzlichen Krankenversicherung weiterversichern oder bei einer privaten Krankenversicherung bleiben; welche Wege offenstehen, hängt von deiner bisherigen Versicherung ab, und die Fristen und Bedingungen erklärt dir deine Krankenkasse.

Bei freiwilligen Mitgliedern richtet sich der Beitrag nach der gesamten wirtschaftlichen Leistungsfähigkeit (§ 240 Abs. 1 SGB V), also nicht nur nach der Rente, sondern auch nach weiteren Einkünften.

Der Beitrag kann deshalb höher ausfallen als in der KVdR.

Rechne vor der Entscheidung nach: Mit den Ergebnissen des KVdR-Rechners, hier 10,8 fehlende Monate, kannst du prüfen, ob eine Kinderpauschale, eine kürzere Lücke oder ein späterer Antrag helfen.

Für die Beiträge dient der GKV-Beitragsrechner, für den Abzug in der KVdR der Rente-Brutto-Netto-Rechner. Ein Gespräch mit der Krankenkasse oder einer unabhängigen Beratung vor dem Antrag klärt die Bedingungen für deinen Fall.

Hilft es, den Rentenantrag zu verschieben?

Nur sehr langsam, und nur wenn du bis zum Antrag gesetzlich versichert bleibst.

Jeder Monat Aufschub verlängert die zweite Hälfte um einen halben Monat, die erforderliche Zeit um 0,45 Monate, und die angerechnete Zeit um 0,5 Monate, wenn du versichert bist. Der Abstand schrumpft also nur um 0,05 Monate je Monat.

Im Beispiel mit 10,8 fehlenden Monaten wäre die Regel erst bei einem Antrag ab dem 01.08.2045 erfüllt, knapp 18 Jahre später.

Bei 24 Monaten ohne gesetzliche Versicherung in einer Laufbahn von 2000 bis 2030 fehlen 6 Monate, und die Regel wäre ab dem 01.01.2040 erfüllt, zehn Jahre später.

Sind die Lücken größer, etwa 48 Monate im ersten Beispiel mit 22,8 fehlenden Monaten, findet der Rechner innerhalb von 30 Jahren keinen Termin.

Ohne weitere gesetzliche Versicherung hilft ein späterer Antrag nicht, denn die Fehlzeit bliebe, die zweite Hälfte wüchse aber weiter.

Gilt die Regel auch für Künstler und Waisenrentner?

Für Künstler, Waisenrentner und Fremdrentenberechtigte nennt § 5 Abs. 1 SGB V eigene Nummern. Die Nummer 11a betrifft selbstständige Künstler und Publizisten, die ihre Tätigkeit vor dem 1.

Januar 1983 aufgenommen haben: Sie müssen mindestens neun Zehntel des Zeitraums zwischen dem 1. Januar 1985 und dem Rentenantrag in der gesetzlichen Krankenversicherung nach dem Künstlersozialversicherungsgesetz versichert gewesen sein.

Die Nummer 11b betrifft bestimmte Waisenrenten, die Nummer 12 Personen nach dem Fremdrentengesetz, die in den letzten zehn Jahren vor dem Antrag ins Inland gezogen sind.

Der KVdR-Rechner rechnet nur die allgemeine Regel der Nummer 11 mit der zweiten Hälfte der Rahmenfrist und der Kinderpauschale; seine Ergebnisse, etwa 216 von 226,8 Monaten im Beispiel, gelten für diese Regel.

Für die Sonderfälle fragst du die Krankenkasse oder die Rentenversicherung, am besten vor dem Rentenantrag und mit allen Unterlagen zu deinen Versicherungszeiten.

Was bedeutet das Ergebnis genau, ist es verbindlich?

Das Ergebnis ist eine Orientierung, kein Bescheid. Die Krankenkasse prüft die Vorversicherungszeit beim Rentenantrag und entscheidet verbindlich.

Der KVdR-Rechner rechnet tagesgenau mit der Rahmenfrist und zeigt Monate zu 30,4375 Tagen; sein Urteil bezieht sich auf die auf 0,1 Monate gerundeten Werte.

Knappe Ergebnisse, etwa 226,8 angerechnete gegen 226,8 erforderliche Monate bei 25,2 Monaten ohne gesetzliche Versicherung, solltest du deshalb von der Krankenkasse nachrechnen lassen.

Wichtig ist auch, dass du die Zeiten ohne gesetzliche Versicherung vollständig und nur ab dem Beginn der zweiten Hälfte einträgst: Bei Beginn am 01.09.1985 und Antrag am 01.09.2027 ist das der 01.09.2006.

Halte Nachweise bereit, etwa Versicherungsbescheinigungen früherer Krankenkassen, Versicherungsscheine privater Versicherer und Geburtsurkunden der Kinder.

Der Rechner prüft nicht, ob du überhaupt einen Rentenanspruch hast; die Rente selbst schätzt der Rentenschätzer, den Zeitpunkt der Renteneintritt-Rechner. Beide Rechner ergänzen die Prüfung der Vorversicherungszeit.

Hinweise

Ergebnis lesen: Fehlmonate, Kinderpauschale und frühestes Antragsdatum

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst „Vorversicherungszeit erfüllt“ und dann den Abstand: Bei 216 gegen 226,8 Monaten fehlen 10,8 Monate, knapp 5 Prozent der zweiten Hälfte. Schon ein Jahr weniger ohne gesetzliche Versicherung ändert das Bild: Bei 24 Monaten sind es 228 angerechnete Monate, und die Regel ist mit 1,2 Monaten Überschuss erfüllt; bei 25,2 Monaten liegt die Grenze genau bei 226,8.

Bei 48 Monaten fehlen 22,8 Monate, bei 60 Monaten 34,8 Monate. Als Faustregel darf höchstens ein Zehntel der zweiten Hälfte ohne gesetzliche Versicherung gewesen sein: bei 252 Monaten 25,2, bei 246 Monaten 24,6, bei 180 Monaten 18 Monate.

Das „früheste Antragsdatum“ zeigt, wie langsam ein Aufschub wirkt: Bei 36 Monaten ohne Versicherung wäre die Regel erst bei einem Antrag ab dem 01.08.2045 erfüllt, knapp 18 Jahre später.

Rechnerisch bringt eine Kinderpauschale mehr: Ein Kind schließt die Lücke von 10,8 Monaten vollständig und lässt 25,2 Monate Spielraum, zwei Kinder werden auf die Länge der zweiten Hälfte gedeckelt.

Ist die Regel nicht erfüllt, bleiben die freiwillige gesetzliche und die private Krankenversicherung.

Bei freiwilligen Mitgliedern richtet sich der Beitrag nach der gesamten wirtschaftlichen Leistungsfähigkeit (§ 240 Abs. 1 SGB V), nicht nur nach der Rente.

Rechne den Beitrag mit dem GKV-Beitragsrechner nach und lass vor dem Antrag die Krankenkasse die Vorversicherungszeit prüfen.

Anwendung

Praxisfall: Frau Hartmann mit 5 Jahren privater Versicherung und einem Kind

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Frau Hartmann hat am 01.04.1987 ihre erste Erwerbstätigkeit begonnen und will am 01.04.2028 die Rente beantragen. Als Selbstständige war sie fünf Jahre privat krankenversichert, das sind 60 Monate, alle in der zweiten Hälfte. Sie hat ein Kind.

Im Rechner stehen 01.04.1987, 01.04.2028, 60 Monate ohne gesetzliche Versicherung und 0 Kinder: Die Rahmenfrist beträgt 41 Jahre (14.976 Tage), die zweite Hälfte beginnt am 01.10.2007 und dauert 246 Monate.

Erforderlich sind 221,4 Monate, angerechnet 186; es fehlen 35,4 Monate, und auch ein späterer Antrag hilft innerhalb von 30 Jahren nicht. Mit dem Kind kommen 36 Monate hinzu: 222 Monate angerechnet, die Regel ist mit 0,6 Monaten Überschuss erfüllt.

Zur Gegenprobe: Mit nur 24 Monaten privater Versicherung wären es ebenfalls 222 Monate, jedes Jahr weniger bringt also 12 Monate.

Die Entscheidung: Das Ergebnis ist knapp, deshalb lässt Frau Hartmann die Krankenkasse die Vorversicherungszeit vor dem Antrag prüfen und legt die Versicherungsbescheinigungen und die Geburtsurkunde bereit.

Mit dem GKV-Beitragsrechner stellt sie vorsorglich den Beitrag als freiwilliges Mitglied daneben, falls die Krankenkasse die Zeiten anders zählt.

Fallstricke

Sechs typische Fehler bei der KVdR-Vorversicherungszeit

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: den Rentenbeginn statt des Antragstags eintragen. Die Rahmenfrist endet mit der Stellung des Rentenantrags (§ 5 Abs.

1 Nr. 11 SGB V); wer den Antrag später stellt, verlängert die zweite Hälfte. Fehler 2: nur die Beitragsjahre zählen. Die Rahmenfrist beginnt mit der ersten Erwerbstätigkeit, und gezählt werden Zeiten als Mitglied oder familienversichert.

Private Krankenversicherung zählt nicht, eine Familienversicherung schon. Fehler 3: Zeiten ohne gesetzliche Versicherung aus der ganzen Laufbahn eintragen.

Nur die Monate ab dem Beginn der zweiten Hälfte, im Beispiel ab 01.09.2006, mindern die angerechnete Zeit; bei 400 Monaten meldet der Rechner einen Hinweis. Fehler 4: die Kinderpauschale ohne Prüfung für jedes Kind ansetzen.

Bei Adoptiv- und Stiefkindern entfällt sie unter den Bedingungen des § 5 Abs. 2 SGB V. Fehler 5: zwei Kinder doppelt rechnen.

Die Pauschale beträgt 36 Monate je Kind, angerechnet wird aber höchstens die Länge der zweiten Hälfte: Aus 252 − 36 + 72 = 288 Monaten werden im Ergebnis wieder 252. Fehler 6: das Ergebnis für einen Bescheid halten.

Die Krankenkasse prüft beim Rentenantrag; der Rechner urteilt auf 0,1 Monate gerundet.

Nächster Schritt

KVdR Vorversicherungszeit im Überblick: Fazit, Quellen und Grenzen

Die Kernaussage für die direkte Weiterentscheidung.

Der KVdR-Rechner prüft die Vorversicherungszeit nach § 5 Abs. 1 Nr. 11 SGB V: Rahmenfrist ab der ersten Erwerbstätigkeit, neun Zehntel der zweiten Hälfte, angerechnet mit Kinderpauschale von 36 Monaten je Kind (§ 5 Abs. 2 SGB V).

Im Beispiel mit 42 Jahren Rahmenfrist und 36 Monaten ohne gesetzliche Versicherung fehlen 10,8 Monate, mit einem Kind ist die Regel erfüllt. Rechtsstand ist der 11. Oktober 2026; die Vorschrift wird jährlich zum 1. Januar geprüft.

Grenzen: Der Rechner kennt keine Sonderfälle (Künstlersozialversicherung, Waisenrente, Fremdrente, Ehezeit bis 1988), prüft die Altersgrenzen bei Adoptiv- und Stiefkindern nicht und rechnet tagesgenau mit Monaten zu 30,4375 Tagen.

Wegen der Rundung auf 0,1 Monate können knappe Ergebnisse bei der Krankenkasse anders ausfallen.

Nächster Schritt: Zeiten ohne gesetzliche Versicherung zusammentragen, die Krankenkasse die Vorversicherungszeit prüfen lassen und die Beiträge mit dem GKV-Beitragsrechner und dem Rente-Brutto-Netto-Rechner vergleichen.

Vertiefung

Rechenbeispiele: KVdR-Vorversicherungszeit nach Lücken, Kindern und Laufbahn

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Erfüllt: 252 von 226,8 Monaten angerechnet (Überschuss 25,2 Monate)

Mit einem Kind

Beginn der ersten Erwerbstätigkeit
01.09.1985
Rentenantrag (geplant)
01.09.2027
Monate ohne gesetzliche Krankenversicherung in der zweiten Hälfte
36 Monate
Kinder, Stiefkinder und Pflegekinder für die Pauschale
1

Beispiel 2 · Mittel · Erfüllt: 228 von 226,8 Monaten (Überschuss 1,2 Monate)

24 Monate ohne gesetzliche Versicherung

Beginn der ersten Erwerbstätigkeit
01.09.1985
Rentenantrag (geplant)
01.09.2027
Monate ohne gesetzliche Krankenversicherung in der zweiten Hälfte
24 Monate
Kinder, Stiefkinder und Pflegekinder für die Pauschale
0

Beispiel 3 · Komplex · Nicht erfüllt: 204 von 226,8 Monaten, es fehlen 22,8 Monate; innerhalb von 30 Jahren nicht erreichbar

48 Monate ohne gesetzliche Versicherung

Beginn der ersten Erwerbstätigkeit
01.09.1985
Rentenantrag (geplant)
01.09.2027
Monate ohne gesetzliche Krankenversicherung in der zweiten Hälfte
48 Monate
Kinder, Stiefkinder und Pflegekinder für die Pauschale
0

Beispiel 4 · Komplex · Nicht erfüllt: 156 von 162 Monaten, es fehlen 6 Monate; frühestens Antrag ab 01.01.2040

Kürzere Laufbahn von 2000 bis 2030

Beginn der ersten Erwerbstätigkeit
01.01.2000
Rentenantrag (geplant)
01.01.2030
Monate ohne gesetzliche Krankenversicherung in der zweiten Hälfte
24 Monate
Kinder, Stiefkinder und Pflegekinder für die Pauschale
0

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Nicht erfüllt, es fehlen 10,8 Monate; früheste Erfüllung nicht berechenbar

Nicht weiter gesetzlich versichert

Beginn der ersten Erwerbstätigkeit
01.09.1985
Rentenantrag (geplant)
01.09.2027
Monate ohne gesetzliche Krankenversicherung in der zweiten Hälfte
36 Monate
Kinder, Stiefkinder und Pflegekinder für die Pauschale
0

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Nicht erfüllt: 186 von 221,4 Monaten, es fehlen 35,4 Monate; zweite Hälfte ab 01.10.2007 (246 Monate)

Selbstständige mit 60 Monaten privater Versicherung

Beginn der ersten Erwerbstätigkeit
01.04.1987
Rentenantrag (geplant)
01.04.2028
Monate ohne gesetzliche Krankenversicherung in der zweiten Hälfte
60 Monate
Kinder, Stiefkinder und Pflegekinder für die Pauschale
0

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Krankenversicherung SelbstständigeGKV vs. PKV für Selbstständige vergleichen: Beiträge mit Mindestbemessung, Krankengeld-Wahltarif, Pflegeversicherung und Break-even-Einkommen nach §§ 240, 243 SGB V berechnen.Rentensplitting RechnerRentensplitting berechnen: Übertrag der Entgeltpunkte beider Ehegatten, Rentenänderung je Monat und Vergleich mit der Witwenrente nach Einkommensanrechnung 2026 (§§ 120a ff. SGB VI).Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.RentenlückeRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Vorversicherungszeit: zweite Hälfte ab 01.09.2006 mit 252 Monaten, erforderlich 226,8 Monate, angerechnet 216 Monate, es fehlen 10,8 Monate

    Zweite Hälfte ab 01.09.2006: 252 Monate, erforderlich 226,8, angerechnet 216

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/kvdr-rechner">
      <img src="https://rechner-portal.de/images/finanzen/kvdr-rechner-zeitraum.svg"
           alt="Vorversicherungszeit: zweite Hälfte ab 01.09.2006 mit 252 Monaten, erforderlich 226,8 Monate, angerechnet 216 Monate, es fehlen 10,8 Monate"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/kvdr-rechner">Zweite Hälfte ab 01.09.2006: 252 Monate, erforderlich 226,8, angerechnet 216 auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/kvdr-rechner
  • Angerechnete Vorversicherungszeit nach Kinderzahl: 0 Kinder 216 Monate, 1 Kind 252 Monate, 2 Kinder 252 Monate, 3 Kinder 252 Monate; erforderlich 226,8 Monate

    Kinderpauschale: 216 Monate ohne Kind, 252 mit einem Kind, erforderlich 226,8

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/kvdr-rechner">
      <img src="https://rechner-portal.de/images/finanzen/kvdr-rechner-kinder.svg"
           alt="Angerechnete Vorversicherungszeit nach Kinderzahl: 0 Kinder 216 Monate, 1 Kind 252 Monate, 2 Kinder 252 Monate, 3 Kinder 252 Monate; erforderlich 226,8 Monate"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/kvdr-rechner">Kinderpauschale: 216 Monate ohne Kind, 252 mit einem Kind, erforderlich 226,8 auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/kvdr-rechner
  • Angerechnete Vorversicherungszeit nach Monaten ohne gesetzliche Versicherung: 0 Monate 252 Monate, 12 Monate 240 Monate, 24 Monate 228 Monate, 36 Monate 216 Monate, 48 Monate 204 Monate, 60 Monate 192 Monate; erforderlich 226,8 Monate

    Zeiten ohne Versicherung: 228 angerechnete Monate erfüllen die Regel, 216 nicht

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/kvdr-rechner">
      <img src="https://rechner-portal.de/images/finanzen/kvdr-rechner-luecken.svg"
           alt="Angerechnete Vorversicherungszeit nach Monaten ohne gesetzliche Versicherung: 0 Monate 252 Monate, 12 Monate 240 Monate, 24 Monate 228 Monate, 36 Monate 216 Monate, 48 Monate 204 Monate, 60 Monate 192 Monate; erforderlich 226,8 Monate"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/kvdr-rechner">Zeiten ohne Versicherung: 228 angerechnete Monate erfüllen die Regel, 216 nicht auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/kvdr-rechner
  • Formelgrafik: zweite Hälfte der Rahmenfrist aus den Tagen, erforderliche Zeit neun Zehntel, angerechnete Zeit mit Zeiten ohne gesetzliche Versicherung und Kinderpauschale, fehlende Monate

    Formeln: Vorversicherungszeit der KVdR (9/10-Regel)

    760 × 711 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/kvdr-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/kvdr-rechner-formel.svg"
           alt="Formelgrafik: zweite Hälfte der Rahmenfrist aus den Tagen, erforderliche Zeit neun Zehntel, angerechnete Zeit mit Zeiten ohne gesetzliche Versicherung und Kinderpauschale, fehlende Monate"
           width="760" height="711">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/kvdr-rechner">Formeln: Vorversicherungszeit der KVdR (9/10-Regel) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/kvdr-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner ist eine Orientierung und ersetzt keine Entscheidung der Krankenkasse. Verbindlich prüft sie die Vorversicherungszeit beim Rentenantrag; Sonderfälle wie Künstlersozialversicherung, Waisenrente und Fremdrente sind nicht gerechnet.

Quelle: Sozialgesetzbuch V (§ 5 Abs. 1 Nr. 11 und Abs. 2, § 240), Stand Oktober 2026.

Stand: 2026-10-11

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
11. Oktober 2026
Fachbereich
Finanzen / Gesetzliche Rente
Formeln basieren auf
Zweite Hälfte = Rahmenfrist − ⌊Rahmenfrist ÷ 2⌋ (Tage); erforderlich = 0,9 × zweite Hälfte; angerechnet = min(zweite Hälfte; zweite Hälfte − Zeiten ohne GKV + 36 Monate × Kinder) (§ 5 Abs. 1 Nr. 11 und Abs. 2 SGB V).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). KVdR-Rechner. Abgerufen von https://rechner-portal.de/finanzen/rente/kvdr-rechner

Harvard-Format

Rechner-Portal, 2026. KVdR-Rechner. Available at: https://rechner-portal.de/finanzen/rente/kvdr-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.