Zum Hauptinhalt springen

StBVV-Rechner: Steuerberaterkosten nach Gebührenverordnung berechnen

FinanzenStand Noch keine Bewertung
€
/10
Auslagen und Umsatzsteuer
Anzeige

Kurzantwort

Steuerberaterkosten nach StBVV: Wähle die Leistung, gib den Gegenstandswert und den Zehntel-Satz ein und erhalte sofort Honorar, Auslagen und Umsatzsteuer. Mindest- und Höchstgebühr werden als Vergleich angezeigt. Für verbindliche Auskunft einen Steuerberater konsultieren.

Steuerberaterkosten nach StBVV berechnen: Gebühren für ESt-Erklärung, Jahresabschluss

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Sept. 2026)Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

3 Annahmen und 3 Grenzen

Annahmen

  • Die Gebühren richten sich nach dem Gegenstandswert und dem Zehntel-Satz der vollen Gebühr (§§ 10, 11 StBVV). Die volle Gebühr (10/10) wird aus der einschlägigen Tabelle (A, B oder C) ermittelt.
  • Auslagenpauschale: 20 % der Gebühren, maximal 20 € je Angelegenheit (§ 16 StBVV). Die Umsatzsteuer beträgt 19 % (§ 15 StBVV i. V. m. § 12 Abs. 1 UStG).
  • Bei Lohnbuchführung (§ 34 StBVV) gilt ein Festbetrag je Arbeitnehmer und Abrechnungszeitraum statt einer tabellengebundenen Gebühr.

Grenzen

  • Pauschalvereinbarungen zwischen Mandant und Steuerberater werden nicht berücksichtigt. Die StBVV gibt nur den gesetzlichen Rahmen vor.
  • Zeitgebühren (§ 13 StBVV) und Dokumentenpauschalen (§ 17 StBVV) sind nicht einbezogen.
  • Der Rechner unterstützt Tabellen A–C. Landwirtschaftliche Betriebe (Tabelle D, § 39 StBVV) werden nicht abgedeckt.

Stand der Prüfung: Gebührentabellen StBVV Anlagen 1–3 (Stand Fünfte ÄndVO, BGBl. 2025 I Nr. 105, gültig seit 01.07.2025), fachredaktionell geprüft am 02.09.2026.
Überblick

Was regelt die Steuerberatervergütungsverordnung?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Die Steuerberatervergütungsverordnung (StBVV) legt den Gebührenrahmen für alle Tätigkeiten eines Steuerberaters verbindlich fest. Im Gegensatz zu einem frei ausgehandelten Stundensatz handelt es sich um gesetzliche Rahmengebühren: Jede Leistung hat einen Mindest- und einen Höchstsatz, innerhalb dessen der Steuerberater seinen Zehntel-Satz nach pflichtgemäßem Ermessen bestimmt.

Kern der Gebührenberechnung sind drei Tabellen in den Anlagen 1 bis 3 der StBVV.

Tabelle A erfasst Beratung und Steuererklärungen (§§ 21–31 StBVV), Tabelle B deckt Abschlussarbeiten und Gewinnermittlungen ab (§§ 25, 35–38), Tabelle C regelt die laufende Buchführung (§ 33).

Jede Tabelle ordnet einem Gegenstandswert eine volle Gebühr (10/10) zu.

Bei der Einkommensteuererklärung ist der Gegenstandswert die Summe der positiven Einkünfte, beim Jahresabschluss das Mittel aus berichtigter Bilanzsumme und betrieblicher Jahresleistung.

Die volle Gebühr wird mit dem leistungsspezifischen Zehntel-Satz multipliziert: Bei der ESt-Erklärung reicht der Rahmen von 1/10 bis 6/10, beim Jahresabschluss von 10/10 bis 40/10.

Zur Gebühr addiert der Steuerberater die Auslagenpauschale nach § 16 StBVV — 20 Prozent der Gebühr, gedeckelt auf 20 Euro je Angelegenheit — und 19 Prozent Umsatzsteuer (§ 15 StBVV i. V. m. § 12 Abs. 1 UStG).

Die aktuellen Gebührentabellen gelten seit dem 1. Juli 2025 auf Grundlage der Fünften Änderungsverordnung (BGBl. 2025 I Nr. 105).

Eingaben

Leistung, Gegenstandswert und Zehntel-Satz eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Über das Feld „Leistung“ wählst du die Art der Steuerberatertätigkeit: Einkommensteuererklärung, Umsatzsteuer-Voranmeldung, Jahresabschluss, laufende Buchführung, Lohnbuchführung, EÜR oder Gewinnermittlung. Jede Leistung ist in der StBVV einem eigenen Paragraphen zugeordnet und greift auf eine bestimmte Gebührentabelle zu.

Tabelle A gilt für Steuererklärungen, Tabelle B für Abschlussarbeiten und Gewinnermittlungen, Tabelle C für die monatliche Buchführung. Der Gegenstandswert bestimmt die Zeile in der Gebührentabelle.

Bei der Einkommensteuererklärung setzt die StBVV mindestens 8.000 Euro an, bei der EÜR mindestens 17.500 Euro, bei der Buchführung mindestens 15.000 Euro.

Bei der Lohnbuchführung nach § 34 StBVV spielt der Gegenstandswert keine Rolle, weil die Gebühr direkt je Arbeitnehmer und Monat berechnet wird. Der Zehntel-Satz gibt an, welchen Bruchteil der vollen Gebühr der Steuerberater ansetzt.

Voreingestellt ist die Mittelgebühr, also der Durchschnitt aus Mindest- und Höchstsatz. Für die Lohnbuchführung trägst du den Betrag in Euro je Arbeitnehmer und Monat ein (§ 34 Abs. 2: 6 bis 30 Euro).

Die Anzahl der Arbeitnehmer brauchst du nur bei der Lohnbuchführung — bei allen anderen Leistungen bleibt das Feld auf 1.

Praxisfälle

StBVV-Gebühren in der Praxis: Sechs typische Mandate

Sechs Fälle zeigen, wie stark Leistung, Gegenstandswert und Zehntel-Satz die Steuerberaterkosten verändern. Alle Ergebnisse sind mit der Rechenfunktion dieser Seite nachgerechnet.

  1. Einkommensteuererklärung mit 50.000 Euro positiven Einkünften

    „Was kostet ein Steuerberater für die Steuererklärung?“

    Eingabe
    ESt-Erklärung, Gegenstandswert 50.000 €, Zehntel-Satz 3,5/10 (Mittelgebühr)
    Ergebnis
    566,92 € brutto (456,40 € netto zzgl. 20 € Auslagen und 90,52 € USt)
  2. Jahresabschluss einer GmbH mit 100.000 Euro Bilanzsumme

    „Wie viel kostet ein Jahresabschluss beim Steuerberater?“

    Eingabe
    Jahresabschluss, Gegenstandswert 100.000 €, Zehntel-Satz 25/10 (Mittelgebühr)
    Ergebnis
    1.121,58 € brutto (922,50 € netto, Tabelle B volle Gebühr 369 €)
  3. Monatliche Buchführung eines Einzelunternehmens

    „Was kostet Buchführung beim Steuerberater im Monat?“

    Eingabe
    Buchführung, Gegenstandswert 100.000 € Jahresumsatz, Zehntel-Satz 7/10 (Mittelgebühr)
    Ergebnis
    180,40 € brutto/Monat, 2.164,80 € Jahressumme brutto
  4. Lohnbuchführung für ein kleines Team

    „Was kostet Lohnbuchführung pro Arbeitnehmer?“

    Eingabe
    Lohnbuchführung, 5 Arbeitnehmer, 18 €/AN/Monat (Mittelgebühr)
    Ergebnis
    128,52 € brutto/Monat, 1.542,24 € Jahressumme brutto
  5. Einnahmenüberschussrechnung einer Freiberuflerin

    „Was kostet eine EÜR beim Steuerberater?“

    Eingabe
    EÜR, Gegenstandswert 17.500 € (Mindestwert), Zehntel-Satz 17,5/10 (Mittelgebühr)
    Ergebnis
    369,50 € brutto (290,50 € netto, Tabelle B volle Gebühr 166 €)
  6. Umsatzsteuer-Voranmeldung eines Kleinunternehmers

    „Was kostet eine Umsatzsteuer-Voranmeldung beim Steuerberater?“

    Eingabe
    USt-Voranmeldung, Gegenstandswert 650 € (Mindestwert), Zehntel-Satz 3,5/10 (Mittelgebühr)
    Ergebnis
    40,48 € brutto/Monat, 485,76 € Jahressumme brutto

Berechnung

StBVV-Gebühren berechnen: Tabellenwert, Zehntel-Satz und Zuschläge

Verstehe den Formelweg.

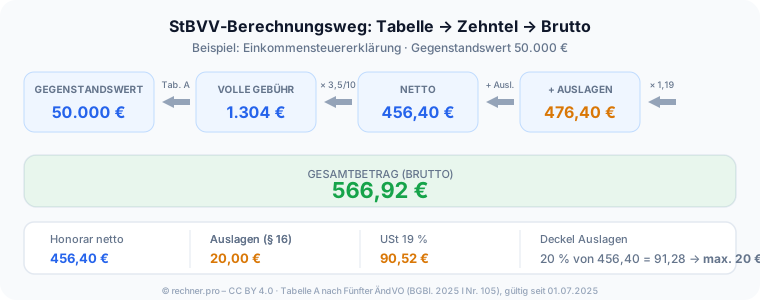
Grundlage jeder Gebührenberechnung nach StBVV ist der Tabellenwert für den Gegenstandswert: volle Gebühr = Tabelle(A/B/C, Gegenstandswert). Der Rechner ermittelt die Stufe, in die der Gegenstandswert fällt, und liest die zugehörige volle Gebühr (10/10) ab.

Daraus ergibt sich das Honorar: Gebühr netto = volle Gebühr × Zehntel-Satz ÷ 10. Gebührenberechnung nach StBVV: Tabellenwert, Zehntel-Satz und Zuschläge Bei einem Gegenstandswert von 50.000 Euro beträgt die volle Gebühr nach Tabelle A genau 1.304 Euro.

Mit dem Zehntel-Satz 3,5/10 (Mittelgebühr ESt-Erklärung) ergibt sich: 1.304 × 3,5 ÷ 10 = 456,40 Euro netto. Darauf kommt die Auslagenpauschale: 20 Prozent von 456,40 Euro wären 91,28 Euro, aber § 16 StBVV deckelt bei 20 Euro — also 20 Euro.

Die Umsatzsteuer fällt auf die Summe aus Gebühr und Auslagen an: (456,40 + 20) × 19 Prozent = 90,52 Euro. Der Gesamtbetrag brutto: 456,40 + 20 + 90,52 = 566,92 Euro.

Bei laufenden Leistungen wie der monatlichen Buchführung multipliziert der Rechner das Monatsergebnis mit 12, um die Jahressumme auszuweisen.

Bei der Lohnbuchführung entfällt der Tabellenblick: Der Steuerberater setzt pro Arbeitnehmer und Abrechnungszeitraum einen Festbetrag zwischen 6 und 30 Euro an (§ 34 Abs. 2 StBVV).

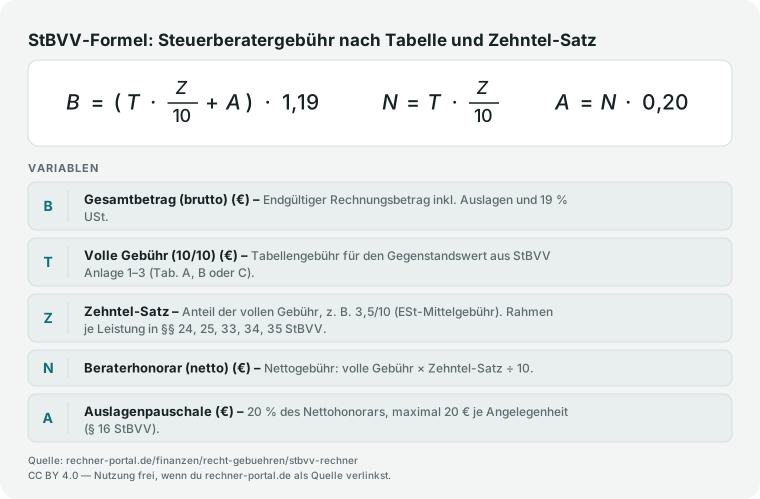
StBVV-Formel: Brutto gleich Nettohonorar plus Auslagen mal 1,19. Netto gleich Tabellengebühr mal Zehntel geteilt durch 10.
Steuerberatergebühr nach StBVV: Tabellengebühr (Anlagen 1–3), Zehntel-Satz und Auslagenpauschale (§ 16).

Nachschlagen

StBVV Tabelle A: Gebühren für Steuererklärungen

Auszug aus StBVV Anlage 1 (Tabelle A), Stand Fünfte ÄndVO (BGBl. 2025 I Nr. 105), gültig seit 01.07.2025. Gezeigt wird die volle Gebühr (10/10) sowie die Mittelgebühr (3,5/10) für die Einkommensteuererklärung nach § 24 Abs. 1 Nr. 1 StBVV mit Auslagen und 19 % USt.

StBVV Tabelle A: Volle Gebühr und ESt-Mittelgebühr nach Gegenstandswert
Gegenstandswert (bis)Volle Gebühr (10/10)Mittelgebühr ESt (3,5/10) nettoMittelgebühr ESt (3,5/10) brutto
10.000 €605 €211,75 €275,78 €
20.000 €805 €281,75 €359,08 €
30.000 €946 €331,10 €417,81 €
40.000 €1.125 €393,75 €492,36 €
50.000 €1.304 €456,40 €566,92 €
75.000 €1.496 €523,60 €646,88 €
100.000 €1.689 €591,15 €727,27 €
150.000 €1.976 €691,60 €846,80 €
200.000 €2.264 €792,40 €966,76 €
300.000 €2.859 €1.000,65 €1.214,57 €
500.000 €3.234 €1.131,90 €1.370,76 €

Brutto = Nettogebühr + Auslagenpauschale (§ 16 StBVV, max. 20 €) + 19 % USt. Die Tabelle zeigt ausgewählte Stufen; der Rechner oben bildet alle 49 Stufen der Tabelle A ab. Für Tabellen B (Abschlussarbeiten) und C (Buchführung) gelten andere Werte und Zehntel-Rahmen.

StBVV Tabelle B und C: Jahresabschluss und Buchführung

Auszug aus StBVV Anlage 2 (Tabelle B, Abschlusstabelle) und Anlage 3 (Tabelle C, Buchführungstabelle), Stand Fünfte ÄndVO (BGBl. 2025 I Nr. 105), gültig seit 01.07.2025. Gezeigt wird die volle Gebühr (10/10) sowie die jeweilige Mittelgebühr: Jahresabschluss 25/10 nach § 35 StBVV, laufende Buchführung 7/10 nach § 33 StBVV, jeweils netto und mit Auslagen und 19 % USt brutto.

StBVV Tabelle B (Jahresabschluss) und Tabelle C (Buchführung) nach Gegenstandswert
Gegenstandswert (bis)Tab. B volle Gebühr (10/10)Jahresabschluss Mittelgebühr (25/10) bruttoTab. C volle Gebühr (10/10)Buchführung Mittelgebühr (7/10) brutto/Monat
15.000 €151 €473,03 €72 €71,97 €
25.000 €201 €621,78 €101 €100,96 €
50.000 €263 €806,23 €138 €137,94 €
100.000 €369 €1.121,58 €188 €180,40 €
200.000 €548 €1.654,10 €275 €252,88 €
500.000 €832 €2.499,00 €512 €450,30 €

Jahresabschluss-Brutto = 25/10 der Tab.-B-Gebühr + Auslagenpauschale (§ 16 StBVV, max. 20 €) + 19 % USt, einmalig je Abschluss. Buchführung-Brutto = 7/10 der Tab.-C-Gebühr + Auslagen + USt, monatlich (Jahressumme = ×12). Beide Mittelgebühren sind Richtwerte nach pflichtgemäßem Ermessen (§ 11 StBVV); der Rechner oben bildet den vollen Zehntel-Rahmen ab (Jahresabschluss 10/10–40/10, Buchführung 2/10–12/10). Tabelle D (Anlage 4, land- und forstwirtschaftliche Betriebe nach § 39 StBVV) wird von diesem Rechner nicht abgebildet.

Ausblick

Ändert sich die StBVV nach 2025 erneut?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die aktuell geltenden Gebührentabellen A bis C stammen aus der Fünften Verordnung zur Änderung der StBVV (BGBl. 2025 I Nr. 105) und gelten seit dem 1. Juli 2025.
  • Stand September 2026 ist im Bundesgesetzblatt keine weitere Änderungsverordnung verkündet; die amtlichen Anlagen 1 bis 3 zur StBVV verweisen weiterhin ausschließlich auf die Fünfte ÄndVO.
  • Maßgeblich für die anzuwendende Tabelle ist der Zeitpunkt der Auftragserteilung, nicht das Datum der Rechnungsstellung — wer einen vor dem 1. Juli 2025 erteilten Auftrag noch offen hat, rechnet mit den früheren, niedrigeren Tabellenwerten ab.
  • Wer eine neue Änderungsverordnung erwartet, sollte die Verkündung im Bundesgesetzblatt oder eine Mitteilung der Bundessteuerberaterkammer abwarten, bevor er höhere Gebühren einplant.

Stand: 27.09.2026 · Quelle: Bundesministerium der Justiz, gesetze-im-internet.de (StBVV, Anlagen 1–3), Prüfstand 27.09.2026

Expertenmodus

Häufige Fragen zu Steuerberaterkosten und StBVV

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel kostet ein Steuerberater für die Steuererklärung?

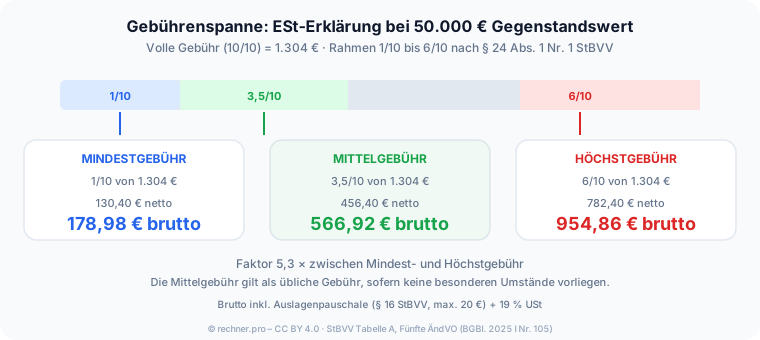
Die Gebühr für eine Einkommensteuererklärung richtet sich nach § 24 Abs. 1 Nr. 1 StBVV und liegt zwischen 1/10 und 6/10 der vollen Gebühr aus Tabelle A. Die Mittelgebühr beträgt 3,5/10.

Bei einem Gegenstandswert von 50.000 Euro — also der Summe der positiven Einkünfte — beläuft sich die volle Gebühr (10/10) nach Tabelle A auf 1.304 Euro. Die Mittelgebühr von 3,5/10 ergibt 456,40 Euro netto.

Hinzu kommen 20 Euro Auslagenpauschale (§ 16 StBVV) und 90,52 Euro Umsatzsteuer, also 566,92 Euro brutto. Die Mindestgebühr (1/10) beträgt 178,98 Euro, die Höchstgebühr (6/10) 954,86 Euro brutto.

Welchen Satz der Steuerberater wählt, hängt vom Umfang und der Schwierigkeit der Tätigkeit ab.

Eine schlichte Arbeitnehmererklärung mit wenigen Anlagen wird eher am unteren Rand liegen, eine komplexe Erklärung mit Vermietungseinkünften, Kapitalerträgen und Sonderabzügen am oberen. Die Gebührentabellen gelten seit dem 1.

Juli 2025 und werden unabhängig von der Region einheitlich angewendet.

Wie viel kostet ein Steuerberater im Jahr oder im Monat?

Bei laufenden Leistungen wie Buchführung oder Lohnabrechnung addieren sich die monatlichen Gebühren zu einer Jahressumme, die der Rechner direkt ausweist.

Ein Einzelunternehmen mit 100.000 Euro Jahresumsatz zahlt für die monatliche Buchführung (Tabelle C, Mittelgebühr 7/10) 180,40 Euro brutto im Monat, also 2.164,80 Euro im Jahr.

Kommt die Lohnbuchführung für fünf Arbeitnehmer hinzu (Mittelgebühr 18 Euro je Arbeitnehmer und Monat nach § 34 Abs. 2 StBVV), sind das weitere 128,52 Euro brutto im Monat beziehungsweise 1.542,24 Euro im Jahr.

Zusammen ergeben Buchführung und Lohnabrechnung in diesem Beispiel 3.707,04 Euro Jahreskosten brutto.

Einmalige Leistungen wie die Einkommensteuererklärung oder der Jahresabschluss fallen dagegen nur einmal jährlich an und werden nicht auf zwölf Monate umgelegt.

Wie viel ein Steuerberater im Einzelfall kostet, hängt vom tatsächlichen Leistungsumfang, dem Gegenstandswert und dem gewählten Zehntel-Satz ab — der Rechner zeigt für jede Leistung die volle Bandbreite von Mindest- bis Höchstgebühr.

Wie wird der Gegenstandswert nach der StBVV bestimmt?

Der Gegenstandswert bestimmt die Zeile in der Gebührentabelle und damit die volle Gebühr.

Bei der Einkommensteuererklärung ist der Gegenstandswert nach § 24 Abs. 1 Nr. 1 StBVV die Summe der positiven Einkünfte — also die Einkünfte aus nichtselbstständiger Arbeit, Vermietung, Kapitalvermögen und sonstigen Einkunftsarten, jeweils vor Verlustverrechnung.

Negative Einkünfte bleiben unberücksichtigt. Das Bruttoeinkommen oder der Gesamtbetrag der Einkünfte sind nicht identisch mit der Summe der positiven Einkünfte.

Für den Jahresabschluss nach § 35 StBVV ergibt sich der Gegenstandswert als Mittel aus berichtigter Bilanzsumme und betrieblicher Jahresleistung, mindestens 3.000 Euro.

Bei der Buchführung (§ 33 StBVV) zählt der Jahresumsatz oder die Summe der Betriebsausgaben, je nachdem, welcher Wert höher ist.

Die StBVV legt für jede Leistung einen Mindest-Gegenstandswert fest: ESt-Erklärung 8.000 Euro, EÜR und Gewinnermittlung je 17.500 Euro, USt-Voranmeldung 650 Euro. Liegt dein tatsächlicher Wert darunter, rechnet der Steuerberater mit dem Minimum.

Ein Freiberufler mit 12.000 Euro Umsatz zahlt die Buchführungsgebühr trotzdem auf Basis des tatsächlichen Umsatzes, da die StBVV hier keinen höheren Mindestwert vorschreibt.

Was ist der Zehntel-Satz und wie wählt ihn der Steuerberater?

Der Zehntel-Satz ist der Bruchteil der vollen Gebühr (10/10), den der Steuerberater für eine bestimmte Leistung ansetzt.

Jede Tätigkeit in der StBVV hat einen eigenen Rahmen: ESt-Erklärung 1/10 bis 6/10 (§ 24 Abs. 1 Nr. 1), Jahresabschluss 10/10 bis 40/10 (§ 35 Abs. 1 Nr. 1), Buchführung 2/10 bis 12/10 (§ 33 Abs. 1), EÜR und Gewinnermittlung 5/10 bis 30/10 (§ 25 Abs. 1).

Innerhalb dieses Rahmens wählt der Steuerberater nach pflichtgemäßem Ermessen (§ 11 StBVV) — er darf nicht willkürlich zum Höchstsatz greifen.

Die Mittelgebühr, der Durchschnitt aus Mindest- und Höchstsatz, gilt als angemessen, wenn keine besonderen Umstände vorliegen. Bei der ESt-Erklärung beträgt die Mittelgebühr 3,5/10, beim Jahresabschluss 25/10.

Ein einfacher Sachverhalt rechtfertigt einen Satz unter der Mitte, ein schwieriger Fall mit umfangreicher Sachverhaltsermittlung einen darüber.

Bei 50.000 Euro Gegenstandswert liegt die ESt-Gebühr damit zwischen 178,98 Euro (1/10, brutto) und 954,86 Euro (6/10, brutto) — der Zehntel-Satz verändert das Honorar also um mehr als das Fünffache.

Im Rechner trägst du den vereinbarten oder geschätzten Zehntel-Satz ein, um dein voraussichtliches Honorar zu sehen.

Was zeigen die StBVV-Tabellen A, B, C und D?

Die StBVV kennt vier Gebührentabellen in eigenen Anlagen. Tabelle A (Anlage 1) gilt für Beratung und Steuererklärungen, etwa die Einkommensteuererklärung oder die Umsatzsteuer-Voranmeldung.

Tabelle B (Anlage 2) ist die Abschlusstabelle für Jahresabschlüsse, EÜR und Gewinnermittlungen. Tabelle C (Anlage 3), gelegentlich als Buchführungstabelle bezeichnet, regelt die laufende monatliche Buchführung nach § 33 StBVV.

Tabelle D (Anlage 4) ist speziell für land- und forstwirtschaftliche Betriebe nach § 39 StBVV reserviert und verwendet als Gegenstandswert die Betriebsfläche beziehungsweise den Jahresumsatz; sie unterscheidet sich strukturell von den Tabellen A bis C und wird von diesem Rechner nicht abgedeckt.

Alle drei hier verwendeten Tabellen wurden durch die Fünfte Änderungsverordnung (BGBl. 2025 I Nr. 105) zum 1. Juli 2025 angehoben.

Bei 50.000 Euro Gegenstandswert liefert Tabelle A eine volle Gebühr von 1.304 Euro, bei gleichem Wert liegt Tabelle B bereits bei 263 Euro und Tabelle C bei 138 Euro — die drei Tabellen sind also nicht direkt vergleichbar, weil jede einen eigenen Werteverlauf hat.

Welche Tabelle greift, hängt allein von der gewählten Leistung ab, nicht vom Gegenstandswert.

Wie hoch sind Steuerberaterkosten für Buchführung und Lohn?

Buchführung und Lohnbuchführung sind laufende Leistungen, die monatlich abgerechnet werden. Die monatliche Buchführung richtet sich nach § 33 StBVV und Tabelle C mit einem Zehntel-Rahmen von 2/10 bis 12/10.

Bei einem Gegenstandswert von 100.000 Euro Jahresumsatz beträgt die volle Gebühr 188 Euro. Mit der Mittelgebühr 7/10 ergeben sich 131,60 Euro netto je Monat.

Einschließlich 20 Euro Auslagen und Umsatzsteuer zahlt der Mandant 180,40 Euro brutto monatlich, das sind 2.164,80 Euro im Jahr.

Die Lohnbuchführung (§ 34 Abs. 2 StBVV) folgt einem anderen Modell: Statt Tabelle und Zehntel-Satz gilt ein Festbetrag zwischen 6 und 30 Euro je Arbeitnehmer und Abrechnungszeitraum. Die Mittelgebühr beträgt 18 Euro.

Für fünf Arbeitnehmer fallen 90 Euro netto im Monat an, mit Auslagen und USt 128,52 Euro, also 1.542,24 Euro im Jahr. Beide Leistungen zusammen kosten in diesem Beispiel 3.707,04 Euro brutto jährlich.

Der Rechner weist die Jahressumme bei laufenden Leistungen automatisch aus.

Was ist die Auslagenpauschale nach § 16 StBVV?

Die Auslagenpauschale nach § 16 StBVV ist ein pauschaler Zuschlag für Post- und Telekommunikationsdienstleistungen. Sie beträgt 20 Prozent der angefallenen Gebühren, ist aber auf 20 Euro je Angelegenheit gedeckelt.

Bei einer Einkommensteuererklärung mit 456,40 Euro Nettogebühr wären 20 Prozent rechnerisch 91,28 Euro — wegen des Deckels werden nur 20 Euro angesetzt.

Bei einer Lohnbuchführung mit 36 Euro Nettogebühr (2 Arbeitnehmer à 18 Euro) betragen 20 Prozent nur 7,20 Euro, hier greift der Deckel gar nicht.

Zusätzlich zu den pauschalen Auslagen darf der Steuerberater nach § 17 StBVV Dokumentenpauschalen für Kopien und Ausdrucke berechnen. Diese Dokumentenpauschale ist im Rechner nicht enthalten, weil sie vom konkreten Einzelfall abhängt.

Auf die Summe aus Gebühr und Auslagenpauschale erhebt der Steuerberater 19 Prozent Umsatzsteuer nach § 15 StBVV in Verbindung mit § 12 UStG. Die Auslagenpauschale ist in der Rechnung gesondert auszuweisen.

Du kannst im Rechner wählen, ob Auslagen und Umsatzsteuer eingerechnet werden sollen oder ob du nur das Nettohonorar sehen möchtest.

Kann man Steuerberaterkosten von der Steuer absetzen?

Steuerberaterkosten lassen sich teilweise als Werbungskosten oder Betriebsausgaben steuerlich geltend machen — die Zuordnung hängt von der Art der Leistung ab.

Die Kosten für die Ermittlung der Einkünfte (zum Beispiel Anlage V für Vermietung, Anlage S für Selbstständige, Anlage G für Gewerbe) sind Werbungskosten oder Betriebsausgaben und in voller Höhe abziehbar.

Die Kosten für den Mantelbogen und allgemeine Sonderausgaben waren bis 2005 als Sonderausgaben abziehbar; seitdem ist dieser Sonderausgabenabzug für private Steuerberatungskosten weggefallen.

In der Praxis ordnet der Steuerberater seine Rechnung nach Anlagen auf, damit jeder abzugsfähige Anteil erkennbar wird.

Für Selbstständige und Gewerbetreibende sind alle Kosten für Buchführung, Jahresabschluss und EÜR Betriebsausgaben, die den Gewinn und damit die Steuerlast mindern.

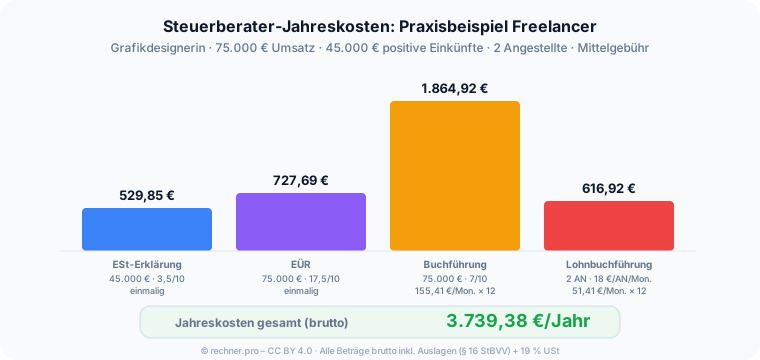
Eine Freiberuflerin mit 3.739,38 Euro jährlichen Steuerberaterkosten für ESt-Erklärung, EÜR, Buchführung und Lohnbuchführung kann bei einem Grenzsteuersatz von 42 Prozent so rechnerisch bis zu 1.570 Euro Einkommensteuer sparen, sofern die Kosten vollständig den betrieblichen Einkünften zuzuordnen sind.

Was hat sich durch die Fünfte StBVV-Änderungsverordnung 2025 geändert?

Die Fünfte Verordnung zur Änderung der Steuerberatervergütungsverordnung (BGBl. 2025 I Nr. 105) ist am 1. Juli 2025 in Kraft getreten und hat die Gebührentabellen A, B und C angehoben.

Die Erhöhung gleicht die seit der letzten Anpassung gestiegenen Kosten und Löhne in Steuerberatungskanzleien aus. Für eine Einkommensteuererklärung mit 50.000 Euro Gegenstandswert beträgt die volle Gebühr nach der aktuellen Tabelle A 1.304 Euro.

Die Zehntel-Rahmen der einzelnen Leistungsparagraphen — also Mindest- und Höchstsätze wie 1/10 bis 6/10 bei der ESt-Erklärung oder 10/10 bis 40/10 beim Jahresabschluss — bleiben unverändert; nur die Tabellenwerte selbst wurden angehoben.

Wer eine Steuerberaterrechnung prüft, die Leistungen vor und nach dem 1. Juli 2025 umfasst, muss auf den Zeitpunkt der Auftragserteilung achten: Maßgeblich ist grundsätzlich dieser Zeitpunkt, nicht der Zeitpunkt der Rechnungsstellung.

Stand September 2026 ist keine weitere Änderungsverordnung verkündet; alle Berechnungen im Rechner verwenden ausschließlich die seit Juli 2025 geltenden Tabellen.

Darf der Steuerberater von der StBVV abweichen, und wie hoch ist die Zeitgebühr?

Ja, unter bestimmten Voraussetzungen.

Nach § 4 StBVV kann der Steuerberater mit dem Mandanten eine Vergütungsvereinbarung treffen, wenn sie in Textform erfolgt, ausdrücklich als Vergütungsvereinbarung bezeichnet ist und deutlich von anderen Vereinbarungen abgesetzt wird.

Eine unangemessen hohe Vereinbarung kann im Rechtsstreit auf den angemessenen Betrag bis zur Höhe der gesetzlichen Vergütung herabgesetzt werden (§ 4 Abs. 2 StBVV).

Für außergerichtliche Angelegenheiten erlaubt § 4a StBVV zusätzlich eine niedrigere als die gesetzliche Vergütung, sofern sie in einem angemessenen Verhältnis zu Leistung, Verantwortung und Haftungsrisiko steht — etwa bei Pauschalverträgen für laufende Buchführung.

Ohne gesonderte Vereinbarung greift bei bestimmten Tätigkeiten die Zeitgebühr nach § 13 StBVV: Sie beträgt 16,50 bis 41 Euro je angefangene Viertelstunde, umgerechnet also rund 66 bis 164 Euro je vollständig abgerechnete Stunde.

Zeitgebühr fällt insbesondere an, wenn keine ausreichenden Anhaltspunkte für eine Schätzung des Gegenstandswerts vorliegen.

Der Rechner bildet stets den gesetzlichen Wertgebühren-Rahmen der Tabellen A bis C ab, nicht individuell vereinbarte Pauschal- oder Zeithonorare.

Hinweise

StBVV-Gebühren einordnen: Spannen und Jahreskosten

Schnelle Qualitätsprüfung für dein Ergebnis.

Wer die Mittelgebühr wählt, landet bei der Einkommensteuererklärung mit 50.000 Euro Gegenstandswert bei 566,92 Euro brutto — der Spielraum reicht von 178,98 Euro (Mindestgebühr 1/10) bis 954,86 Euro (Höchstgebühr 6/10). Allein die Wahl des Zehntel-Satzes verändert die Rechnung um den Faktor 5,3.

Gebührenspanne nach Zehntel-Satz: Mindest-, Mittel- und Höchstgebühr Beim Jahresabschluss schlägt der Gegenstandswert stärker durch als bei der Steuererklärung, weil Tabelle B den Bereich von 10/10 bis 40/10 abdeckt.

Ein Unternehmen mit 200.000 Euro Gegenstandswert zahlt 1.654,10 Euro brutto bei Mittelgebühr und bis zu 2.632,28 Euro bei Höchstgebühr.

Bei der monatlichen Buchführung mit 100.000 Euro Jahresumsatz fallen 180,40 Euro brutto je Monat an (7/10), was einer Jahressumme von 2.164,80 Euro entspricht.

Die Auslagenpauschale (§ 16 StBVV) beträgt 20 Prozent der Gebühr, maximal 20 Euro je Angelegenheit.

Bei kleinen Honoraren bleibt die Pauschale unter dem Deckel und fällt dennoch anteilig ins Gewicht: Bei der Lohnbuchführung für zwei Arbeitnehmer mit 36 Euro Nettogebühr betragen die Auslagen 7,20 Euro und machen zusammen mit der USt fast 43 Prozent der Nettogebühr aus.

Bei der ESt-Erklärung mit 456,40 Euro netto greift dagegen der Deckel bei 20 Euro — hier betragen Auslagen und USt zusammen 110,52 Euro, also gut 24 Prozent.

Besonders aufschlussreich wird die Berechnung, wenn du alle laufenden Leistungen zusammenrechnest: Buchführung plus Lohnabrechnung für fünf Arbeitnehmer addieren sich auf 3.707,04 Euro Jahreskosten brutto.

Diese Gesamtschau zeigt, ob ein Pauschalvertrag mit dem Steuerberater — eine nach § 4 StBVV in Textform zulässige Vergütungsvereinbarung — wirtschaftlich sinnvoller wäre als die Einzelabrechnung nach Gebührenordnung.

Anwendung

Beispiel: Steuerberaterkosten einer Freiberuflerin für ein Jahr

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Eine Grafikdesignerin mit 75.000 Euro Jahresumsatz will ihre Steuerberaterkosten für das kommende Jahr kalkulieren. Sie benötigt eine Einkommensteuererklärung, eine EÜR und die laufende Buchführung.

Außerdem hat sie zwei Mitarbeiter auf Teilzeitbasis. Schritt 1 — Einkommensteuererklärung: Gegenstandswert 45.000 Euro (Summe der positiven Einkünfte), Zehntel-Satz 3,5/10 (Mittelgebühr). Tabelle A, Stufe bis 45.000 Euro: volle Gebühr 1.215 Euro.

Honorar: 1.215 × 3,5 ÷ 10 = 425,25 Euro netto. Plus 20 Euro Auslagen und 84,60 Euro USt: 529,85 Euro brutto. Schritt 2 — Einnahmenüberschussrechnung (EÜR): Gegenstandswert 75.000 Euro, Zehntel-Satz 17,5/10 (Mittelgebühr).

Tabelle B, Stufe bis 75.000 Euro: volle Gebühr 338 Euro. Honorar: 338 × 17,5 ÷ 10 = 591,50 Euro netto.

Plus 20 Euro Auslagen und 116,19 Euro USt: 727,69 Euro brutto. Jahreskosten einer Freiberuflerin: vier Leistungen im Überblick Schritt 3 — Buchführung monatlich: Gegenstandswert 75.000 Euro, Zehntel-Satz 7/10. Tabelle C, Stufe bis 75.000 Euro: volle Gebühr 158 Euro.

Monatshonorar: 158 × 7 ÷ 10 = 110,60 Euro netto. Plus 20 Euro Auslagen und 24,81 Euro USt: 155,41 Euro brutto. Jahressumme: 1.864,92 Euro. Schritt 4 — Lohnbuchführung für 2 Arbeitnehmer: 18 Euro je AN und Monat (Mittelgebühr).

Monatskosten: 36 Euro netto, plus 7,20 Euro Auslagen, plus 8,21 Euro USt: 51,41 Euro. Jahressumme: 616,92 Euro. Schritt 5 — Gesamtkalkulation: 529,85 + 727,69 + 1.864,92 + 616,92 = 3.739,38 Euro brutto pro Jahr.

Die Designerin kann nun vergleichen, ob eine Vergütungsvereinbarung nach § 4 StBVV günstiger wäre, und hat eine belastbare Verhandlungsgrundlage für das Mandantengespräch.

Fallstricke

Häufige Fehler bei der StBVV-Berechnung

Typische Anfängerfehler. Sicherer anwenden.

Ein verbreiteter Irrtum betrifft den Gegenstandswert bei der Einkommensteuererklärung: Viele Mandanten geben ihr Bruttoeinkommen ein, obwohl die StBVV die Summe der positiven Einkünfte verlangt — also nach Werbungskosten und Sonderausgaben, aber vor Steuern. Wer 80.000 Euro Brutto statt 50.000 Euro positive Einkünfte ansetzt, rutscht von 1.304 Euro voller Gebühr auf 1.496 Euro und überschätzt sein Honorar um knapp 15 Prozent.

Ebenso häufig wird der Zehntel-Rahmen falsch auf andere Leistungen übertragen. Der ESt-Rahmen von 1/10 bis 6/10 gilt nur für § 24 Abs. 1 Nr. 1 — beim Jahresabschluss (§ 35 Abs. 1 Nr. 1) beginnt der Rahmen erst bei 10/10 und reicht bis 40/10.

Wer einen Zehntel-Satz von 3/10 auf seinen Jahresabschluss anwendet, liegt unterhalb des gesetzlichen Minimums und vergleicht mit einer Gebühr, die kein Steuerberater verlangen darf. Dritter Stolperstein: die Verwechslung von Netto- und Bruttobetrag.

Zum Honorar kommen Auslagenpauschale und 19 Prozent Umsatzsteuer — bei 456,40 Euro netto für eine ESt-Erklärung machen Auslagen und USt zusammen 110,52 Euro aus, fast ein Viertel des Gesamtbetrags.

Zuletzt unterschätzen viele die Jahreskosten bei laufenden Leistungen. Die Gebühr für eine monatliche Buchführung von 131,60 Euro netto klingt überschaubar, multipliziert sich aber auf 1.579,20 Euro netto im Jahr.

Nächster Schritt

StBVV-Rechner: Fazit und weiterführende Rechner

Die Kernaussage für die direkte Weiterentscheidung.

Der StBVV-Rechner ermittelt die gesetzlichen Gebühren eines Steuerberaters auf Grundlage der Steuerberatervergütungsverordnung. Die Berechnung stützt sich auf die Gebührentabellen A bis C (Anlagen 1 bis 3 StBVV, Stand Fünfte ÄndVO vom 1.

Juli 2025) und die leistungsspezifischen Zehntel-Sätze der §§ 24, 25, 33, 34 und 35 StBVV. Wähle eine Leistung, gib den Gegenstandswert ein und lies Mindest-, Mittel- und Höchstgebühr sofort ab.

Für eine Einkommensteuererklärung mit 50.000 Euro Gegenstandswert reicht die Spanne von 178,98 Euro brutto (1/10) bis 954,86 Euro (6/10). Bei laufenden Leistungen wie Buchführung und Lohnabrechnung zeigt der Rechner zusätzlich die Jahressumme an.

Die Gebühren sind gesetzlich festgelegt — Vergütungsvereinbarungen nach § 4 StBVV können in Textform im Einzelfall abweichen. Für eine verbindliche Honorareinschätzung den Steuerberater direkt ansprechen.

Vertiefung

StBVV-Beispiele: Von der Steuererklärung bis zur Lohnbuchführung

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · 1.654,10 € brutto (1.370 € netto, Tab. B volle Gebühr 548 €)

Jahresabschluss mit 200.000 € Gegenstandswert

Leistung
Jahresabschluss (Bilanz und GuV)
Gegenstandswert
200.000 €
Zehntel-Satz
25/10 (Mittelgebühr)
Anzahl
Ja – Auslagen (§ 16) und 19 % USt einrechnen

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · 180,40 € brutto/Monat → 2.164,80 € Jahressumme brutto (131,60 € netto/Monat)

Monatliche Buchführung mit 100.000 € Jahresumsatz

Leistung
Buchführung (monatlich)
Gegenstandswert
100.000 €
Zehntel-Satz
7/10 (Mittelgebühr)
Anzahl
Ja – Auslagen (§ 16) und 19 % USt einrechnen

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · 128,52 € brutto/Monat → 1.542,24 € Jahressumme brutto (90 € netto/Monat)

Lohnbuchführung für 5 Arbeitnehmer

Leistung
Lohnbuchführung je Arbeitnehmer
Gegenstandswert
– (nicht relevant)
Zehntel-Satz
18 €/AN/Monat (Mittelgebühr)
Anzahl
5 Arbeitnehmer

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · 369,50 € brutto (290,50 € netto, Tab. B volle Gebühr 166 €)

Einnahmenüberschussrechnung (EÜR) mit 17.500 € Mindest-Gegenstandswert

Leistung
Einnahmenüberschussrechnung (EÜR)
Gegenstandswert
17.500 €
Zehntel-Satz
17,5/10 (Mittelgebühr)
Anzahl
Ja – Auslagen (§ 16) und 19 % USt einrechnen

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · 40,48 € brutto/Monat → 485,76 € Jahressumme brutto (28,35 € netto/Monat)

Umsatzsteuer-Voranmeldung mit 650 € Mindest-Gegenstandswert

Leistung
Umsatzsteuer-Voranmeldung
Gegenstandswert
650 €
Zehntel-Satz
3,5/10 (Mittelgebühr)
Anzahl
Ja – Auslagen (§ 16) und 19 % USt einrechnen

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Prozesskostenhilfe-RechnerProzesskostenhilfe nach § 115 ZPO berechnen: einzusetzendes Einkommen, PKH-Freibeträge 2026, Monatsrate und Vermögenseinsatz.RVG-RechnerAnwaltskosten nach RVG berechnen: Gebührentabelle Anlage 2 mit Gegenstandswert, Gebührensätzen und Auslagenpauschale – außergerichtlich, 1. Instanz oder Berufung.GmbH-Gründungskosten-RechnerGmbH- und UG-Gründungskosten berechnen: Notarkosten nach GNotKG, Registergebühr nach HRegGebV, Musterprotokoll oder individueller Vertrag, Bar- oder Sachgründung und Mindesteinzahlung.Ehevertrag-Kosten-RechnerNotarkosten für einen Ehevertrag nach GNotKG berechnen: Geschäftswert, 2,0-Gebühr Tabelle B, Auslagen und Mehrwertsteuer.Verzugszinsen-RechnerVerzugszinsen nach § 288 BGB berechnen: Basiszinssatz + 5 bzw. 9 Prozentpunkte, tagesgenaue Berechnung über alle Zinsperioden.PfändungsrechnerPfändbares Nettoeinkommen nach § 850c ZPO berechnen: Pfändungsfreigrenzen ab 01.07.2026, Grundfreibetrag und Zuschläge für Unterhaltspflichtige.Privatinsolvenz-RechnerPrivatinsolvenz berechnen: Pfändbarer Betrag, Gesamtzahlung über 3 Jahre, Treuhänderkosten nach InsVV und Insolvenzquote nach § 850c ZPO und InsO.ProzesskostenrechnerProzesskosten berechnen: Gerichtskosten nach GKG, Anwaltsgebühren nach RVG und Gesamtrisiko bei Obsiegen, Unterliegen und Teilobsiegen – für 1. Instanz, Berufung und Revision.Erbschein-KostenErbschein-Kosten berechnen: Gerichtsgebühren nach GNotKG Tabelle B aus dem Nachlasswert – Nachlassgericht oder Notar-Alternative im Vergleich.Versorgungsausgleich RechnerVersorgungsausgleich berechnen: Ehezeit, Rentenpunkte beider Ehegatten und Übertrag in Entgeltpunkten und Euro Monatsrente 2026 – kostenlos, sofort.Anwaltskosten Arbeitsrecht RechnerAnwaltskosten im Arbeitsrecht berechnen: Streitwert, RVG-Gebühren, Gerichtskosten und Kostenrisiko bei Vergleich, Sieg oder Niederlage 2026 – kostenlos, sofort.GNotKG-RechnerGNotKG-Gebühr nach Geschäftswert, Tabelle A oder B und Gebührensatz berechnen, mit Mindestgebühr, Auslagen und Umsatzsteuer – kostenlos, sofort.Zugewinnausgleich-RechnerZugewinnausgleich berechnen: Anfangs- und Endvermögen mit Indexierung, Zugewinn je Ehegatte und Ausgleichsforderung nach § 1378 BGB – kostenlos, sofort.Notarkosten-Testament-RechnerNotarkosten fürs Testament berechnen: Einzeltestament, Ehegattentestament oder Erbvertrag aus Vermögen und Schulden, mit Register und Verwahrung – kostenlos, sofort.Notarkosten SchenkungNotarkosten bei Schenkung berechnen: Immobilie mit Nießbrauch oder Wohnrecht und Rückforderungsrecht, Schenkungsversprechen über Geld oder Wertpapiere und GmbH-Anteil, mit Notar- und Grundbuchkosten nach GNotKG 2026.

Weiternutzung

Grafiken weiterverwenden

Diese Grafik darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • StBVV-Formel: Brutto gleich Nettohonorar plus Auslagen mal 1,19. Netto gleich Tabellengebühr mal Zehntel geteilt durch 10.

    StBVV-Formel: Steuerberatergebühr nach Tabelle und Zehntel-Satz

    760 × 499 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/recht-gebuehren/stbvv-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/stbvv-rechner-formel.svg"
           alt="StBVV-Formel: Brutto gleich Nettohonorar plus Auslagen mal 1,19. Netto gleich Tabellengebühr mal Zehntel geteilt durch 10."
           width="760" height="499">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/recht-gebuehren/stbvv-rechner">StBVV-Formel: Steuerberatergebühr nach Tabelle und Zehntel-Satz auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/recht-gebuehren/stbvv-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dies ist keine Steuerberatung. Die Berechnung zeigt den gesetzlichen Gebührenrahmen nach StBVV. Der tatsächliche Betrag kann durch individuelle Vereinbarungen, Pauschalverträge oder den konkreten Arbeitsumfang abweichen.

Quelle: Gebührenberechnung nach StBVV Tabellen A–C (Anlagen 1–3), Stand Fünfte ÄndVO (BGBl. 2025 I Nr. 105, gültig seit 01.07.2025); §§ 24, 25, 33, 34, 35 StBVV.

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Recht & Gebühren
Formeln basieren auf
Gebührenberechnung nach StBVV Tabellen A–C, Stand Fünfte ÄndVO 2025 (gültig seit 01.07.2025)
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). StBVV-Rechner. Abgerufen von https://rechner-portal.de/finanzen/recht-gebuehren/stbvv-rechner

Harvard-Format

Rechner-Portal, 2026. StBVV-Rechner. Available at: https://rechner-portal.de/finanzen/recht-gebuehren/stbvv-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.