Zum Hauptinhalt springen

Riester Rente kündigen: Rückforderung, Steuer und Netto

FinanzenStand Noch keine Bewertung
€
€
€
€
Jahr
Jahre
Jahre
%
€
Anzeige

Kurzantwort

Berechnet, was bei der Kündigung eines Riester-Vertrags bleibt: die Rückforderung von Zulagen und Steuervorteilen (§ 93 EStG), die Steuer auf den Ertrag (§ 22 Nr. 5 Satz 3 EStG) mit der hälftigen Besteuerung ab zwölf Jahren Laufzeit und der Altersgrenze 62 beziehungsweise 60, die Auszahlung des Anbieters und das Nettörgebnis samt Vergleich mit dem Ruhendstellen. Gerechnet wird das geltende Recht für Verträge vor 2027, Stand der Gesetzestexte 10.10.2026. Nur zur Orientierung, keine Kündigungsempfehlung.

Riester-Rente kündigen: Rückkaufswert, Zulagen und Steuervorteile eingeben – Rückforderung

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Riester kündigen: Wie viel bleibt nach Rückforderung und Steuer?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Riester kündigen heißt, den Vertrag vor der Rente zu beenden und sich das Guthaben auszahlen zu lassen. Das Gesetz nennt das schädliche Verwendung (§ 93 EStG): Der Staat holt die Zulagen und die zusätzlichen Steuervorteile zurück, und der Ertrag wird besteuert.

Was bleibt, ist deutlich weniger als der Rückkaufswert auf der Standmitteilung. Wer eine Riester-Rente kündigen will, weil Geld fehlt, der Vertrag zu teuer wirkt oder der Anbieter enttäuscht hat, sollte diese Zahl kennen, bevor er unterschreibt.

Der Rechner beantwortet die Frage vor der Kündigung: Wie hoch ist die Rückforderung, was zahlt der Anbieter wirklich aus, wie viel Steuer fällt auf den Ertrag an und was bleibt netto?

Er trennt dafür Rückforderung, Ertrag und Steuer, weil jede dieser Größen anders entsteht.

Im Standardfall mit 12.000 € Rückkaufswert, 8.000 € eigenen Beiträgen, 2.100 € Zulagen und 600 € Steuervorteilen sind es 2.700 € Rückforderung, 570 € Steuer und 8.730 € netto. Er gibt keine Kündigungsempfehlung.

Er zeigt den Preis der Kündigung und daneben die Alternative, den Vertrag ruhen zu lassen. Gerechnet wird das Recht für Verträge, die vor 2027 abgeschlossen wurden, ob als Banksparplan, Fondssparplan oder Rentenversicherung.
Eingaben

Rückkaufswert, Zulagen und Steuervorteile eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Der Rückkaufswert steht in der Standmitteilung oder in einer Kündigungsauskunft; frag den Anbieter nach dem Betrag nach allen Kosten. Die eigenen Beiträge sind das, was du selbst eingezahlt hast, ohne Zulagen.

Summe der Beiträge und Summe der Zulagen nennt dir die jährliche Bescheinigung des Anbieters nach § 92 EStG. Die Steuervorteile sind der Teil deiner Steuerersparnis aus dem Sonderausgabenabzug, der über die Zulage hinausging.

Das Finanzamt stellt ihn gesondert fest (§ 10a Abs. 4 EStG), die Summe nennt dir der Anbieter oder die Zentrale Zulagenstelle. Gab es keine Mehrersparnis, trägst du 0 ein.

Jahr des Vertragsabschlusses, Laufzeit und Alter steuern die hälftige Besteuerung: Die Laufzeit zählt in vollen Jahren bis zur Auszahlung, bei Verträgen ab 2012 braucht es das 62. Lebensjahr, davor das 60.

Beim Grenzsteuersatz trägst du den Satz auf deinen letzten Euro ein, ohne Solidaritätszuschlag und Kirchensteuer. Kündigungskosten füllst du nur aus, wenn der Rückkaufswert sie noch nicht enthält.

Alle Beträge trägst du in Euro ein, Laufzeit und Alter in vollen Jahren.

Praxisfälle

Riester kündigen: Typische Anwendungsfälle

Vier Suchfragen rund um die Kündigung, jeweils mit dem nachgerechneten Ergebnis.

  1. Riester kündigen ohne Verlust?

    „Was bekomme ich bei Kündigung von 12.000 € Riester-Guthaben?“

    Eingabe
    Rückkaufswert 12.000 €, Beiträge 8.000 €, Zulagen 2.100 €, Steuervorteile 600 €, 8 Jahre, Alter 45, 30 %
    Ergebnis
    Rückforderung 2.700 €, Steuer 570 €, netto 8.730 € (72,8 % des Rückkaufswerts)
  2. Riester kündigen nach 12 Jahren

    „Wie viel Steuer fällt nach 13 Jahren und mit 63 Jahren an?“

    Eingabe
    Wie oben, Abschluss 2013, Laufzeit 13 Jahre, Alter 63
    Ergebnis
    Nur die Hälfte des Ertrags zählt: Steuer 285 €, netto 9.015 €
  3. Riester kündigen bei niedrigem Rückkaufswert

    „Was passiert, wenn der Rückkaufswert unter meinen Einzahlungen liegt?“

    Eingabe
    Rückkaufswert 9.000 €, sonst Standardwerte
    Ergebnis
    Ertrag −1.100 €, keine Steuer, netto 6.300 € und damit 1.700 € unter den Beiträgen
  4. Riester kündigen, wenn der Rückkaufswert nicht reicht

    „Muss ich nachzahlen, wenn der Rückkaufswert unter der Rückforderung liegt?“

    Eingabe
    Rückkaufswert 2.000 €, sonst Standardwerte
    Ergebnis
    Rückforderung 2.700 €, der Anbieter zahlt nichts aus, Restforderung 700 €

Berechnung

Riester kündigen: Rückforderung, Ertrag und Steuer berechnen

Verstehe den Formelweg.

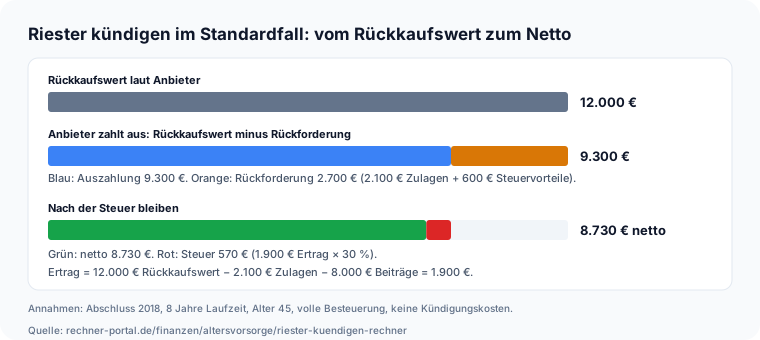
Riester kündigen im Standardfall: Rückkaufswert 12.000 €, Rückforderung 2.700 €, Auszahlung 9.300 €, Steuer 570 €, netto 8.730 € Die Rechnung läuft in vier Schritten. Erstens die Rückforderung: Zulagen plus Steuervorteile, im Standardfall 2.100 € + 600 € = 2.700 €.

Der Anbieter behält sie vom Rückkaufswert ein und zahlt 12.000 € − 2.700 € = 9.300 € aus. Kündigungskosten werden nicht mit der Rückforderung verrechnet.

Zweitens der Ertrag: Rückkaufswert minus Zulagen minus eigene Beiträge, also 12.000 € − 2.100 € − 8.000 € = 1.900 €. Die zurückgezahlten Steuervorteile ziehst du dabei nicht ab.

Liegt das Ergebnis unter null, ist es ein Verlust und keine Steuer fällig.

Drittens der steuerpflichtige Anteil: der volle Ertrag, bei mindestens zwölf Jahren Laufzeit und ab dem Alter 62 (Abschluss ab 2012) oder 60 (Abschluss bis 2011) nur die Hälfte.

Viertens die Steuer: steuerpflichtiger Betrag mal Grenzsteuersatz, hier 1.900 € × 30 % = 570 €. Netto bleiben 12.000 € − 2.700 € − 570 € = 8.730 €.

Den steuerpflichtigen Betrag bescheinigt dir der Anbieter nach Ablauf des Kalenderjahres, die Steuer setzt das Finanzamt mit dem Einkommensteuerbescheid fest; der Rechner nimmt dafür deinen Grenzsteuersatz als Näherung.

Das Bundesfinanzministerium rechnet ein eigenes Beispiel vor: 55.000 € Vermögen minus 3.500 € Zulagen minus 38.000 € Beiträge ergeben 13.500 € steuerpflichtigen Ertrag. Der Rechner kommt mit diesen Eingaben auf denselben Wert.

Er rechnet in Cent und rundet den steuerpflichtigen Betrag und die Steuer je einmal, damit Rückforderung, Auszahlung und Steuer auf den Cent zusammenpassen.

Reicht der Rückkaufswert nicht für die Rückforderung, wird der Rest als Restforderung der Zentralen Zulagenstelle ausgewiesen.

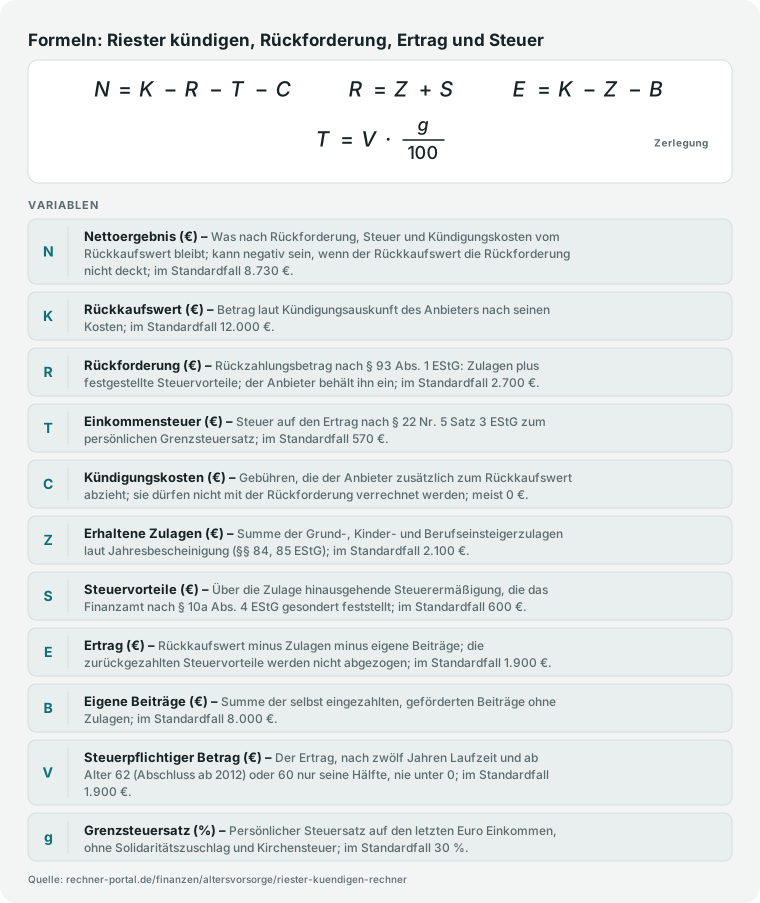
Formelgrafik: Nettoergebnis beim Riester kündigen aus Rückkaufswert minus Rückforderung, Steuer und Kündigungskosten, dazu Rückforderung, Ertrag und Steuer
Mit 12.000 € Rückkaufswert, 2.100 € Zulagen, 600 € Steuervorteilen, 8.000 € Beiträgen und 30 % Grenzsteuersatz beträgt die Rückforderung 2.700 €, der Ertrag 1.900 €, die Steuer 570 € und das Nettoergebnis 8.730 €.

Nachschlagen

Steuer und Netto nach Laufzeit und Alter bei der Kündigung

Gerechnet für einen Vertrag mit Abschluss 2013 (Altersgrenze 62), 12.000 € Rückkaufswert, 8.000 € Beiträgen, 2.100 € Zulagen, 600 € Steuervorteilen und 30 % Grenzsteuersatz. Die Zahlen stammen aus derselben Funktion wie der Rechner: Nur wenn mindestens zwölf Jahre vergangen sind und du das 62. Lebensjahr vollendet hast, wird die Hälfte des Ertrags versteuert.

Anteil des steuerpflichtigen Ertrags, Einkommensteuer und Nettoergebnis beim Kündigen eines Riester-Vertrags nach Laufzeit und Alter (§ 22 Nr. 5 Satz 3, § 20 Abs. 1 Nr. 6 Satz 2 EStG)
LaufzeitAlterSteuerpflichtiger AnteilEinkommensteuerNetto nach Rückforderung und Steuer
8 Jahre55 Jahre100 %570 €8.730 €
8 Jahre62 Jahre100 %570 €8.730 €
11 Jahre55 Jahre100 %570 €8.730 €
11 Jahre62 Jahre100 %570 €8.730 €
12 Jahre55 Jahre100 %570 €8.730 €
12 Jahre62 Jahre50 %285 €9.015 €
13 Jahre55 Jahre100 %570 €8.730 €
13 Jahre62 Jahre50 %285 €9.015 €
20 Jahre55 Jahre100 %570 €8.730 €
20 Jahre62 Jahre50 %285 €9.015 €

Die Rückforderung von 2.700 € bleibt in jeder Zeile gleich; nur die Steuer ändert sich. Bei genau zwölf Jahren Laufzeit gilt der Grenzfall: Das Gesetz verlangt den Ablauf von zwölf Jahren; das BMF-Schreiben nennt bei Versicherungen mindestens zwölf Jahre (Rn. 147), bei Bank- und Fondssparplänen mehr als zwölf Jahre (Rn. 148).

Nettoergebnis nach Höhe des Rückkaufswerts

Gerechnet mit denselben Beiträgen, Zulagen und Steuervorteilen (8.000 €, 2.100 €, 600 €), acht Jahren Laufzeit, Alter 45 und 30 % Grenzsteuersatz. Der Rückkaufswert entscheidet, ob ein steuerpflichtiger Ertrag entsteht oder ein Verlust, und wie weit er die Rückforderung von 2.700 € deckt.

Rückforderung, Ertrag, Einkommensteuer und Nettoergebnis beim Kündigen eines Riester-Vertrags nach Rückkaufswert (§§ 93, 94 EStG)
RückkaufswertRückforderungErtragEinkommensteuerNettoGegenüber den Beiträgen
6.000 €2.700 €−4.100 €0 €3.300 €−4.700 €
9.000 €2.700 €−1.100 €0 €6.300 €−1.700 €
10.100 €2.700 €0 €0 €7.400 €−600 €
12.000 €2.700 €1.900 €570 €8.730 €730 €
15.000 €2.700 €4.900 €1.470 €10.830 €2.830 €
20.000 €2.700 €9.900 €2.970 €14.330 €6.330 €

Ein negativer Ertrag ist ein Verlust nach § 22 EStG und kein steuerpflichtiger Betrag; die Tabelle setzt dafür keine Steuerminderung an. Ab 10.100 € Rückkaufswert (Beiträge plus Zulagen) beginnt ein Ertrag.

Ausblick

Was ändert sich 2027 für bestehende Riester-Verträge?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Das Altersvorsorgereformgesetz wurde am 29. Mai 2026 im Bundesgesetzblatt verkündet (BGBl. 2026 I Nr. 156); die meisten Änderungen des Einkommensteuergesetzes gelten ab dem 1. Januar 2027.
  • Für Altersvorsorgeverträge, die vor dem 1. Januar 2027 abgeschlossen wurden, gelten die bisherigen Vorschriften zu Sonderausgabenabzug, Grundzulage von 175 € und Kinderzulage weiter (§ 52 Abs. 50a EStG in der neuen Fassung).
  • Bei einer schädlichen Verwendung eines solchen Bestandsvertrags ist § 93 Abs. 1 Satz 4 EStG in der bis zum 31. Dezember 2026 geltenden Fassung anzuwenden (§ 52 Abs. 51a EStG); die Rückzahlung von Zulagen und festgestellten Steuervorteilen bleibt in § 93 Abs. 1 Satz 1 EStG geregelt.
  • Ein Wechsel eines Bestandsvertrags in die neue Förderung ist nur auf unwiderrufliche Erklärung gegenüber dem Anbieter möglich; der Rechner rechnet weiter nach den bisherigen Regeln und bildet diesen Wechsel nicht ab.

Stand: 10.10.2026 · Quelle: Altersvorsorgereformgesetz, BGBl. 2026 I Nr. 156 vom 29.05.2026, Artikel 2 (§ 52 Abs. 50a und 51a, § 93 Abs. 1 EStG)

Expertenmodus

Häufige Fragen zum Riester kündigen

Spezielle Fragen geklärt. Tiefer verstehen.

Was bleibt netto, wenn ich Riester kündige?

Das hängt von vier Beträgen ab: Rückkaufswert, erhaltene Zulagen, festgestellte Steuervorteile und Ertrag.

Im Standardfall des Rechners zahlt der Anbieter bei 12.000 € Rückkaufswert nur 9.300 € aus, weil er 2.100 € Zulagen und 600 € Steuervorteile einbehält (§§ 93, 94 EStG).

Auf den Ertrag von 1.900 € (12.000 € minus 2.100 € Zulagen minus 8.000 € eigene Beiträge) kommen bei 30 Prozent Grenzsteuersatz 570 € Einkommensteuer hinzu.

Netto bleiben 8.730 €, das sind 72,8 Prozent des Rückkaufswerts und 730 € mehr als die eigenen Beiträge. Der Förderverlust beträgt 3.270 €. Dein Ergebnis weicht ab, sobald Zulagen, Steuervorteile oder Steuersatz anders ausfallen.

Die Rechnung gilt für Verträge, die vor 2027 abgeschlossen wurden. Hol vor der Kündigung beim Anbieter die Auskunft über Rückkaufswert und Rückzahlungsbetrag ein und setz beide Zahlen in den Rechner ein.

Liegt das Netto unter deinen Beiträgen, schau dir danach die Alternative Ruhenlassen an.

Muss ich bei der Kündigung Zulagen zurückzahlen?

Ja, und zwar nicht nur die Zulagen. Eine Kündigung mit Barauszahlung ist eine schädliche Verwendung (§ 93 Abs. 1 EStG).

Zurückzuzahlen sind die auf das ausgezahlte Vermögen entfallenden Zulagen und die nach § 10a Abs. 4 EStG gesondert festgestellten Steuervorteile, zusammen der Rückzahlungsbetrag.

Das Verfahren läuft über den Anbieter: Er meldet die Kündigung der Zentralen Zulagenstelle, erfährt den Rückzahlungsbetrag, behält ihn von der Auszahlung ein und führt ihn ab (§ 94 Abs. 1 EStG). Dein Einkommensteuerbescheid wird dafür nicht geändert.

Kosten der Kündigung darf der Anbieter nicht mit dem Rückzahlungsbetrag verrechnen. Reicht der Rückkaufswert nicht aus, fordert die Zentrale Zulagenstelle den Rest per Bescheid; dafür hat sie vier Jahre Zeit (§ 94 Abs. 2 EStG).

Bei 2.100 € Zulagen und 600 € Steuervorteilen sind es 2.700 €. Ohne vorherige Auskunft kennst du den genauen Betrag erst nach der Kündigung, deshalb lohnt die Anfrage beim Anbieter vorab.

Wird die Auszahlung bei Riester-Kündigung versteuert?

Ja, aber nur der Ertrag, nicht das ganze Guthaben. Nach § 22 Nr. 5 Satz 3 EStG gilt das ausgezahlte Vermögen nach Abzug der Zulagen als Leistung; versteuert wird der Unterschiedsbetrag zu deinen eigenen Beiträgen.

Im Standardfall sind das 12.000 € minus 2.100 € minus 8.000 € = 1.900 €. Die zurückgezahlten Steuervorteile ziehst du nicht ab (BMF-Schreiben Rn. 227).

Bei 30 Prozent Grenzsteuersatz ergeben sich 570 € Einkommensteuer, die das Finanzamt mit deinem Steuerbescheid festsetzt; den steuerpflichtigen Betrag bescheinigt dir der Anbieter nach Ablauf des Kalenderjahres, heb diese Bescheinigung für die Steuererklärung auf.

Liegt der Rückkaufswert unter Beiträgen plus Zulagen, entsteht ein Verlust, den du in der Steuererklärung mit anderen Einkünften verrechnen kannst.

Solidaritätszuschlag und Kirchensteuer kommen je nach Lage hinzu und sind im Rechner nicht enthalten, ebenso der Werbungskosten-Pauschbetrag von 102 €. Das Ergebnis ist deshalb eine Näherung, kein Steuerbescheid.

Riester kündigen nach 12 Jahren: weniger Steuer?

Nur wenn zwei Bedingungen zusammentreffen. Die Auszahlung muss nach Ablauf von zwölf Jahren seit Vertragsabschluss erfolgen, und du musst das 62. Lebensjahr vollendet haben, bei Verträgen bis 2011 das 60.

(§ 20 Abs. 1 Nr. 6 Satz 2 und § 52 Abs. 28 Satz 7 EStG). Dann ist nur die Hälfte des Ertrags steuerpflichtig. Im Standardfall mit 1.900 € Ertrag sinkt die Steuer so von 570 € auf 285 € und das Netto steigt von 8.730 € auf 9.015 €.

Zwölf Jahre allein genügen nicht: Mit 55 Jahren und 13 Jahren Laufzeit zahlst du die volle Steuer. Die Rückforderung von Zulagen und Steuervorteilen bleibt in jedem Fall bestehen.

Beim Grenzfall von genau zwölf Jahren fragst du den Anbieter nach dem maßgeblichen Datum, denn das BMF-Schreiben nennt bei Versicherungen mindestens zwölf Jahre (Rn. 147), bei Bank- und Fondssparplänen mehr als zwölf Jahre (Rn. 148).

Stell die Kündigung im Zweifel so, dass die Auszahlung sicher nach dem Stichtag liegt, und rechne beide Fälle im Rechner durch.

Riester ruhen lassen oder kündigen: was kostet was?

Beim Ruhenlassen fällt keine Rückforderung an und keine Steuer, weil kein Kapital ausgezahlt wird.

Das Gesetz gibt dir den Anspruch, den Vertrag ruhen zu lassen (§ 1 Abs. 1 Satz 1 Nr. 10 Buchst. a AltZertG): Du zahlst nichts mehr ein, der Vertrag besteht weiter und das Guthaben bleibt gefördert.

Im Standardfall vermeidest du so 2.700 € Rückforderung und 570 € Steuer, zusammen 3.270 €. Dafür bleibt das Geld bis zum Rentenbeginn gebunden, und laufende Vertragskosten können weiterlaufen; das regeln deine Bedingungen.

Ein weiterer unschädlicher Weg ist der Anbieterwechsel durch Übertragung auf einen anderen Altersvorsorgevertrag auf deinen Namen (§ 93 Abs. 2 Satz 1 EStG).

Der Rechner empfiehlt keinen der Wege; er zeigt, was die Kündigung kostet, damit du es mit deinem Anlass vergleichen kannst.

Kommt der Anlass von dringendem Geldbedarf, rechne zusätzlich, ob sich die Summe anders beschaffen lässt, denn die 3.270 € sind nach der Kündigung nicht zurückzuholen.

Woher kenne ich Zulagen und Steuervorteile für die Rechnung?

Beiträge und Zulagen stehen in der jährlichen Bescheinigung, die dein Anbieter nach § 92 EStG erteilt: Sie nennt die Summe der gutgeschriebenen Zulagen, die Summe der geleisteten Beiträge und den Stand des Vermögens.

Der Steuervorteil steht dort nicht. Das Finanzamt stellt ihn gesondert fest, wenn der Sonderausgabenabzug mehr Steuer spart als die Zulage ausmacht (§ 10a Abs. 4 EStG), und meldet ihn der Zentralen Zulagenstelle für Altersvermögen.

Den verbindlichen Rückzahlungsbetrag teilt diese dem Anbieter vor der Auszahlung mit (§ 94 Abs. 1 EStG). Frag deshalb bei Anbieter oder Zentraler Zulagenstelle nach, bevor du kündigst.

Fehlt dir der Steuervorteil, rechne einmal mit 0 € und einmal mit einer Schätzung aus deinen Steuerbescheiden und vergleiche beide Ergebnisse; der Unterschied zeigt, wie viel Unsicherheit bleibt.

Wer die Anlage AV zur Steuererklärung abgegeben hat, findet dort die Altersvorsorgebeiträge, aus denen der Abzug entstand.

Gilt die Riester-Rückforderung nach 2027 noch?

Ja, für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden. Das Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156 vom 29.05.2026) setzt die meisten Änderungen zum 1. Januar 2027 in Kraft.

Für solche Bestandsverträge gelten die bisherigen Vorschriften zu Zulage, Sonderausgabenabzug und Mindesteigenbeitrag weiter (§ 52 Abs. 50a EStG); bei schädlicher Verwendung bleibt der Rückzahlungsbetrag aus Zulagen und festgestellten Steuervorteilen in § 93 Abs. 1 Satz 1 EStG geregelt.

Eine Kündigung bleibt damit auch 2027 teuer, im Standardfall mit 2.700 € Rückforderung und 570 € Steuer.

Wer freiwillig in die neue Förderung wechseln will, muss das dem Anbieter unwiderruflich erklären (§ 52 Abs. 50a Satz 4 EStG); diesen Wechsel rechnet das Portal nicht. Der Rechner gilt für Bestandsverträge.

Ob deine Förderung künftig anders berechnet wird, hängt von dieser Erklärung ab, nicht von einer automatischen Umstellung durch den Anbieter.

Was, wenn der Rückkaufswert unter der Rückforderung liegt?

Dann zahlt der Anbieter nichts aus, und es bleibt eine Restforderung. Der Rückzahlungsbetrag besteht aus Zulagen und festgestellten Steuervorteilen und hängt nicht vom Rückkaufswert ab.

Beispiel: Bei 2.000 € Rückkaufswert und den Standardwerten von 2.100 € Zulagen und 600 € Steuervorteilen beträgt die Rückforderung 2.700 €.

Der Anbieter behält die 2.000 € ein, die restlichen 700 € fordert die Zentrale Zulagenstelle per Bescheid nach, zahlbar binnen eines Monats nach Bekanntgabe (§ 94 Abs. 2 EStG). Das Ergebnis des Rechners lautet dann minus 700 €.

Der Ertrag ist in diesem Fall negativ, hier minus 8.100 €; es fällt keine Steuer an, und der Verlust lässt sich in der Steuererklärung verrechnen. Frag den Anbieter vor der Kündigung nach dem Rückkaufswert, damit du solche Nachforderungen kennst.

Die Zentrale Zulagenstelle hat vier Jahre ab Ende des Auszahlungsjahres Zeit, den Rest festzusetzen (§ 94 Abs. 2 Satz 5 EStG); plane die Nachzahlung deshalb ein.

Hinweise

Wann die Kündigung teuer wird und was die Halbierung bringt

Schnelle Qualitätsprüfung für dein Ergebnis.

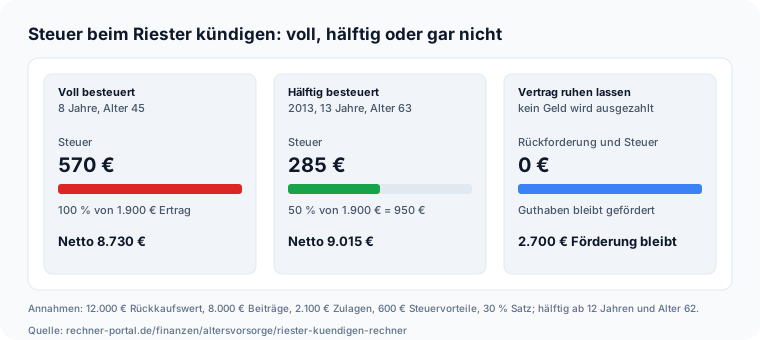
Steuer beim Riester kündigen: 570 € bei voller Besteuerung, 285 € bei hälftiger Besteuerung nach zwölf Jahren und ab Alter 62 Lies zuerst die Nettozahl: 8.730 € von 12.000 € Rückkaufswert sind 72,8 Prozent. Gegenüber den 8.000 € eigenen Beiträgen bleibt ein Plus von 730 €, aber der Förderverlust von 3.270 € (2.700 € Rückforderung plus 570 € Steuer) ist der Preis der Kündigung.

Je näher die Quote bei 100 Prozent liegt, desto weniger kostet der Ausstieg. Das Plus oder Minus gegenüber den Beiträgen nennt dir die Zeile „Unterm Strich gegenüber deinen Beiträgen“ direkt. Der zweite Blick gilt der Halbierung.

Beim selben Vertrag mit Abschluss 2013, 13 Jahren Laufzeit und Alter 63 halbiert sich der steuerpflichtige Betrag auf 950 €, die Steuer sinkt auf 285 € und netto bleiben 9.015 €. Fehlt eine der beiden Bedingungen, fällt die volle Steuer an.

Wer kurz vor dem 62. Geburtstag steht, stimmt den Stichtag der Auszahlung deshalb mit dem Anbieter ab. Liegt das Nettoergebnis unter den eigenen Beiträgen, vergleiche die Alternative: Ruhend stellen kostet keine Rückforderung und keine Steuer.

Zeigt der Rechner eine Restforderung, reicht der Rückkaufswert nicht für die Rückforderung, und die Zentrale Zulagenstelle verlangt den Rest nach. Zum Steuersatz: Er wirkt linear auf den steuerpflichtigen Betrag.

Bei 1.900 € Ertrag kostet jeder Prozentpunkt 19 €; mit 42 Prozent statt 30 Prozent wären es 798 € statt 570 €. Die Halbierung würde bei diesen Zahlen 285 € sparen, mehr als eine Änderung des Steuersatzes um sechs Punkte (114 €).

Prüfe deshalb zuerst Alter und Laufzeit, danach den Steuersatz.

Anwendung

Riester kündigen mit 58: Beispiel Fondssparplan

So wird das Ergebnis in einer realen Entscheidung nutzbar.

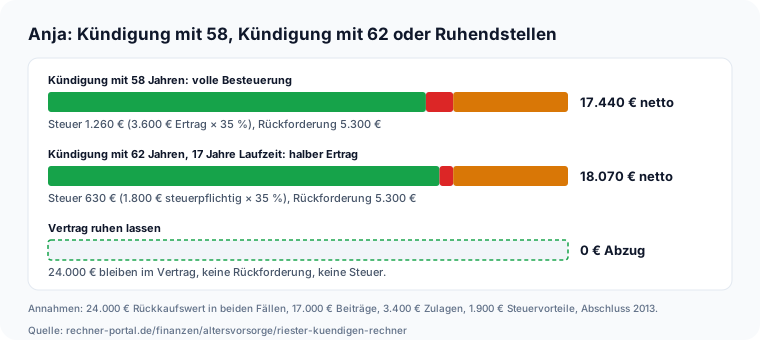
Praxisfall Anja: Kündigung mit 58 Jahren bringt netto 17.440 €, mit 62 Jahren netto 18.070 €, Ruhendstellen ohne Rückforderung Ausgangslage: Anja, 58, hat 2013 einen Fondssparplan als Riester-Vertrag abgeschlossen und möchte ihn kündigen, um eine Restschuld zu tilgen. Der Anbieter nennt 24.000 € Rückkaufswert.

Laut Bescheinigungen hat sie 17.000 € eingezahlt, 3.400 € Zulagen erhalten und 1.900 € Steuervorteile festgestellt bekommen; ihr Grenzsteuersatz liegt bei 35 Prozent.

Eingaben: 24.000 €, 17.000 €, 3.400 €, 1.900 €, Abschluss 2013, Laufzeit 13 Jahre, Alter 58, 35 %. Ergebnis: Rückforderung 5.300 €, Auszahlung des Anbieters 18.700 €.

Der Ertrag beträgt 24.000 € − 3.400 € − 17.000 € = 3.600 € und ist voll steuerpflichtig, weil ihr das Alter 62 fehlt: 1.260 € Steuer. Netto bleiben 17.440 €, nur 440 € mehr, als sie eingezahlt hat.

Entscheidung: Bei gleichem Rückkaufswert wären mit 62 Jahren und 17 Jahren Laufzeit nur 1.800 € steuerpflichtig, die Steuer läge bei 630 € und netto blieben 18.070 €.

Anja klärt deshalb, ob sich die Schuld bis dahin anders überbrücken lässt, und lässt den Vertrag bis zum 62. Geburtstag ruhen. Die 1.260 € Steuer sind für sie der größte Hebel, die 5.300 € Rückforderung bleiben in jedem Fall.

Der Unterschied zwischen beiden Wegen liegt allein in der Steuer: 1.260 € gegen 630 € sind 630 € Differenz, und genau so groß ist der Abstand der Nettobeträge.

Zum Vergleich: Ließe sie den Vertrag ruhen, entstünden weder Rückforderung noch Steuer, das Guthaben von 24.000 € bliebe gebunden und sie müsste die Schuld aus anderen Mitteln tilgen.

Vor der Kündigung fragt sie ihren Anbieter nach dem Rückzahlungsbetrag und setzt ihn statt der Schätzung in den Rechner ein.

Fallstricke

Typische Fehler beim Riester kündigen

Typische Anfängerfehler. Sicherer anwenden.

Der erste Fehler: Der Rückkaufswert gilt als Auszahlungsbetrag. Tatsächlich behält der Anbieter die Rückforderung ein; von 12.000 € kommen im Standardfall nur 9.300 € an, und davon gehen noch 570 € Steuer ab.

Der zweite Fehler: Nur die Zulagen werden zurückgezahlt. Zurück müssen auch die gesondert festgestellten Steuervorteile, hier 600 €. Wer sie vergisst, rechnet 2.100 € statt 2.700 € Rückforderung.

Der dritte Fehler: Die zurückgezahlten Steuervorteile mindern den Ertrag. Das Bundesfinanzministerium zieht sie ausdrücklich nicht ab; der Ertrag bleibt Rückkaufswert minus Zulagen minus Beiträge, also 1.900 € und nicht 1.300 €.

Der vierte Fehler: Nach zwölf Jahren ist alles hälftig. Die halbe Steuer braucht zusätzlich das Alter 62 beziehungsweise 60; mit 55 Jahren und 13 Jahren Laufzeit zahlst du die volle Steuer von 570 €.

Der fünfte Fehler: Kündigungskosten senken die Rückforderung. Das tun sie nicht; sie mindern nur deine Auszahlung. Der sechste Fehler: Der Rückkaufswert ist die Summe, die zum Rentenbeginn herauskäme.

Er ist der heutige Wert nach Kosten und keine Prognose; wer mit einer erwarteten Ablaufleistung rechnet, überschätzt das Ergebnis. Der siebte Fehler: Alle Einzahlungen gelten als gefördert.

Nur geförderte Beiträge, höchstens 2.100 € im Jahr einschließlich Zulage, lösen die Rückforderung aus; trag nur sie ein.

Nächster Schritt

Riester kündigen: Fazit und nächste Schritte

Die Kernaussage für die direkte Weiterentscheidung.

Riester kündigen kostet Förderung: Im Standardfall verschwinden 2.700 € als Rückforderung und 570 € als Steuer, und von 12.000 € Rückkaufswert bleiben 8.730 €.

Der Rechner macht diese Rechnung sichtbar, bevor du kündigst, und zeigt über die Halbierung nach zwölf Jahren und ab Alter 62, wie stark der Zeitpunkt die Steuer beeinflusst.

Frag als Nächstes beim Anbieter nach dem Rückkaufswert und dem Rückzahlungsbetrag, den die Zentrale Zulagenstelle ermittelt. Trag beide Zahlen ein und rechne dieselbe Lage mit einem späteren Alter nach.

Prüfe den Vertrag auf Ruhendstellen und auf einen Wechsel zu einem anderen Anbieter, bevor du die Kündigung abschickst, denn eine abgeschickte Kündigung lässt sich nicht zurückholen.

Die Zahlen gelten für Verträge vor 2027; an der Rückforderung dieser Bestandsverträge ändert das Altersvorsorgereformgesetz nichts.

Das Ergebnis ist eine Orientierung auf Grundlage der geltenden Gesetze und ersetzt weder den Rückzahlungsbescheid noch eine Steuerberatung.

Vertiefung

Beispielrechnungen: Riester kündigen in verschiedenen Lagen

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Rückforderung 2.250 € | Auszahlung des Anbieters 7.750 € | Ertrag 1.250 € | Steuer 250 € | Netto 7.500 €

Junger Vertrag, 10.000 € Rückkaufswert nach 6 Jahren

Rückkaufswert laut Anbieter
10.000 €
Eigene Beiträge insgesamt
7.000 €
Erhaltene Zulagen insgesamt
1.750 €
Steuervorteile aus dem Sonderausgabenabzug
500 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Rückforderung 3.600 € | Auszahlung des Anbieters 11.400 € | Ertrag 2.400 €, davon 1.200 € steuerpflichtig | Steuer 360 € | Netto 11.040 €

Hälftige Besteuerung mit 62 Jahren und 14 Jahren Laufzeit

Rückkaufswert laut Anbieter
15.000 €
Eigene Beiträge insgesamt
10.000 €
Erhaltene Zulagen insgesamt
2.600 €
Steuervorteile aus dem Sonderausgabenabzug
1.000 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Rückforderung 2.700 € | Auszahlung des Anbieters 6.300 € | Ertrag −1.100 € | Steuer 0 € | Netto 6.300 €

Rückkaufswert unter Beiträgen plus Zulagen

Rückkaufswert laut Anbieter
9.000 €
Eigene Beiträge insgesamt
8.000 €
Erhaltene Zulagen insgesamt
2.100 €
Steuervorteile aus dem Sonderausgabenabzug
600 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Rückforderung 2.700 € | Auszahlung des Anbieters 0 € | Restforderung 700 € | Steuer 0 € | Netto −700 €

Rückkaufswert kleiner als die Rückforderung

Rückkaufswert laut Anbieter
2.000 €
Eigene Beiträge insgesamt
8.000 €
Erhaltene Zulagen insgesamt
2.100 €
Steuervorteile aus dem Sonderausgabenabzug
600 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

bAV RechnerBetriebliche Altersvorsorge Rechner: Nettoaufwand der Entgeltumwandlung, Arbeitgeberzuschuss, Steuer- und SV-Ersparnis sowie Kapital bei Rentenbeginn ermitteln.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Tagesgeld- und Festgeld-RechnerTagesgeld und Festgeld nach Zinssatz, Laufzeit, Zinsgutschrift und Steuern vergleichen und den echten Nettoertrag sauber berechnen.Kaufkraft- und InflationsrechnerKaufkraft- und Inflationsrechner: Kaufkraftverlust eines Betrags über einen Zeitraum berechnen oder aus zwei Preisen zu unterschiedlichen Zeitpunkten die implizite Inflationsrate ableiten.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Riester kündigen im Standardfall: 12.000 Euro Rückkaufswert, 2.700 Euro Rückforderung, 9.300 Euro Auszahlung des Anbieters, 570 Euro Steuer und 8.730 Euro netto.

    Riester kündigen: Rechenweg im Standardfall vom Rückkaufswert zum Nettoergebnis

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/altersvorsorge/riester-kuendigen-rechner">
      <img src="https://rechner-portal.de/images/finanzen/riester-kuendigen-rechner-rechenweg.svg"
           alt="Riester kündigen im Standardfall: 12.000 Euro Rückkaufswert, 2.700 Euro Rückforderung, 9.300 Euro Auszahlung des Anbieters, 570 Euro Steuer und 8.730 Euro netto."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/altersvorsorge/riester-kuendigen-rechner">Riester kündigen: Rechenweg im Standardfall vom Rückkaufswert zum Nettoergebnis auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/altersvorsorge/riester-kuendigen-rechner
  • Steuer beim Riester kündigen: 570 Euro bei voller Besteuerung und 8.730 Euro netto, 285 Euro bei hälftiger Besteuerung und 9.015 Euro netto, beim Ruhendstellen keine Rückforderung und keine Steuer.

    Riester kündigen: Steuer bei voller und bei hälftiger Besteuerung im Vergleich mit dem Ruhendstellen

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/altersvorsorge/riester-kuendigen-rechner">
      <img src="https://rechner-portal.de/images/finanzen/riester-kuendigen-rechner-halbierung.svg"
           alt="Steuer beim Riester kündigen: 570 Euro bei voller Besteuerung und 8.730 Euro netto, 285 Euro bei hälftiger Besteuerung und 9.015 Euro netto, beim Ruhendstellen keine Rückforderung und keine Steuer."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/altersvorsorge/riester-kuendigen-rechner">Riester kündigen: Steuer bei voller und bei hälftiger Besteuerung im Vergleich mit dem Ruhendstellen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/altersvorsorge/riester-kuendigen-rechner
  • Praxisfall Anja: Kündigung mit 58 Jahren bringt 17.440 Euro netto bei 1.260 Euro Steuer, Kündigung mit 62 Jahren 18.070 Euro netto bei 630 Euro Steuer; Ruhendstellen vermeidet 5.300 Euro Rückforderung.

    Riester kündigen: Praxisfall Anja mit Kündigung im Alter 58, im Alter 62 oder Ruhendstellen

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/altersvorsorge/riester-kuendigen-rechner">
      <img src="https://rechner-portal.de/images/finanzen/riester-kuendigen-rechner-praxis-anja.svg"
           alt="Praxisfall Anja: Kündigung mit 58 Jahren bringt 17.440 Euro netto bei 1.260 Euro Steuer, Kündigung mit 62 Jahren 18.070 Euro netto bei 630 Euro Steuer; Ruhendstellen vermeidet 5.300 Euro Rückforderung."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/altersvorsorge/riester-kuendigen-rechner">Riester kündigen: Praxisfall Anja mit Kündigung im Alter 58, im Alter 62 oder Ruhendstellen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/altersvorsorge/riester-kuendigen-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner liefert eine Orientierung auf Grundlage des Gesetzes, keine Kündigungsempfehlung und keine Steuer- oder Rechtsberatung. Den verbindlichen Rückzahlungsbetrag ermittelt die Zentrale Zulagenstelle, die Steuer setzt das Finanzamt fest; Teilkündigung, Auszahlungsphase, Wohn-Riester und Sonderfälle sind nicht abgebildet.

Quelle: EStG und AltZertG (gesetze-im-internet.de), BMF-Schreiben zur steuerlichen Förderung der privaten Altersvorsorge (EStH 2025 Anhang 1a I) und Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156); abgerufen am 10.10.2026.

Stand: 2026-10-10

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
10. Oktober 2026
Fachbereich
Finanzen / Altersvorsorge
Formeln basieren auf
Rückforderung = Zulagen + Steuervorteile (§ 93 Abs. 1, § 10a Abs. 4 EStG); Ertrag = Rückkaufswert − Zulagen − Beiträge (§ 22 Nr. 5 Satz 3 EStG); steuerpflichtig = Ertrag, bei zwölf Jahren Laufzeit und Alter ab 62 (Abschluss ab 2012) oder 60 nur die Hälfte (§ 20 Abs. 1 Nr. 6 Satz 2, § 52 Abs. 28 Satz 7 EStG); Steuer = steuerpflichtiger Betrag × Grenzsteuersatz; Netto = Rückkaufswert − Rückforderung − Steuer − Kündigungskosten.
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Riester-kündigen-Rechner. Abgerufen von https://rechner-portal.de/finanzen/altersvorsorge/riester-kuendigen-rechner

Harvard-Format

Rechner-Portal, 2026. Riester-kündigen-Rechner. Available at: https://rechner-portal.de/finanzen/altersvorsorge/riester-kuendigen-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.