Zum Hauptinhalt springen

VBL-Rechner: Betriebsrente und Versorgungspunkte berechnen

FinanzenStand Noch keine Bewertung
€
Jahre
Abrechnungsverband
Jahre
Jahre
Anzeige

Kurzantwort

Der VBL-Rechner schätzt die Betriebsrente nach dem VBLklassik-Punktemodell: Versorgungspunkte = Entgelt / 12.000 × Altersfaktor. Die monatliche Rente ergibt sich aus der Summe aller Punkte × 4 € Messbetrag. Die Berechnung geht von konstantem Entgelt aus und ist eine Orientierung, keine verbindliche Rentenauskunft.

VBLklassik Betriebsrente berechnen: Versorgungspunkte nach Altersfaktor und Entgelt

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

3 Annahmen und 4 Grenzen

Annahmen

  • Konstantes Jahresentgelt über die gesamte Erwerbsbiografie
  • VBLklassik (Pflichtversicherung), nicht VBLextra (freiwillig)
  • Keine Unterbrechungen der Beschäftigung

Grenzen

  • Sanierungsgeld (West) ist arbeitgeberabhängig und nicht enthalten
  • Entgeltentwicklung und Inflationsanpassung nicht berücksichtigt
  • Bonuspunkte und Sozialkomponenten nicht enthalten
  • Ein Rentenalter vor 67 reduziert nur die Versorgungspunkte durch die kürzere Beitragszeit – der zusätzliche Rentenabschlag von 0,3 % je Monat vorzeitigen Rentenbeginns (max. 10,8 %) ist nicht eingerechnet

Stand der Prüfung: Beitragssätze West seit 01.01.2023, Ost seit 01.01.2023; Altersfaktoren zeitlos (VBL-Satzung § 36).
Überblick

Was ist die VBL-Betriebsrente?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der VBL-Rechner berechnet die voraussichtliche Betriebsrente nach dem VBLklassik-Punktemodell der Versorgungsanstalt des Bundes und der Länder (VBL). VBLklassik ist die Pflicht-Zusatzversorgung für Beschäftigte im öffentlichen Dienst, die nach TVöD, TV-L oder vergleichbaren Tarifverträgen arbeiten.

Das Punktemodell funktioniert so: Jedes Jahr werden Versorgungspunkte gutgeschrieben. Die Formel lautet Entgelt geteilt durch 12.000 mal Altersfaktor.

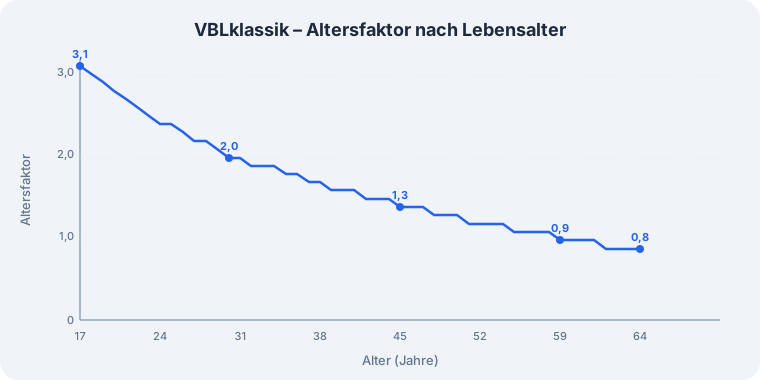
Der Altersfaktor sinkt mit steigendem Alter (von 3,1 mit 17 Jahren auf 0,8 ab 64 Jahren), weil jüngere Versicherte länger einzahlen und ihre Punkte länger verzinst werden.

Die monatliche Betriebsrente ergibt sich aus der Summe aller Versorgungspunkte mal 4 € Messbetrag. Der Rechner unterscheidet zwischen dem Abrechnungsverband West (Umlagefinanzierung) und Ost (Kapitaldeckung), da sich die Beitragssätze unterscheiden.

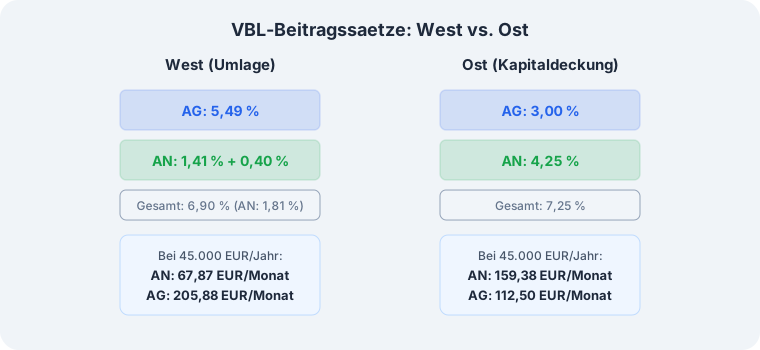
West: 6,90 Prozent Umlage (AG 5,49 Prozent, AN 1,41 Prozent plus 0,40 Prozent Zusatzbeitrag). Ost: AN 4,25 Prozent, AG 3,00 Prozent.

Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Das zusatzversorgungspflichtige Jahresentgelt entspricht in der Regel dem Tabellenentgelt nach TVöD oder TV-L. Einmalzahlungen und bestimmte Zulagen können abweichen – im Zweifel steht der Betrag auf der Gehaltsabrechnung unter 'ZV-pflichtiges Entgelt'.

Das aktuelle Alter bestimmt den Altersfaktor: Je jünger, desto mehr Versorgungspunkte pro Euro Entgelt. Die bisherigen Dienstjahre geben an, wie lange du bereits VBL-pflichtig beschäftigt warst.

Der Rechner schätzt die in dieser Zeit angesammelten Punkte auf Basis des aktuellen Entgelts – die tatsächlichen Punkte können abweichen, wenn das Gehalt früher niedriger war.

Das geplante Rentenalter bestimmt, wie viele weitere Jahre mit Versorgungspunkten hinzukommen. Ab 67 Jahren wird die VBL-Rente ohne Abschläge gezahlt. Der Abrechnungsverband (West oder Ost) bestimmt die Beitragssätze.

Die meisten Beschäftigten in den alten Bundesländern sind im Abrechnungsverband West, in den neuen Bundesländern im Abrechnungsverband Ost.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

Die zentrale Formel für die Versorgungspunkte eines Jahres lautet: Versorgungspunkte = zusatzversorgungspflichtiges Jahresentgelt geteilt durch 12.000 € Referenzentgelt, multipliziert mit dem Altersfaktor nach VBL-Satzung Paragraph 36 Absatz 3. Der Messbetrag beträgt 4 € je Versorgungspunkt.

Beispiel: Bei einem Jahresentgelt von 45.000 € und Alter 35 (Altersfaktor 1,7) ergibt sich: 45.000 geteilt durch 12.000 gleich 3,75, mal 1,7 gleich 6,38 Versorgungspunkte in diesem Jahr.

Die geschätzte Betriebsrente errechnet sich aus der Summe aller über die Erwerbsbiografie angesammelten Versorgungspunkte mal 4 €.

Die Beiträge im Abrechnungsverband West betragen insgesamt 6,90 Prozent Umlage, davon trägt der Arbeitgeber 5,49 Prozent und der Arbeitnehmer 1,41 Prozent. Hinzu kommt ein Zusatzbeitrag des Arbeitnehmers von 0,40 Prozent.

Im Abrechnungsverband Ost zahlt der Arbeitnehmer 4,25 Prozent und der Arbeitgeber 3,00 Prozent.

Nachschlagen

VBLklassik Altersfaktoren nach VBL-Satzung § 36 Abs. 3

Der Altersfaktor bestimmt, wie viele Versorgungspunkte pro 1.000 € zusatzversorgungspflichtigem Entgelt gutgeschrieben werden. Jüngere Beschäftigte erhalten höhere Faktoren, weil ihre Punkte länger verzinst werden. Die monatliche Betriebsrente ergibt sich aus der Summe aller Versorgungspunkte mal 4 € Messbetrag.

Altersfaktor je Lebensalter für die Berechnung der Versorgungspunkte nach VBLklassik
AlterAltersfaktorVP bei 45.000 €/JahrAlterAltersfaktorVP bei 45.000 €/Jahr
173,111,63411,55,63
202,810,50441,34,88
232,59,38471,24,50
252,49,00501,14,13
282,28,25531,03,75
302,07,50561,03,75
331,97,13590,93,38
351,76,38620,83,00
381,66,0064+0,83,00

Altersfaktoren nach VBL-Satzung § 36 Abs. 3, gültig für VBLklassik-Pflichtversicherung. VP = Versorgungspunkte pro Jahr bei 45.000 € Jahresentgelt (45.000 / 12.000 = 3,75 mal Altersfaktor). Messbetrag: 4,00 € je Versorgungspunkt. Beitragssätze West: AN 1,81 %, AG 5,49 % (Umlage); Ost: AN 4,25 %, AG 3,00 %. Stand: September 2026.

Ausblick

Was ändert sich bei der VBL?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Über Bonuspunkte aus der Überschussbeteiligung der VBLklassik entscheidet der Verwaltungsrat auf Vorschlag des Verantwortlichen Aktuars jedes Jahr neu für das abgelaufene Geschäftsjahr; eine Höhe für 2026 oder 2027 stand zum Stand dieser Seite noch nicht fest, weshalb der Rechner ausschließlich die reguläre Punktegutschrift ohne Bonuspunkte zeigt.
  • Die Beitragssätze gelten unverändert seit dem 1. Januar 2023: West 6,90 % Umlage (AG 5,49 %, AN 1,41 %) plus 0,40 % Zusatzbeitrag, Ost 7,25 % kapitalgedeckt (AN 4,25 %, AG 3,00 %); eine erneute Anpassung ist an künftige Tarifabschlüsse im öffentlichen Dienst gekoppelt und wird von der VBL vorab bekanntgegeben.
  • Seit dem 1. Januar 2018 gilt für neue Versorgungszusagen die auf 3 Jahre verkürzte gesetzliche Unverfallbarkeitsfrist (zuvor 5 Jahre); für Zusagen vor diesem Stichtag bleibt die 5-Jahres-Frist maßgeblich.
  • Zum Stand dieser Seite lag keine angekündigte Änderung an Altersfaktoren, Referenzentgelt oder Messbetrag vor – Anpassungen würden von der VBL per Satzungsänderung veröffentlicht und erst danach in den Rechner übernommen.

Stand: 02.10.2026 · Quelle: VBL – Versorgungsanstalt des Bundes und der Länder

Expertenmodus

Häufige Fragen zu VBL-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist die VBL und wer ist bei ihr pflichtversichert?

Die Versorgungsanstalt des Bundes und der Länder (VBL) ist mit mehreren Millionen Versicherten die größte Zusatzversorgungseinrichtung des öffentlichen Dienstes in Deutschland.

Pflichtversichert sind Beschäftigte, deren Arbeitgeber tarifvertraglich zur Zusatzversorgung verpflichtet ist – etwa nach TVöD, TV-L oder vergleichbaren öffentlichen Tarifverträgen – und zwar über die Pflichtversicherung VBLklassik mit dem hier dargestellten Punktemodell.

Nicht erfasst sind verbeamtete Personen, da sie stattdessen eine Pension erhalten, sowie Beschäftigte privater Arbeitgeber ohne VBL-Beteiligung.

Trage oben dein zusatzversorgungspflichtiges Jahresentgelt, Alter und Dienstjahre ein, um eine erste Schätzung deiner Betriebsrente zu erhalten.

Ohne gültige VBL-Mitgliedschaft deines Arbeitgebers – erkennbar etwa auf der Gehaltsabrechnung unter „ZV-pflichtiges Entgelt“ – greift diese Berechnung nicht, weil dann gar keine Versorgungspunkte entstehen.

Wie werden die Versorgungspunkte bei der VBL berechnet?

Die Formel lautet: Versorgungspunkte pro Jahr gleich zusatzversorgungspflichtiges Jahresentgelt geteilt durch 12.000 Euro Referenzentgelt, multipliziert mit dem Altersfaktor nach § 36 Abs. 3 VBL-Satzung.

Bei 45.000 Euro Jahresentgelt und Alter 35 (Altersfaktor 1,7) ergeben sich laut Rechner 6,38 Versorgungspunkte für dieses eine Jahr.

Der Altersfaktor sinkt von 3,1 mit 17 Jahren auf 0,8 ab 64 Jahren, weil jüngere Versicherte ihre Punkte länger verzinst bekommen – wer früh einsteigt, sammelt bei gleichem Gehalt also deutlich mehr Punkte pro Jahr.

Addiere für eine Gesamtschätzung die Punkte aller bisherigen und geplanten Beitragsjahre; das übernimmt der Rechner automatisch, sobald du Alter, Dienstjahre und Rentenalter einträgst.

Verbindlich für deine tatsächlich gutgeschriebenen Punkte sind aber nur die Werte in deiner jährlichen VBL-Renteninformation oder im Online-Portal MeineVBL, nicht diese Schätzung.

Wie hoch ist die VBL-Betriebsrente nach 10, 20 oder 30 Beitragsjahren?

Bei einem konstanten Jahresentgelt von 45.000 Euro ergibt der Rechner für 10 Beitragsjahre ab Alter 35 eine monatliche Betriebsrente von rund 230 Euro, für 30 Beitragsjahre ab Alter 37 bis 67 rund 507 Euro.

Je länger die Beitragszeit und je höher das Gehalt, desto mehr Versorgungspunkte sammeln sich an, weil sich die jährlichen Punkte über die gesamte Erwerbsbiografie einfach aufsummieren.

Trage oben deine eigene geplante Beitragsdauer ein – also bisherige Dienstjahre plus die Differenz aus Rentenalter und aktuellem Alter –, um deine individuelle Schätzung zu erhalten.

Die Rechnung geht von einem gleichbleibenden Gehalt über den gesamten Zeitraum aus; bei realen Tarifsteigerungen und Beförderungen fällt die tatsächliche Rente in der Regel höher aus als hier berechnet, bei Teilzeitphasen oder Gehaltskürzungen dagegen niedriger.

Wie hoch sind die monatlichen VBL-Beiträge in West und Ost?

Im Abrechnungsverband West zahlt der Arbeitnehmer 1,81 Prozent des Monatsentgelts (1,41 Prozent Umlage plus 0,40 Prozent Zusatzbeitrag) und der Arbeitgeber 5,49 Prozent – bei 45.000 Euro Jahresentgelt sind das laut Rechner 67,87 Euro AN- und 205,88 Euro AG-Beitrag monatlich, der Arbeitgeber zahlt also gut dreimal so viel wie der Arbeitnehmer.

Im kapitalgedeckten Abrechnungsverband Ost dreht sich das Verhältnis um: Der Arbeitnehmer zahlt 4,25 Prozent (159,38 Euro), der Arbeitgeber 3,00 Prozent (112,50 Euro) desselben Gehalts.

Wähle oben deinen Abrechnungsverband aus, um den für dich geltenden Beitrag zu sehen.

Nicht enthalten ist das Sanierungsgeld, das manche Arbeitgeber im Abrechnungsverband West zusätzlich zur Deckung alter Versorgungslücken zahlen – es beeinflusst deine Versorgungspunkte und damit deine künftige Rente nicht.

Was bleibt von der VBL-Betriebsrente nach Steuern und Krankenversicherung übrig?

Weniger, als der Bruttobetrag zunächst vermuten lässt: Die VBL-Betriebsrente wird nachgelagert voll als sonstige Einkünfte nach § 22 Nr. 5 EStG versteuert, und als gesetzlich krankenversicherter Rentner zahlst du zusätzlich Beiträge zur Krankenversicherung der Rentner (KVdR).

2026 bleiben davon 197,75 Euro monatlich beitragsfrei (§ 226 Abs. 2 SGB V); auf den übersteigenden Betrag fallen der volle Kassenbeitrag von 14,6 Prozent plus Zusatzbeitrag an, während der Pflegeversicherungsbeitrag ohne diesen Freibetrag von der gesamten Rente erhoben wird.

Bei der im Rechner beispielhaft ermittelten Rente von 702 Euro verbleiben nach Abzug des Freibetrags noch 504,25 Euro, auf die der KV-Beitrag anfällt.

Plane deshalb nicht mit dem vollen Bruttobetrag; wie stark eine konkrete Summe tatsächlich schrumpft, hängt zusätzlich von deinem persönlichen Steuersatz im Ruhestand ab und entfällt bei privater statt gesetzlicher Krankenversicherung, die nicht der KVdR-Pflicht unterliegt.

Was passiert mit der VBL-Rente im Todesfall – gibt es eine Hinterbliebenenrente?

Ja: Ehepartner und eingetragene Lebenspartner erhalten nach § 38 VBL-Satzung eine Witwen- beziehungsweise Witwerrente. Die große Hinterbliebenenrente beträgt 55 Prozent der Versichertenrente des Verstorbenen, für Ehen vor dem 1.

Januar 2002 mit mindestens einem vor dem 2. Januar 1962 geborenen Partner sogar 60 Prozent.

Bestand die Ehe kürzer oder liegen bestimmte Ausschlussgründe vor, wird stattdessen nur die kleine Hinterbliebenenrente von 25 Prozent gezahlt, mindestens aber 35 Prozent vor Anrechnung eigenen Einkommens.

Eigenes Einkommen der Hinterbliebenen wird zu 40 Prozent auf die Rente angerechnet (§ 41 Abs. 5 VBL-Satzung).

Bei den im Rechner beispielhaft ermittelten 702 Euro eigener Betriebsrente ergäben sich daraus rechnerisch bis zu 386 Euro große Hinterbliebenenrente vor Anrechnung.

Melde einen Todesfall zeitnah bei der VBL; ohne gültige Ehe oder Lebenspartnerschaft entsteht dagegen kein Anspruch auf Hinterbliebenenrente.

Ab wann ist meine VBL-Anwartschaft unverfallbar?

Seit dem 1. Januar 2018 wird deine Anwartschaft aus der VBLklassik bereits nach 3 Jahren Pflichtversicherung unverfallbar, zuvor galten 5 Jahre – die Verkürzung geht auf die Umsetzung der EU-Mobilitätsrichtlinie im Betriebsrentengesetz zurück.

Für Zusagen, die bereits vor diesem Stichtag erteilt wurden, bleibt es bei der alten 5-Jahres-Frist.

Unverfallbar bedeutet: Scheidest du vor Erreichen der Altersgrenze aus dem öffentlichen Dienst aus, bleiben die bis dahin erworbenen Versorgungspunkte erhalten und werden zu einer beitragsfreien Versicherung, aus der später trotzdem eine Betriebsrente gezahlt wird.

Prüfe bei einem Arbeitgeberwechsel innerhalb des öffentlichen Dienstes, ob auch der neue Arbeitgeber bei der VBL beteiligt ist – dann läuft die Versicherung einfach weiter.

Scheidest du dagegen vor Ablauf der Frist aus und beginnst keine neue VBL-pflichtige Beschäftigung, verfallen die bis dahin gesammelten Versorgungspunkte ersatzlos.

Kann ich die VBL-Betriebsrente vorzeitig beziehen – mit welchem Abschlag?

Ja, eine vorzeitige Altersrente ist möglich, kostet aber einen Abschlag von 0,3 Prozent pro Monat der vorgezogenen Inanspruchnahme, gedeckelt bei maximal 10,8 Prozent nach 36 Monaten beziehungsweise 3 Jahren früherem Rentenbeginn – dieselbe Regel wie in der gesetzlichen Rentenversicherung.

Im Rechner selbst zeigt ein früheres Rentenalter nur die fehlenden Versorgungspunkte durch die kürzere Beitragszeit: Bei 45.000 Euro Jahresentgelt und Rentenbeginn mit 64 statt 67 sinkt die Betriebsrente von 702 auf 666 Euro allein durch die drei fehlenden Beitragsjahre – der zusätzliche Abschlag von bis zu 10,8 Prozent ist darin noch nicht enthalten und mindert den Betrag zusätzlich.

Stelle das gewünschte frühere Rentenalter oben ein, um die fehlenden Versorgungspunkte zu sehen, und rechne den Abschlag separat dazu. Ohne Erfüllung der Wartezeit von 60 Beitragsmonaten entsteht gar kein Anspruch auf eine vorgezogene Altersrente.

Was ist der Unterschied zwischen VBLklassik und VBLextra?

VBLklassik ist die in diesem Rechner abgebildete Pflichtversicherung für Beschäftigte im öffentlichen Dienst mit dem Punktemodell aus Altersfaktor und einem Messbetrag von 4 Euro je Versorgungspunkt.

VBLextra ist dagegen eine freiwillige, rein kapitalgedeckte Zusatzversicherung ohne Altersfaktor-Systematik, bei der die spätere Leistung von den eingezahlten Beiträgen und der erzielten Verzinsung abhängt statt von Versorgungspunkten.

Wer zusätzlich zur Pflichtversicherung vorsorgen möchte, kann VBLextra freiwillig über Entgeltumwandlung abschließen; ein Vergleich mit anderen Riester- oder Direktversicherungsangeboten lohnt sich wegen unterschiedlicher Kosten und Garantien.

Dieser Rechner bildet ausschließlich VBLklassik ab – für eine VBLextra-Schätzung liefert er keine verwertbaren Werte, weil die zugrunde liegende Formel eine andere ist.

Prüfe bei Unsicherheit auf der Gehaltsabrechnung oder im Online-Portal MeineVBL, welche der beiden Versicherungen bei dir läuft.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Die Betriebsrente der VBL ist eine Zusatzversorgung zum gesetzlichen Rentenanspruch – sie ersetzt die gesetzliche Rente nicht, sondern ergänzt sie. Prüfe deine VBL-Rentenauskunft (kommt regelmäßig per Post oder ist online im VBL-Portal abrufbar) und vergleiche die dort genannten Versorgungspunkte mit der Schätzung des Rechners.

Wer früh in den öffentlichen Dienst eintritt, profitiert überproportional: Die hohen Altersfaktoren in jungen Jahren (bis zu 3,1 mit 17 Jahren) multiplizieren die Versorgungspunkte deutlich.

Ein Einstieg mit 25 bringt bei gleichem Entgelt rund 40 Prozent mehr Punkte pro Jahr als ein Einstieg mit 50.

Das Sanierungsgeld, das Arbeitgeber im Abrechnungsverband West zusätzlich zahlen, ist im Rechner nicht enthalten, da es arbeitgeberabhängig variiert.

Es fließt aber nicht in die Punkteberechnung ein und hat keinen Einfluss auf deine künftige Betriebsrente.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Eine 35-jährige Verwaltungsfachangestellte bei einer Stadtverwaltung verdient nach TVöD EG 9a Stufe 3 rund 49.172 € im Jahr (Tabellenentgelt mal 12). Sie ist seit 5 Jahren im öffentlichen Dienst und plant, bis 67 zu arbeiten.

Schritt 1 – Eingaben: 49.172 € Jahresentgelt, Alter 35, Abrechnungsverband West, Rentenalter 67, 5 Dienstjahre. Schritt 2 – Ergebnis: Der Rechner zeigt 6,97 Versorgungspunkte für dieses Jahr.

Die geschätzte Gesamtzahl bis Rente beträgt rund 191 Punkte, was einer monatlichen Betriebsrente von etwa 766 € entspricht. Ihr monatlicher AN-Beitrag liegt bei rund 74 €.

Schritt 3 – Einordnung: Die 766 € Betriebsrente ergänzen ihre gesetzliche Rente. Da der Rechner von konstantem Gehalt ausgeht und TVöD-Beschäftigte regelmäßige Tarifsteigerungen erhalten, dürfte die tatsächliche Rente höher ausfallen.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Fehler eins: VBLklassik und VBLextra verwechseln – VBLklassik ist die Pflichtversicherung für Beschäftigte im öffentlichen Dienst mit dem hier beschriebenen Punktemodell, VBLextra ist eine freiwillige Zusatzversicherung mit eigenem Berechnungsmodell. Dieser Rechner bildet nur VBLklassik ab.

Fehler zwei: Das Ergebnis als verbindliche Rentenauskunft behandeln – der Rechner geht von konstantem Entgelt aus und berücksichtigt weder Gehaltsanstiege noch Unterbrechungen. Die tatsächlichen Versorgungspunkte stehen in der VBL-Renteninformation.

Fehler drei: Abrechnungsverband West und Ost gleichsetzen – die Beitragssätze unterscheiden sich erheblich (West: AN 1,81 Prozent, Ost: AN 4,25 Prozent), und die Finanzierungssysteme sind grundverschieden.

Fehler vier: Die Betriebsrente als alleinige Altersvorsorge ansehen – sie ist eine Ergänzung zur gesetzlichen Rente und deckt in der Regel nur einen Teil der Versorgungslücke.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der VBL-Rechner schätzt die Betriebsrente nach dem VBLklassik-Punktemodell: Versorgungspunkte pro Jahr gleich Entgelt geteilt durch 12.000 mal Altersfaktor, monatliche Rente gleich Gesamtpunkte mal 4 € Messbetrag.

Er zeigt außerdem die monatlichen AN- und AG-Beiträge für West und Ost. Für die Anwendung: Gib Jahresentgelt, Alter, Dienstjahre und den Abrechnungsverband ein und lies Versorgungspunkte, geschätzte Betriebsrente und Beiträge ab.

Der Rechner geht von konstantem Entgelt aus – bei Tarifsteigerungen fällt die tatsächliche Rente höher aus. Die VBL-Renteninformation, die du regelmäßig erhältst, zeigt die tatsächlich angesammelten Versorgungspunkte. Alle Angaben ohne Gewähr.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Praxisbeispiel

Beispiel: Verwaltungsfachangestellte TVöD EG 9a, 35 Jahre, West

Zusatzversorgungspflichtiges Jahresentgelt
45.000 €
Aktuelles Alter
35 Jahre
Abrechnungsverband
West (Umlagefinanzierung)
Geplantes Rentenalter
67 Jahre
Bisherige Dienstjahre
5 Jahre

Ergebnis: Versorgungspunkte dieses Jahr: 6,38; Geschätzte Gesamtpunkte bis Rente: 175,50; Geschätzte monatliche Betriebsrente: 702,00 €; AN-Beitrag: 67,87 €/Monat; AG-Beitrag: 205,88 €/Monat

Bei konstantem Gehalt und durchgehender Beschäftigung bis 67 ergibt sich eine geschätzte monatliche Betriebsrente von 702 €, die die gesetzliche Rente ergänzt. Tarifsteigerungen würden den tatsächlichen Wert erhöhen.

Beispiel 1 · Einfach · Versorgungspunkte dieses Jahr: 7,20; Geschätzte Gesamtpunkte: 181,20; Betriebsrente: 724,80 €; AN-Beitrag: 54,30 €; AG-Beitrag: 164,70 €

Berufseinsteiger 25 Jahre, TVöD EG 6, West

Zusatzversorgungspflichtiges Jahresentgelt
36.000 €
Aktuelles Alter
25 Jahre
Abrechnungsverband
West
Geplantes Rentenalter
67 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Versorgungspunkte dieses Jahr: 5,96; Geschätzte Gesamtpunkte: 253,50; Betriebsrente: 1.014,00 €; AN-Beitrag: 98,04 €; AG-Beitrag: 297,38 €

Erfahrene Lehrkraft 50 Jahre, TV-L EG 13, West

Zusatzversorgungspflichtiges Jahresentgelt
65.000 €
Aktuelles Alter
50 Jahre
Abrechnungsverband
West
Geplantes Rentenalter
67 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Versorgungspunkte dieses Jahr: 5,25; Geschätzte Gesamtpunkte: 163,80; Betriebsrente: 655,20 €; AN-Beitrag: 148,75 €; AG-Beitrag: 105,00 €

Sachbearbeiterin 40 Jahre, TVöD EG 8, Ost

Zusatzversorgungspflichtiges Jahresentgelt
42.000 €
Aktuelles Alter
40 Jahre
Abrechnungsverband
Ost (Kapitaldeckung)
Geplantes Rentenalter
67 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Versorgungspunkte dieses Jahr: 3,90; Geschätzte Gesamtpunkte: 221,43; Betriebsrente: 885,73 €; AN-Beitrag: 78,43 €; AG-Beitrag: 237,90 €

Älterer Beschäftigter 58 Jahre, kurz vor Rente

Zusatzversorgungspflichtiges Jahresentgelt
52.000 €
Aktuelles Alter
58 Jahre
Abrechnungsverband
West
Geplantes Rentenalter
67 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

TV-BA-RechnerTV-BA-Gehalt 2026 berechnen: Bruttogehalt bei der Bundesagentur für Arbeit nach Tätigkeitsebene TE I–VIII und Entwicklungsstufe 1–6 – mit Funktionsstufen, Jahressonderzahlung und Stundenlohn.Beamtenpension-RechnerBeamtenpension berechnen: Ruhegehaltssatz aus Dienstzeit, Teilzeit und Ausbildung, Versorgungsabschlag bei vorzeitigem Ruhestand, Mindestversorgung und Netto-Überschlag nach BeamtVG (Bund).Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.RentenlückeRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Liniendiagramm: Der VBL-Altersfaktor sinkt von 3,1 mit 17 Jahren über 2,0 mit 30, 1,3 mit 45 bis auf 0,8 ab 64 Jahren.

    VBLklassik Altersfaktoren nach Lebensalter

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/vbl-rechner">
      <img src="https://rechner-portal.de/images/finanzen/vbl-rechner-altersfaktoren.svg"
           alt="Liniendiagramm: Der VBL-Altersfaktor sinkt von 3,1 mit 17 Jahren über 2,0 mit 30, 1,3 mit 45 bis auf 0,8 ab 64 Jahren."
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/vbl-rechner">VBLklassik Altersfaktoren nach Lebensalter auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/vbl-rechner
  • Vergleichsdiagramm: West Umlage 6,90 Prozent (AG 5,49, AN 1,41 plus 0,40 Zusatzbeitrag), Ost Kapitaldeckung 7,25 Prozent (AN 4,25, AG 3,00).

    VBL-Beitragssätze West vs. Ost

    760 × 350 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/vbl-rechner">
      <img src="https://rechner-portal.de/images/finanzen/vbl-rechner-beitraege-west-ost.svg"
           alt="Vergleichsdiagramm: West Umlage 6,90 Prozent (AG 5,49, AN 1,41 plus 0,40 Zusatzbeitrag), Ost Kapitaldeckung 7,25 Prozent (AN 4,25, AG 3,00)."
           width="760" height="350">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/vbl-rechner">VBL-Beitragssätze West vs. Ost auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/vbl-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen sind Schätzungen ohne Gewähr. Die tatsächliche Betriebsrente hängt von der individuellen Erwerbsbiografie ab und kann abweichen.

Quelle: VBLklassik-Punktemodell nach VBL-Satzung §§ 36/38/41; Beitragssätze West/Ost gültig seit 01.01.2023.

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Finanzen / Öffentlicher Dienst & Tarif
Formeln basieren auf
VBLklassik-Punktemodell nach VBL-Satzung § 36; Altersfaktoren und Messbetrag 4 € lt. VBL-Satzung.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). VBL-Rechner. Abgerufen von https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/vbl-rechner

Harvard-Format

Rechner-Portal, 2026. VBL-Rechner. Available at: https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/vbl-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.