Zum Hauptinhalt springen

Pension netto: Beamtenpension Brutto-Netto-Rechner 2026

FinanzenStand Noch keine Bewertung
Wie gibst du die Brutto-Pension an?
€
Jahr
Steuerklasse
Kirchensteuer
€
Anzeige

Kurzantwort

Der Pension-netto-Rechner zieht von der Brutto-Pension eines Beamten Lohnsteuer, Solidaritätszuschlag, Kirchensteuer und den PKV-Beitrag ab. Der Versorgungsfreibetrag (2026: 12,8 Prozent, höchstens 960 Euro plus 288 Euro Zuschlag) und der Werbungskosten-Pauschbetrag von 102 Euro mindern die Steuer; Sozialabgaben fallen nicht an. Die Brutto-Pension kann direkt eingegeben oder aus Dienstjahren und Dienstbezügen berechnet werden.

Pension netto berechnen: Brutto-Pension oder Dienstjahre eingeben, Lohnsteuer

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Stand:

Überblick

Pension netto berechnen: Beamtenpension nach Steuer und PKV

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Pension-netto-Rechner zeigt, was von einer Beamtenpension nach allen Abzügen im Monat übrig bleibt. Du suchst ihn, wenn der Versorgungsbescheid vorliegt, der Ruhestand näher rückt oder du prüfen willst, ob die Brutto-Pension den gewohnten Lebensstandard trägt.

Eine Pension unterscheidet sich von einem Arbeitsgehalt in drei Punkten: Es fallen keine Sozialabgaben an, ein Teil bleibt als Versorgungsfreibetrag steuerfrei, und den Beitrag zur privaten Krankenversicherung zahlst du allein.

Bei 3.000 Euro Brutto-Pension, Steuerklasse I, Versorgungsbeginn 2026 und 350 Euro PKV-Beitrag bleiben 2.288,84 Euro netto, das sind 76,29 Prozent.

Davon fließen 361,16 Euro als Lohnsteuer ab; Solidaritätszuschlag und Kirchensteuer fallen in diesem Fall nicht an. Wichtig ist die Abgrenzung: Der Rechner bildet das Ruhegehalt eines Bundesbeamten im Lohnsteuerabzug ab.

Die Steuer behält die Versorgungsstelle ein, die Krankenversicherung läuft über einen privaten Restkostentarif, weil die Beihilfe im Ruhestand 70 Prozent der Krankheitskosten übernimmt.

Familienzuschlag und Zulagen, die zum Versorgungsbezug gehören, zählen zur Brutto-Pension; Einkünfte neben der Pension und eine Veranlagung zur Einkommensteuer sind nicht Teil der Rechnung.

Du trägst die Brutto-Pension entweder direkt ein oder lässt sie aus ruhegehaltfähigen Dienstbezügen und Dienstjahren berechnen.

Die Lohnsteuer folgt dem Programmablaufplan des Bundesfinanzministeriums für 2026, mit Versorgungsfreibetrag, Zuschlag und Vorsorgepauschale. Wer eine gesetzliche Rente bezieht, rechnet im Rente-Brutto-Netto-Rechner; das Gehalt im aktiven Dienst liefert der Besoldungsrechner.
Eingaben

Pension netto berechnen: Diese Angaben brauchst du

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Mit „Wie gibst du die Brutto-Pension an?“ wählst du den Weg. Steht das Ruhegehalt im Festsetzungsbescheid, trägst du die „Brutto-Pension (Ruhegehalt) pro Monat“ direkt ein, in Euro und als Monatsbetrag, nicht als Jahressumme und nicht netto.

Kennst du nur die Grundlagen, wählst du die Rechnung aus Dienstbezügen: Die „Ruhegehaltfähigen Dienstbezüge“ sind das Grundgehalt der letzten Stufe plus Familienzuschlag der Stufe 1, die „Ruhegehaltfähigen Dienstjahre“ stehen im Bescheid, unvollständige Jahre als Dezimalzahl.

Das „Jahr des Versorgungsbeginns“ legt die Kohorte des Versorgungsfreibetrags fest. Es ist das Jahr der ersten Zahlung, nicht das Geburtsjahr und nicht das heutige Jahr.

Die „Steuerklasse“ und der „Zähler der Kinderfreibeträge“ stammen aus den Lohnsteuerabzugsmerkmalen; die Kirchensteuer wählst du mit 8 oder 9 Prozent nach dem Wohnsitz.

Der „PKV-Beitrag inkl. Pflegepflichtversicherung“ ist der Monatsbeitrag deines Restkostentarifs nach Abzug der Beihilfe. Die 350 Euro der Voreinstellung sind ein Beispiel, kein Marktpreis; den echten Betrag findest du im Versicherungsschein.

Häufige Eingabefehler sind der Beitrag vor Beihilfe, ein Jahres- statt Monatsbetrag und das Jahr 2026 bei einem Beginn in früheren Jahren.

Praxisfälle

Typische Fälle: Beamtenpension netto berechnen

Sechs häufig gesuchte Konstellationen, jede mit dem Rechenergebnis aus dem Rechner oben.

  1. Pension netto bei 3.000 Euro brutto

    „Was bleibt von 3.000 Euro Beamtenpension netto?“

    Eingabe
    Brutto-Pension direkt 3.000 Euro, Beginn 2026, Steuerklasse I, PKV 350 Euro
    Ergebnis
    2.288,84 Euro netto (76,29 %), davon 361,16 Euro Lohnsteuer.
  2. Pension aus 35 Dienstjahren und 4.500 Euro Bezügen

    „Wie hoch ist die Pension nach 35 Dienstjahren?“

    Eingabe
    Rechnung aus Dienstbezügen: 4.500 Euro, 35 Jahre, sonst Standardwerte
    Ergebnis
    62,78 % ergeben 2.825,10 Euro brutto und 2.162,94 Euro netto.
  3. Höchstsatz 71,75 Prozent

    „Wann ist der Höchstsatz der Beamtenpension erreicht?“

    Eingabe
    Rechnung aus Dienstbezügen: 4.500 Euro, 45 Jahre
    Ergebnis
    71,75 % ergeben 3.228,75 Euro brutto und 2.451,67 Euro netto; der Deckel gilt ab 40 Jahren.
  4. Pension netto in Steuerklasse III

    „Wie viel netto bleibt in Steuerklasse III?“

    Eingabe
    3.000 Euro brutto, Steuerklasse III
    Ergebnis
    79,16 Euro Lohnsteuer, 2.570,84 Euro netto.
  5. Beginn 2015: höherer Versorgungsfreibetrag

    „Wie wirkt ein früherer Versorgungsbeginn?“

    Eingabe
    3.000 Euro brutto, Versorgungsbeginn 2015
    Ergebnis
    Freibetrag 2.340 Euro, 2.314,50 Euro netto, 25,66 Euro mehr als bei Beginn 2026.
  6. Pension mit Kirchensteuer und Kindern

    „Was ändert die Kirchensteuer bei 4.000 Euro?“

    Eingabe
    4.000 Euro brutto, Kirchensteuer 9 %, Kinderfreibeträge 1,0
    Ergebnis
    37,33 Euro Kirchensteuer im Monat, 2.947,42 Euro netto.

Berechnung

Pension netto berechnen: Versorgungsfreibetrag, Lohnsteuer und PKV im Rechenweg

Verstehe den Formelweg.

Die Berechnung folgt in sechs Schritten dem Lohnsteuerabzug für laufende Versorgungsbezüge. Erstens die Brutto-Pension: Aus Dienstjahren ergibt sich der Ruhegehaltssatz mit 1,79375 Prozent je Jahr, höchstens 71,75 Prozent, kaufmännisch auf zwei Stellen gerundet (§ 14 Abs.

1 BeamtVG). Zweitens der Versorgungsfreibetrag: 12,8 Prozent der zwölf Monatsbezüge, bei 3.000 Euro also 4.608 Euro, gedeckelt auf den Höchstbetrag von 960 Euro, dazu 288 Euro Zuschlag (§ 19 Abs. 2 EStG, Kohorte 2026).

Drittens kommen der Werbungskosten-Pauschbetrag von 102 Euro (§ 9a EStG), der Sonderausgaben-Pauschbetrag von 36 Euro und die Vorsorgepauschale hinzu. Sie besteht bei Beamten nur aus dem PKV-Beitrag: 350 Euro mal 12 sind 4.200 Euro.

Viertens das zu versteuernde Einkommen: 36.000 − 960 − 288 − 102 − 36 − 4.200 = 30.414 Euro. Der Versorgungsfreibetrag hat zwei Grenzen.

Der Prozentsatz wirkt auf die Bemessungsgrundlage, also zwölf Monatsbezüge des ersten vollen Monats, und der Höchstbetrag bremst ihn: Erst unter 625 Euro Brutto-Pension ist der Prozentsatz kleiner als der Höchstbetrag, darüber gilt immer 960 Euro.

Der Zuschlag darf außerdem nur bis zur Höhe der verbleibenden Bemessungsgrundlage abgezogen werden (§ 19 Abs. 2 Satz 5 EStG). Fünftens wendet der Rechner den Tarif 2026 an.

Er ergibt 4.334 Euro Jahreslohnsteuer, geteilt durch 12 und auf den Cent abgerundet 361,16 Euro. Solidaritätszuschlag und Kirchensteuer rechnen aus der Lohnsteuer nach Abzug der Kinderfreibeträge; der Soli entsteht erst über 20.350 Euro.

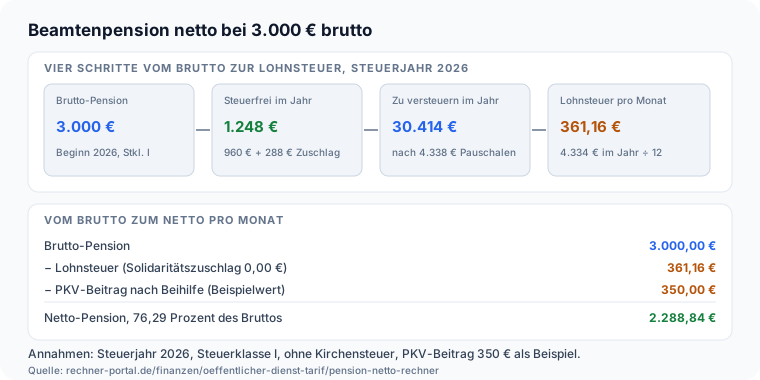
Sechstens: Netto = 3.000 − 361,16 − 350 = 2.288,84 Euro. Rechenweg im Standardfall: 3.000 Euro brutto, 1.248 Euro Versorgungsfreibetrag mit Zuschlag, 30.414 Euro zu versteuern, 361,16 Euro Lohnsteuer, 350 Euro PKV-Beitrag, 2.288,84 Euro netto

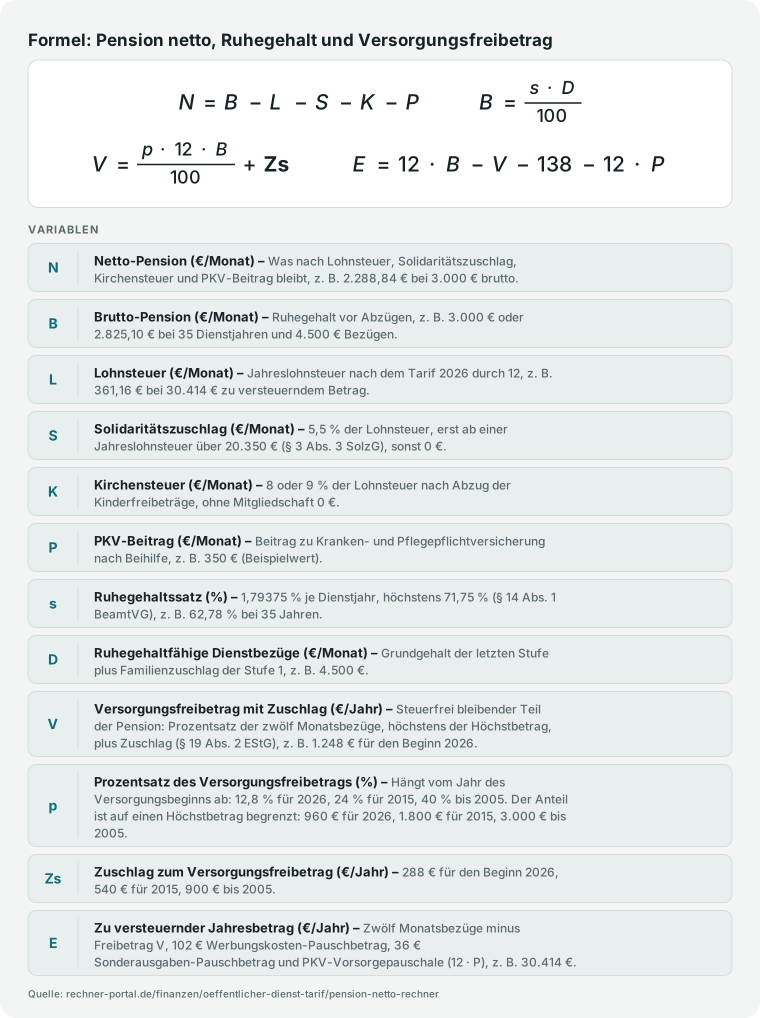
Netto N gleich Brutto B minus Lohnsteuer L, Soli S, Kirchensteuer K und PKV-Beitrag P; Versorgungsfreibetrag V gleich Prozentsatz mal zwölf Monatsbezüge, höchstens H, plus Zuschlag Zs.
Netto-Pension = Brutto-Pension minus Lohnsteuer, Solidaritätszuschlag, Kirchensteuer und PKV-Beitrag; die Lohnsteuer bemisst sich nach Abzug von Versorgungsfreibetrag mit Zuschlag (§ 19 Abs. 2 EStG), Pauschbeträgen und Vorsorgepauschale.

Nachschlagen

Pension netto 2026: Tabelle von 2.000 bis 6.000 Euro brutto

Die Tabelle zeigt Lohnsteuer und Netto-Pension pro Monat für Steuerklasse I und III bei Versorgungsbeginn 2026 und 350 Euro PKV-Beitrag. Die Werte stammen aus derselben Rechenfunktion wie der Rechner oben.

Lohnsteuer und Netto-Pension in Euro pro Monat nach Brutto-Pension für Steuerklasse I und III, Versorgungsbeginn 2026, ohne Kirchensteuer, PKV-Beitrag 350 Euro
Brutto-Pension (Euro/Monat)Lohnsteuer Stkl. INetto Stkl. INetto-Quote Stkl. I (%)Lohnsteuer Stkl. IIINetto Stkl. III
2.00098,501.551,5077,580,001.650,00
2.500224,661.925,3477,010,002.150,00
3.000361,162.288,8476,2979,162.570,84
3.500508,002.642,0075,49188,662.961,34
4.000665,252.984,7574,62311,833.338,17
4.500832,913.317,0973,71440,163.709,84
5.0001.011,003.639,0072,78573,834.076,17
5.5001.199,413.950,5971,83712,504.437,50
6.0001.398,164.251,8470,86856,504.793,50

Beispiel: Bei 3.000 Euro Brutto-Pension bleiben in Steuerklasse I 2.288,84 Euro netto, in Steuerklasse III 2.570,84 Euro. Steuerklasse III ist ein Vorschuss, die Veranlagung gleicht aus. Der PKV-Beitrag von 350 Euro ist ein Beispielwert; Kirchensteuer, Sonderzahlungen und weitere Einkünfte sind nicht enthalten.

Versorgungsfreibetrag nach Jahr des Versorgungsbeginns

Prozentsatz, Höchstbetrag und Zuschlag hängen vom Jahr ab, in dem die Pension erstmals gezahlt wird (§ 19 Abs. 2 EStG). Sie bleiben danach für die gesamte Laufzeit fest. Die letzte Spalte zeigt die Netto-Pension bei 3.000 Euro Brutto-Pension.

Versorgungsfreibetrag in Prozent, Höchstbetrag und Zuschlag in Euro pro Jahr nach Jahr des Versorgungsbeginns und Netto-Pension bei 3.000 Euro brutto in Steuerklasse I
VersorgungsbeginnProzentsatzHöchstbetrag (Euro/Jahr)Zuschlag (Euro/Jahr)Netto bei 3.000 Euro (Euro/Monat)
2005 und früher40,0 %3.0009002.350,50
201032,0 %2.4007202.332,59
201524,0 %1.8005402.314,50
202016,0 %1.2003602.296,25
202413,6 %1.0203062.290,67
202612,8 %9602882.288,84
202712,4 %9302792.287,92
203011,2 %8402522.285,17

Für jeden späteren Beginn sinkt der Prozentsatz bis 2058 auf 0 Prozent. Berechnet mit dem Rechner oben für Steuerklasse I, ohne Kirchensteuer, mit 350 Euro PKV-Beitrag.

Ausblick

Was ändert sich 2027 bei Versorgungsfreibetrag und Pension netto?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Für Versorgungsbeginne im Jahr 2027 gelten 12,4 Prozent, höchstens 930 Euro, und ein Zuschlag von 279 Euro (§ 19 Abs. 2 EStG, am 8. Oktober 2026 gegen gesetze-im-internet.de gelesen).
  • Für den Beginn 2026 bleiben 12,8 Prozent, 960 Euro und 288 Euro für die gesamte Laufzeit festgeschrieben; spätere Pensionserhöhungen ändern sie nicht (§ 19 Abs. 2 Satz 8 und 9 EStG).
  • Die Tabelle läuft bis zum Beginnjahr 2058 aus; dann beträgt der Versorgungsfreibetrag 0 Prozent.
  • Dieser Rechner nutzt Einkommensteuertarif, Pauschbeträge und Soli-Freigrenze von 20.350 Euro des Programmablaufplans 2026; für 2027 muss der neue Plan des Bundesfinanzministeriums erst veröffentlicht werden.

Stand: 08.10.2026 · Quelle: § 19 EStG auf gesetze-im-internet.de, geprüft 08.10.2026; BMF-Programmablaufplan Lohnsteuer 2026

Expertenmodus

Häufige Fragen zur Beamtenpension netto

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel Pension bleibt netto bei 3.000 Euro brutto?

Bei 3.000 Euro Brutto-Pension im Monat bleiben nach dem Rechner dieses Portals 2.288,84 Euro netto, wenn der Versorgungsbeginn 2026 liegt, Steuerklasse I gilt, keine Kirchensteuer anfällt und der PKV-Beitrag nach Beihilfe 350 Euro beträgt.

Abgezogen werden 361,16 Euro Lohnsteuer und die 350 Euro Krankenversicherung; Solidaritätszuschlag und Sozialabgaben entfallen. Die Netto-Quote liegt damit bei 76,29 Prozent.

Der Wert ändert sich mit drei Eingaben deutlich: In Steuerklasse III sind es 2.570,84 Euro, bei einem Versorgungsbeginn 2015 sind es 2.314,50 Euro, und mit 9 Prozent Kirchensteuer und einem Kinderfreibetrag-Zähler von 1,0 kommen bei 4.000 Euro Brutto 37,33 Euro Kirchensteuer hinzu.

Prüfe vor allem deinen echten PKV-Beitrag, denn die 350 Euro sind ein Beispielwert und kein Marktpreis. Trage die Brutto-Pension aus dem Festsetzungsbescheid ein, nicht den Betrag auf dem Kontoauszug, der bereits Abzüge enthält.

So erkennst du schnell, ob die Zahl zu deinem Kontoauszug passt: Weicht der Betrag ab, liegt es meist an Steuerklasse oder PKV-Beitrag.

Zahlen Pensionäre Sozialabgaben auf die Beamtenpension?

Nein, auf das Ruhegehalt eines Beamten fallen keine Beiträge zur gesetzlichen Rentenversicherung, Arbeitslosenversicherung, Krankenversicherung und Pflegeversicherung an.

Beamte sind in diesen Zweigen nicht pflichtversichert, deshalb besteht der Abzug aus Lohnsteuer, gegebenenfalls Solidaritätszuschlag und Kirchensteuer sowie dem Beitrag zur privaten Kranken- und Pflegepflichtversicherung.

Die Pflegepflichtversicherung ist ein Teil dieses Beitrags, kein zusätzlicher Posten.

Wer freiwillig in der gesetzlichen Krankenversicherung geblieben ist, zahlt dagegen Beiträge nach den Regeln der Krankenkasse; diesen Fall bildet der Rechner nicht ab.

Das ist der Hauptunterschied zur gesetzlichen Rente: Von 3.000 Euro Brutto-Pension bleiben nach Steuer und PKV 2.288,84 Euro, und weil die Beihilfe im Ruhestand beim Bund 70 Prozent der Krankheitskosten trägt (§ 46 BBhV), ist der private Restbeitrag meist niedriger als der volle Tarif.

Gib im Rechner nur diesen Restbeitrag an. Beitragsrückerstattungen und Selbstbehalte berücksichtigt der Rechner nicht, sie ändern den Monatswert nur im Jahresverlauf.

Wie hoch ist der Versorgungsfreibetrag 2026?

Für einen Versorgungsbeginn im Jahr 2026 beträgt der Versorgungsfreibetrag 12,8 Prozent der Versorgungsbezüge, höchstens 960 Euro im Jahr, dazu kommt ein Zuschlag von 288 Euro (§ 19 Abs. 2 EStG).

Bei 3.000 Euro Brutto-Pension sind das 1.248 Euro steuerfrei.

Entscheidend ist aber nicht das laufende Jahr, sondern das Jahr des Versorgungsbeginns: Wer 2015 begonnen hat, behält 24 Prozent, höchstens 1.800 Euro, plus 540 Euro Zuschlag, also 2.340 Euro.

Wer bis 2005 begonnen hat, hat 40 Prozent, höchstens 3.000 Euro, plus 900 Euro. Die Werte gelten nach den Sätzen 8 und 9 für die gesamte Laufzeit und ändern sich bei regelmäßigen Anpassungen nicht.

Der Prozentsatz wirkt auf zwölf Monatsbezüge des ersten vollen Monats; der Höchstbetrag greift bei 2026 ab 625 Euro Brutto-Pension. Der Rechner nutzt die Tabelle des Gesetzes für die Jahre 2005 bis 2058.

Liegt dein Beginn nach 2026, wählst du einfach das spätere Jahr; der Freibetrag fällt dann kleiner aus.

Wie berechne ich die Beamtenpension aus Dienstjahren?

Die Beamtenpension ergibt sich nach § 14 Abs. 1 BeamtVG aus dem Ruhegehaltssatz und den ruhegehaltfähigen Dienstbezügen. Der Satz beträgt 1,79375 Prozent je Jahr ruhegehaltfähiger Dienstzeit, insgesamt höchstens 71,75 Prozent.

Unvollständige Jahre rechnest du als Dezimalzahl mit 365 Tagen je Jahr, das Ergebnis wird kaufmännisch auf zwei Stellen gerundet. Bei 35 Dienstjahren sind es 62,78 Prozent, bei 4.500 Euro Dienstbezügen also 2.825,10 Euro brutto.

Der Höchstsatz ist nach 40 Jahren erreicht; 45 Jahre bringen mit 3.228,75 Euro dasselbe Ergebnis wie 40 Jahre. Das Gesetz kennt außerdem eine Mindestversorgung und einen Abschlag bei vorzeitigem Ruhestand, beides rechnet der Rechner nicht mit.

Landesgesetze können den Satz anders festlegen. Wenn dein Bescheid die Brutto-Pension nennt, trage sie direkt ein, das ist genauer als die Rechnung aus Dienstjahren.

Rechne zur Kontrolle Satz mal Bezüge nach und vergleiche das Ergebnis mit dem Bescheid.

Lohnt sich Steuerklasse III bei der Beamtenpension?

Im laufenden Abzug sieht Steuerklasse III günstig aus: Bei 3.000 Euro Brutto-Pension beträgt die Lohnsteuer nur 79,16 Euro im Monat statt 361,16 Euro in Steuerklasse I, die Netto-Pension steigt von 2.288,84 auf 2.570,84 Euro.

Der Unterschied ist aber ein Vorschuss, keine Ersparnis.

Steuerklasse III gilt für verheiratete Paare, bei denen der Partner Steuerklasse V hat; dessen Abzug ist entsprechend höher, in Steuerklasse V sind es bei 5.000 Euro 1.552,25 Euro Lohnsteuer im Monat.

Die tatsächliche Steuer legt erst die Einkommensteuerveranlagung fest. Haben beide Partner ähnliche Einkünfte, ist Steuerklasse IV mit Faktor oder die Kombination IV/IV besser planbar, und eine Nachzahlung wird unwahrscheinlicher.

Frage die Versorgungsstelle, welche Klasse in deinen Lohnsteuerabzugsmerkmalen steht, und rechne beide Varianten im Rechner durch, bevor du den Wechsel beim Finanzamt beantragst. Entscheidend bleibt am Ende die Jahressteuer, nicht der Monatsabzug.

Wie senkt der PKV-Beitrag die Lohnsteuer auf die Pension?

Der Beitrag zur privaten Basiskranken- und Pflegepflichtversicherung geht als Vorsorgepauschale in den Lohnsteuerabzug ein (§ 39b EStG). Bei 350 Euro im Monat sind das 4.200 Euro im Jahr, die das zu versteuernde Einkommen mindern.

Im Standardfall fallen dadurch 30.414 Euro statt 34.614 Euro in die Steuer, und die Lohnsteuer sinkt von 462,83 Euro auf 361,16 Euro, eine Entlastung von 101,67 Euro im Monat. Netto bleibt trotzdem weniger, weil die 350 Euro selbst abfließen.

Zwei Dinge gilt es zu beachten: Der Dienstherr zahlt im Ruhestand keinen Zuschuss, daher zählt der volle Beitrag.

Und nur der Teil für die Basisabsicherung wirkt in der Vorsorgepauschale; Wahlleistungen und Zusatztarife senken die Steuer erst in der Veranlagung als Sonderausgaben.

Trage im Rechner den Beitrag ein, den dir die Versicherung für Kranken- und Pflegepflichtversicherung bescheinigt. Das gilt auch, wenn der Beitrag im Lauf des Jahres steigt.

Ab welcher Pension fällt der Solidaritätszuschlag an?

Der Solidaritätszuschlag fällt erst an, wenn die Jahreslohnsteuer die Freigrenze von 20.350 Euro übersteigt (§ 3 Abs. 2a, 3 und 4 SolzG; in Steuerklasse III 40.700 Euro).

Für einen Pensionär in Steuerklasse I mit Versorgungsbeginn 2026 und 350 Euro PKV-Beitrag ist das ab etwa 6.720 Euro Brutto-Pension im Monat der Fall; dort sind es 0,36 Euro im Monat.

Darüber steigt der Zuschlag in einer Milderungszone mit 11,9 Prozent des Überschusses, bis er den vollen Satz von 5,5 Prozent erreicht. Bei 10.000 Euro Brutto-Pension zahlst du 164,29 Euro Soli neben 3.076,50 Euro Lohnsteuer.

Kinderfreibeträge senken die Bemessungsgrundlage für den Soli und die Kirchensteuer, nicht die Lohnsteuer selbst. Bleibt die Pension darunter, siehst du im Rechner 0 Euro Solidaritätszuschlag; das ist korrekt und kein Fehler der Eingabe.

Die Grenze verschiebt sich, wenn dein PKV-Beitrag höher oder niedriger ist, weil die Vorsorgepauschale die Lohnsteuer mitbestimmt.

Gilt der Rechner auch für Landesbeamte und Pensionen vor 2026?

Für die Steuer gilt der Rechner für alle Versorgungsbezüge nach § 19 Abs. 2 EStG, auch von Landesbeamten, denn Versorgungsfreibetrag, Pauschbeträge und Tarif sind Bundessteuerrecht.

Bei einem Versorgungsbeginn vor 2026 wählst du das tatsächliche Beginnjahr: 2015 ergibt bei 3.000 Euro 2.314,50 Euro netto, 2005 und früher die Kohorte mit 40 Prozent. Nicht bundeseinheitlich ist die Höhe der Pension.

Ruhegehaltssatz, Mindestversorgung, Beihilfesatz und Sonderzahlungen regeln die Länder in eigenen Versorgungsgesetzen; manche zahlen ein Weihnachtsgeld, das hier nicht berücksichtigt ist.

Nutze für Landesbeamte deshalb den Weg „Brutto-Pension direkt“ und übernimm den Betrag aus dem Festsetzungsbescheid. Der Lohnsteuerabzug rechnet mit dem Tarif 2026.

Er zeigt damit immer die Rechnung für das Steuerjahr 2026 und ersetzt keine rückwirkende Nachrechnung früherer Jahre.

Für Witwengeld und andere Hinterbliebenenbezüge gelten beim Freibetrag eigene Regeln (§ 19 Abs. 2 Satz 7 EStG), die der Rechner nicht abbildet.

Hinweise

Netto-Pension einordnen: Steuerklasse, Versorgungsbeginn und PKV-Beitrag

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst die Zeile „Netto-Pension pro Monat“ und danach die Netto-Quote: 2.288,84 Euro sind 76,29 Prozent der Brutto-Pension. Entscheidend für die Planung ist die Zeile „Abzüge insgesamt“, denn in ihr steckt mit 350 Euro auch der PKV-Beitrag, der nicht steuerlich, sondern vertraglich anfällt.

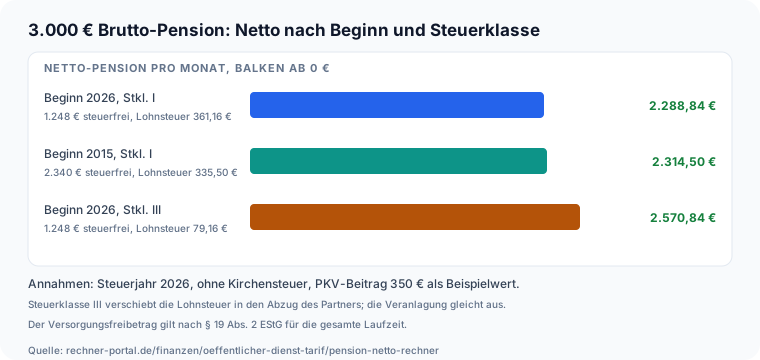
Die Steuerklasse verschiebt nur den laufenden Abzug. In Steuerklasse III sinkt die Lohnsteuer bei 3.000 Euro auf 79,16 Euro statt 361,16 Euro in Steuerklasse I, netto sind das 2.570,84 Euro.

Die Steuer ist damit aber nicht verschwunden: Die Veranlagung gleicht den Unterschied aus, bei Verheirateten mit Steuerklassenkombination kann eine Nachzahlung entstehen. Das Jahr des Versorgungsbeginns wirkt dauerhaft.

Beginnt die Pension 2015 statt 2026, steigt der Freibetrag auf 2.340 Euro im Jahr, und von 3.000 Euro bleiben 2.314,50 Euro netto, also 25,66 Euro mehr im Monat. Dazu kommt: Der PKV-Beitrag senkt die Lohnsteuer.

Ohne ihn wären es 462,83 Euro statt 361,16 Euro, das sind 101,67 Euro mehr. Den Solidaritätszuschlag zahlst du erst ab etwa 6.720 Euro Brutto-Pension in Steuerklasse I; bei 10.000 Euro sind es 164,29 Euro im Monat neben 3.076,50 Euro Lohnsteuer.

Beachte schließlich die Grenzen der Zahl. Sie gilt für den Lohnsteuerabzug des Jahres 2026 und für eine Pension, die sich seit dem ersten vollen Monat nicht durch Anrechnung oder Kürzung verändert hat.

Zeigt dein Bescheid einen anderen Betrag, liegt die Ursache meist im Steuerklassenmerkmal, im tatsächlichen PKV-Beitrag oder in einer abweichenden Brutto-Pension. Trage dann die Werte aus dem Bescheid ein und vergleiche Zeile für Zeile. Vergleich bei 3.000 Euro Brutto-Pension: Versorgungsbeginn 2026 mit 2.288,84 Euro netto, Beginn 2015 mit 2.314,50 Euro netto, Steuerklasse III mit 2.570,84 Euro netto

Anwendung

Praxisfall: 40 Dienstjahre, 6.000 Euro Bezüge und 3.155,50 Euro netto

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Frau Lehmann, Beamtin beim Bund, geht nach 40 ruhegehaltfähigen Dienstjahren 2026 in den Ruhestand.

Ihre ruhegehaltfähigen Dienstbezüge betragen 6.000 Euro im Monat, sie ist unverheiratet, hat keine Kinder, zahlt keine Kirchensteuer und für die Restkostenversicherung 400 Euro im Monat. Sie fragt sich, ob 3.500 Euro im Monat zum Leben bleiben.

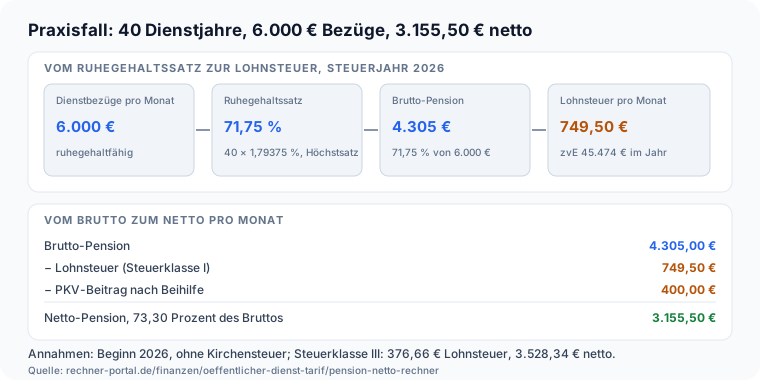
Eingaben: Rechnung aus Dienstbezügen, 6.000 Euro, 40 Jahre, Versorgungsbeginn 2026, Steuerklasse I, PKV-Beitrag 400 Euro. Rechnung: 40 mal 1,79375 Prozent sind 71,75 Prozent, also 4.305,00 Euro brutto.

Der Versorgungsfreibetrag mit Zuschlag beträgt 1.248 Euro, das zu versteuernde Einkommen 45.474 Euro, die Lohnsteuer 749,50 Euro im Monat. Es bleiben 4.305,00 − 749,50 − 400,00 = 3.155,50 Euro netto, 73,30 Prozent.

Ergebnis und Entscheidung: Die 3.500 Euro erreicht sie nicht, es fehlen 344,50 Euro.

Sie prüft daher zwei Stellschrauben: den Zeitpunkt, denn eine Verschiebung des Ruhestands ändert den Satz nicht mehr, und eine zusätzliche Betriebs- oder private Rente, die versteuert wird.

Als Planwert nimmt sie 3.150 Euro und legt für die Lücke eine Entnahme aus Erspartem fest.

Hätte sie Steuerklasse III mit Partner, wäre der Abzug bei sonst gleichen Eingaben geringer: 3.528,34 Euro netto, doch die Veranlagung würde die Differenz später ausgleichen. Praxisfall Beamtin: 40 Dienstjahre und 6.000 Euro Dienstbezüge ergeben 71,75 Prozent und 4.305 Euro brutto, nach 749,50 Euro Lohnsteuer und 400 Euro PKV-Beitrag bleiben 3.155,50 Euro netto

Fallstricke

Sieben typische Fehler bei der Beamtenpension netto

Typische Anfängerfehler. Sicherer anwenden.

Der erste Fehler ist, die Pension wie eine gesetzliche Rente zu behandeln. Beamte zahlen keine Beiträge zur gesetzlichen Kranken-, Pflege- oder Rentenversicherung; von 3.000 Euro bleiben deshalb 2.288,84 Euro nach Lohnsteuer und PKV, während bei einer gesetzlichen Rente zusätzlich Krankenkassen- und Pflegebeiträge vom Bruttobetrag abgehen.

Zweitens wird der Versorgungsfreibetrag des laufenden Jahres angesetzt. Maßgeblich ist das Jahr des Versorgungsbeginns: 2015 sind es 24 Prozent, 2026 nur 12,8 Prozent. Drittens werden mehr als 40 Dienstjahre eingerechnet.

Ab 40 Jahren gilt der Deckel von 71,75 Prozent; 45 Jahre bringen bei 4.500 Euro Dienstbezügen weiterhin 3.228,75 Euro, nicht mehr. Viertens wird der PKV-Beitrag vor Beihilfe eingetragen.

Die Beihilfe zahlt im Ruhestand bei Bundesbeamten 70 Prozent der Krankheitskosten (§ 46 BBhV); eingetragen wird nur der Restkostenbeitrag. Fünftens gilt Steuerklasse III als Steuerersparnis.

Sie verschiebt Lohnsteuer in den Partner-Abzug, die Jahresveranlagung rechnet nach. Sechstens wird Landesrecht übersehen: Länder dürfen Ruhegehaltssatz und Beihilfe abweichend regeln.

Prüfe in diesem Fall die Brutto-Pension im Bescheid und trage sie direkt ein.

Siebtens wird eine Nachzahlung vergessen: Wer neben der Pension Mieteinnahmen, Kapitalerträge oder eine Rente bezieht, zahlt darauf zusätzlich Einkommensteuer, die der Lohnsteuerabzug nicht enthält.

Der Rechner zeigt nur den Abzug auf die Pension; für das Gesamteinkommen hilft der Rechner für das zu versteuernde Einkommen.

Nächster Schritt

Pension-netto-Rechner: Fazit, Quellen und Grenzen

Die Kernaussage für die direkte Weiterentscheidung.

Der Pension-netto-Rechner berechnet aus der Brutto-Pension oder aus Dienstbezügen und Dienstjahren die Netto-Pension nach Lohnsteuer 2026, Solidaritätszuschlag, Kirchensteuer und PKV-Beitrag.

Im Standardfall bleiben von 3.000 Euro 2.288,84 Euro, bei 35 Dienstjahren und 4.500 Euro Bezügen sind es 2.162,94 Euro aus 2.825,10 Euro brutto.

Nächste Schritte: Brutto-Pension mit dem Bescheid vergleichen, den PKV-Beitrag aus dem Versicherungsschein eintragen und die Steuerklasse mit der Versorgungsstelle klären.

Das aktive Gehalt liefert der Besoldungsrechner, die Steuer auf weitere Einkünfte der Rechner für das zu versteuernde Einkommen. Wer erst 2027 oder später beginnt, bekommt einen kleineren Freibetrag.

Quellen sind § 19 Abs. 2 und § 9a EStG, § 14 BeamtVG, §§ 3 und 4 SolzG und der Programmablaufplan Lohnsteuer 2026, geprüft am 8. Oktober 2026.

Nicht enthalten sind Landesrecht, Versorgungsabschlag, Mindestversorgung, Sonderzahlungen, Versorgungsausgleich und weitere Einkünfte.

Vertiefung

Rechenbeispiele: Beamtenpension von 2.000 bis 6.000 Euro brutto

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Netto 1.551,50 € im Monat | 18.618,00 € im Jahr | Lohnsteuer 98,50 € | PKV 350,00 €

Pension netto bei 2.000 Euro brutto

Wie gibst du die Brutto-Pension an?
Brutto-Pension direkt eintragen
Brutto-Pension (Ruhegehalt) pro Monat
2.000 €
Jahr des Versorgungsbeginns
2026
Steuerklasse
Steuerklasse I (alleinstehend)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Netto 1.925,34 € im Monat | 23.104,08 € im Jahr | Lohnsteuer 224,66 € | PKV 350,00 €

Pension netto bei 2.500 Euro brutto

Wie gibst du die Brutto-Pension an?
Brutto-Pension direkt eintragen
Brutto-Pension (Ruhegehalt) pro Monat
2.500 €
Jahr des Versorgungsbeginns
2026
Steuerklasse
Steuerklasse I (alleinstehend)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Netto 2.984,75 € im Monat | 35.817,00 € im Jahr | Lohnsteuer 665,25 € | PKV 350,00 €

Pension netto bei 4.000 Euro brutto

Wie gibst du die Brutto-Pension an?
Brutto-Pension direkt eintragen
Brutto-Pension (Ruhegehalt) pro Monat
4.000 €
Jahr des Versorgungsbeginns
2026
Steuerklasse
Steuerklasse I (alleinstehend)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Netto 4.076,17 € im Monat | 48.914,04 € im Jahr | Lohnsteuer 573,83 € | PKV 350,00 €

Pension netto bei 5.000 Euro in Steuerklasse III

Wie gibst du die Brutto-Pension an?
Brutto-Pension direkt eintragen
Brutto-Pension (Ruhegehalt) pro Monat
5.000 €
Jahr des Versorgungsbeginns
2026
Steuerklasse
Steuerklasse III (verheiratet, Partner mit Steuerklasse V)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Netto 2.162,94 € im Monat | 25.955,28 € im Jahr | Lohnsteuer 312,16 € | PKV 350,00 €

Pension aus 35 Dienstjahren und 4.500 Euro Bezügen

Wie gibst du die Brutto-Pension an?
Aus Dienstbezügen und Dienstjahren berechnen
Ruhegehaltfähige Dienstbezüge pro Monat
4.500 €
Ruhegehaltfähige Dienstjahre
35 Jahre
Jahr des Versorgungsbeginns
2026

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Netto 6.409,21 € im Monat | 76.910,52 € im Jahr | Lohnsteuer 3.076,50 € | Soli 164,29 € | PKV 350,00 €

Pension netto bei 10.000 Euro brutto mit Solidaritätszuschlag

Wie gibst du die Brutto-Pension an?
Brutto-Pension direkt eintragen
Brutto-Pension (Ruhegehalt) pro Monat
10.000 €
Jahr des Versorgungsbeginns
2026
Steuerklasse
Steuerklasse I (alleinstehend)

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.Kirchensteuer RechnerKirchensteuer 2026 berechnen: 8 oder 9 Prozent je Bundesland, Kinderfreibeträge, Kappung und Steuerersparnis durch den Sonderausgabenabzug – kostenlos, sofort.Renten-Steuer-RechnerSteuer auf die gesetzliche Rente 2026 berechnen: Besteuerungsanteil (84 %), Rentenfreibetrag, zu versteuerndes Einkommen, Einkommensteuer und Netto-Rente inklusive Kirchensteuer.Witwenrenten-RechnerWitwenrente 2026 berechnen: große (55 %) oder kleine (25 %) Witwenrente, anrechnungsfreier Freibetrag, Einkommensanrechnung von 40 % und Betrag im Sterbevierteljahr.Beamtenpension-RechnerBeamtenpension berechnen: Ruhegehaltssatz aus Dienstzeit, Teilzeit und Ausbildung, Versorgungsabschlag bei vorzeitigem Ruhestand, Mindestversorgung und Netto-Überschlag nach BeamtVG (Bund).PKV-im-Alter-RechnerPKV im Alter berechnen: Beitrag mit 60, 67 und 75 Jahren, Wegfall des 10-Prozent-Zuschlags, Zuschuss der Rentenversicherung, Nettobelastung und Anteil an der Rente mit Vergleich zur KVdR.TVöD-RechnerTVöD-Gehalt 2025 berechnen: Bruttogehalt nach Entgeltgruppe und Erfahrungsstufe für TVöD-VKA und TVöD-Bund nachschlagen – West-Tabelle ab 01.03.2025, mit Netto-Schätzung.TV-AVH-Entgelttabelle-RechnerTV-AVH-Gehalt 2026 berechnen: Tabellenentgelt der Entgeltgruppen E 1 bis E 15 und Stufen 1 bis 6 nach Anlage A (ab 1. Mai 2026) mit Teilzeit, Jahressonderzahlung, Stundenentgelt und geschätztem Netto für Hamburg.BAT-KF-RechnerBAT-KF-Gehalt 2026 berechnen: Tabellenentgelt nach Entgeltgruppe EG 1–15Ü und Stufe 1–6 nachschlagen – mit Teilzeit und Jahressonderzahlung fuer Kirche und Diakonie Rheinland-Westfalen-Lippe.VBL-RechnerVBLklassik Betriebsrente berechnen: Versorgungspunkte nach Altersfaktor und Entgelt, monatliche Betriebsrente, AN- und AG-Beitraege fuer West und Ost.TVöD-SuE-RechnerTVöD-SuE-Gehalt 2026 berechnen: Tabellenentgelt nach Entgeltgruppe S 2–S 18 und Stufe 1–6 nachschlagen – mit Teilzeit, SuE-Zulage und Jahressonderzahlung.TVöD-Krankengeldzuschuss-RechnerTVöD-Krankengeldzuschuss berechnen: nach 6 Wochen Entgeltfortzahlung den Zuschuss aus Nettoentgelt und Bruttokrankengeld ermitteln, mit Dauer bis zur 13. oder 39. Woche und Zeitleiste der Phasen.TV-L-RechnerTV-L-Gehalt 2026 berechnen: Bruttogehalt für Länderbeschäftigte nach Entgeltgruppe und Erfahrungsstufe – West-Tabelle ab 01.04.2026, mit Netto-Schätzung.AVR-RechnerAVR-Gehalt 2025 berechnen: Brutto nach AVR-Caritas AT, AVR-Caritas SuE oder AVR-DD (Diakonie) nachschlagen – mit Netto-Schätzung und TVöD-VKA-Vergleich.TV-BA-RechnerTV-BA-Gehalt 2026 berechnen: Bruttogehalt bei der Bundesagentur fuer Arbeit nach Taetigkeitsebene TE I–VIII und Entwicklungsstufe 1–6 – mit Funktionsstufen, Jahressonderzahlung und Stundenlohn.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Rechenweg der Beamtenpension netto: 3.000 Euro brutto, 1.248 Euro steuerfrei, 30.414 Euro zu versteuern, 361,16 Euro Lohnsteuer im Monat, nach 350 Euro PKV-Beitrag 2.288,84 Euro netto

    Rechenweg der Beamtenpension netto bei 3.000 Euro brutto

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/pension-netto-rechner">
      <img src="https://rechner-portal.de/images/finanzen/pension-netto-rechner-rechenweg.svg"
           alt="Rechenweg der Beamtenpension netto: 3.000 Euro brutto, 1.248 Euro steuerfrei, 30.414 Euro zu versteuern, 361,16 Euro Lohnsteuer im Monat, nach 350 Euro PKV-Beitrag 2.288,84 Euro netto"
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/pension-netto-rechner">Rechenweg der Beamtenpension netto bei 3.000 Euro brutto auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/pension-netto-rechner
  • Balkendiagramm: Netto-Pension bei 3.000 Euro brutto, Beginn 2026 in Steuerklasse I 2.288,84 Euro, Beginn 2015 2.314,50 Euro, Steuerklasse III 2.570,84 Euro

    Netto-Pension bei 3.000 Euro brutto nach Versorgungsbeginn und Steuerklasse

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/pension-netto-rechner">
      <img src="https://rechner-portal.de/images/finanzen/pension-netto-rechner-kohorten.svg"
           alt="Balkendiagramm: Netto-Pension bei 3.000 Euro brutto, Beginn 2026 in Steuerklasse I 2.288,84 Euro, Beginn 2015 2.314,50 Euro, Steuerklasse III 2.570,84 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/pension-netto-rechner">Netto-Pension bei 3.000 Euro brutto nach Versorgungsbeginn und Steuerklasse auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/pension-netto-rechner
  • Praxisfall Beamtin: 40 Dienstjahre, 6.000 Euro Dienstbezüge, 71,75 Prozent Ruhegehaltssatz, 4.305 Euro brutto, nach 749,50 Euro Lohnsteuer und 400 Euro PKV-Beitrag 3.155,50 Euro netto

    Praxisfall: Pension netto nach 40 Dienstjahren bei 6.000 Euro Dienstbezügen

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/pension-netto-rechner">
      <img src="https://rechner-portal.de/images/finanzen/pension-netto-rechner-praxis-lehmann.svg"
           alt="Praxisfall Beamtin: 40 Dienstjahre, 6.000 Euro Dienstbezüge, 71,75 Prozent Ruhegehaltssatz, 4.305 Euro brutto, nach 749,50 Euro Lohnsteuer und 400 Euro PKV-Beitrag 3.155,50 Euro netto"
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/pension-netto-rechner">Praxisfall: Pension netto nach 40 Dienstjahren bei 6.000 Euro Dienstbezügen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/pension-netto-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: § 19 Abs. 2, § 9a und § 32a EStG, §§ 3 und 4 SolzG 1995, § 14 BeamtVG (Bund); Programmablaufplan Lohnsteuer 2026 des BMF (Stand 23.10.2025); Stand Oktober 2026. Ohne Landesrecht, Sonderzahlungen und Einkommensteuerveranlagung.

Stand: 2026-10-08

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
08. Oktober 2026
Fachbereich
Finanzen / Öffentlicher Dienst & Tarif
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Pension netto Rechner. Abgerufen von https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/pension-netto-rechner

Harvard-Format

Rechner-Portal, 2026. Pension netto Rechner. Available at: https://rechner-portal.de/finanzen/oeffentlicher-dienst-tarif/pension-netto-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.