Zum Hauptinhalt springen

Ehepartner auszahlen Haus Rechner online berechnen und vergleichen

immobilienStand Noch keine Bewertung
€
€
%
Anzeige

Kurzantwort

Ehepartner auszahlen: Verkehrswert, Restschuld und Eigentumsanteil eingeben — der Rechner ermittelt den Auszahlungsbetrag, die Gesamtbelastung und die Eigenkapitalquote bei Scheidung, Trennung oder Aufhebung einer unverheirateten Miteigentümergemeinschaft.

Berechne den Auszahlungsbetrag, wenn ein Ehepartner oder Ex-Partner den anderen bei der...

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Immobilien (Sept. 2026)Stand:

Überblick

Ehepartner auszahlen Haus: Auszahlungsbetrag berechnen

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Bei einer Trennung oder Scheidung stellt sich häufig die Frage, wie die gemeinsame Immobilie aufgeteilt wird. Möchte ein Ehepartner das Haus behalten, muss er den anderen auszahlen.

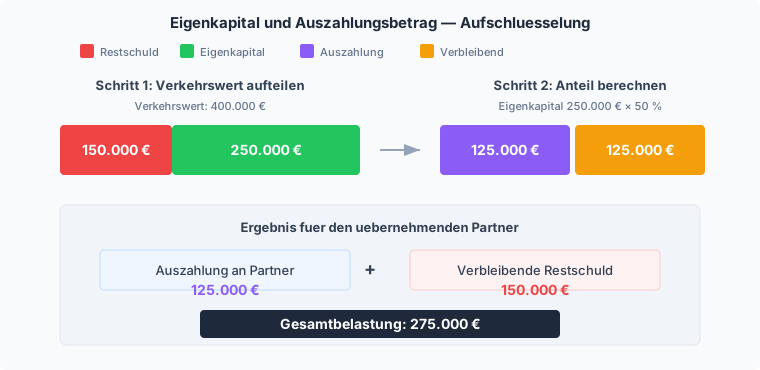
Der Auszahlungsbetrag ergibt sich aus dem Verkehrswert der Immobilie abzüglich der Restschuld — der verbleibende Nettowert, das Eigenkapital, wird nach dem vereinbarten Anteil aufgeteilt.

Bei den Voreinstellungen — 400.000 Euro Verkehrswert, 150.000 Euro Restschuld und 50 Prozent Anteil — beträgt der Auszahlungsbetrag 125.000 Euro.

Dieser Betrag muss an den ausscheidenden Partner gezahlt werden, damit der andere das Alleineigentum erhält.

Der Rechner zeigt neben dem Auszahlungsbetrag auch die Gesamtbelastung aus Auszahlung plus verbleibender Restschuld, die der übernehmende Partner künftig allein tragen muss.

Die Eigenkapitalquote gibt an, welcher Anteil des Immobilienwerts schuldenfreies Vermögen darstellt.

Ist die Restschuld höher als der Verkehrswert, liegt kein positives Eigenkapital vor und eine Auszahlung entfällt — stattdessen müssten beide Partner die negative Differenz anteilig tragen.
Eingaben

Auszahlungsbetrag beim Haus berechnen

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Der Verkehrswert ist der aktuelle Marktwert der Immobilie, idealerweise durch ein Gutachten oder eine aktuelle Marktwertschätzung belegt. Die Restschuld umfasst alle offenen Darlehen, die auf der Immobilie lasten — prüfe den aktuellen Kontostand bei der Bank, nicht den ursprünglichen Darlehensbetrag.

Der Anteil des Partners gibt an, welchen prozentualen Eigentumsanteil der auszuzahlende Ehepartner hält. Bei einer hälftigen Aufteilung sind es 50 Prozent, bei abweichenden Grundbucheinträgen kann der Anteil anders liegen.

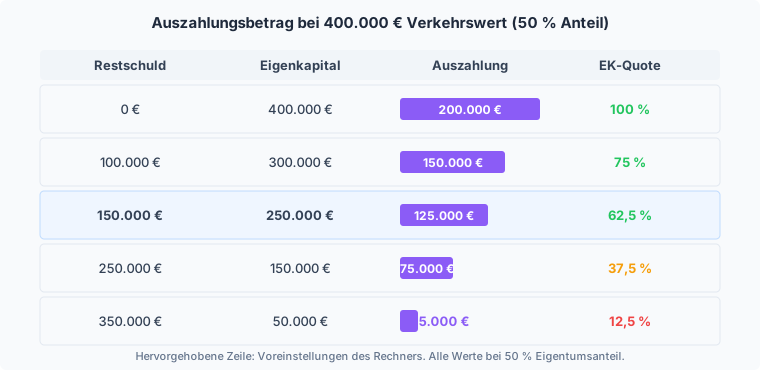
Bei den Voreinstellungen ergibt sich ein Eigenkapital von 250.000 Euro und ein Auszahlungsbetrag von 125.000 Euro. Die Gesamtbelastung — Auszahlung plus verbleibende Restschuld — beträgt 275.000 Euro, die Eigenkapitalquote liegt bei 62,5 Prozent.

Ändere die Werte, um dein konkretes Szenario durchzurechnen: Ein höherer Verkehrswert oder eine niedrigere Restschuld erhöhen den Auszahlungsbetrag, ein kleinerer Partneranteil senkt ihn.

Praxisfälle

Typische Fälle: Ehepartner oder Ex-Partner auszahlen

Sechs häufige Suchanfragen rund um die Auszahlung beim gemeinsamen Haus — mit nachgerechnetem Ergebnis aus dem Rechner.

  1. Ex-Partner nach Trennung auszahlen

    „Wie viel muss ich meinem Ex-Partner fürs Haus auszahlen?“

    Eingabe
    Verkehrswert 380.000 €, Restschuld 120.000 €, Anteil 50 %
    Ergebnis
    130.000 € Auszahlungsbetrag, Gesamtbelastung 250.000 €
  2. Unverheiratete Partner trennen sich

    „Wie wird die Auszahlung bei unverheirateten Partnern mit Haus berechnet?“

    Eingabe
    Verkehrswert 320.000 €, Restschuld 150.000 €, Anteil 50 % (§ 749 BGB)
    Ergebnis
    85.000 € Auszahlungsbetrag, Eigenkapitalquote 53,1 %
  3. Haus ist noch nicht abbezahlt

    „Wie berechnet man den Zugewinnausgleich, wenn das Haus noch nicht abbezahlt ist?“

    Eingabe
    Verkehrswert 350.000 €, Restschuld 280.000 €, Anteil 50 %
    Ergebnis
    35.000 € Auszahlungsbetrag, Eigenkapitalquote 20 %
  4. Grunderwerbsteuer bei Übertragung nach Scheidung

    „Muss ich Grunderwerbsteuer zahlen, wenn ich das Haus bei einer Scheidung übernehme?“

    Eingabe
    Übertragung im Rahmen der Vermögensauseinandersetzung nach Scheidung
    Ergebnis
    Steuerbefreit nach § 3 Nr. 5 GrEStG

    Grunderwerbsteuer-Rechner

  5. Vorfälligkeitsentschädigung bei Umschuldung

    „Was kostet die vorzeitige Ablösung des Kredits bei der Auszahlung?“

    Eingabe
    Restschuld 150.000 €, gesetzliche Kappungsgrenze § 502 BGB
    Ergebnis
    Höchstens 1.500 € (1 % der Restschuld)

    Vorfälligkeitsentschädigung-Rechner

  6. Überschuldetes Haus bei Scheidung

    „Was passiert, wenn die Restschuld höher ist als der Wert des Hauses?“

    Eingabe
    Verkehrswert 300.000 €, Restschuld 320.000 €, Anteil 50 %
    Ergebnis
    0 € Auszahlungsbetrag, Eigenkapitalquote −6,7 %

Berechnung

Formel für Eigenkapital und Auszahlungsbetrag

Verstehe den Formelweg.

Die Berechnung folgt zwei einfachen Schritten. Zunächst wird das Eigenkapital ermittelt: Eigenkapital = Verkehrswert − Restschuld.

Im zweiten Schritt ergibt sich der Auszahlungsbetrag: Auszahlungsbetrag = Eigenkapital × Anteil ÷ 100. Bei den Voreinstellungen: Eigenkapital = 400.000 − 150.000 = 250.000 Euro. Auszahlungsbetrag = 250.000 × 50 ÷ 100 = 125.000 Euro.

Die Gesamtbelastung addiert Auszahlungsbetrag und Restschuld: 125.000 + 150.000 = 275.000 Euro. Die Eigenkapitalquote ergibt sich als Eigenkapital geteilt durch den Verkehrswert: 250.000 ÷ 400.000 × 100 = 62,5 Prozent.

Ist das Eigenkapital negativ — die Restschuld übersteigt den Verkehrswert —, beträgt der Auszahlungsbetrag null. In diesem Fall liegt eine Überschuldung vor und beide Partner müssen die negative Differenz anteilig tragen.

Nachschlagen

Auszahlungsbetrag nach Verkehrswert und Restschuld (50 % Anteil)

Schnell nachschlagen – ohne selbst zu rechnen.

Typische Auszahlungsbeträge bei hälftiger Eigentumsaufteilung für verschiedene Verkehrswerte und Restschulden.
VerkehrswertRestschuldEigenkapitalAuszahlung (50 %)Gesamtbelastung
200.000 €50.000 €150.000 €75.000 €125.000 €
200.000 €100.000 €100.000 €50.000 €150.000 €
300.000 €100.000 €200.000 €100.000 €200.000 €
300.000 €200.000 €100.000 €50.000 €250.000 €
400.000 €150.000 €250.000 €125.000 €275.000 €
400.000 €250.000 €150.000 €75.000 €325.000 €
500.000 €200.000 €300.000 €150.000 €350.000 €
500.000 €350.000 €150.000 €75.000 €425.000 €
600.000 €250.000 €350.000 €175.000 €425.000 €
600.000 €400.000 €200.000 €100.000 €500.000 €

Rechtliche Eckpunkte bei Hausübertragung nach Trennung oder Scheidung

Schnell nachschlagen – ohne selbst zu rechnen.

Gesetzliche Regelungen zu Grunderwerbsteuer, Vorfälligkeitsentschädigung und Aufhebungsansprüchen bei der Übertragung einer gemeinsamen Immobilie.
SachverhaltRegelungRechtsgrundlage
Grunderwerbsteuer bei Übertragung im Rahmen der ScheidungSteuerbefreit, wenn die Übertragung im Zusammenhang mit der Vermögensauseinandersetzung nach rechtskräftiger Scheidung steht§ 3 Nr. 5 GrEStG
Grunderwerbsteuer bei Übertragung zwischen bestehenden EhegattenSteuerbefreit unabhängig von einem Scheidungsverfahren§ 3 Nr. 4 GrEStG
Vorfälligkeitsentschädigung bei vorzeitiger KreditablösungHöchstens 1 % der Restschuld, bei Restlaufzeit unter einem Jahr höchstens 0,5 %§ 502 BGB
Nutzung der Ehewohnung während der TrennungszeitEin Ehepartner kann die alleinige Nutzung verlangen, wenn dies zur Vermeidung unbilliger Härte nötig ist§ 1361b BGB
Übernahme der Ehewohnung nach rechtskräftiger ScheidungDer dringender angewiesene Ehepartner kann die Wohnung übernehmen, muss den anderen dafür ausgleichen§ 1568a BGB
Aufhebungsanspruch bei unverheirateten MiteigentümernJeder Miteigentümer kann jederzeit die Aufhebung der Gemeinschaft verlangen§ 749 BGB

Rechtsstand 27.09.2026. Die Angaben ersetzen keine individuelle Rechts- oder Steuerberatung; für den konkreten Einzelfall ist ein Fachanwalt für Familienrecht oder ein Steuerberater hinzuzuziehen.

Expertenmodus

Häufige Fragen zu Ehepartner auszahlen

Spezielle Fragen geklärt. Tiefer verstehen.

Wie wird der Auszahlungsbetrag beim Haus berechnet?

Der Auszahlungsbetrag ergibt sich aus dem Eigenkapital der Immobilie multipliziert mit dem Anteil des auszuzahlenden Partners: Eigenkapital = Verkehrswert minus Restschuld, Auszahlungsbetrag = Eigenkapital mal Anteil geteilt durch 100.

Bei 400.000 Euro Verkehrswert, 150.000 Euro Restschuld und 50 Prozent Anteil beträgt das Eigenkapital 250.000 Euro und der Auszahlungsbetrag 125.000 Euro.

Die Gesamtbelastung des übernehmenden Partners liegt dann bei 275.000 Euro, weil er zusätzlich die Restschuld von 150.000 Euro allein weiterführt.

Trage Verkehrswert, Restschuld und den vereinbarten Anteil ein, um den Betrag für dein eigenes Szenario zu ermitteln. Ohne verlässlichen Verkehrswert bleibt jede Berechnung nur eine grobe Näherung.

Wer bekommt das Haus bei einer Scheidung?

Wer das Haus bei einer Scheidung bekommt, hängt zuerst vom Grundbuch ab: Stehen beide Ehepartner als Eigentümer eingetragen, gehört die Immobilie auch nach der Scheidung beiden gemeinsam, bis eine Einigung oder ein Gericht die Aufteilung regelt.

Nach § 1568a BGB kann derjenige die Ehewohnung übernehmen, der dringender auf sie angewiesen ist, muss den anderen dafür aber auszahlen.

Bei 300.000 Euro Verkehrswert und 100.000 Euro Restschuld beträgt dieser Ausgleich bei hälftigem Anteil 100.000 Euro.

Zusätzlich kann der Zugewinnausgleich nach § 1378 BGB das gesamte Vermögen beider Partner einbeziehen und den tatsächlichen Ausgleich verändern. Ohne Einigung entscheidet im Streitfall das Familiengericht über die Zuweisung.

Muss ich nach einer Scheidung Grunderwerbsteuer zahlen?

Nein, in der Regel nicht: Die Übertragung des Miteigentumsanteils im Zusammenhang mit der Vermögensauseinandersetzung nach einer rechtskräftigen Scheidung ist nach § 3 Nr. 5 Grunderwerbsteuergesetz von der Grunderwerbsteuer befreit.

Bei einer freiwilligen Übertragung während bestehender Ehe greift die Befreiung für Ehegatten nach § 3 Nr. 4 GrEStG.

Diese Befreiung gilt jedoch nicht automatisch bei einer reinen Trennung ohne Scheidungsverfahren oder bei unverheirateten Partnern — hier kann je nach Bundesland Grunderwerbsteuer von 3,5 bis 6,5 Prozent des Auszahlungsbetrags anfallen.

Kläre die Steuerpflicht im Zweifel vor der notariellen Beurkundung mit dem zuständigen Finanzamt oder einem Steuerberater.

Was passiert, wenn die Restschuld höher ist als der Verkehrswert?

Dann ist das Eigenkapital negativ und der Rechner weist einen Auszahlungsbetrag von 0 Euro aus, statt eine negative Zahl zu berechnen.

Bei 300.000 Euro Verkehrswert und 320.000 Euro Restschuld ergibt sich ein Eigenkapital von minus 20.000 Euro und eine Eigenkapitalquote von minus 6,7 Prozent.

In diesem Fall gibt es keinen Auszahlungsanspruch — stattdessen müssen beide Partner die verbleibende Überschuldung anteilig tragen, meist im Rahmen der weiterlaufenden Kreditraten.

Häufig ist ein Verkauf der Immobilie dann wirtschaftlich sinnvoller als eine Übernahme durch einen Partner, weil sonst niemand von der Belastung entlastet wird.

Prüfe vor einer Entscheidung, ob die Bank einer Umschuldung mit nur einem Kreditnehmer überhaupt zustimmt.

Wie berechnet man die Auszahlung, wenn das Haus noch nicht abbezahlt ist?

Die Berechnung läuft genauso wie bei einer abbezahlten Immobilie, nur dass die Restschuld das Eigenkapital deutlich mindert.

Bei 350.000 Euro Verkehrswert und noch 280.000 Euro offener Restschuld beträgt das Eigenkapital nur 70.000 Euro, die Eigenkapitalquote 20 Prozent.

Bei hälftigem Anteil ergibt sich daraus ein Auszahlungsbetrag von 35.000 Euro, während der übernehmende Partner zusätzlich die vollen 280.000 Euro Restschuld weiter bedient — insgesamt eine Gesamtbelastung von 315.000 Euro.

Je höher die Restschuld im Verhältnis zum Verkehrswert, desto kleiner der Auszahlungsbetrag und desto schwieriger meist die Anschlussfinanzierung für den übernehmenden Partner.

Gilt der Rechner auch für unverheiratete Partner nach einer Trennung?

Ja, die Formel ist identisch: Bei unverheirateten Miteigentümern regelt § 749 BGB den Anspruch auf Aufhebung der Gemeinschaft, unabhängig vom Familienstand — statt des Ehe- und Familienrechts nach § 1568a BGB greift hier das allgemeine Gemeinschaftsrecht.

Bei 320.000 Euro Verkehrswert, 150.000 Euro Restschuld und hälftigem Miteigentum beträgt der Auszahlungsbetrag 85.000 Euro, die Eigenkapitalquote 53,1 Prozent.

Anders als bei Ehepaaren gibt es für unverheiratete Partner keinen Zugewinnausgleich — jeder behält grundsätzlich nur den Anteil, der im Grundbuch eingetragen ist.

Fehlt eine vertragliche Vereinbarung, entscheidet im Streitfall das Zivilgericht über Aufhebung und Auseinandersetzung nach §§ 749 bis 753 BGB.

Berücksichtigt der Rechner den Zugewinnausgleich?

Nein. Der Rechner ermittelt ausschließlich den rein rechnerischen Auszahlungsbetrag auf Basis von Verkehrswert, Restschuld und Eigentumsanteil der Immobilie.

Der Zugewinnausgleich nach §§ 1372 bis 1378 BGB betrachtet dagegen das gesamte Vermögen beider Ehepartner — Konten, Wertpapiere, weitere Immobilien und Schulden — zum Zeitpunkt der Eheschließung und der Zustellung des Scheidungsantrags.

Wer während der Ehe deutlich mehr Vermögen aufgebaut hat, muss die Hälfte der Differenz an den anderen ausgleichen, wodurch der tatsächliche Zahlbetrag deutlich vom hier berechneten Auszahlungsbetrag abweichen kann.

Für eine vollständige Berechnung des Zugewinnausgleichs ist anwaltliche Beratung erforderlich.

Fällt eine Vorfälligkeitsentschädigung an, wenn ich den Ex-Partner auszahle?

Möglich, wenn dafür ein bestehendes Darlehen vorzeitig abgelöst oder umgeschuldet werden muss.

Nach § 502 BGB darf die Vorfälligkeitsentschädigung bei Verbraucherdarlehen höchstens 1 Prozent der vorzeitig zurückgezahlten Restschuld betragen, bei einer Restlaufzeit unter einem Jahr höchstens 0,5 Prozent.

Bei 150.000 Euro Restschuld wären das im ungünstigsten Fall bis zu 1.500 Euro zusätzlich zum Auszahlungsbetrag.

Wird das Darlehen dagegen einfach vom übernehmenden Partner allein weitergeführt, ohne dass die Bank es vorzeitig ablöst, fällt keine Vorfälligkeitsentschädigung an.

Für eine genaue Schätzung nutze den separaten Vorfälligkeitsentschädigung-Rechner mit den konkreten Vertragsdaten.

Wie hoch sind Notar- und Grundbuchkosten bei der Übertragung?

Notar- und Grundbuchkosten für die Eigentumsumschreibung richten sich nach dem Geschäftswert und dem Gerichts- und Notarkostengesetz (GNotKG) und liegen in der Praxis meist zwischen 1 und 2 Prozent des übertragenen Immobilienwerts.

Bei einem Auszahlungsbetrag von 125.000 Euro wären das überschlägig 1.250 bis 2.500 Euro für Notar und Grundbuchamt zusammen.

Diese Kosten fallen zusätzlich zum Auszahlungsbetrag an und werden üblicherweise vom übernehmenden Partner getragen, da er das Alleineigentum erhält.

Die genaue Höhe hängt vom regionalen Notar und der tatsächlichen Gebührenstaffel ab — ein verbindliches Angebot gibt nur der beauftragte Notar.

Was passiert, wenn nur ein Partner im Grundbuch steht?

Steht nur ein Ehepartner als Eigentümer im Grundbuch, gehört ihm die Immobilie zunächst allein — der andere hat grundbuchrechtlich keinen automatischen Miteigentumsanteil und damit auch keinen direkten Auszahlungsanspruch nach diesem Rechner.

Im Rahmen einer Scheidung kann der nicht eingetragene Partner aber über den Zugewinnausgleich nach § 1378 BGB dennoch einen Ausgleichsanspruch haben, wenn der Immobilienwert während der Ehe gestiegen ist.

Bei unverheirateten Partnern ohne Grundbucheintrag besteht in der Regel gar kein Anspruch, es sei denn, es lässt sich eine Innengesellschaft oder eine vertragliche Beteiligung nachweisen.

Prüfe deshalb zuerst den aktuellen Grundbuchauszug, bevor du mit einer Auszahlung planst.

Hinweise

Tipps zur Hausübernahme bei Trennung oder Scheidung

Schnelle Qualitätsprüfung für dein Ergebnis.

Lass den Verkehrswert von einem unabhängigen Sachverständigen schätzen, nicht von der Bank des Darlehensgebers — deren Bewertung orientiert sich am Beleihungswert, der systematisch unter dem Marktwert liegt. Ein Kurzgutachten kostet etwa 500 bis 1.500 Euro und bietet eine verlässliche Verhandlungsbasis.

Prüfe neben der Restschuld auch, ob eine Vorfälligkeitsentschädigung anfällt, wenn das Darlehen umgeschuldet oder abgelöst werden muss. Diese Kosten können den effektiven Auszahlungsbetrag spürbar erhöhen. Nutze den Vorfälligkeitsentschädigung-Rechner für eine erste Schätzung.

Kläre vor der Einigung, ob der übernehmende Partner die Finanzierung allein stemmen kann — Banken prüfen die Bonität neu, und die Gesamtbelastung aus Auszahlung plus Restschuld muss tragbar sein.

Ein Gespräch mit der Bank vor der Vereinbarung vermeidet böse Überraschungen. Sinnvoll ist, die Einigung notariell beurkunden zu lassen, auch wenn dies bei einer rein vertraglichen Aufteilung nicht zwingend vorgeschrieben ist.

Anwendung

Praxisbeispiel: Haus auszahlen bei Scheidung

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Maria und Thomas trennen sich. Ihr gemeinsames Reihenhaus hat laut Gutachten einen Verkehrswert von 380.000 Euro. Die Restschuld beträgt 120.000 Euro. Beide stehen zu gleichen Teilen im Grundbuch.

Eingabe im Rechner: Verkehrswert 380.000 Euro, Restschuld 120.000 Euro, Anteil 50 Prozent. Ergebnis: Eigenkapital 260.000 Euro, Auszahlungsbetrag 130.000 Euro, Gesamtbelastung 250.000 Euro, Eigenkapitalquote 68,4 Prozent.

Thomas möchte das Haus behalten. Er muss Maria 130.000 Euro auszahlen und trägt künftig allein die Restschuld von 120.000 Euro — zusammen 250.000 Euro.

Ob seine Bank die Finanzierung genehmigt, hängt von seinem Einkommen und weiteren Verbindlichkeiten ab. Zweites Beispiel: Anna und Jan trennen sich, ihr Haus ist 320.000 Euro wert, die Restschuld beträgt 290.000 Euro.

Eigenkapital: 30.000 Euro, Auszahlung bei 50 Prozent: 15.000 Euro. Die Eigenkapitalquote liegt bei nur 9,4 Prozent. In diesem Fall ist eine Umfinanzierung schwieriger, und beide Partner sollten prüfen, ob ein Verkauf wirtschaftlich sinnvoller wäre.

Fallstricke

Häufige Fehler beim Ehepartner auszahlen

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist, den ursprünglichen Kaufpreis statt des aktuellen Verkehrswerts als Berechnungsgrundlage zu nehmen. Immobilien gewinnen oder verlieren über die Jahre an Wert — eine Immobilie, die 2015 für 300.000 Euro gekauft wurde, kann 2026 einen Verkehrswert von 400.000 Euro haben.

Die Differenz verschiebt den Auszahlungsbetrag erheblich. Zweitens wird die Restschuld häufig mit dem ursprünglichen Darlehensbetrag verwechselt. Entscheidend ist der zum Stichtag noch offene Saldo, den die Bank auf Anfrage mitteilt.

Bei einem Darlehen von 250.000 Euro kann die Restschuld nach zehn Jahren Tilgung bereits auf 150.000 Euro gesunken sein. Drittens übersehen viele, dass der hälftige Anteil nicht automatisch gilt.

Stehen beide Partner zu gleichen Teilen im Grundbuch, sind es 50 Prozent.

Steht nur ein Partner im Grundbuch, gehört dem anderen grundbuchrechtlich nichts — im Rahmen einer Scheidung kann der Zugewinnausgleich aber dennoch zu einem Auszahlungsanspruch führen, der allerdings anders berechnet wird.

Viertens wird vergessen, dass neben dem Auszahlungsbetrag weitere Kosten anfallen: Notar und Grundbuchamt für die Übertragung des Eigentumsanteils, gegebenenfalls Grunderwerbsteuer (in manchen Fällen befreit bei Scheidung) und die bereits erwähnte Vorfälligkeitsentschädigung.

Nächster Schritt

Ehepartner auszahlen Haus: Zusammenfassung

Die Kernaussage für die direkte Weiterentscheidung.

Der Ehepartner-auszahlen-Rechner ermittelt aus Verkehrswert, Restschuld und Eigentumsanteil den Auszahlungsbetrag, den ein Ehepartner dem anderen zahlen muss, um die gemeinsame Immobilie allein zu übernehmen.

Das Ergebnis zeigt Eigenkapital, Auszahlungsbetrag, Gesamtbelastung und Eigenkapitalquote.

Der Rechner bildet die rein rechnerische Aufteilung ab und berücksichtigt weder Zugewinnausgleich noch steuerliche Effekte — diese Aspekte erfordern anwaltliche und steuerliche Beratung.

Für die Ermittlung des zugrunde liegenden Verkehrswerts eignet sich der Immobilienbewertung-Rechner, für die laufende Finanzierung der Baufinanzierung-Rechner, für die anfallende Grunderwerbsteuer der separate Rechner. Sämtliche Ergebnisse sind Orientierungswerte und ersetzen keine rechtliche Beratung.

Vertiefung

Beispielrechnungen: Ehepartner auszahlen Haus

Step-by-Step Walkthroughs. Realistische Szenarien.

Praxisbeispiel

Hälftige Aufteilung bei Standardimmobilie

Verkehrswert der Immobilie
400000
Restschuld (offene Kredite)
150000
Anteil des auszuzahlenden Partners
50

Ergebnis: 125.000,00 € Auszahlungsbetrag

Bei einem Verkehrswert von 400.000 Euro und 150.000 Euro Restschuld beträgt das Eigenkapital 250.000 Euro. Der häufige Anteil ergibt einen Auszahlungsbetrag von 125.000 Euro. Die Gesamtbelastung für den übernehmenden Partner liegt bei 275.000 Euro.

Beispiel 1 · Einfach · 35.000,00 € Auszahlungsbetrag

Reihenhaus mit hoher Restschuld

Verkehrswert der Immobilie
320000
Restschuld (offene Kredite)
250000
Anteil des auszuzahlenden Partners
50

Beispiel 2 · Mittel · 250.000,00 € Auszahlungsbetrag

Schuldenfreie Immobilie

Verkehrswert der Immobilie
500000
Restschuld (offene Kredite)
0
Anteil des auszuzahlenden Partners
50

Beispiel 3 · Komplex · 81.000,00 € Auszahlungsbetrag

Ungleiche Anteile 70/30

Verkehrswert der Immobilie
450000
Restschuld (offene Kredite)
180000
Anteil des auszuzahlenden Partners
30

Beispiel 4 · Komplex · 35.000,00 € Auszahlungsbetrag

Haus noch nicht abbezahlt

Verkehrswert der Immobilie
350000
Restschuld (offene Kredite)
280000
Anteil des auszuzahlenden Partners
50

Beispiel 5 · Komplex · 0,00 € Auszahlungsbetrag

Überschuldete Immobilie ohne Auszahlungsanspruch

Verkehrswert der Immobilie
300000
Restschuld (offene Kredite)
320000
Anteil des auszuzahlenden Partners
50

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

EigenkapitalBenötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnenTilgungsplanVollständiger Tilgungsplan für ein Annuitätendarlehen mit monatlicher oder jährlicher Ansicht. Zeigt Zinsen, Tilgung, Restschuld und Sondertilgungen – unverzichtbar für jeden Immobilienkäufer.Warmmiete-RechnerVoraussichtliche Warmmiete aus Kaltmiete und Nebenkosten, Mietbelastungsquote und Vergleich mit Richtwerten.Mietrendite berechnen: Brutto-, Netto- und Eigenkapitalrendite RechnerMietrendite einer Immobilie aus Kaufpreis, Jahresmiete, Kosten und Leerstand berechnen und Brutto-, Netto- sowie Eigenkapitalrendite nachvollziehbar prüfen.Wie viel Haus kann ich mir leistenMaximalen Kaufpreis aus Einkommen, Eigenkapital, Zinssatz und Laufzeit berechnen — sofort wissen, welches Budget realistisch ist.Miteigentumsanteil-RechnerMiteigentumsanteil berechnen: Wohnfläche und Gesamtfläche eingeben, MEA als Bruch (x/1.000, x/10.000) und in Prozent erhalten – auch rückwärts in Quadratmeter.Wohngebäudeversicherung-RechnerWohngebäudeversicherung berechnen: Wert 1914 aus der Wohnfläche schätzen oder aus der Police übernehmen, Versicherungssumme 2026 und 2027 sowie Jahresbeitrag mit Versicherungsteuer und Indexanpassung ermitteln.Erschließungskosten-RechnerErschließungskosten fürs Grundstück berechnen: Fläche, Vollgeschosse, Eckgrundstück und Beitragssatz nach §§ 127 bis 135 BauGB – kostenlos, sofort.Vermessungskosten-RechnerVermessungskosten nach dem Landestarif berechnen: Grenzvermessung, Grundstücksteilung mit Notar und Grundbuch, Gebäudeeinmessung für NRW, Bayern und Brandenburg.Erbbaurecht-RechnerErbbaurecht berechnen: Wert des Erbbaurechts und des Erbbaugrundstücks nach ImmoWertV, Erbbauzins aus Bodenwert und Kaufpreisspanne bei Umwandlung in Eigentum.Maklercourtage-RechnerBerechnet die Maklercourtage für Käufer und Verkäufer je nach Bundesland, Immobilientyp und Vereinbarung – inklusive Aufteilung, Anteil an Kaufnebenkosten und steuerlicher Einordnung.GRZ und GFZ RechnerGRZ (Grundflächenzahl) und GFZ (Geschossflächenzahl) aus Grundstücks- und Gebäudefläche berechnen – mit Vergleich zu BauNVO-Richtwerten.Mietkauf-RechnerMietkauf-Rechner: Monatliche Rate, angerechneten Betrag und Gesamtkosten beim Mietkauf einer Immobilie berechnen und mit klassischem Kauf vergleichen.Quadratmeterpreis-RechnerKaufpreis pro Quadratmeter berechnen: Kaufpreis und Wohnfläche eingeben, Preis/m² sofort ablesen und mit regionalen Marktrichtwerten einordnen.Nießbrauch-RechnerKapitalwert eines lebenslangen Nießbrauchs nach § 14 BewG mit Vervielfältiger aus der BMF-Tabelle berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Balkendiagramm: Verkehrswert aufgeteilt in Restschuld und Eigenkapital, Eigenkapital aufgeteilt in Anteile beider Partner.

    Eigenkapital und Auszahlungsbetrag – Aufschlüsselung

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/ehepartner-auszahlen-haus-rechner">
      <img src="https://rechner-portal.de/images/immobilien/ehepartner-auszahlen-eigenkapital.svg"
           alt="Balkendiagramm: Verkehrswert aufgeteilt in Restschuld und Eigenkapital, Eigenkapital aufgeteilt in Anteile beider Partner."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/ehepartner-auszahlen-haus-rechner">Eigenkapital und Auszahlungsbetrag – Aufschlüsselung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/ehepartner-auszahlen-haus-rechner
  • Vergleichstabelle: Auszahlungsbeträge bei verschiedenen Restschuld-Niveaus für eine Immobilie mit 400.000 Euro Verkehrswert.

    Auszahlungsbetrag bei verschiedenen Restschulden

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/ehepartner-auszahlen-haus-rechner">
      <img src="https://rechner-portal.de/images/immobilien/ehepartner-auszahlen-szenarien.svg"
           alt="Vergleichstabelle: Auszahlungsbeträge bei verschiedenen Restschuld-Niveaus für eine Immobilie mit 400.000 Euro Verkehrswert."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/ehepartner-auszahlen-haus-rechner">Auszahlungsbetrag bei verschiedenen Restschulden auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/ehepartner-auszahlen-haus-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr. Der Auszahlungsbetrag hängt vom tatsächlichen Verkehrswert und den vertraglichen Vereinbarungen ab. Für rechtsverbindliche Auskünfte wenden Sie sich an einen Fachanwalt für Familienrecht.

Quelle: Berechnung nach BGB-Grundsätzen zur Vermögens- und Gütergemeinschaft (§ 749, § 1568a BGB), IVD-Bewertungsstandards für Immobilien bei Scheidung

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
immobilien / kaufen
Formeln basieren auf
Eigenkapital = Verkehrswert − Restschuld, Auszahlungsbetrag = Eigenkapital × Anteil des Partners, Gesamtbelastung = Auszahlung + Restschuld
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Ehepartner auszahlen. Abgerufen von https://rechner-portal.de/immobilien/kaufen/ehepartner-auszahlen-haus-rechner

Harvard-Format

Rechner-Portal, 2026. Ehepartner auszahlen. Available at: https://rechner-portal.de/immobilien/kaufen/ehepartner-auszahlen-haus-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.