Zum Hauptinhalt springen

Rentensplitting berechnen: Übertrag und Witwenrente

FinanzenStand Noch keine Bewertung
Was möchtest du berechnen?
EP
EP
Wer überlebt?
€
Kinder
€ je EP
Anzeige

Kurzantwort

Beim Rentensplitting unter Ehegatten (§§ 120a ff. SGB VI) erhält der Partner mit weniger Entgeltpunkten die Hälfte des Unterschieds. Bei 30 und 10 Entgeltpunkten sind das 10 Entgeltpunkte, bei 42,52 Euro Rentenwert 425,20 Euro im Monat. Der Rechner stellt dem die Witwenrente nach Einkommensanrechnung gegenüber.

Rentensplitting berechnen: Übertrag der Entgeltpunkte

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Was berechnet der Rentensplitting-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Das Rentensplitting unter Ehegatten ist eine Möglichkeit, die in der Ehe erworbenen Entgeltpunkte der gesetzlichen Rentenversicherung zwischen den Partnern aufzuteilen (§ 120a SGB VI). Der Partner mit weniger Entgeltpunkten erhält die Hälfte des Unterschieds als Zuwachs, der andere trägt denselben Betrag als Abschlag (§ 76c SGB VI).

Der Rentensplitting-Rechner berechnet diesen Übertrag in Entgeltpunkten, die Entgeltpunkte beider Partner danach und die Rentenänderung in Euro im Monat nach dem aktuellen Rentenwert von 42,52 Euro ab dem 1. Juli 2026.

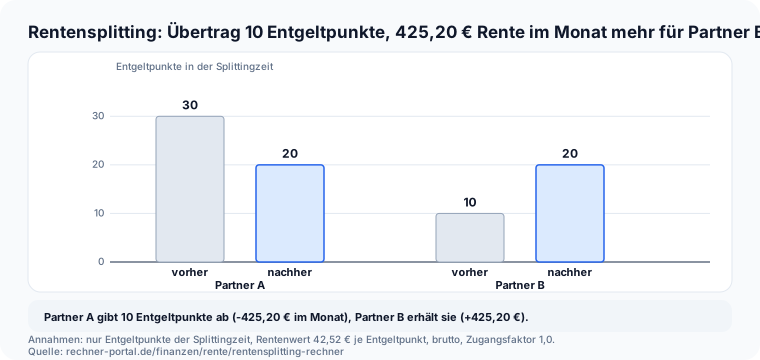
Mit den vorbelegten Werten, 30 und 10 Entgeltpunkten, werden 10 Entgeltpunkte übertragen, beide stehen danach bei 20, und die Rente von Partner B steigt um 425,20 Euro im Monat, die von Partner A sinkt um denselben Betrag.

Der Rechner richtet sich an Paare, die ihre Entgeltpunkte kennen, und vor allem an Hinterbliebene: Stirbt ein Ehegatte, kann der Überlebende das Rentensplitting allein herbeiführen (§ 120a Abs. 3 Nr. 3 SGB VI), muss sich dann aber zwischen Splitting und Witwenrente entscheiden, denn beides zusammen gibt es nicht (§ 46 Abs. 2b SGB VI).

Im zweiten Modus stellt der Rechner deshalb die große Witwenrente nach Einkommensanrechnung neben das Splitting und zeigt den Unterschied in Euro.

Er gibt keine Empfehlung, sondern vergleicht Zahlen, und er ersetzt nicht die Beratung der Rentenversicherung. Wer sich scheiden lässt, rechnet mit dem Versorgungsausgleich-Rechner.
Eingaben

Entgeltpunkte, Überlebenden und Einkommen für das Rentensplitting eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Wähle zuerst unter „Was möchtest du berechnen?“, ob du nur den Übertrag sehen oder zusätzlich mit der Witwen- oder Witwerrente vergleichen willst. Bei „Entgeltpunkte Partner A in der Splittingzeit“ und bei Partner B trägst du die Entgeltpunkte ein, die in der Ehe erworben wurden, also ab dem Monat der Eheschließung (§ 120a Abs.

6 SGB VI). Frage die Werte bei der Deutschen Rentenversicherung ab; der Stand des ganzen Kontos wäre falsch.

Entgeltpunkte aus der Zeit vor der Ehe gehören in die Felder „Sonstige Entgeltpunkte“: Sie werden nicht geteilt, zählen aber für die Rente des Verstorbenen und die Gesamtrente. Im Vergleichsmodus legst du fest, wer überlebt.

Das „Eigene Nettoeinkommen des Überlebenden“ ist der monatliche Betrag nach § 18a SGB IV, die eigene Rente eingeschlossen; es mindert die Witwenrente über dem Freibetrag, nicht aber die Rente aus dem Rentensplitting.

Die „Kinder mit Anspruch auf Waisenrente“ erhöhen den Freibetrag um 238,11 Euro je Kind. Der „Aktuelle Rentenwert“ ist mit 42,52 Euro vorbelegt, dem Wert vom 1. Juli 2026 bis 30.

Juni 2027; du kannst ihn überschreiben, etwa um mit einem früheren Wert nachzurechnen. Werte außerhalb des Bereichs, zum Beispiel mehr als 100 Entgeltpunkte, beantwortet der Rechner mit einem Hinweis statt mit einer Zahl.

Praxisfälle

Rentensplitting nach Fall berechnen: Übertrag, Witwenrente, Einkommen und Kinder

Sieben typische Fragen zum Rentensplitting, jede mit den Eingaben und dem nachgerechneten Ergebnis aus dem Rechner oben.

  1. Übertrag bei 30 und 10 Entgeltpunkten

    „Wie viele Entgeltpunkte werden beim Rentensplitting übertragen?“

    Eingabe
    Partner A 30 EP, Partner B 10 EP, Modus nur Übertrag, Rentenwert 42,52 Euro
    Ergebnis
    10 Entgeltpunkte | beide 20 | A −425,20 Euro, B +425,20 Euro im Monat
  2. Splitting gegen Witwenrente bei 2.400 Euro

    „Was ist höher: Rentensplitting oder Witwenrente?“

    Eingabe
    30 und 10 EP, Partner B überlebt, Einkommen 2.400 Euro, kein Kind
    Ergebnis
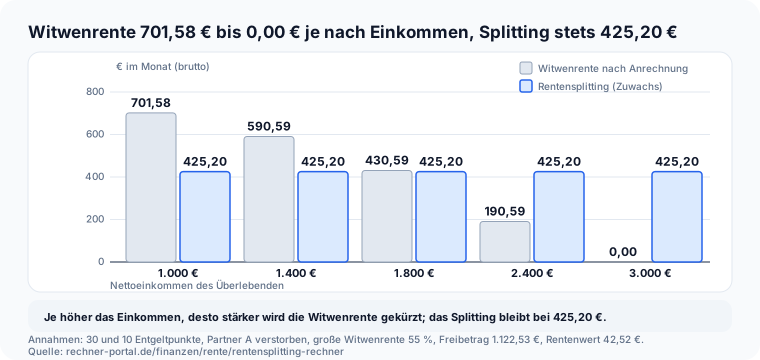
    Witwenrente 190,59 Euro | Splitting 425,20 Euro | Unterschied +234,61 Euro
  3. Niedrigeres Einkommen von 1.400 Euro

    „Wie schneidet das Splitting bei 1.400 Euro Einkommen ab?“

    Eingabe
    30 und 10 EP, Partner B überlebt, Einkommen 1.400 Euro
    Ergebnis
    Witwenrente 590,59 Euro | Splitting 425,20 Euro | Unterschied −165,39 Euro
  4. Fast Gleichstand bei 1.800 Euro

    „Wo liegt der Gleichstand von Splitting und Witwenrente?“

    Eingabe
    30 und 10 EP, Partner B überlebt, Einkommen 1.800 Euro
    Ergebnis
    Witwenrente 430,59 Euro | Splitting 425,20 Euro | Unterschied −5,39 Euro
  5. Hohes Einkommen von 3.000 Euro

    „Was bleibt von der Witwenrente bei 3.000 Euro Einkommen?“

    Eingabe
    30 und 10 EP, Partner B überlebt, Einkommen 3.000 Euro
    Ergebnis
    Witwenrente 0,00 Euro (angerechnet 750,99 Euro) | Splitting +425,20 Euro
  6. Mit zwei Kindern

    „Wie wirken Kinder mit Waisenrente auf den Vergleich?“

    Eingabe
    30 und 10 EP, Partner B überlebt, Einkommen 2.400 Euro, 2 Kinder
    Ergebnis
    Freibetrag 1.598,75 Euro | Witwenrente 381,08 Euro | Unterschied +44,12 Euro
  7. Überlebender mit den meisten Entgeltpunkten

    „Was passiert, wenn der Überlebende mehr Entgeltpunkte hat?“

    Eingabe
    30 und 10 EP, Partner A überlebt, Einkommen 2.400 Euro
    Ergebnis
    Splitting −425,20 Euro (Abschlag) | Witwenrente brutto 233,86 Euro, nach Anrechnung 0,00 Euro

Berechnung

Rentensplitting berechnen: Übertrag, Witwenrente und Einkommensanrechnung

Verstehe den Formelweg.

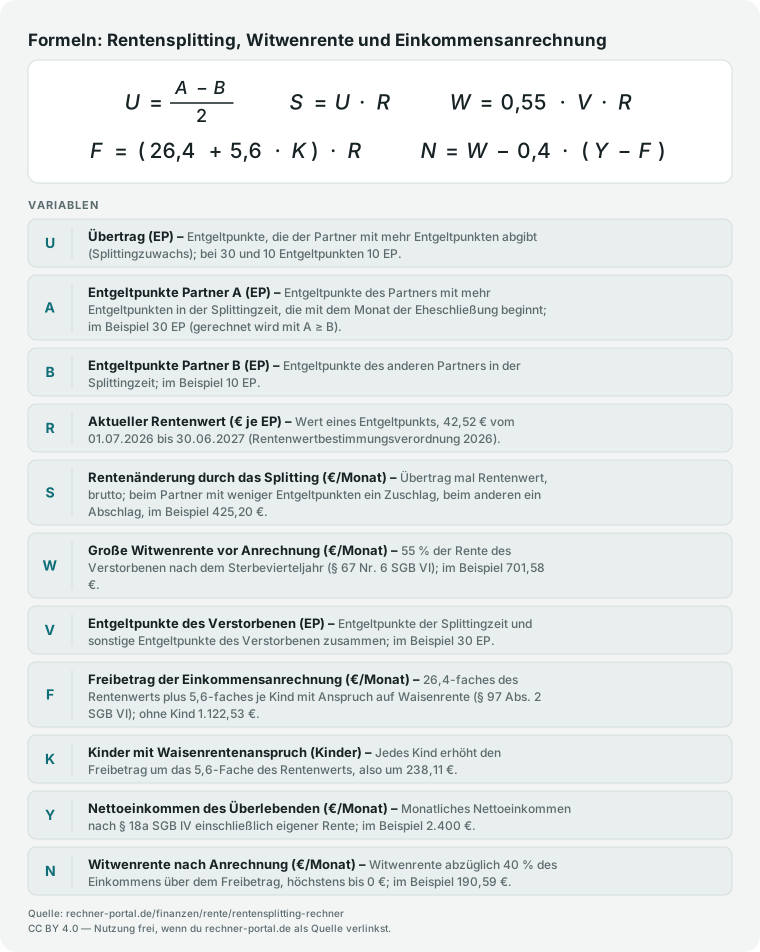
Der Übertrag folgt direkt aus dem Gesetz (§ 120a Abs. 8 SGB VI): Splittingzuwachs = (EP der höheren Summe − EP der niedrigeren Summe) ÷ 2.

Aus 30 und 10 Entgeltpunkten wird (30 − 10) ÷ 2 = 10. Danach hat jeder Partner (30 + 10) ÷ 2 = 20 Entgeltpunkte aus der Splittingzeit, die Summe von 40 bleibt gleich.

Die Rentenänderung ist Übertrag mal Rentenwert: 10 × 42,52 Euro = 425,20 Euro im Monat, brutto und mit Zugangsfaktor 1,0. Entgeltpunkte rundet der Rechner auf vier Nachkommastellen, Euro auf den Cent.

Für den Vergleich kommt die große Witwenrente hinzu: Rentenartfaktor 0,55 nach dem Sterbevierteljahr (§ 67 Nr. 6 SGB VI) mal die Rente des Verstorbenen. Bei 30 Entgeltpunkten sind das 30 × 42,52 = 1.275,60 Euro und davon 55 %, also 701,58 Euro.

Angerechnet wird nach § 97 Abs. 2 SGB VI das Einkommen über dem 26,4-Fachen des Rentenwerts (26,4 × 42,52 = 1.122,53 Euro), je Kind zuzüglich 5,6 × 42,52 = 238,11 Euro, und zwar zu 40 %.

Bei 2.400 Euro sind das (2.400 − 1.122,53) × 0,4 = 510,99 Euro, und die Witwenrente sinkt auf 190,59 Euro. Das Splitting liegt dann 425,20 − 190,59 = 234,61 Euro darüber.

Der Gleichstand ergibt sich aus 1.122,53 + (701,58 − 425,20) ÷ 0,4, also bei rund 1.813 Euro Nettoeinkommen.

Formelgrafik: Übertrag beim Rentensplitting als halber Unterschied der Entgeltpunkte, Rentenänderung, große Witwenrente 55 Prozent, Freibetrag und Witwenrente nach Anrechnung von 40 Prozent
Bei 30 und 10 Entgeltpunkten ist U = 10 EP und S = 425,20 €; die Witwenrente W = 701,58 € sinkt bei 2.400 € Einkommen und F = 1.122,53 € auf N = 190,59 €.

Nachschlagen

Rentensplitting Tabelle: Übertrag und Rentenänderung nach Entgeltpunkten

Der Partner mit mehr Entgeltpunkten gibt die Hälfte des Unterschieds ab; die Rentenänderung ist der Übertrag mal Rentenwert. Die Werte stammen aus derselben Funktion wie der Rechner oben.

Übertrag in Entgeltpunkten und Rentenänderung in Euro im Monat für sechs Paare von Entgeltpunkten in der Splittingzeit
Partner A (EP)Partner B (EP)Übertrag (EP)Danach je Partner (EP)Rentenänderung B (€/Monat)
2010515+212,60
30101020+425,20
3020525+212,60
40101525+637,80
40201030+425,20
50102030+850,40

Annahmen: nur Entgeltpunkte der Splittingzeit, Rentenwert 42,52 Euro (ab 01.07.2026), brutto, Zugangsfaktor 1,0; Partner A hat jeweils mehr Entgeltpunkte und gibt ab. Stand: 11.10.2026.

Witwenrente nach Anrechnung gegen Rentensplitting nach Einkommen

Das Einkommen mindert nur die Witwenrente: Über dem Freibetrag von 1.122,53 Euro werden 40 Prozent angerechnet. Das Rentensplitting bleibt unberührt. Die Werte stammen aus derselben Funktion wie der Rechner oben.

Angerechnetes Einkommen, Witwenrente nach Anrechnung, Rentensplitting und Unterschied für sechs Nettoeinkommen bei 30 und 10 Entgeltpunkten
Nettoeinkommen (€/Monat)Angerechnet (€)Witwenrente nach Anrechnung (€)Rentensplitting (€)Unterschied Splitting minus Witwenrente (€)
1.0000,00701,58425,20−276,38
1.400110,99590,59425,20−165,39
1.800270,99430,59425,20−5,39
2.400510,99190,59425,20+234,61
3.000701,580,00425,20+425,20
3.500701,580,00425,20+425,20

Annahmen: Partner A (30 EP) verstorben, Partner B (10 EP) überlebt, große Witwenrente 55 % (§ 67 Nr. 6 SGB VI), Freibetrag 26,4 × 42,52 Euro (§ 97 SGB VI), kein Kind mit Waisenrente. Stand: 11.10.2026.

Gleichstand: Ab welchem Einkommen liegt das Rentensplitting über der Witwenrente?

Je weniger Entgeltpunkte der Überlebende hat, desto größer ist der Zuwachs durch das Splitting und desto früher liegt es über der Witwenrente. Die Werte stammen aus derselben Funktion wie der Rechner oben.

Rentenänderung durch das Splitting, Witwenrente vor Anrechnung und Einkommensgrenze für vier Entgeltpunkte des Überlebenden bei 30 Entgeltpunkten des Verstorbenen
Überlebender (EP)Rentenänderung durch Splitting (€)Witwenrente vor Anrechnung (€)Gleichstand bei Einkommen von etwa (€/Monat)
0637,80701,581.282
10425,20701,581.813
20212,60701,582.345
300,00701,582.876

Annahmen: Verstorbener 30 EP, große Witwenrente 55 %, kein Kind mit Waisenrente; der Gleichstand ist das auf ganze Euro gerundete Einkommen, ab dem das Splitting nicht mehr unter der Witwenrente liegt. Rentenwert 42,52 Euro, Stand: 11.10.2026.

Expertenmodus

Häufige Fragen zum Rentensplitting

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist Rentensplitting und wie rechnet man es?

Beim Rentensplitting unter Ehegatten teilen Eheleute die in der Ehe erworbenen Entgeltpunkte der gesetzlichen Rentenversicherung untereinander auf (§ 120a SGB VI). Gerechnet wird mit der Splittingzeit, die mit dem Monat der Eheschließung beginnt.

Der Partner mit weniger Entgeltpunkten erhält als Splittingzuwachs die Hälfte des Unterschieds, der andere bekommt einen Abschlag in gleicher Höhe (§ 120a Abs. 8 und § 76c SGB VI).

Haben Partner A 30 und Partner B 10 Entgeltpunkte erworben, beträgt der Unterschied 20, der Übertrag 10 Entgeltpunkte, und beide stehen danach bei 20. Mit dem aktuellen Rentenwert von 42,52 Euro ab 1.

Juli 2026 sind das 425,20 Euro brutto im Monat: Partner B bekommt so viel mehr, Partner A so viel weniger, die Summe beider Renten bleibt gleich. Sonstige Entgeltpunkte aus der Zeit vor der Ehe werden nicht geteilt.

Der Rechner zeigt Übertrag, Entgeltpunkte danach und Rentenänderung beider Partner mit dem Rechenweg.

Welche Voraussetzungen gelten für das Rentensplitting?

Nach § 120a SGB VI ist das Rentensplitting zulässig, wenn die Ehe nach dem 31. Dezember 2001 geschlossen wurde oder wenn sie an diesem Tag bestand und beide Ehegatten nach dem 1. Januar 1962 geboren sind.

Dazu braucht es einen der drei Anlässe des Absatzes 3: Beide beziehen nach der Regelaltersgrenze erstmals eine Vollrente wegen Alters, ein Ehegatte bezieht sie und der andere hat die Regelaltersgrenze erreicht, oder ein Ehegatte stirbt, dann kann der Überlebende das Rentensplitting allein herbeiführen.

Am Ende der Splittingzeit müssen 25 Jahre rentenrechtliche Zeiten vorhanden sein (Absatz 4), im Todesfall beim Überlebenden. Hat der Überlebende eine Rentenabfindung erhalten, besteht kein Anspruch (Absatz 5).

Für eingetragene Lebenspartner gilt dasselbe (§ 120e SGB VI). Der Rechner prüft diese Voraussetzungen nicht; ob sie erfüllt sind, bestätigt die Deutsche Rentenversicherung, am besten vor der Entscheidung in einer Beratung.

Rentensplitting oder Witwenrente: Was ist höher?

Das hängt vom eigenen Einkommen ab. Beide Wege schließen sich aus: Ab dem Monat, in dem das Rentensplitting durchgeführt ist, entfällt die Witwenrente (§ 46 Abs. 2b SGB VI). Im Beispiel mit 30 und 10 Entgeltpunkten ist Partner A verstorben.

Die große Witwenrente beträgt 55 Prozent von 30 × 42,52 Euro, das sind 701,58 Euro, das Splitting bringt dem Überlebenden 425,20 Euro.

Ohne Einkommensanrechnung ist die Witwenrente immer höher, denn 55 Prozent der Entgeltpunkte des Verstorbenen liegen über der Hälfte des Unterschieds.

Bei 2.400 Euro Nettoeinkommen schrumpft die Witwenrente nach Anrechnung auf 190,59 Euro, das Splitting liegt dann 234,61 Euro darüber. Bei etwa 1.813 Euro Einkommen sind beide gleich.

Mit einem Kind steigt der Freibetrag, die Witwenrente beträgt dann 285,84 Euro, und das Splitting liegt nur noch 139,36 Euro darüber.

Der Rechner stellt beide Beträge nebeneinander, gibt aber keine Empfehlung, denn Steuern, Beiträge zur Krankenversicherung und die Dauer des Bezugs spielen mit.

Wie wirkt das Einkommen auf die Witwenrente?

Nach § 97 SGB VI wird eigenes Einkommen auf die Witwenrente angerechnet, soweit es monatlich das 26,4-Fache des aktuellen Rentenwerts übersteigt. Bei 42,52 Euro ist der Freibetrag 1.122,53 Euro.

Je Kind mit Anspruch auf Waisenrente kommt das 5,6-Fache dazu, also 238,11 Euro. Vom Einkommen über dem Freibetrag werden 40 Prozent angerechnet.

Bei 2.400 Euro Nettoeinkommen sind das (2.400 − 1.122,53) × 0,4 = 510,99 Euro; von 701,58 Euro Witwenrente bleiben 190,59 Euro. Mit einem Kind steigt der Freibetrag auf 1.360,64 Euro, und es bleiben 285,84 Euro.

Bei 3.000 Euro Einkommen übersteigt der Anrechnungsbetrag von 750,99 Euro die Witwenrente, sie entfällt ganz. Die Rente aus dem Rentensplitting zählt dagegen als eigene Rente und wird nicht angerechnet.

Als Einkommen gilt das Nettoeinkommen nach § 18a SGB IV, einschließlich der eigenen Rente. Trage im Rechner den Betrag aus deinem Rentenbescheid ein.

Kann ich das Rentensplitting widerrufen?

Ja, aber nur bis zur Durchführung. Nach § 120d Abs. 2 SGB VI können ein Ehegatte oder beide die Erklärung zum Rentensplitting widerrufen, bis das Rentensplitting durchgeführt ist; danach ist sie unwiderruflich.

Durchgeführt ist es, wenn die Entscheidung des Rentenversicherungsträgers unanfechtbar geworden ist (§ 120a Abs. 9). Das ist der Zeitpunkt, an dem die Entscheidung wirklich bindend wird, nicht schon der Tag der Antragstellung.

Im Todesfall kann der Überlebende den Antrag also zurückziehen, solange der Bescheid noch angefochten werden kann. Ist es durchgeführt, bleibt die Witwenrente ausgeschlossen, auch wenn sich das Einkommen später ändert.

Eine Sonderregel gilt für das Rentensplitting zu Lebzeiten: Stirbt ein Ehegatte, nachdem ihm nicht länger als 36 Monate Leistungen aus dem Splitting gezahlt wurden, wird die Rente des Überlebenden auf Antrag nicht länger gekürzt (§ 120b SGB VI).

Prüfe die Zahlen deshalb vor dem Antrag.

Bis wann muss ich das Rentensplitting nach einem Todesfall beantragen?

Der Überlebende muss die Erklärung spätestens bis zum Ablauf von zwölf Kalendermonaten nach dem Monat abgeben, in dem der Ehegatte gestorben ist (§ 120d Abs. 1 SGB VI). Es ist eine Ausschlussfrist für Todesfälle ab dem 1.

Januar 2008, und eine Wiedereinsetzung in den vorigen Stand ist ausgeschlossen. Stirbt der Ehegatte im März 2027, läuft die Frist am 31. März 2028 ab.

Ein Verfahren bei einem Rentenversicherungsträger unterbricht die Frist, nach seinem Abschluss beginnt sie erneut.

Im Sterbevierteljahr, den ersten drei Kalendermonaten nach dem Sterbemonat, zahlt die Rentenversicherung die Witwenrente voll mit dem Rentenartfaktor 1,0 und ohne Einkommensanrechnung (§ 67 Nr. 6 und § 97 Abs. 1 SGB VI).

Wer mehr Zeit braucht, sollte die Erklärung rechtzeitig abgeben und sie bei Bedarf bis zur Durchführung widerrufen. Zuständig ist der Rentenversicherungsträger des verstorbenen Ehegatten (§ 120d Abs. 3).

Mit dem Rechner kannst du die Zahlen in dieser Zeit mehrfach prüfen.

Wer verliert beim Rentensplitting Rente?

Der Ehegatte mit den meisten Entgeltpunkten in der Splittingzeit.

Er erhält einen Abschlag in Höhe des Zuwachses des anderen, und zwar zu gleichen Teilen auf die Kalendermonate der Splittingzeit mit Beitragszeiten und beitragsfreien Zeiten (§ 76c SGB VI).

Im Beispiel mit 30 und 10 Entgeltpunkten sinkt die Rente von Partner A um 425,20 Euro im Monat, die von Partner B steigt um denselben Betrag.

Ist der Überlebende der Partner mit den höheren Entgeltpunkten, mindert das Rentensplitting seine eigene Rente: Als Partner A mit 30 Entgeltpunkten verliert er 425,20 Euro, und die Witwenrente nach dem Partner mit 10 Entgeltpunkten beträgt brutto nur 233,86 Euro.

Diesen Fall zeigt der Rechner mit negativem Vorzeichen. Haben beide gleich viele Entgeltpunkte, ändert sich nichts; liegen die Werte nahe beieinander, etwa bei 30 und 28, verschiebt sich nur 1 Entgeltpunkt, also 42,52 Euro im Monat.

Je weiter die Entgeltpunkte auseinanderliegen, desto größer ist die Umverteilung zwischen den Partnern.

Was ist der Unterschied zwischen Rentensplitting und Versorgungsausgleich?

Beide halbieren Unterschiede bei den Entgeltpunkten der Ehe, aber in verschiedenen Lagen.

Der Versorgungsausgleich gehört zur Scheidung: Das Familiengericht teilt die in der Ehezeit erworbenen Anrechte hälftig, nicht nur die gesetzliche Rente, sondern auch Pensionen, Betriebsrenten und private Vorsorge, und gleichartige Anrechte werden verrechnet.

Das Rentensplitting betrifft dagegen bestehende Ehen und Lebenspartnerschaften, in der gesetzlichen Rentenversicherung allein.

Die Ehegatten bestimmen es gemeinsam, und es wirkt erst, wenn ein Anlass nach § 120a Abs. 3 SGB VI vorliegt, etwa der Rentenbeginn beider oder der Tod eines Ehegatten. Die Splittingzeit beginnt mit dem Monat der Eheschließung.

Das Ergebnis ähnelt sich: Bei 30 und 10 Entgeltpunkten wandern in beiden Fällen 10 Entgeltpunkte, 425,20 Euro im Monat. Für Scheidungen gibt es den Versorgungsausgleich-Rechner, hier steht das Rentensplitting im Todesfall im Vordergrund.

Auch die Voraussetzungen unterscheiden sich: Der Versorgungsausgleich läuft bei mehr als drei Jahren Ehezeit von Amts wegen, das Rentensplitting setzt 25 Jahre rentenrechtliche Zeiten voraus.

Hinweise

Ergebnis lesen: Übertrag, Rentenänderung und Gleichstand beim Einkommen

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst den „Übertrag“: Er sagt, wie viele Entgeltpunkte wandern, und gilt unabhängig vom Jahr, denn wer 10 Entgeltpunkte erhält, bekommt immer das Zehnfache des dann gültigen Rentenwerts. Die Rentenänderung in Euro ändert sich mit jeder Rentenanpassung zum 1.

Juli.

Ist der Überlebende der Partner mit den meisten Entgeltpunkten, zeigt der Rechner ein negatives Vorzeichen: Mit 30 gegen 10 Entgeltpunkten würde das Splitting seine Rente um 425,20 Euro mindern, während die große Witwenrente nach dem Partner mit 10 Entgeltpunkten brutto nur 233,86 Euro beträgt und bei 2.400 Euro Einkommen ganz entfällt.

Im Vergleich entscheidet das Einkommen. Ohne Anrechnung ist die Witwenrente höher, denn 55 % der Entgeltpunkte des Verstorbenen sind mehr als die Hälfte des Unterschieds.

Bei 1.400 Euro liegt das Splitting 165,39 Euro darunter (425,20 gegen 590,59 Euro), bei 1.800 Euro 5,39 Euro darunter, bei 2.400 Euro 234,61 Euro darüber und bei 3.000 Euro 425,20 Euro, weil die Witwenrente ganz entfällt.

Kinder mit Waisenrentenanspruch verschieben den Gleichstand nach oben: Bei einem Kind und 2.400 Euro bleiben 285,84 Euro Witwenrente, der Vorsprung des Splittings schrumpft auf 139,36 Euro.

Prüfe als Nächstes die Fristen: Im Todesfall muss der Überlebende die Erklärung binnen zwölf Kalendermonaten nach dem Sterbemonat abgeben (§ 120d Abs. 1 SGB VI), und widerrufen kann er sie nur bis zur Durchführung (§ 120d Abs. 2 SGB VI).

Anwendung

Praxisfall: Familie Sommer mit 30 und 10 Entgeltpunkten und 2.400 Euro Einkommen

So wird das Ergebnis in einer realen Entscheidung nutzbar.

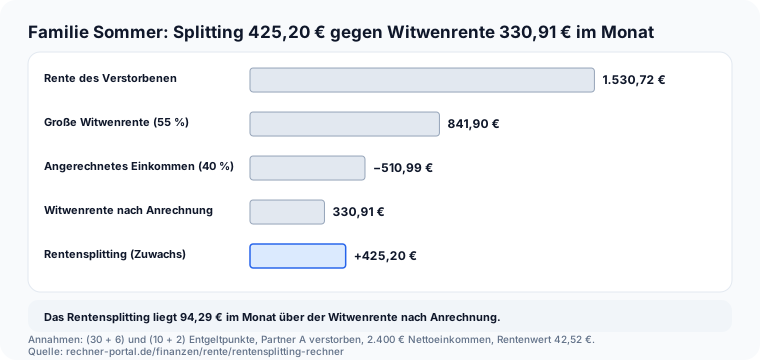
Familie Sommer hat 2003 geheiratet. Herr Sommer ist gestorben, das Sterbevierteljahr ist vorbei. Er hat in der Ehe 30 Entgeltpunkte erworben und davor 6, Frau Sommer in der Ehe 10 und davor 2.

Sie hat mehr als 25 Jahre rentenrechtliche Zeiten und ein Nettoeinkommen von 2.400 Euro im Monat aus eigener Rente und einer Teilzeitstelle; Kinder mit Waisenrentenanspruch gibt es nicht.

Sie fragt, ob sie bei der Witwenrente bleibt oder das Rentensplitting wählt.

Im Rechner steht im Modus „Mit der Witwen- oder Witwerrente vergleichen“: 30 und 10 Entgeltpunkte in der Splittingzeit, sonstige 6 und 2, Partner B überlebt, 2.400 Euro Einkommen, Rentenwert 42,52 Euro.

Das Ergebnis: Der Übertrag beträgt 10 Entgeltpunkte, die Rente von Frau Sommer stiege um 425,20 Euro im Monat.

Die Rente des Verstorbenen ist (30 + 6) × 42,52 = 1.530,72 Euro, die große Witwenrente 841,90 Euro; abzüglich 510,99 Euro angerechnetem Einkommen bleiben 330,91 Euro. Das Rentensplitting liegt damit 94,29 Euro im Monat darüber.

Die Entscheidung: Der Unterschied gilt brutto; ob er nach Steuern und Beiträgen bleibt, hängt von Frau Sommers Lage ab.

Sie lässt das Ergebnis von der Deutschen Rentenversicherung bestätigen, notiert die Frist von zwölf Kalendermonaten und weiß, dass sie das Splitting bis zur Durchführung widerrufen kann.

Die Steuer auf die höhere Rente schätzt sie mit dem Rente-Steuer-Rechner.

Fallstricke

Sechs typische Fehler beim Rentensplitting

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: den Stand des ganzen Rentenkontos eintragen. Nur die Entgeltpunkte der Splittingzeit werden geteilt; die Zeit vor der Eheschließung gehört in die „sonstigen“ Felder.

Wer 40 statt 30 Entgeltpunkte einsetzt, bekommt einen falschen Übertrag. Fehler 2: Splitting und Witwenrente addieren.

Beides zusammen gibt es nicht: Ab dem Monat der Durchführung entfällt die Witwenrente, ihr Bescheid wird aufgehoben (§ 46 Abs. 2b SGB VI). Fehler 3: glauben, das Splitting sei für den Überlebenden immer ein Plus.

Wer die meisten Entgeltpunkte hat, bekommt einen Abschlag; mit 30 gegen 10 Entgeltpunkten sind es 425,20 Euro weniger Rente. Fehler 4: die Witwenrente mit 100 % der Rente des Verstorbenen ansetzen.

Nach dem Sterbevierteljahr gilt der Rentenartfaktor 0,55, bei 1.275,60 Euro also 701,58 Euro. Fehler 5: das Einkommen auch beim Splitting abziehen.

Es fließt nur in die Witwenrente ein: Bei 2.400 Euro werden 510,99 Euro angerechnet, das Splitting bleibt unberührt. Fehler 6: die Frist übersehen.

Nach einem Todesfall bleiben zwölf Kalendermonate nach dem Sterbemonat; danach ist das Rentensplitting ausgeschlossen, eine Wiedereinsetzung gibt es nicht.

Nächster Schritt

Rentensplitting im Überblick: Fazit, Quellen und Grenzen

Die Kernaussage für die direkte Weiterentscheidung.

Der Rentensplitting-Rechner berechnet den Übertrag nach § 120a Abs. 8 SGB VI und stellt dem Rentensplitting im Todesfall die große Witwenrente nach Einkommensanrechnung gegenüber.

Bei 30 gegen 10 Entgeltpunkten wandern 10 Entgeltpunkte, das sind 425,20 Euro im Monat; bei 2.400 Euro Nettoeinkommen liegt das Splitting 234,61 Euro über der Witwenrente von 190,59 Euro, bei 1.400 Euro liegt es 165,39 Euro darunter.

Rechtsstand ist der 11. Oktober 2026 mit dem Rentenwert 42,52 Euro (Rentenwertbestimmungsverordnung 2026), gültig bis zum 30. Juni 2027.

Grenzen: Der Rechner prüft die Voraussetzungen nicht (Ehe nach 2001, 25 Jahre rentenrechtliche Zeiten) und rechnet ohne Zurechnungszeit, Zugangsfaktor, knappschaftliche Entgeltpunkte, Sterbevierteljahr und kleine Witwenrente.

Er vergleicht Zahlen und gibt keine Empfehlung; Steuern, Beiträge zur Kranken- und Pflegeversicherung und die Bezugsdauer fehlen.

Nächster Schritt: Entgeltpunkte bei der Deutschen Rentenversicherung abfragen, die Beratung nutzen und die Frist von zwölf Kalendermonaten notieren.

Vertiefung

Rentensplitting Tabelle und Rechenbeispiele: Übertrag und Witwenrente im Vergleich

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Übertrag 10 Entgeltpunkte, beide Partner danach 20 EP; Partner A −425,20 €, Partner B +425,20 € im Monat

Nur der Übertrag bei 30 und 10 Entgeltpunkten

Was möchtest du berechnen?
Nur den Übertrag beim Rentensplitting
Entgeltpunkte Partner A in der Splittingzeit
30 EP
Entgeltpunkte Partner B in der Splittingzeit
10 EP
Aktueller Rentenwert
42,52 € je EP

Beispiel 2 · Mittel · Witwenrente nach Anrechnung 590,59 €, Rentensplitting 425,20 €, Unterschied −165,39 € im Monat

Einkommen 1.400 Euro

Was möchtest du berechnen?
Mit der Witwen- oder Witwerrente vergleichen
Entgeltpunkte Partner A in der Splittingzeit
30 EP
Entgeltpunkte Partner B in der Splittingzeit
10 EP
Wer überlebt?
Partner B überlebt, Partner A ist verstorben

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Witwenrente nach Anrechnung 430,59 €, Rentensplitting 425,20 €, Unterschied −5,39 € im Monat

Einkommen 1.800 Euro, fast Gleichstand

Was möchtest du berechnen?
Mit der Witwen- oder Witwerrente vergleichen
Entgeltpunkte Partner A in der Splittingzeit
30 EP
Entgeltpunkte Partner B in der Splittingzeit
10 EP
Wer überlebt?
Partner B überlebt, Partner A ist verstorben

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Witwenrente nach Anrechnung 0,00 € (rechnerisch 750,99 € angerechnet), Rentensplitting +425,20 € im Monat

Einkommen 3.000 Euro, Witwenrente entfällt

Was möchtest du berechnen?
Mit der Witwen- oder Witwerrente vergleichen
Entgeltpunkte Partner A in der Splittingzeit
30 EP
Entgeltpunkte Partner B in der Splittingzeit
10 EP
Wer überlebt?
Partner B überlebt, Partner A ist verstorben

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Freibetrag 1.598,75 €, Witwenrente nach Anrechnung 381,08 €, Unterschied +44,12 € im Monat

Zwei Kinder mit Anspruch auf Waisenrente

Was möchtest du berechnen?
Mit der Witwen- oder Witwerrente vergleichen
Entgeltpunkte Partner A in der Splittingzeit
30 EP
Entgeltpunkte Partner B in der Splittingzeit
10 EP
Wer überlebt?
Partner B überlebt, Partner A ist verstorben

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Rentensplitting −425,20 € (Abschlag), Witwenrente brutto 233,86 €, nach Anrechnung 0,00 €

Der Überlebende hat die meisten Entgeltpunkte

Was möchtest du berechnen?
Mit der Witwen- oder Witwerrente vergleichen
Entgeltpunkte Partner A in der Splittingzeit
30 EP
Entgeltpunkte Partner B in der Splittingzeit
10 EP
Wer überlebt?
Partner A überlebt, Partner B ist verstorben

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

RenteneintrittsrechnerRenteneintrittsalter nach Geburtsjahr berechnen: Regelaltersgrenze (SGB VI § 235), Jahr des Rentenbeginns, abschlagsfreie Rente nach 45 Jahren und Abschlag bei frühem Beginn.Halbwaisenrente RechnerHalbwaisenrente berechnen: Entgeltpunkte oder Rente des Verstorbenen eingeben, Monatsrente mit Waisenzuschlag, Zugangsfaktor, Zurechnungszeit und Dauer bis 18 oder 27 Jahre 2026 sehen.KVdR RechnerKVdR-Vorversicherungszeit berechnen: zweite Hälfte der Rahmenfrist, erforderliche 9/10-Zeit, Kinderpauschale, fehlende Monate und frühestes Antragsdatum nach § 5 SGB V.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Entgeltpunkte vor und nach dem Rentensplitting: Partner A von 30 auf 20, Partner B von 10 auf 20, Übertrag 10 Entgeltpunkte

    Rentensplitting: Übertrag 10 Entgeltpunkte, 425,20 € Rente im Monat mehr für Partner B

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/rentensplitting-rechner">
      <img src="https://rechner-portal.de/images/finanzen/rentensplitting-rechner-uebertrag.svg"
           alt="Entgeltpunkte vor und nach dem Rentensplitting: Partner A von 30 auf 20, Partner B von 10 auf 20, Übertrag 10 Entgeltpunkte"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/rentensplitting-rechner">Rentensplitting: Übertrag 10 Entgeltpunkte, 425,20 € Rente im Monat mehr für Partner B auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/rentensplitting-rechner
  • Witwenrente nach Einkommensanrechnung gegen Rentensplitting: bei 1.000 Euro Einkommen Witwenrente 701,58 Euro, bei 1.400 Euro Einkommen Witwenrente 590,59 Euro, bei 1.800 Euro Einkommen Witwenrente 430,59 Euro, bei 2.400 Euro Einkommen Witwenrente 190,59 Euro, bei 3.000 Euro Einkommen Witwenrente 0,00 Euro; Rentensplitting 425,20 Euro

    Witwenrente 701,58 € bis 0,00 € je nach Einkommen, Splitting stets 425,20 €

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/rentensplitting-rechner">
      <img src="https://rechner-portal.de/images/finanzen/rentensplitting-rechner-einkommen.svg"
           alt="Witwenrente nach Einkommensanrechnung gegen Rentensplitting: bei 1.000 Euro Einkommen Witwenrente 701,58 Euro, bei 1.400 Euro Einkommen Witwenrente 590,59 Euro, bei 1.800 Euro Einkommen Witwenrente 430,59 Euro, bei 2.400 Euro Einkommen Witwenrente 190,59 Euro, bei 3.000 Euro Einkommen Witwenrente 0,00 Euro; Rentensplitting 425,20 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/rentensplitting-rechner">Witwenrente 701,58 € bis 0,00 € je nach Einkommen, Splitting stets 425,20 € auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/rentensplitting-rechner
  • Praxisfall Familie Sommer: Rente des Verstorbenen 1.530,72 Euro, Witwenrente 841,90 Euro, angerechnetes Einkommen 510,99 Euro, Witwenrente nach Anrechnung 330,91 Euro, Rentensplitting 425,20 Euro

    Familie Sommer: Splitting 425,20 € gegen Witwenrente 330,91 € im Monat

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/rentensplitting-rechner">
      <img src="https://rechner-portal.de/images/finanzen/rentensplitting-rechner-praxis-sommer.svg"
           alt="Praxisfall Familie Sommer: Rente des Verstorbenen 1.530,72 Euro, Witwenrente 841,90 Euro, angerechnetes Einkommen 510,99 Euro, Witwenrente nach Anrechnung 330,91 Euro, Rentensplitting 425,20 Euro"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/rentensplitting-rechner">Familie Sommer: Splitting 425,20 € gegen Witwenrente 330,91 € im Monat auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/rentensplitting-rechner
  • Formelgrafik: Übertrag beim Rentensplitting als halber Unterschied der Entgeltpunkte, Rentenänderung, große Witwenrente 55 Prozent, Freibetrag und Witwenrente nach Anrechnung von 40 Prozent

    Formeln: Rentensplitting, Witwenrente und Einkommensanrechnung

    760 × 952 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/rentensplitting-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/rentensplitting-rechner-formel.svg"
           alt="Formelgrafik: Übertrag beim Rentensplitting als halber Unterschied der Entgeltpunkte, Rentenänderung, große Witwenrente 55 Prozent, Freibetrag und Witwenrente nach Anrechnung von 40 Prozent"
           width="760" height="952">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/rentensplitting-rechner">Formeln: Rentensplitting, Witwenrente und Einkommensanrechnung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/rentensplitting-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner vergleicht Zahlen und gibt keine Empfehlung. Ob Rentensplitting oder Witwenrente günstiger ist, hängt von weiteren Umständen ab, etwa von Steuern, Krankenversicherungsbeiträgen und der Lebenserwartung. Die Entscheidung ist ab der Durchführung unwiderruflich (§ 120d Abs. 2 SGB VI); lass sie vorher von der Deutschen Rentenversicherung oder einer Rentenberatung prüfen.

Quelle: Sozialgesetzbuch VI (§§ 46, 67, 76c, 97, 120a bis 120d), Rentenwertbestimmungsverordnung 2026 (aktueller Rentenwert 42,52 Euro ab 01.07.2026); Stand Oktober 2026.

Stand: 2026-10-11

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
11. Oktober 2026
Fachbereich
Finanzen / Gesetzliche Rente
Formeln basieren auf
Übertrag = |EP A − EP B| ÷ 2 (§ 120a Abs. 8 SGB VI); Rentenänderung = Übertrag × aktueller Rentenwert; große Witwenrente = 0,55 × Entgeltpunkte des Verstorbenen × Rentenwert (§ 67 Nr. 6); angerechnet = 40 % × (Einkommen − 26,4 × Rentenwert) (§ 97 Abs. 2).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Rentensplitting-Rechner. Abgerufen von https://rechner-portal.de/finanzen/rente/rentensplitting-rechner

Harvard-Format

Rechner-Portal, 2026. Rentensplitting-Rechner. Available at: https://rechner-portal.de/finanzen/rente/rentensplitting-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.