Zum Hauptinhalt springen

Förderung Hausbau 2026: Förderkredit für Neubau berechnen

ImmobilienStand Noch keine Bewertung
Nutzung des Neubaus
Effizienzstandard des Neubaus
Kinder
€ pro Jahr
Wohneigentum im Haushalt bereits vorhanden?
€
€
€
Laufzeit und Tilgung des Förderkredits
Jahre
% p. a.
% p. a.
% p. a.
Anzeige

Kurzantwort

Der Neubau-Förderkredit-Rechner wählt das passende KfW-Programm für dein Bauvorhaben: Wohneigentum für Familien (300) bei Kindern und Einkommen unter der Grenze, sonst Klimafreundlicher Neubau (297/298) oder Niedrigpreissegment (296). Er zeigt den möglichen Förderkredit je Wohneinheit, das Restdarlehen bei der Bank, die Monatsrate und die Zinsersparnis der ersten zehn Jahre. Stand: Förderrahmen vom 9. Oktober 2026.

Förderung Hausbau berechnen: passendes KfW-Programm nach Kindern, Einkommen und Standard

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Förderkredit für den Neubau: Welches Programm passt und was bringt es?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Ein Förderkredit für den Neubau ist ein zinsverbilligtes Darlehen der KfW, das du über deine Bank oder Sparkasse beantragst. Der Neubau-Förderkredit-Rechner zeigt, welches Programm zu deinem Bauvorhaben passt und wie viel Kredit du je Wohneinheit bekommst.

Familien mit Kindern unter 18 Jahren und einem zu versteuernden Haushaltseinkommen von höchstens 90.000 Euro (plus 10.000 Euro je weiterem Kind) kommen ins Programm 300 „Wohneigentum für Familien“ mit 170.000 bis 270.000 Euro.

Alle anderen nutzen das Programm 297 (Selbstnutzung) oder 298 (Vermietung) mit 100.000 Euro, mit QNG-Siegel 150.000 Euro je Wohneinheit.

Der Rechner zieht den Förderkredit von deinem Finanzierungsbedarf ab, rechnet den Rest als Bankdarlehen und vergleicht die Zinsen der ersten zehn Jahre.

Im Standardfall (2 Kinder, 80.000 Euro Einkommen, QNG, 450.000 Euro Bedarf, 90.000 Euro Eigenkapital) sind das 220.000 Euro Förderkredit, 140.000 Euro Bankdarlehen und 17.164,56 Euro Zinsersparnis.

Die Zinssätze sind Beispiele, denn die KfW legt den Zins erst am Tag der Zusage fest. Der Rechner gilt für den Neubau und für den Ersterwerb eines neu gebauten Hauses oder einer Eigentumswohnung innerhalb von zwölf Monaten nach der Bauabnahme.

Den Kauf einer gebrauchten Immobilie und die Sanierung fördert die KfW in anderen Programmen, ebenso den Heizungstausch im Bestand.
Eingaben

Förderkredit berechnen: Diese Angaben brauchst du

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Zuerst beschreibst du das Vorhaben: Selbstnutzung oder Vermietung, den Effizienzstandard und die Zahl der Wohneinheiten. „Klimafreundliches Wohngebäude“ heißt Effizienzhaus 40 plus Lebenszyklusanalyse, das QNG-Siegel kommt von einer akkreditierten Zertifizierungsstelle.

Effizienzhaus 55 fördert die KfW nur noch bei Antrag bis 31.12.2026. Für das Familienprogramm trägst du Kinder unter 18 und das zu versteuernde Haushaltseinkommen ein.

Du findest es im Einkommensteuerbescheid; maßgeblich ist der Durchschnitt aus dem zweiten und dritten Jahr vor dem Antrag. Danach folgen Gesamtbedarf, förderfähige Kosten (Bauwerk und Planung, ohne Grundstück) und Eigenkapital.

Bei den Konditionen wählst du die Laufzeitvariante, die tilgungsfreien Jahre und die Sollzinsen von Förder- und Bankdarlehen. Hole die Zinsen aus deinem Angebot.

Typische Fehler: das Brutto-Gehalt statt des zu versteuernden Einkommens einzutragen und das Grundstück in die förderfähigen Kosten zu rechnen.

Der Gesamtbedarf umfasst Grundstück, Bau und Nebenkosten; bei den Wohneinheiten zählst du Wohnungen, nicht Zimmer.

Berechnung

Programmwahl, Höchstbetrag und Rate: so entsteht der Förderkredit

Verstehe den Formelweg.

Programmwahl: Familienprogramm 300 mit 170.000 bis 270.000 Euro, sonst Programm 297 oder 298 mit 100.000 oder 150.000 Euro je Wohneinheit Der Rechner prüft zuerst das Familienprogramm 300: Selbstnutzung, mindestens ein Kind unter 18, Einkommen höchstens 90.000 Euro plus 10.000 Euro je weiterem Kind, kein vorhandenes Wohneigentum und mindestens die Stufe Klimafreundliches Wohngebäude. Trifft alles zu, gilt der Höchstbetrag nach Kinderzahl und QNG.

Sonst gilt Programm 297 oder 298 mit dem Höchstbetrag je Wohneinheit mal Wohneinheiten. Der Förderkredit ist der kleinste von drei Werten: Höchstbetrag, förderfähige Kosten und Bedarf nach Eigenkapital.

Im Standardfall sind das 220.000, 350.000 und 360.000 Euro, also 220.000 Euro. Das Bankdarlehen ist der Rest: 360.000 minus 220.000 gleich 140.000 Euro. Die Raten rechnet der Rechner monatlich.

In den zwei tilgungsfreien Jahren zahlst du nur Zinsen, 220.000 Euro mal 3 Prozent geteilt durch 12 sind 550 Euro. Danach gilt die Annuität über 33 Jahre: 875,85 Euro. Das Bankdarlehen kostet bei 3,8 Prozent Zins und 2 Prozent Tilgung 676,67 Euro.

Jeder Monatszins wird auf den Cent gerundet.

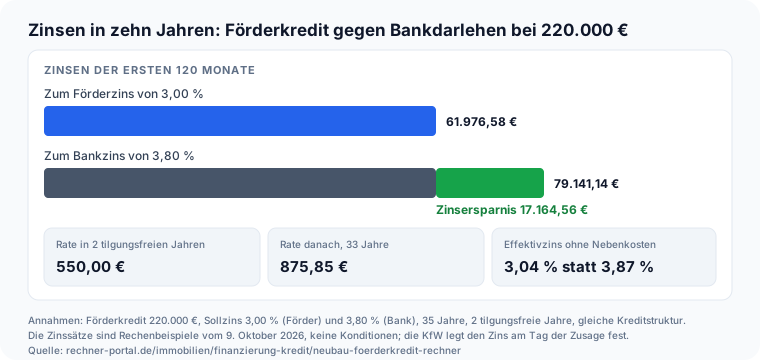
Für die Zinsersparnis rechnet der Rechner dieselbe Kreditsumme noch einmal zum Bankzins, mit gleicher Laufzeit und gleichen tilgungsfreien Jahren, und bildet die Differenz der Zinsen in den ersten 120 Monaten: 79.141,14 minus 61.976,58 sind 17.164,56 Euro.

Der Effektivzins ohne Nebenkosten folgt aus (1 + Sollzins ÷ 12)^12 − 1: 3,04 Prozent für 3,00 Prozent Sollzins und 3,87 Prozent für 3,80 Prozent.

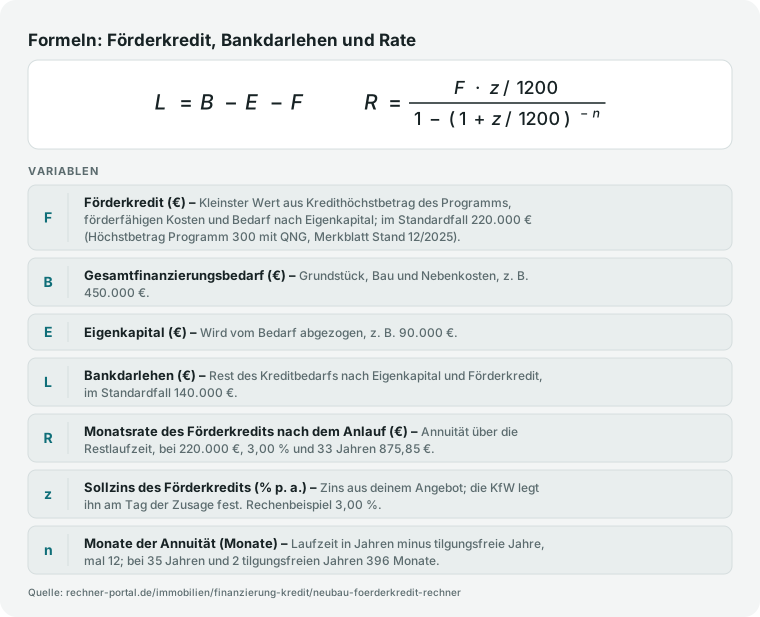
Bankdarlehen L gleich Bedarf B minus Eigenkapital E minus Förderkredit F; Monatsrate R gleich F mal Monatszins durch eins minus eins plus Monatszins hoch minus n.
Bankdarlehen = Gesamtbedarf minus Eigenkapital minus Förderkredit; der Förderkredit ist der kleinste Wert aus Kredithöchstbetrag, förderfähigen Kosten und Kreditbedarf nach Eigenkapital. Die Monatsrate nach den tilgungsfreien Jahren folgt der Annuitätenformel mit dem Monatszins z/1200 (Sollzins in Prozent) über n Monate.

Nachschlagen

Kredithöchstbetrag nach Kinderzahl: Familienprogramm 300 gegen Klimafreundlichen Neubau 297

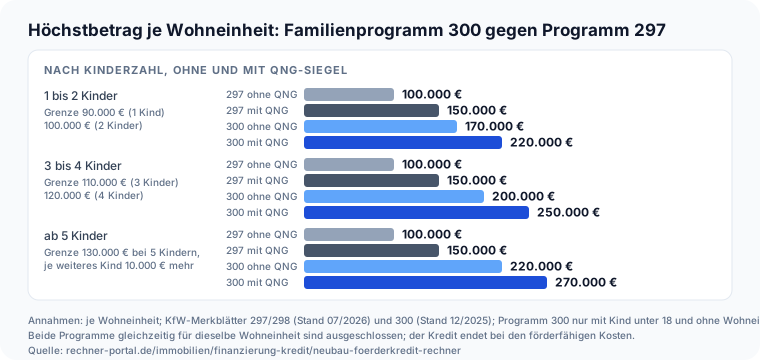
Die Tabelle zeigt für eine selbstgenutzte Wohneinheit, bis zu welchem Betrag der Förderkredit reicht und bis zu welchem zu versteuernden Haushaltseinkommen das Familienprogramm 300 offensteht. Zum Vergleich steht daneben der Höchstbetrag des Programms 297, das keine Einkommensgrenze kennt. Alle Werte stammen aus derselben Rechenfunktion wie der Rechner oben.

Einkommensgrenze und Kredithöchstbetrag je Wohneinheit nach Kinderzahl: Programm 300 und Programm 297, jeweils ohne und mit QNG-Siegel, Förderstand 9. Oktober 2026
Kinder unter 18Einkommensgrenze (zvE)Programm 300Programm 300 mit QNGProgramm 297Programm 297 mit QNG
190.000 €170.000 €220.000 €100.000 €150.000 €
2100.000 €170.000 €220.000 €100.000 €150.000 €
3110.000 €200.000 €250.000 €100.000 €150.000 €
4120.000 €200.000 €250.000 €100.000 €150.000 €
5 und mehr130.000 €220.000 €270.000 €100.000 €150.000 €

Maßgeblich ist der Durchschnitt des zu versteuernden Einkommens im zweiten und dritten Jahr vor der Antragstellung. Das Programm 300 setzt außerdem kein vorhandenes Wohneigentum im Haushalt voraus; beide Programme gleichzeitig für dieselbe Wohneinheit sind ausgeschlossen. Der Förderkredit ist zusätzlich auf die förderfähigen Kosten ohne Grundstück begrenzt.

Förderkredit über 220.000 Euro: Rate, Zinsen und Restschuld je Laufzeitvariante

Die Laufzeitvarianten des Merkblatts führen bei gleichem Zins zu sehr verschiedenen Raten. Die Tabelle rechnet 220.000 Euro bei 3,00 Prozent Sollzins (Rechenbeispiel vom 9. Oktober 2026, kein Angebot) mit einem tilgungsfreien Jahr und zeigt Zinsen und Restschuld nach den ersten zehn Jahren, aus derselben Funktion wie der Rechner.

Monatsrate im Anlauf und danach, Zinsen in zehn Jahren und Restschuld nach zehn Jahren für einen Förderkredit über 220.000 Euro bei 3,00 Prozent Sollzins und einem tilgungsfreien Jahr
LaufzeitvarianteRate im AnlaufRate danachZinsen in 10 JahrenRestschuld nach 10 Jahren
10 Jahre, endfällig550,00 €550,00 €66.000,00 €220.000,00 €
10 Jahre, Annuität (1 bis 2 tilgungsfreie Jahre)550,00 €2.326,93 €37.908,07 €0,00 €
25 Jahre (1 bis 3 tilgungsfreie Jahre)550,00 €1.072,52 €57.739,33 €155.307,17 €
35 Jahre (1 bis 5 tilgungsfreie Jahre)550,00 €860,79 €61.086,68 €181.521,36 €

Bei der endfälligen Variante wird nichts getilgt; die Restschuld ist am Ende der zehn Jahre in einer Summe fällig. Bei der Variante mit 10 Jahren Annuität ist der Kredit nach zehn Jahren getilgt. Die tilgungsfreien Jahre sind je Laufzeit auf 2, 3 oder 5 begrenzt.

Expertenmodus

Häufige Fragen zur Förderung beim Hausbau

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel KfW-Förderung bekomme ich beim Hausbau?

Die Förderung ist kein Zuschuss, sondern ein zinsverbilligter Kredit, den du über deine Bank beantragst. Die Höhe hängt vom Programm ab: Klimafreundlicher Neubau (297 und 298) zahlt bis 100.000 Euro je Wohneinheit, mit QNG-Siegel bis 150.000 Euro.

Wohneigentum für Familien (300) zahlt je nach Kinderzahl und QNG 170.000 bis 270.000 Euro. Der Kredit deckt höchstens 100 Prozent der förderfähigen Kosten, also ohne Grundstück.

Im Rechner ergibt eine Familie mit zwei Kindern, 80.000 Euro Einkommen und QNG-Zertifikat 220.000 Euro Förderkredit bei 450.000 Euro Bedarf und 90.000 Euro Eigenkapital; die übrigen 140.000 Euro finanziert die Bank.

Mit den Beispielzinsen von 3,00 und 3,80 Prozent spart die Familie in den ersten zehn Jahren 17.164,56 Euro Zinsen. Trage deine eigenen Zinsen ein, denn die Ersparnis hängt allein von ihnen ab.

Das Familienprogramm ist nicht für jeden offen: Es verlangt Kinder unter 18 und ein Einkommen unter der Grenze, sonst gilt der niedrigere Höchstbetrag. Der Rechner zeigt beides nebeneinander, damit du den Unterschied in Euro siehst.

Für wen gilt das Programm Wohneigentum für Familien?

Das Programm 300 verlangt vier Dinge zugleich: Du baust oder kaufst neu gebautes Wohneigentum zur Selbstnutzung, im Haushalt lebt mindestens ein Kind unter 18 Jahren, ihr besitzt noch kein Wohneigentum in Deutschland und das zu versteuernde Haushaltseinkommen liegt bei höchstens 90.000 Euro mit einem Kind plus 10.000 Euro je weiterem Kind.

Mit zwei Kindern sind es 100.000 Euro, mit fünf Kindern 130.000 Euro. Maßgeblich ist der Durchschnitt aus dem zweiten und dritten Jahr vor der Antragstellung laut Steuerbescheid, nicht das Gehalt des laufenden Jahres.

Du musst mindestens fünf Jahre ab Einzug selbst im Haus wohnen. Ein Haushalt mit einem Kind und 120.000 Euro Einkommen fällt heraus und nutzt stattdessen Programm 297 mit bis zu 100.000 Euro, mit QNG bis 150.000 Euro.

Prüfe die Grenze im Rechner mit deinen Steuerbescheiden. Ob sich das lohnt, zeigt der Vergleich im Rechner: Mit QNG liegt der Höchstbetrag bei zwei Kindern bei 220.000 statt 150.000 Euro im Programm 297.

Was bringt das QNG-Siegel bei der Förderung?

Das Qualitätssiegel Nachhaltiges Gebäude hebt den Höchstbetrag um 50.000 Euro an: im Programm 297 und 298 von 100.000 auf 150.000 Euro je Wohneinheit, im Familienprogramm 300 bei ein bis zwei Kindern von 170.000 auf 220.000 Euro.

Verlangt wird ein Nachhaltigkeitszertifikat nach QNG-PLUS oder QNG-PREMIUM von einer akkreditierten Zertifizierungsstelle, zusätzlich zum Effizienzhaus 40 und der Lebenszyklusanalyse.

Die Kosten für Lebenszyklusanalyse und Zertifizierung sind förderfähig.

Im Rechner bedeutet das bei Familie mit zwei Kindern: 220.000 statt 170.000 Euro Förderkredit, eine Zinsersparnis von 17.164,56 statt 13.263,20 Euro und damit 3.901,36 Euro mehr in zehn Jahren, sowie eine um 42,60 Euro niedrigere Monatsrate nach der Anlaufzeit.

Stelle diesem Vorteil die Zertifizierungskosten gegenüber, bevor du das Siegel einplanst.

Das Siegel allein genügt nicht: Das Haus muss zuerst Effizienzhaus 40 und die Anforderungen an die Treibhausgase im Lebenszyklus erfüllen, sonst gibt es weder den Basiskredit noch den Aufschlag.

Zahlt die KfW auch das Grundstück?

Nein. Der Erwerb von Grundstücken ist in allen Neubauprogrammen ausdrücklich nicht förderfähig. Förderfähig sind die Bauwerkskosten, Fachplanung und Baubegleitung einschließlich Lebenszyklusanalyse und Nachhaltigkeitszertifizierung.

Bei Eigenleistung zählen nur die Materialkosten, die du mit Rechnungen auf deinen Namen belegst. Die KfW rechnet grundsätzlich mit Bruttokosten inklusive Mehrwertsteuer.

Deshalb trägst du im Rechner zwei Beträge ein: den Gesamtbedarf mit Grundstück und die förderfähigen Kosten ohne Grundstück.

Bei 450.000 Euro Bedarf, 350.000 Euro förderfähigen Kosten und 90.000 Euro Eigenkapital ist der Höchstbetrag von 220.000 Euro der enge Wert.

Sinken die förderfähigen Kosten auf 150.000 Euro, endet der Förderkredit dort, und die Bank finanziert 210.000 Euro. Lass dir den förderfähigen Betrag von der Expertin für Energieeffizienz bestätigen.

Vorsteuerabzugsberechtigte Antragsteller dürfen nur Nettokosten ansetzen. Plane das Grundstück also immer als eigenen Posten ein, den Eigenkapital oder ein Bankdarlehen decken muss.

Gibt es 2026 noch Förderung für Effizienzhaus 55?

Ja, aber nur noch kurz. Die KfW hat die Stufe „Effizienzhaus 55 – Wohngebäude“ im Programm 297 und 298 bis zum 31.12.2026 verlängert; maßgeblich ist der Antragseingang bei der KfW.

Der Höchstbetrag beträgt 100.000 Euro je Wohneinheit, mit Wärmeerzeugern ohne fossile Energie und einer gültigen Baugenehmigung bei der Antragstellung.

Die Förderung steht unter dem Vorbehalt verfügbarer Bundesmittel, einen Rechtsanspruch gibt es nicht.

Wer den Termin verpasst, bleibt bei Effizienzhaus 40 mit Lebenszyklusanalyse oder beim Niedrigpreissegment (Programm 296), das ebenfalls Effizienzhaus 55 verlangt, aber zusätzlich eine Mindestanzahl an Wohnräumen und eine Kostengrenze.

Der Rechner nennt den Stichtag in der Zusammenfassung. Setze deinen Antrag deshalb rechtzeitig vor dem Jahresende mit deiner Bank an.

Für diese Stufe zählt als Vorhabenbeginn der Beginn der Bauarbeiten, wenn vorher ein dokumentiertes Beratungsgespräch mit Bank oder Finanzvermittler stattfand; Kaufverträge im Ersterwerb sind erst ab dem 16.12.2025 zulässig.

Wie hoch ist der Zins beim Neubau-Förderkredit?

Die KfW legt den Zins am Tag der Zusage fest und wendet den günstigeren Produktzins an, wenn er bei Antragseingang niedriger war. Er richtet sich nach dem Kapitalmarkt und enthält eine Verbilligung aus Bundesmitteln.

Die jeweils aktuellen Sätze stehen in der Konditionenübersicht auf kfw.de/konditionen und im Angebot deiner Bank. Die 3,00 Prozent im Rechner sind ein Rechenbeispiel vom 9. Oktober 2026, keine Konditionen.

Wie stark der Zins wirkt, zeigt der Vergleich bei 220.000 Euro: Liegt der Bankzins bei 4,80 statt 3,80 Prozent, wächst die Ersparnis von 17.164,56 auf 38.890,35 Euro.

Läge der Förderzins mit 4,00 Prozent über dem Bankzins von 3,80 Prozent, wäre sie negativ, minus 4.322,79 Euro. Trage deshalb beide Angebote ein, bevor du dich auf den Förderkredit verlässt.

Bei Laufzeiten über zehn Jahre gilt der Zins nur für die ersten zehn Jahre; danach macht die KfW ein Prolongationsangebot ohne Zinsverbilligung. Rechne die Anschlussfinanzierung deshalb schon heute mit ein.

Kann ich Familienprogramm und Klimafreundlichen Neubau kombinieren?

Für dieselbe Wohneinheit nicht. Das Merkblatt des Programms 297 und 298 schließt die Förderung aus diesem Produkt zusammen mit „Wohneigentum für Familien“ (300) und mit dem Niedrigpreissegment (296) aus.

Auch das Programm 300 erhält jeder Antragsteller nur einmal.

Du musst dich also für ein Programm entscheiden, und der Rechner wählt dasjenige mit dem passenden Rahmen: Familien unter der Einkommensgrenze bekommen mit Programm 300 bei QNG bis 270.000 statt 150.000 Euro.

Kombinierbar sind dagegen Kredite und Zuschüsse anderer Geber, solange die Summe aller Förderungen die förderfähigen Kosten nicht übersteigt, etwa Landes- oder Kommunalprogramme.

Ausgeschlossen bleibt die Doppelförderung derselben Kosten über Kälte-Klima-Richtlinie, KWKG, EEG oder Wärmenetzförderung. Frage deine Bank vor dem Antrag, welche Landesprogramme für dein Haus zusätzlich infrage kommen.

Planst du mehrere Wohneinheiten, gilt der Höchstbetrag je Einheit; das Familienprogramm fördert dagegen nur eine selbstgenutzte Wohneinheit. Im Rechner siehst du beide Beträge nebeneinander.

Wann muss ich den Förderantrag stellen?

Vor dem Vorhabenbeginn. Als Beginn gilt grundsätzlich der Abschluss eines Lieferungs- oder Leistungsvertrags, beim Ersterwerb der Kauf- oder Bauträgervertrag.

Den Antrag stellst du nicht bei der KfW selbst, sondern bei einer Bank, Sparkasse, Bausparkasse oder Versicherung. Grundlage ist die Bestätigung zum Antrag, die die Expertin für Energieeffizienz vorher erstellt hat.

Maßgeblich ist das Datum, an dem der Antrag bei der KfW eingeht, nicht bei deiner Bank. Ein Vorhabenbeginn nach Antragseingang, aber vor der Zusage, ist zulässig, erfolgt jedoch auf eigenes Risiko.

Nach der Zusage hast du 12 Monate zum Abruf, die sich ohne weiteren Antrag um bis zu 24 Monate verlängern; ab dem 13. Monat zahlst du 0,15 Prozent Bereitstellungsprovision je Monat auf den nicht abgerufenen Betrag.

Stimme den Zeitplan mit Bank und Bauunternehmen ab, bevor du den Bauvertrag unterschreibst. Ein Antrag nach Vertragsabschluss ist förderschädlich und kann die gesamte Förderung kosten.

Hinweise

Förderkredit lesen: Programm, Zinsersparnis und Restschuld

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst die Zeile „Passendes Programm“ und den Förderkredit: 220.000 Euro aus Programm 300 sind 70.000 Euro mehr als die 150.000 Euro, die dasselbe Haus mit QNG im Programm 297 bekäme. Steht dort Programm 297, prüfe als Nächstes, ob Kinderzahl, Einkommen oder Standard den Familienkredit verhindern.

Mit einem Kind, 120.000 Euro Einkommen und ohne QNG-Siegel liegst du über der Grenze von 90.000 Euro und bekommst 100.000 Euro.

Die Zinsersparnis ist der Vergleich mit einem Bankdarlehen gleicher Struktur: 79.141,14 Euro Zinsen zum Bankzins gegen 61.976,58 Euro zum Förderzins sind 17.164,56 Euro in zehn Jahren. Zinsen von 220.000 Euro über zehn Jahre: 61.976,58 Euro zum Förderzins, 79.141,14 Euro zum Bankzins Die Zahl hängt vollständig von den eingetragenen Zinsen ab; trage deine Angebote ein, bevor du sie weitergibst.

Beachte die Restschuld nach zehn Jahren: 290.696,14 Euro bleiben offen, davon 184.694,98 Euro beim Förderkredit. Bei Laufzeiten über zehn Jahre endet die Zinsbindung dort; die Anschlusskondition bietet die KfW ohne Zinsverbilligung an.

Plane die Anschlussfinanzierung deshalb früh. Die Rate springt, wenn die tilgungsfreien Jahre enden: von 1.226,67 Euro auf 1.552,52 Euro, also um 325,85 Euro im Monat.

Prüfe, ob dein Budget die höhere Rate trägt, bevor du die Anlaufjahre als Entlastung planst.

Wählst du statt 35 Jahren 25 Jahre mit einem tilgungsfreien Jahr, steigt die Förderrate danach auf 1.072,52 Euro, die Zinsen der ersten zehn Jahre sinken aber von 61.976,58 auf 57.739,33 Euro.

Anwendung

Praxisfall Familie Winter: 220.000 Euro Förderkredit für den Neubau

So wird das Ergebnis in einer realen Entscheidung nutzbar.

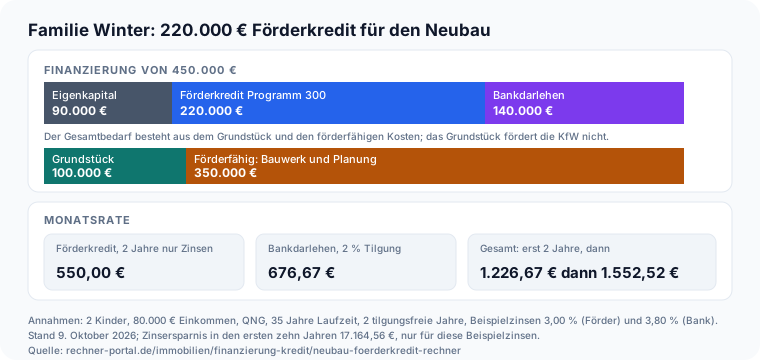
Praxisfall Familie Winter: 220.000 Euro Förderkredit aus Programm 300, 140.000 Euro Bankdarlehen, Monatsrate 1.226,67 Euro, danach 1.552,52 Euro Familie Winter plant ein Einfamilienhaus für den Eigenbedarf. Beide Kinder sind unter 18, das zu versteuernde Haushaltseinkommen liegt im Durchschnitt bei 80.000 Euro, Wohneigentum besitzt die Familie nicht.

Der Neubau soll Effizienzhaus 40 mit QNG-Zertifikat erreichen. Der Gesamtbedarf beträgt 450.000 Euro, davon 350.000 Euro förderfähig, das Eigenkapital 90.000 Euro. Die Laufzeit ist 35 Jahre mit zwei tilgungsfreien Jahren.

Der Rechner wählt Programm 300 mit 220.000 Euro als Höchstbetrag und Förderkredit. 140.000 Euro bleiben für die Bank. Die Familie zahlt zuerst 1.226,67 Euro im Monat (550,00 Euro Förder- und 676,67 Euro Bankrate), nach zwei Jahren 1.552,52 Euro.

Die Zinsersparnis liegt bei 17.164,56 Euro. Die Entscheidung: Ohne QNG-Zertifikat wäre der Kredit auf 170.000 Euro gedeckelt, die Rate danach 1.595,12 Euro und die Ersparnis 13.263,20 Euro.

Das Zertifikat bringt also 3.901,36 Euro Zinsvorteil in zehn Jahren; es lohnt sich, wenn Zertifizierung und Mehrkosten darunter bleiben.

Die Familie lässt die Energieeffizienz-Expertin die Bestätigung zum Antrag erstellen und stellt den Antrag über ihre Bank, bevor der Bauvertrag unterschrieben wird.

Nach zehn Jahren bleiben 290.696,14 Euro offen: 184.694,98 Euro Förderkredit und 106.001,16 Euro Bankdarlehen.

Für den Förderkredit bietet die KfW dann ein Prolongationsangebot ohne Zinsverbilligung, das Bankdarlehen läuft in die Anschlussfinanzierung. Familie Winter trägt deshalb beide Zinsbindungsenden in den Kalender ein.

Fallstricke

Sechs typische Fehler bei der Neubauförderung

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: den Gesamtbedarf als Kreditgrundlage zu nehmen. Förderfähig sind nur Bauwerk und Planung.

Bei 450.000 Euro Bedarf und 350.000 Euro förderfähigen Kosten ist das Grundstück nicht dabei; stehen nur 150.000 Euro förderfähig im Rechner, endet der Förderkredit dort und die Bank finanziert 210.000 Euro.

Fehler 2: das Gehalt als Einkommen anzugeben. Die Grenze von 90.000 Euro bei einem Kind gilt für das zu versteuernde Einkommen laut Steuerbescheid, im Durchschnitt des zweiten und dritten Jahres vor dem Antrag.

Brutto und zu versteuerndes Einkommen unterscheiden sich um Werbungskosten, Sonderausgaben und Freibeträge. Fehler 3: Programm 297 und 300 für dasselbe Haus zu addieren.

Beide schließen sich für dieselbe Wohneinheit aus, du musst dich für eines entscheiden. Auch eine zweite Förderung im Familienprogramm gibt es nicht. Fehler 4: Effizienzhaus 55 als dauerhafte Option zu planen.

Die Stufe läuft nur bis zum 31.12.2026 beim Antragseingang bei der KfW und steht unter dem Vorbehalt von Bundesmitteln. Fehler 5: mit dem Bau zu beginnen, bevor der Antrag eingegangen ist.

Der Bauvertrag gilt als Vorhabenbeginn und gefährdet die Förderung. Fehler 6: die Zinsersparnis als sicheren Gewinn zu lesen.

Sie gilt nur für die eingetragenen Zinsen; mit einem Förderzins von 4,00 statt 3,00 Prozent und einem Bankzins von 3,80 Prozent würde aus 17.164,56 Euro Ersparnis ein Minus von 4.322,79 Euro.

Nächster Schritt

Neubauförderung: Fazit, Quellen und Grenzen

Die Kernaussage für die direkte Weiterentscheidung.

Der Rechner macht aus Kindern, Einkommen, Effizienzstandard und Finanzierungsbedarf das passende KfW-Programm, den Förderkredit, die Monatsrate und die Zinsersparnis der ersten zehn Jahre: im Standardfall 220.000 Euro Förderkredit und 17.164,56 Euro Ersparnis.

Grundlage sind die KfW-Merkblätter 297/298 (Stand 07/2026), 300 (Stand 12/2025) und 296 (Stand 06/2026), gelesen am 9. Oktober 2026.

Grenzen: Die technischen Anforderungen, die Wohnraum- und Kostengrenze im Niedrigpreissegment und Länderzuschüsse prüft der Rechner nicht. Die Zinssätze sind Beispiele, den Zins legt die KfW am Tag der Zusage fest.

Förderstände ändern sich unterjährig, deshalb nennt die Seite den Stand und wird vierteljährlich gegen die Merkblätter geprüft; die Stufe Effizienzhaus 55 läuft nur bis zum 31.12.2026. Ein Rechtsanspruch auf die Förderung besteht nicht.

Nächste Schritte: Den Kredit rechnest du im Tilgungsplan-Rechner durch, die Gesamtfinanzierung im Baufinanzierungs-Rechner. Die Baukosten schätzt der Hausbaukosten-Rechner, den Eigenkapitalbedarf der Eigenkapital-Rechner.

Vertiefung

Rechenbeispiele: Förderkredit für Familie, Ohne-Kinder-Fall und Vermietung

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Programm 297 | Förderkredit 100.000,00 € | Bankdarlehen 260.000,00 € | Monatsrate 1.506,67 €, danach 1.654,78 € | Zinsersparnis 7.802,01 €

Ohne Kinder, Effizienzhaus 40, eine Wohneinheit

Effizienzstandard des Neubaus
Klimafreundliches Wohngebäude (Effizienzhaus 40 mit Lebenszyklusanalyse)
Kinder unter 18 Jahren im Haushalt
0 Kinder
Gesamtfinanzierungsbedarf
450.000 €
Davon förderfähige Kosten
350.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Programm 300 | Förderkredit 170.000,00 € | Bankdarlehen 190.000,00 € | Monatsrate 1.343,33 €, danach 1.595,12 € | Zinsersparnis 13.263,20 €

Ein Kind, 90.000 € Einkommen, ohne QNG-Siegel

Effizienzstandard des Neubaus
Klimafreundliches Wohngebäude (Effizienzhaus 40 mit Lebenszyklusanalyse)
Kinder unter 18 Jahren im Haushalt
1 Kind
Zu versteuerndes Haushaltseinkommen
90.000 € pro Jahr
Gesamtfinanzierungsbedarf
450.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Programm 300 | Förderkredit 270.000,00 € | Bankdarlehen 280.000,00 € | Monatsrate 2.028,33 €, danach 2.428,23 € | Zinsersparnis 21.065,19 €

Fünf Kinder, 130.000 € Einkommen, QNG-Siegel

Effizienzstandard des Neubaus
Klimafreundliches Wohngebäude mit QNG-Siegel
Kinder unter 18 Jahren im Haushalt
5 Kinder
Zu versteuerndes Haushaltseinkommen
130.000 € pro Jahr
Gesamtfinanzierungsbedarf
600.000 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Programm 298 | Förderkredit 400.000,00 € | Bankdarlehen 1.200.000,00 € | Monatsrate 6.800,00 €, danach 7.392,45 € | Zinsersparnis 31.207,96 €

Vermietung mit Effizienzhaus 55 und vier Wohneinheiten

Nutzung des Neubaus
Nicht selbst bewohnt (Vermietung, Kapitalanlage)
Effizienzstandard des Neubaus
Effizienzhaus 55 (nur bei Antrag bis 31.12.2026)
Anzahl Wohneinheiten
4
Gesamtfinanzierungsbedarf
2.000.000 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Programm 300 | Förderkredit 150.000,00 € (begrenzt durch die förderfähigen Kosten) | Bankdarlehen 210.000,00 € | Monatsrate 1.390,00 €, danach 1.612,17 € | Zinsersparnis 11.702,86 €

Förderfähige Kosten nur 150.000 €

Davon förderfähige Kosten
150.000 €
Gesamtfinanzierungsbedarf
450.000 €
Eigenkapital
90.000 €

Beispiel 6 · Komplex · Förderkredit 220.000,00 € | Monatsrate 550,00 € (nur Zinsen), gesamt 1.226,67 € | Zinsen in zehn Jahren 66.000,00 € | Zinsersparnis 17.600,40 € | Restschuld Förderkredit 220.000,00 €

Zehn Jahre endfällig statt 35 Jahre

Laufzeit und Tilgung des Förderkredits
Bis 10 Jahre, endfällig (Tilgung am Ende in einer Summe)
Sollzins des Förderkredits
3 % p. a. (Beispielwert)

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Wie viel Haus kann ich mir leistenMaximalen Kaufpreis aus Einkommen, Eigenkapital, Zinssatz und Laufzeit berechnen — sofort wissen, welches Budget realistisch ist.Effektivzins ImmobilienkreditWahren Effektivzins einer Immobilienfinanzierung inklusive Bearbeitungsgebühren, Kontoführungsgebühren, Bereitstellungszinsen und Disagio berechnen – Angebote fair vergleichen.Kreditvergleich ImmobilienBis zu drei Immobilienkredit-Angebote nach Sollzins, Effektivzins, Gesamtkosten und Restschuld vergleichen und den tatsächlichen Preisvorteil erkennen.Bauspar-RechnerBausparvertrag berechnen: Ansparphase, Zuteilungszeitpunkt, Wohnungsbauprämie und Zinsentwicklung.HOAI HonorarrechnerArchitektenhonorar nach HOAI berechnen: Honorartafel § 35 mit Honorarzone I bis V, Basishonorarsatz bis oberer Satz, Leistungsphasen 1 bis 9, Umbauzuschlag, Nebenkosten und Umsatzsteuer.Energieeffizienzklasse-RechnerEnergieeffizienzklasse des Hauses aus dem Endenergiebedarf in kWh/(m²·a) bestimmen: Einordnung von A+ bis H nach GModG, Jahresenergie, Kosten und Einsparpotenzial.Warmmiete-RechnerVoraussichtliche Warmmiete aus Kaltmiete und Nebenkosten, Mietbelastungsquote und Vergleich mit Richtwerten.Mietrendite berechnen: Brutto-, Netto- und Eigenkapitalrendite RechnerMietrendite einer Immobilie aus Kaufpreis, Jahresmiete, Kosten und Leerstand berechnen und Brutto-, Netto- sowie Eigenkapitalrendite nachvollziehbar prüfen.Beleihungsauslauf-RechnerBeleihungsauslauf berechnen: Darlehen im Verhältnis zum Beleihungswert, Anteil bis zur 60-Prozent-Grenze und fehlendes Eigenkapital bis zur Zielstufe.Volltilger-DarlehenMonatliche Rate oder Laufzeit für ein Volltilgerdarlehen berechnen, bei dem die Restschuld am Ende der Zinsbindung vollständig getilgt ist – inklusive Vergleich zur Standardfinanzierung mit Restschuld.Forward-Darlehen-RechnerPrüft, ob sich ein Forward-Darlehen für Ihre Anschlussfinanzierung lohnt: Forward-Zinssatz, Mehrkosten, Break-even-Zinssatz und Szenarien im Vergleich zum Abwarten.Sondertilgungs-AuswirkungZeigt, wie viele Jahre und Zinsen eine einmalige und regelmäßige Sondertilgung spart – inklusive Rendite der Sondertilgung, Verzögerungskosten und Limit-Prüfung.Vorfälligkeitsentschädigung Rechner: VFE berechnenVorfälligkeitsentschädigung bei vorzeitiger Kreditablösung berechnen: Zinsmargenschaden nach § 502 BGB, Brutto-Rückzahlung und Vergleich mit Bankangebot.Zwischenfinanzierung-RechnerZwischenfinanzierung berechnen: Zinsen, Bereitstellungskosten und Gesamtkosten eines endfaelligen Ueberbrueckungsdarlehens ermitteln. Mit Kostentabelle und Deckungsanalyse.Ertragswert-RechnerImmobilienwert nach Ertragswertverfahren (ImmoWertV 2021) berechnen: Reinertrag, Vervielfältiger, Gebäudeertragswert und Bodenwert.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner ist eine Orientierung nach dem Förderstand vom 9. Oktober 2026 und kein Antrag, keine Zusage und keine Anlage- oder Finanzberatung. Die KfW vergibt Kredite nur über Banken, Sparkassen und Vermittler; sie legt den Zins am Tag der Zusage fest und prüft Einkommen, Standard und Kosten selbst. Die Zinssätze im Rechner sind Beispiele, keine Konditionen. Rechtsanspruch auf die Förderung besteht nicht.

Quelle: KfW-Merkblätter 297/298 (Stand 07/2026), 300 (Stand 12/2025) und 296 (Stand 06/2026) sowie KfW-Information für Multiplikatoren vom 22.06.2026 (kfw.de, abgerufen am 09.10.2026); Preisangabenverordnung § 16 mit Anlage (gesetze-im-internet.de, abgerufen am 09.10.2026).

Stand: 2026-10-09

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
09. Oktober 2026
Fachbereich
Immobilien / Finanzierung & Kredit
Formeln basieren auf
Programmwahl nach Merkblatt 300 (Kinder ≥ 1, zvE ≤ 90.000 € + 10.000 € je weiterem Kind, kein Wohneigentum, mindestens Klimafreundliches Wohngebäude) sonst 297/298 bzw. 296; Förderkredit = min(Höchstbetrag × Wohneinheiten, förderfähige Kosten, Bedarf − Eigenkapital); Bankdarlehen = Bedarf − Eigenkapital − Förderkredit; Annuität R = K · i ÷ (1 − (1 + i)^−n) mit i = Sollzins ÷ 12 nach den tilgungsfreien Monaten; Zinsersparnis = Zinsen(Bankzins) − Zinsen(Förderzins) über 120 Monate bei gleicher Kreditstruktur.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Neubau-Förderkredit-Rechner. Abgerufen von https://rechner-portal.de/immobilien/finanzierung-kredit/neubau-foerderkredit-rechner

Harvard-Format

Rechner-Portal, 2026. Neubau-Förderkredit-Rechner. Available at: https://rechner-portal.de/immobilien/finanzierung-kredit/neubau-foerderkredit-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.