Zum Hauptinhalt springen

Ertragswert-Rechner 2026: Immobilienwert nach Ertragswertverfahren

ImmobilienStand Noch keine Bewertung
€/Jahr
%
Jahre
%
€
Anzeige

Kurzantwort

Ertragswert: Jahresnettomiete, Bewirtschaftungskosten, Restnutzungsdauer, Liegenschaftszins und Bodenwert eingeben – Ergebnis ist der Ertragswert nach ImmoWertV.

Ertragswert berechnen: Immobilienwert nach Ertragswertverfahren (ImmoWertV) – Reinertrag

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal (Juli 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Reinertrag = Jahresrohertrag × (1 – Bewirtschaftungskosten%). Vervielfältiger = (1 – (1 + p)^(-n)) / p. Ertragswert = Reinertrag × Vervielfältiger + Bodenwert.
  • Liegenschaftszins und Bodenwert sind Schlüsselgrößen – Abweichungen von 0,5 % beim Liegenschaftszins können den Ertragswert um 10–20 % verschieben.

Grenzen

  • Lagebewertung, Objektzustand und Vermietbarkeit werden vereinfacht abgebildet.
  • Für verbindliche Kaufpreisbewertungen ist ein zertifizierter Gutachter (§ 194 BauGB) erforderlich.

Stand der Prüfung: Ertragswertverfahren nach ImmoWertV 2021, geprüft 11.07.2026.

Überblick

Was ist das Ertragswertverfahren?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Das Ertragswertverfahren ist eines von drei Wertermittlungsverfahren nach ImmoWertV 2021 und das wichtigste für renditegeprägte Immobilien – Mietwohnhäuser, Gewerbe- und Bürogebäude sowie gemischt genutzte Objekte. Es leitet den Wert des Gebäudes aus dem nachhaltigen Mietertrag ab, den die Immobilie in ihrer verbleibenden Restnutzungsdauer erwirtschaften kann, und addiert den Bodenwert.

Der Ertragswert beschreibt damit einen Marktpreis, den ein informierter Investor bereit wäre zu zahlen, wenn er ausschließlich auf zukünftige Mieteinnahmen schaut.

Für selbst genutzte Eigenheime ist das Sachwertverfahren üblicher, für Wohnhäuser mit gemischter Nutzung oft das Vergleichswertverfahren – aber für Anlageimmobilien ist das Ertragswertverfahren der Goldstandard der Bewertung.

Der Rechner richtet sich damit an Kaufinteressierte, Eigentümer und Kapitalanleger, die den Wert einer vermieteten Immobilie aus ihrem nachhaltigen Mietertrag heraus einschätzen wollen.

Er verbindet den kapitalisierten Ertrag des Gebäudes mit dem Bodenwert zu einer marktnahen Größe, die sich direkt mit dem geforderten Kaufpreis vergleichen lässt.

Das Ergebnis ist eine fundierte Ersteinschätzung und kein verbindliches Gutachten; für eine rechtssichere Wertermittlung ist ein zertifizierter Sachverständiger erforderlich.

Eingaben

Jahresrohertrag, Bewirtschaftungskosten, Restnutzungsdauer, Liegenschaftszins und Bodenwert eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Eingaben sind der Jahresrohertrag (Nettokaltmiete aller Mieter im Jahr), der Bewirtschaftungskostenanteil in Prozent (Verwaltung, Instandhaltung, Mietausfallwagnis und Abschreibung – typisch 20 bis 30 Prozent), die Restnutzungsdauer des Gebäudes in Jahren, der Liegenschaftszins in Prozent (von Gutachterausschüssen des jeweiligen Marktes) sowie der Bodenwert in Euro. Den Liegenschaftszins und den Bodenrichtwert stellt der zuständige Gutachterausschuss der Gemeinde bereit.

Für Wohnimmobilien in gefragten Lagen liegt der Liegenschaftszins oft unter 3 Prozent, in B-Lagen zwischen 3 und 5 Prozent, für Gewerbe noch darüber.

Setze den Jahresrohertrag als nachhaltig erzielbare Nettokaltmiete aller Einheiten an, nicht als kurzfristige Spitzenmiete, und wähle den Bewirtschaftungskostenanteil realistisch im typischen Korridor von 20 bis 30 Prozent, weil er Verwaltung, Instandhaltung, Mietausfallwagnis und Abschreibung abdeckt.

Die Restnutzungsdauer schätzt du aus Baujahr und Modernisierungsstand; den Bodenwert leitest du aus Bodenrichtwert und Grundstücksfläche ab.

Je näher Liegenschaftszins und Bodenwert an den Angaben des zuständigen Gutachterausschusses liegen, desto belastbarer ist der berechnete Ertragswert.

Praxisfälle

Ertragswert berechnen: sechs typische Anwendungsfälle

Jeder Fall zeigt Eingabe und Ergebnis aus der echten Rechenfunktion – vom kleinen Mietwohnhaus mit hohem Liegenschaftszins bis zur Innenstadtlage mit hohem Bodenwertanteil.

  1. Ertragswert Mehrfamilienhaus berechnen: Kaufpreisprüfung

    „Wie prüfe ich, ob der Kaufpreis eines Mehrfamilienhauses zum Ertragswert passt?“

    Eingabe
    Jahresrohertrag 38.400 €, Bewirtschaftungskosten 25 %, Restnutzungsdauer 45 Jahre, Liegenschaftszins 3,2 %, Bodenwert 120.000 €
    Ergebnis
    Ertragswert 710.980 € (Gebäudeertragswert 590.980 € + Bodenwert 120.000 €) – ein Kaufpreis von 850.000 € liegt rund 20 % darüber.

    Kaufpreisfaktor-Rechner

  2. Ertragswert Gewerbeimmobilie berechnen: A-Lage mit hohem Bodenwertanteil

    „Wie wirkt sich ein niedriger Liegenschaftszins in A-Lage auf den Ertragswert aus?“

    Eingabe
    Jahresrohertrag 72.000 €, Bewirtschaftungskosten 22 %, Restnutzungsdauer 55 Jahre, Liegenschaftszins 2,8 %, Bodenwert 350.000 €
    Ergebnis
    Ertragswert 1.643.167 € bei einem Vervielfältiger von 27,89 – der Bodenwertanteil liegt bei rund 21 %.
  3. Ertragswert Altbau ohne Sanierung: kurze Restnutzungsdauer

    „Wie stark drückt eine kurze Restnutzungsdauer den Ertragswert bei hohem Liegenschaftszins?“

    Eingabe
    Jahresrohertrag 9.600 €, Bewirtschaftungskosten 30 %, Restnutzungsdauer 25 Jahre, Liegenschaftszins 6,0 %, Bodenwert 40.000 €
    Ergebnis
    Vervielfältiger nur 12,78, Gebäudeertragswert 55.224 €, Ertragswert gesamt 95.224 € – der Bodenwertanteil steigt auf 42 %.
  4. Ertragswert Neubau in Bestlage: sehr niedriger Liegenschaftszins

    „Wie hoch fällt der Ertragswert bei sehr niedrigem Liegenschaftszins und hohem Bodenwert aus?“

    Eingabe
    Jahresrohertrag 50.000 €, Bewirtschaftungskosten 18 %, Restnutzungsdauer 70 Jahre, Liegenschaftszins 2,0 %, Bodenwert 600.000 €
    Ergebnis
    Vervielfältiger 37,5, Gebäudeertragswert 1.087.460 €, Ertragswert gesamt 1.687.460 € – der Bodenwertanteil liegt bei 36 %.
  5. Ertragswert nach Kernsanierung: verlängerte Restnutzungsdauer

    „Wie viel mehr ist eine Immobilie nach einer Kernsanierung im Ertragswertverfahren wert?“

    Eingabe
    Jahresrohertrag 24.000 €, Bewirtschaftungskosten 20 %, Restnutzungsdauer 60 Jahre, Liegenschaftszins 3,0 %, Bodenwert 90.000 €
    Ergebnis
    Vervielfältiger 27,68, Ertragswert gesamt 546.647 € – die verlängerte Restnutzungsdauer erhöht den Gebäudeertragswert deutlich gegenüber einem unsanierten Vergleichsobjekt.
  6. Bodenwertverzinsung übersteigt den Reinertrag: Gebäudeertragswert am Nullpunkt

    „Was passiert, wenn die Bodenwertverzinsung höher ist als der Reinertrag?“

    Eingabe
    Jahresrohertrag 6.000 €, Bewirtschaftungskosten 25 %, Restnutzungsdauer 30 Jahre, Liegenschaftszins 5,0 %, Bodenwert 200.000 €
    Ergebnis
    Reinertrag 4.500 € reicht nicht für die Bodenwertverzinsung von 10.000 € – der Gebäudeertragswert wird nach § 31 Abs. 2 ImmoWertV mit 0 € angesetzt, der Ertragswert entspricht dem Bodenwert von 200.000 €.

Berechnung

Ertragswertverfahren Formel: Reinertrag, Bodenwertverzinsung und Vervielfältiger

Verstehe den Formelweg.

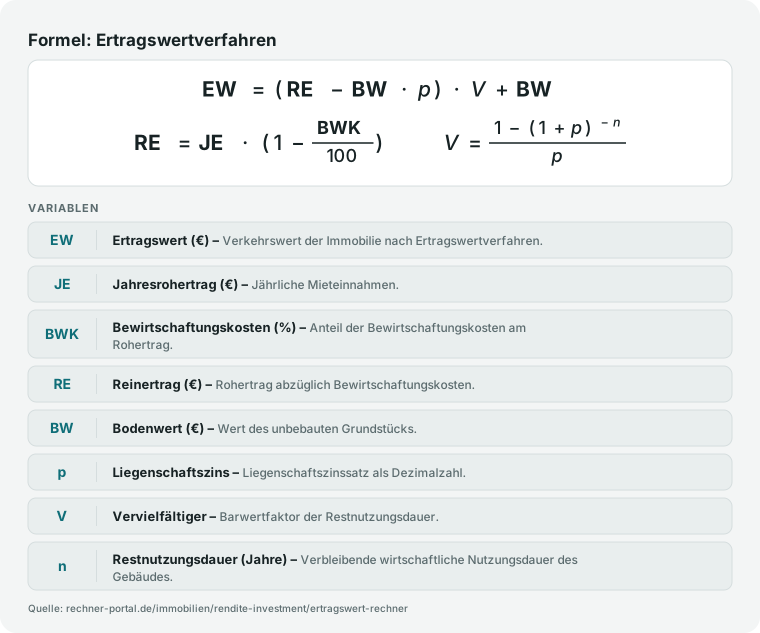
Ertragswert-Formeln: Reinertrag = Jahresrohertrag × (1 – Bewirtschaftungskosten%). Vervielfältiger = (1 – (1 + p)^(–n)) / p, wobei p = Liegenschaftszins/100 und n = Restnutzungsdauer in Jahren.

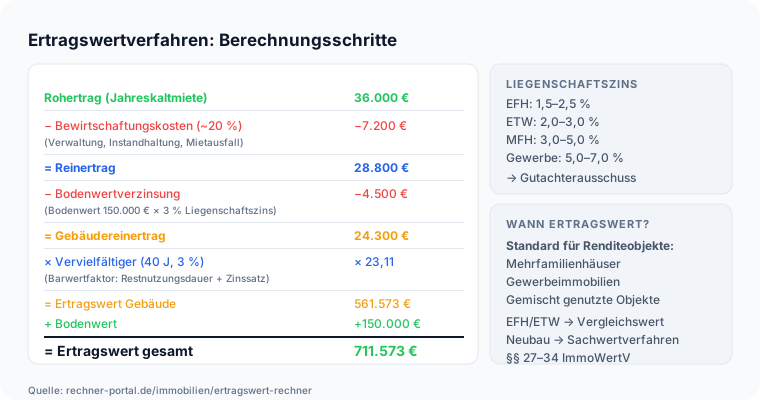
Bodenwertverzinsung = Bodenwert × Liegenschaftszins/100. Gebäudereinertrag = Reinertrag − Bodenwertverzinsung. Gebäudeertragswert = Gebäudereinertrag × Vervielfältiger. Ertragswert gesamt = Gebäudeertragswert + Bodenwert (§ 28 Absatz 1 ImmoWertV).

Praxisbeispiel: Bei 18.000 € Jahresrohertrag, 25 % Bewirtschaftungskosten, 40 Jahren Restnutzungsdauer und 3,5 % Liegenschaftszins sowie 80.000 € Bodenwert ergibt sich: Reinertrag = 13.500 €/Jahr, Bodenwertverzinsung = 80.000 × 3,5 % = 2.800 €, Gebäudereinertrag = 10.700 €/Jahr, Vervielfältiger ≈ 21,36, Gebäudeertragswert ≈ 228.499 €, Ertragswert ≈ 308.499 €.

Der Vervielfältiger ist dabei das Herzstück der Rechnung: Er übersetzt den jährlichen Reinertrag in einen Barwert und hängt allein vom Liegenschaftszins und der Restnutzungsdauer ab.

Je niedriger der Liegenschaftszins und je länger die Restnutzungsdauer, desto höher fällt der Vervielfältiger und damit der Gebäudeertragswert aus.

Am Beispiel bedeutet ein Gebäudereinertrag von 10.700 Euro — der um die Bodenwertverzinsung von 2.800 Euro geminderte Reinertrag — bei einem Vervielfältiger von rund 21,36 einen Gebäudeertragswert von etwa 228.499 Euro, zu dem der Bodenwert von 80.000 Euro addiert wird.

Der Bodenwert wird nicht abgeschrieben, weil Grund und Boden anders als das Gebäude keiner Alterung unterliegt.

Die genannten Werte sind Beispielzahlen zur Veranschaulichung; der maßgebliche Liegenschaftszins und Bodenrichtwert stammen vom Gutachterausschuss des jeweiligen Marktes.

Ertragswert-Formel nach ImmoWertV: Ertragswert aus Reinertrag, Vervielfältiger und Bodenwert.
Ertragswertberechnung nach §§ 17–20 ImmoWertV 2021. Der Gebäudereinertrag wird mit dem Barwertfaktor kapitalisiert.

Nachschlagen

Vervielfältiger-Tabelle nach ImmoWertV: Rentenbarwertfaktor nach Restnutzungsdauer und Liegenschaftszins

Der Vervielfältiger (Rentenbarwertfaktor) ist ein zentraler Rechenwert im Ertragswertverfahren nach ImmoWertV. Er wird aus der wirtschaftlichen Restnutzungsdauer und dem Liegenschaftszinssatz berechnet: V = (1 − (1 + p)⁻ⁿ) / p. Die folgende Tabelle zeigt die Vervielfältiger für typische Kombinationen.

Vervielfältiger (Rentenbarwertfaktor) nach Restnutzungsdauer und Liegenschaftszinssatz (ImmoWertV)
Restnutzungsdauer2,0 %2,5 %3,0 %3,5 %4,0 %4,5 %5,0 %5,5 %6,0 %
10 Jahre8,988,758,538,328,117,917,727,547,36
15 Jahre12,8512,3811,9411,5211,1210,7410,3810,049,71
20 Jahre16,3515,5914,8814,2113,5913,0112,4611,9511,47
25 Jahre19,5218,4217,4116,4815,6214,8314,0913,4112,78
30 Jahre22,4020,9319,6018,3917,2916,2915,3714,5313,76
35 Jahre25,0023,1521,4920,0018,6617,4616,3715,3914,50
40 Jahre27,3625,1023,1121,3619,7918,4017,1616,0515,05
45 Jahre29,4926,8324,5222,4920,7219,1617,7716,5515,46
50 Jahre31,4228,3625,7323,4621,4819,7618,2616,9315,76
60 Jahre34,7630,9127,6824,9422,6220,6418,9317,4516,16
70 Jahre37,5032,9029,1226,0023,3921,2019,3417,7516,38
80 Jahre39,7434,4530,2026,7523,9221,5719,6017,9316,51

Liegenschaftszinssätze nach ImmoWertV 2021 (§ 14): Wohnimmobilien typisch 1,5–3,5 %, gemischt genutzte Immobilien 3,0–5,0 %, Gewerbeimmobilien 4,5–6,5 %, Büro-/Geschäftshäuser in guten Lagen 4,0–5,5 %. Die marktüblichen Liegenschaftszinssätze werden von den örtlichen Gutachterausschüssen veröffentlicht. Die Restnutzungsdauer ist die verbleibende wirtschaftliche Nutzungsdauer des Gebäudes (typisch 60–80 Jahre bei Neubau, abzüglich Gebäudealter, ggf. verlängert durch Modernisierung). Quelle: Formel nach § 20 ImmoWertV 2021.

Expertenmodus

Häufige Fragen zum Ertragswertverfahren

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist das Ertragswertverfahren und für welche Immobilien wird es verwendet?

Das Ertragswertverfahren ist eine der drei gesetzlich anerkannten Wertermittlungsmethoden nach ImmoWertV 2021 (§§ 17–20) und wird vorwiegend für renditegeprägte Immobilien angewandt: Mietwohnhäuser, Gewerbegebäude, Büros, gemischt genutzte Objekte und Mehrfamilienhäuser.

Im Ertragswertverfahren leitet sich der Immobilienwert aus dem Ertrag ab, den das Gebäude nachhaltig erwirtschaften kann. Der Bodenwert wird separat ermittelt und addiert.

Die Berechnung gliedert sich in drei Stufen: Aus dem Jahresrohertrag (Summe der nachhaltigen Marktmieten aller Einheiten) werden die Bewirtschaftungskosten abgezogen, um den Jahresreinertrag zu ermitteln.

Nach Abzug der Bodenwertverzinsung (Bodenwert × Liegenschaftszins) ergibt die Multiplikation mit dem Vervielfältiger den Gebäudeertragswert. Bodenwert und Gebäudeertragswert addiert ergeben den Gesamtertragswert.

Typische Einsatzfelder sind Kaufpreisprüfungen bei Mehrfamilienhäusern, Bankbeleihungen von Renditeobjekten und Wertgutachten bei Verkauf oder Finanzierung.

Für selbst genutzte Einfamilienhäuser ist dagegen das Sachwertverfahren üblicher, für Eigentumswohnungen in gut vergleichbaren Lagen oft das Vergleichswertverfahren.

Anlageorientierte Kaufpreisprüfungen, Bankgutachten für Mietobjekte und Marktwertermittlungen nutzen fast immer das Ertragswertverfahren als primäre Methode.

Wie hoch ist der Liegenschaftszins und wie finde ich den passenden Wert?

Der Liegenschaftszins (Kapitalisierungszinssatz) drückt aus, welche Verzinsung der Markt für eine bestimmte Immobilienart in einer bestimmten Lage erwartet, und wird nicht theoretisch abgeleitet, sondern statistisch aus tatsächlichen Kaufpreisen und Erträgen durch die Gutachterausschüsse der Gemeinden ermittelt.

Nach ImmoWertV 2021 (§ 14) liegen die marktüblichen Bandbreiten bei 1,5 bis 3,5 Prozent für Wohnimmobilien, 3,0 bis 5,0 Prozent für gemischt genutzte Objekte und 4,5 bis 6,5 Prozent für Gewerbeimmobilien; Büro- und Geschäftshäuser in guten Lagen liegen meist zwischen 4,0 und 5,5 Prozent.

Den aktuellen Liegenschaftszins für das jeweilige Grundstücksmarktgebiet veröffentlicht der zuständige Gutachterausschuss im Grundstücksmarktbericht, der gegen eine geringe Schutzgebühr von meist 10 bis 30 Euro erhältlich ist, in einigen Bundesländern auch kostenlos online.

Die Vervielfältiger-Tabelle weiter unten auf dieser Seite zeigt, wie stark sich Liegenschaftszins und Restnutzungsdauer gemeinsam auswirken.

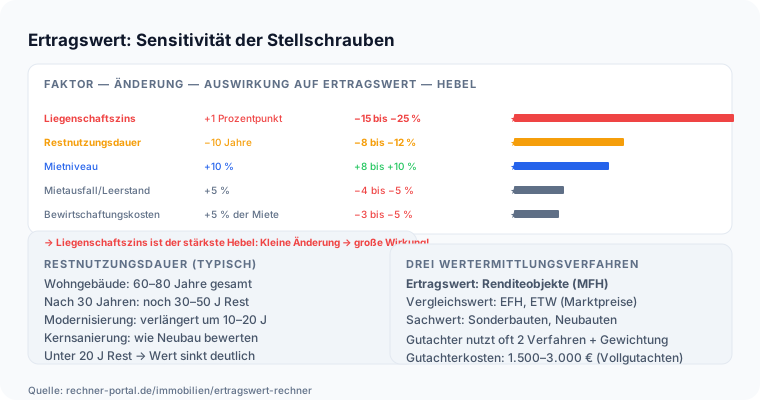
Ein falscher Liegenschaftszins ist der größte Fehler im Ertragswertverfahren: Schon 1 Prozentpunkt Differenz kann den Ertragswert um 20 bis 30 Prozent verschieben, weshalb nur der tatsächlich vom Gutachterausschuss abgeleitete Wert verwendet werden sollte.

Wie berechnet man den Vervielfältiger im Ertragswertverfahren?

Der Vervielfältiger (Rentenbarwertfaktor) gibt an, wie viele Jahresreinerträge der Kaufpreis des Gebäudes wert ist.

Die exakte Formel lautet: Vervielfältiger = (1 – (1 + p)^(–n)) / p, wobei p den Liegenschaftszins als Dezimalzahl und n die Restnutzungsdauer in Jahren beschreibt.

Bei einem Liegenschaftszins von 3,5 Prozent und einer Restnutzungsdauer von 40 Jahren ergibt sich ein Vervielfältiger von 21,36 – jeder Euro nachhaltiger Reinertrag zählt für den Gebäudewert also 21,36-fach.

Je niedriger der Liegenschaftszins und je länger die Restnutzungsdauer, desto höher der Vervielfältiger und damit der Gebäudeertragswert: Bei 3,0 Prozent und 60 Jahren steigt er auf 27,68, bei 5,0 Prozent und nur 25 Jahren sinkt er dagegen auf 14,09.

Die vollständige Tabelle für Kombinationen von 2,0 bis 6,0 Prozent Liegenschaftszins und 10 bis 80 Jahren Restnutzungsdauer findest du im Abschnitt „Vervielfältiger-Tabelle“ auf dieser Seite.

Der Rechner ermittelt den Vervielfältiger automatisch aus den eingegebenen Werten, sodass kein manuelles Nachschlagen nötig ist.

Was sind Bewirtschaftungskosten und wie hoch sind sie typischerweise?

Bewirtschaftungskosten (BWK) sind alle Kosten, die dem Eigentümer für den Betrieb der Immobilie entstehen und nicht auf den Mieter umgelegt werden können.

Nach ImmoWertV zählen dazu Verwaltungskosten, Instandhaltungskosten, Mietausfallwagnis (Leerstandsrisiko) sowie eine Abschreibung für Substanzverlust.

Typische Werte: Verwaltung 3 bis 5 Prozent, Instandhaltung 8 bis 12 Prozent, Mietausfallwagnis 2 bis 4 Prozent, Abschreibung 1 bis 3 Prozent – insgesamt meist 20 bis 30 Prozent der Jahresrohmiete bei Wohnimmobilien.

Ältere und schlechter gepflegte Objekte liegen eher bei 28 bis 35 Prozent, neuere Objekte bei 18 bis 22 Prozent.

Als Praxischeck gilt: Bei einer monatlichen Nettokaltmiete von 2.000 Euro entspricht eine BWK-Quote von 25 Prozent einem jährlichen Abzug von 6.000 Euro vom Jahresrohertrag.

Wer die Bewirtschaftungskosten zu niedrig ansetzt, überschätzt den Reinertrag und damit den Ertragswert erheblich – ein häufiger Fehler beim Eigenrechner ohne fundierte Erfahrungswerte.

Was ist die Restnutzungsdauer und wie ermittle ich sie?

Die Restnutzungsdauer (RND) ist die noch verbleibende wirtschaftliche Nutzungszeit eines Gebäudes und nicht identisch mit dem tatsächlichen Alter: Bauart, Qualität, Zustand und durchgeführte Modernisierungen beeinflussen sie erheblich.

Als Ausgangsgröße dient die Gesamtnutzungsdauer nach ImmoWertV, bei Wohngebäuden typischerweise 80 Jahre, bei Büros und Gewerbe 60 bis 70 Jahre; die Restnutzungsdauer ergibt sich näherungsweise aus Gesamtnutzungsdauer minus wirtschaftlichem Alter, wobei eine vollständige Kernsanierung die Restnutzungsdauer um 20 bis 30 Jahre verlängern kann.

Für die Ertragswertberechnung ist eine korrekte Restnutzungsdauer entscheidend: Bei 40 Jahren und 3,5 Prozent Liegenschaftszins liegt der Vervielfältiger bei 21,36, bei nur 25 Jahren dagegen nur bei 16,48 – ein Unterschied von rund 23 Prozent.

Gutachter dokumentieren die Restnutzungsdauer anhand einer Ortsbesichtigung, insbesondere Zustand von Gebäudehülle, Heizung, Dach, Fenstern und Leitungen.

Wer eine zu lange Restnutzungsdauer für ein unsaniertes Gebäude ansetzt, überschätzt den Ertragswert deutlich.

Welchen Einfluss haben Bodenwert und Bodenwertverzinsung auf den Ertragswert?

Im Ertragswertverfahren wird der Bodenwert separat aus dem Bodenrichtwert ermittelt, doch bevor er addiert wird, zieht der Rechner nach § 28 Absatz 1 ImmoWertV zunächst die Bodenwertverzinsung (Bodenwert × Liegenschaftszins) vom Jahresreinertrag ab; nur der verbleibende Gebäudereinertrag wird mit dem Vervielfältiger kapitalisiert.

Beispiel: Bodenwert 200.000 Euro, Liegenschaftszins 3,5 Prozent, Jahresreinertrag 12.000 Euro – Bodenwertverzinsung 7.000 Euro, Gebäudereinertrag 5.000 Euro, Gebäudeertragswert bei einem Vervielfältiger von 21 rund 105.000 Euro, zuzüglich Bodenwert also 305.000 Euro Ertragswert.

Übersteigt die Bodenwertverzinsung den Reinertrag – etwa bei sehr hohem Bodenwert und niedriger Miete –, wird der Gebäudeertragswert nach § 31 Absatz 2 ImmoWertV nicht negativ, sondern mit 0 Euro angesetzt; der Ertragswert entspricht dann nur noch dem Bodenwert.

Ein häufiger Fehler ist, den Bodenwert pauschal zu schätzen statt den aktuellen Bodenrichtwert des Gutachterausschusses zu verwenden: Bei attraktiven Innenstadtlagen macht der Bodenwertanteil teils mehr als 50 Prozent des Gesamtertragswerts aus.

Was ist der Unterschied zwischen Ertragswert und Verkehrswert?

Der Ertragswert ist das Ergebnis des Ertragswertverfahrens und eine modellhafte Wertgröße, die aus dem Mietertrag abgeleitet wird.

Der Verkehrswert (Marktwert nach § 194 BauGB) ist dagegen der Preis, der im gewöhnlichen Geschäftsverkehr unter normalen Marktbedingungen tatsächlich zu erzielen wäre.

Bei renditeorientierten Immobilien fallen beide Werte oft zusammen oder liegen nahe beieinander; bei eigengenutzten oder atypischen Objekten kann der Verkehrswert deutlich abweichen, weil er zusätzlich Lagefaktoren, Marktentwicklung und individuelle Besonderheiten berücksichtigt, die das reine Ertragswertverfahren nicht abbildet.

In der Praxis liegt der Verkehrswert bei eigengenutzten Immobilien in begehrten Lagen oft 15 bis 30 Prozent über dem Ertragswert, weil Käufer emotionale und lagebedingte Aufschläge zahlen.

Bei Gewerbeimmobilien mit langfristigen Mietverträgen und bonitätsstarkem Mieter kann der Verkehrswert den Ertragswert dagegen übersteigen, weil das niedrige Ausfallrisiko eingepreist wird.

Ein rechtssicherer Verkehrswert nach § 194 BauGB kann nur von einem zertifizierten Sachverständigen erstellt werden; der Rechner liefert eine fundierte Orientierung, kein Gutachten.

Wie kann ich den Ertragswert einer Immobilie online berechnen?

Trage Jahresrohertrag, Bewirtschaftungskostenanteil, Restnutzungsdauer, Liegenschaftszins und Bodenwert in die fünf Felder dieses Rechners ein – das Ergebnis erscheint sofort, ohne Registrierung und ohne Kosten.

Mit den Standardwerten 18.000 Euro Jahresrohertrag, 25 Prozent Bewirtschaftungskosten, 40 Jahre Restnutzungsdauer, 3,5 Prozent Liegenschaftszins und 80.000 Euro Bodenwert ergibt sich ein Ertragswert von 308.499 Euro (Reinertrag 13.500 Euro, Vervielfältiger 21,36, Gebäudeertragswert 228.499 Euro).

Für ein belastbares Ergebnis müssen Liegenschaftszins und Bodenwert aus dem Grundstücksmarktbericht beziehungsweise dem Bodenrichtwert des zuständigen Gutachterausschusses stammen, nicht aus einer Faustregel; nur dann bildet der berechnete Wert die tatsächliche Marktlage ab.

Der Rechner prüft die eingegebenen Werte nicht auf regionale Plausibilität, sondern übernimmt sie unverändert in die Formel.

Für eine rechtssichere Wertermittlung – etwa bei Bankfinanzierung, Erbauseinandersetzung oder Gerichtsverfahren – ersetzt das Online-Ergebnis kein Gutachten nach § 194 BauGB durch einen zertifizierten Sachverständigen.

Ist das vereinfachte Ertragswertverfahren nach BewG dasselbe wie dieser Rechner?

Nein. Hinter demselben Begriff verbergen sich zwei völlig verschiedene Verfahren, die methodisch nichts miteinander zu tun haben.

Dieser Rechner setzt das allgemeine Ertragswertverfahren nach § 28 ImmoWertV (Immobilienwertermittlungsverordnung 2021) um – das Verfahren, das Gutachterausschüsse und Sachverständige für die marktnahe Verkehrswertermittlung von Anlageimmobilien einsetzen, immer dann, wenn ein Kauf, Verkauf oder eine Finanzierung eine aktuelle Wertindikation braucht.

Kern der Berechnung: Vom Jahresreinertrag wird die Bodenwertverzinsung abgezogen; der verbleibende Gebäudereinertrag wird mit dem Vervielfältiger multipliziert, der Bodenwert anschließend addiert.

Das vereinfachte Ertragswertverfahren nach §§ 199 bis 203 BewG (Bewertungsgesetz) ist dagegen ein steuerrechtliches Verfahren zur Bewertung von Unternehmensanteilen und Betriebsvermögen für die Erbschaft- und Schenkungsteuer: Es multipliziert den nachhaltig erzielbaren Unternehmensertrag mit einem gesetzlich festgelegten Kapitalisierungsfaktor nach § 203 BewG und ist kein Immobilienbewertungsverfahren.

Dieser Rechner eignet sich für steuerrechtliche BewG-Bewertungen von Unternehmen nicht.

Wie bewertet das Finanzamt eine geerbte oder verschenkte Immobilie – gilt dabei dasselbe Verfahren?

Nein, für die Erbschaft- und Schenkungsteuer ermittelt das Finanzamt den Grundbesitzwert im Rahmen der Bedarfsbewertung nach den §§ 182 bis 188 BewG (Bewertungsgesetz) – nicht nach der ImmoWertV, die diesem Rechner zugrunde liegt.

Das steuerliche Ertragswertverfahren wird für Mietwohngrundstücke sowie Geschäfts- und gemischt genutzte Grundstücke mit ermittelbarer üblicher Miete angesetzt (§ 182 BewG) und verwendet nach § 188 BewG feste gesetzliche Liegenschaftszinssätze, sofern kein örtlicher Gutachterausschuss-Wert vorliegt: üblicherweise 5,0 Prozent für Mietwohngrundstücke, 5,5 bis 6,0 Prozent für gemischt genutzte Grundstücke und 6,5 Prozent für Geschäftsgrundstücke – Werte, die von den hier verwendeten ImmoWertV-Liegenschaftszinssätzen abweichen können.

Der resultierende steuerliche Grundbesitzwert dient ausschließlich als Bemessungsgrundlage für Erbschaft- oder Schenkungsteuer und ist nicht mit einem Verkehrswertgutachten gleichzusetzen; Steuerpflichtige dürfen dem Finanzamt gemäß § 198 BewG stattdessen einen niedrigeren, durch Sachverständigengutachten nachgewiesenen Verkehrswert vorlegen.

Wer eine steuerliche Bewertung benötigt, sollte einen Steuerberater oder das zuständige Lagefinanzamt einschalten statt dieses Rechners.

Hinweise

Liegenschaftszins und Restnutzungsdauer richtig ermitteln

Schnelle Qualitätsprüfung für dein Ergebnis.

Der Liegenschaftszins ist die einflussreichste Größe im Ertragswertverfahren: Schon 0,5 Prozentpunkte weniger Liegenschaftszins können den Ertragswert um 15 bis 20 Prozent erhöhen. Deshalb ist es wichtig, den aktuellen, vom Gutachterausschuss des jeweiligen Markts abgeleiteten Liegenschaftszins zu verwenden – nicht einen pauschalen Schätzwert.

Eine zweite Stellschraube ist die Restnutzungsdauer: Jedes zusätzliche Jahr erhöht den Vervielfältiger und damit den Gebäudeertragswert.

Eine umfassende Sanierung kann die Restnutzungsdauer um 20 bis 30 Jahre verlängern und den Ertragswert dadurch erheblich steigern.

Als Plausibilitätsprüfung empfiehlt sich der Vergleich mit dem Kaufpreisfaktor: Ertragswert ÷ Jahresnettomiete sollte dem lokalen Kaufpreisfaktor (Vervielfältiger) am Markt entsprechen.

Weil der Liegenschaftszins so stark durchschlägt, lohnt es sich, mit dem tatsächlich vom Gutachterausschuss abgeleiteten Wert zu rechnen und ihn nicht zu schätzen — schon eine kleine Abweichung verschiebt den Ertragswert deutlich.

Prüfe außerdem, ob die angesetzte Restnutzungsdauer zum realen Zustand passt und ob geplante Modernisierungen sie verlängern könnten.

Vergleiche den Ertragswert am Ende immer mit dem geforderten Kaufpreis: Liegt der Kaufpreis spürbar darüber, ist das ein Verhandlungsargument. Diese Einordnung ist eine Orientierung und ersetzt kein Wertgutachten eines Sachverständigen.

Anwendung

Ertragswert berechnen: Praxisbeispiel Mehrfamilienhaus

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Sabine prüft, ob ein Mehrfamilienhaus mit 6 Wohnungen für 850.000 € Kaufpreis wirtschaftlich vertretbar ist.

Eckdaten: Jahresnettomiete 38.400 €, Bewirtschaftungskosten 25 %, Restnutzungsdauer 45 Jahre, Liegenschaftszins 3,2 % (laut Gutachterausschuss), Bodenwert 120.000 €. Reinertrag = 38.400 × 0,75 = 28.800 €/Jahr.

Bodenwertverzinsung = 120.000 × 3,2 % = 3.840 €, Gebäudereinertrag = 28.800 − 3.840 = 24.960 €/Jahr. Vervielfältiger (3,2 %, 45 Jahre) ≈ 23,68. Gebäudeertragswert ≈ 590.980 €. Ertragswert = 590.980 + 120.000 = 710.980 €.

Vergleich zum Kaufpreis 850.000 €: Der Kaufpreis liegt rund 20 % über dem Ertragswert. Sabine verhandelt hart und erhält einen Nachlass auf 790.000 €, bleibt damit aber immer noch über dem nachhaltigen Ertragswert.

Aufschlussreich an Sabines Fall ist, dass der geforderte Kaufpreis von 850.000 Euro rund 20 Prozent über dem errechneten Ertragswert von 710.980 Euro liegt — ein Unterschied, der sich in barer Münze auszahlt, sobald er als Verhandlungsargument dient.

Der niedrige Liegenschaftszins von 3,2 Prozent und die lange Restnutzungsdauer von 45 Jahren sorgen für einen hohen Vervielfältiger von rund 23,68 und damit für einen entsprechend hohen Gebäudeertragswert.

Bevor Sabine kauft, lässt sie den Liegenschaftszins und den Bodenwert vom Gutachterausschuss bestätigen und prüft die nachhaltige Miethöhe. Ihre Zahlen sind ein Rechenbeispiel und ersetzen kein Verkehrswertgutachten nach § 194 BauGB.

Einen Punkt sollte Sabine kennen, wenn sie den Wert als Verhandlungsmarke einsetzt: Der Rechner folgt dem allgemeinen Ertragswertverfahren nach § 28 Absatz 1 Nummer 1 ImmoWertV und zieht vom Reinertrag zuerst den Bodenwertverzinsungsbetrag ab; erst der verbleibende Gebäudereinertrag wird kapitalisiert und der Bodenwert danach addiert.

Die ImmoWertV kennt daneben einen zweiten Weg: Nach § 29 Absatz 1 Nummer 2 — dem vereinfachten Ertragswertverfahren — bleibt der Reinertrag ungemindert, dafür wird der Bodenwert über die Restnutzungsdauer abgezinst.

Beide Wege verhindern, dass der Grund und Boden zweimal in den Wert eingeht, und führen bei denselben Eingaben in denselben Bereich. Für Sabines Zahlen liefert das vereinfachte Verfahren rund 711.000 Euro und bestätigt damit das Ergebnis.

Fallstricke

Ertragswertverfahren: typische Fehler bei Bodenwert und Bewirtschaftungskosten

Typische Anfängerfehler. Sicherer anwenden.

Ein häufiger Fehler ist, den Jahresrohertrag zu optimistisch anzusetzen – entweder mit der aktuellen statt der nachhaltigen Marktmiete oder ohne Leerstandsrisiko. Der Bewirtschaftungskostenanteil wird oft zu niedrig angesetzt, weil Instandhaltung und Mietausfallwagnis unterschätzt werden.

Der Liegenschaftszins aus einem anderen Markt oder einer anderen Immobilientyp-Kategorie macht das Ergebnis unbrauchbar. Und schließlich wird der Bodenwert nicht mit dem Bodenrichtwert des Gutachterausschusses abgeglichen, sondern pauschal geschätzt.

Ein weiterer Fehler ist es, die Restnutzungsdauer zu großzügig anzusetzen, obwohl sie den Vervielfältiger und damit den gesamten Gebäudeertragswert unmittelbar bestimmt — bei einem alten, unsanierten Gebäude fällt sie deutlich kürzer aus als bei einem modernisierten.

Ebenso wird der Bewirtschaftungskostenanteil oft zu niedrig gewählt, weil Instandhaltung und Mietausfallwagnis unterschätzt werden, was den Reinertrag und den Ertragswert künstlich erhöht.

Schließlich wird der berechnete Ertragswert manchmal wie ein verbindlicher Verkehrswert behandelt, obwohl er nur eine überschlägige Einschätzung ist; ein rechtssicherer Wert erfordert ein Gutachten nach den anerkannten Regeln der Wertermittlung.

Wer den Ertragswert überschlägig ermittelt, sollte die Eingaben deshalb bewusst vorsichtig wählen und das Ergebnis als Bandbreite statt als exakten Wert lesen.

Erst ein Gutachten durch eine sachverständige Person berücksichtigt Lagebesonderheiten, Bauzustand, Mietvertragsstruktur und Marktumfeld vollständig und liefert einen belastbaren Verkehrswert, der auch gegenüber Bank oder Finanzamt Bestand hat.

Bis dahin bleibt der berechnete Wert eine gute Grundlage, um deutlich überteuerte Angebote früh zu erkennen.

Der wichtigste methodische Punkt betrifft die Behandlung des Bodenwerts, und den nimmt der Rechner nach § 28 Absatz 1 Nummer 1 ImmoWertV korrekt vor.

Im Standardfall — 18.000 Euro Jahresrohertrag, 25 Prozent Bewirtschaftungskosten, 40 Jahre Restnutzungsdauer, 3,5 Prozent Liegenschaftszins und 80.000 Euro Bodenwert — zieht er zuerst die Bodenwertverzinsung von 80.000 × 3,5 Prozent = 2.800 Euro vom Reinertrag ab und kapitalisiert nur den Gebäudereinertrag von 10.700 Euro.

So ergeben sich 13.500 Euro Reinertrag, ein Vervielfältiger von 21,36, ein Gebäudeertragswert von 228.499 Euro und ein Ertragswert von 308.499 Euro.

Ohne diesen Abzug würde die Verzinsung des Grund und Bodens doppelt einfließen und der Wert läge rund 19 Prozent zu hoch.

Das vereinfachte Ertragswertverfahren nach § 29 Absatz 1 Nummer 2 zinst stattdessen den Bodenwert über die Restnutzungsdauer ab und kommt auf denselben Bereich — ein häufiger Fehler ist, beide Wege zu vermischen und den Bodenwert doppelt zu mindern.

Lies das Ergebnis dennoch als fundierte Ersteinschätzung und nicht als verbindlichen Verkehrswert; gerade bei hohem Bodenwertanteil, den der Rechner mit 26 Prozent selbst ausweist, lohnt die Gegenrechnung.
Nächster Schritt

Ertragswert oder Sachwert: Fazit und weiterführende Rechner

Die Kernaussage für die direkte Weiterentscheidung.

Der Ertragswert-Rechner berechnet nach ImmoWertV 2021 aus Jahresrohertrag, Bewirtschaftungskosten, Restnutzungsdauer, Liegenschaftszins und Bodenwert den Ertragswert als marktgeprägte Wertgröße für Anlageimmobilien.

Das Ergebnis ist kein verbindlicher Gutachterwert, sondern eine fundierte Ersteinschätzung zur Kaufpreisprüfung und Renditeplanung. Für eine rechtssichere Wertermittlung ist ein zertifizierter Gutachter nach § 194 BauGB erforderlich.

Praktisch heißt das: Nutze den Ertragswert, um den geforderten Kaufpreis einzuordnen und eine Verhandlungsmarke zu setzen, und variiere dabei bewusst Liegenschaftszins und Restnutzungsdauer, um zu sehen, wie empfindlich das Ergebnis auf diese beiden Größen reagiert.

Wer zusätzlich Sachwert und Vergleichswert gegenüberstellen will, nutzt den Immobilienbewertung-Rechner, der alle drei ImmoWertV-Verfahren in einem Werkzeug vereint.

Ein sorgfältig ermittelter Ertragswert schützt davor, für eine Anlageimmobilie deutlich mehr als ihren nachhaltigen Ertrag zu zahlen. Der Rechner liefert dafür die Zahlenbasis, ersetzt aber kein Wertgutachten.

Als Ergänzung empfiehlt sich der Mietrendite-Rechner für den direkten Rendite-Check.

Vertiefung

Ertragswert berechnen: Beispielrechnungen für Wohn- und Gewerbeimmobilien

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Reinertrag 12.960 €, Bodenwertverzinsung 2.475 €, Gebäudereinertrag 10.485 €, Vervielfältiger 17,46, Gebäudeertragswert 183.079 €, Ertragswert 238.079 €

Kleines Mietwohnhaus, hoher Liegenschaftszins

Jahresrohertrag
18.000 €
Bewirtschaftungskosten
28 %
Restnutzungsdauer
35 Jahre
Liegenschaftszins
4,5 %

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Reinertrag 56.160 €, Bodenwertverzinsung 9.800 €, Gebäudereinertrag 46.360 €, Vervielfältiger 27,89, Gebäudeertragswert 1.293.167 €, Ertragswert 1.643.167 €

Bürogebäude, niedriger Liegenschaftszins (A-Lage)

Jahresrohertrag
72.000 €
Bewirtschaftungskosten
22 %
Restnutzungsdauer
55 Jahre
Liegenschaftszins
2,8 %

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Reinertrag 19.200 €, Bodenwertverzinsung 2.700 €, Gebäudereinertrag 16.500 €, Vervielfältiger 27,68, Gebäudeertragswert 456.647 €, Ertragswert 546.647 €

Saniertes Mehrfamilienhaus nach Kernsanierung

Jahresrohertrag
24.000 €
Bewirtschaftungskosten
20 %
Restnutzungsdauer
60 Jahre
Liegenschaftszins
3,0 %

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Reinertrag 9.000 €, Bodenwertverzinsung 4.000 €, Gebäudereinertrag 5.000 €, Vervielfältiger 17,16, Gebäudeertragswert 85.795 €, Ertragswert 165.795 €

Kleine Eigentumswohnung, hoher Liegenschaftszins, hoher Bodenwertanteil

Jahresrohertrag
12.000 €
Bewirtschaftungskosten
25 %
Restnutzungsdauer
40 Jahre
Liegenschaftszins
5,0 %

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Reinertrag 6.720 €, Bodenwertverzinsung 2.400 €, Gebäudereinertrag 4.320 €, Vervielfältiger 12,78, Gebäudeertragswert 55.224 €, Ertragswert 95.224 €

Unsanierter Altbau, kurze Restnutzungsdauer

Jahresrohertrag
9.600 €
Bewirtschaftungskosten
30 %
Restnutzungsdauer
25 Jahre
Liegenschaftszins
6,0 %

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

ImmobilienbewertungVerkehrswert nach Ertragswert-, Sachwert- oder Vergleichswertverfahren der ImmoWertV 2021 berechnen.Erbbaurecht-RechnerErbbaurecht berechnen: Wert des Erbbaurechts und des Erbbaugrundstücks nach ImmoWertV, Erbbauzins aus Bodenwert und Kaufpreisspanne bei Umwandlung in Eigentum.Nießbrauch-RechnerKapitalwert eines lebenslangen Nießbrauchs nach § 14 BewG mit Vervielfältiger aus der BMF-Tabelle berechnen.Pachtpreis-RechnerPachtpreis berechnen: Pacht je Hektar und Jahrespacht für Ackerland und Grünland nach Bundesland, mit Destatis-Durchschnitt 2023 als Vergleich, Bodenpunkten und Pacht über die Laufzeit.BaufinanzierungDarlehenssumme, monatliche Rate, Restschuld nach Zinsbindung und Eigenkapitalquote berechnenEigenkapitalBenötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnenTilgungsplanVollständiger Tilgungsplan für ein Annuitätendarlehen mit monatlicher oder jährlicher Ansicht. Zeigt Zinsen, Tilgung, Restschuld und Sondertilgungen – unverzichtbar für jeden Immobilienkäufer.Warmmiete-RechnerVoraussichtliche Warmmiete aus Kaltmiete und Nebenkosten, Mietbelastungsquote und Vergleich mit Richtwerten.Kaufen oder Mieten Rechner: Break-Even objektiv vergleichenLangfristige Kosten von Kaufen und Mieten vergleichen und das Break-even-Jahr berechnen, ab dem sich ein Immobilienkauf gegenüber Miete lohnt.Mietkaution-RechnerMaximale Kaution, Verzinsung, Rückgabebetrag, Ratenzahlung und Vergleich Barkaution vs. Kautionsversicherung.Kündigungsfrist WohnungKündigungsfrist Mietvertrag berechnen: Mieter 3 Monate, Vermieter 3–9 Monate gestaffelt nach Mietdauer – frühestes Vertragsende, 3. Werktag und Vermieter-Staffel nach § 573c BGB sofort ermitteln.Mietminderung-RechnerMietminderung berechnen: Minderung der Bruttomiete nach § 536 BGB für einen Zeitraum tagesgenau je Monat ermitteln, mit Quoten aus Urteilen samt Aktenzeichen, Flächenabweichung und energetischer Modernisierung.Mietpreisbremse-RechnerMietpreisbremse prüfen: zulässige Nettokaltmiete bei Mietbeginn (Vergleichsmiete plus 10 Prozent nach § 556d BGB), Überhöhung pro Monat und Rückforderung nach der Rüge, mit Vormiete, Modernisierung und Neubau als Ausnahmen.MieterhöhungNeue Miete, Erhöhungsbetrag, Mehrbelastung pro Jahr und rechtliche Zulässigkeit prüfenRücklagen-RechnerEmpfohlene monatliche Instandhaltungsrücklage nach Petersscher Formel, vereinfachter m²-Methode und Zustandsanpassung inklusive Bewertung vorhandener Rücklagen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Ertragswert: Sensitivität der Stellschrauben, FAKTOR — ÄNDERUNG — AUSWIRKUNG AUF ERTRAGSWERT — HEBEL, Liegenschaftszins, +1 Prozentpunkt, −15 bis −25 %, ★★★, Restnutzungsdauer, −10 Jahre

    Ertragswert-Rechner Einflussfaktoren

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/ertragswert-rechner">
      <img src="https://rechner-portal.de/images/immobilien/ertragswert-rechner-einflussfaktoren.svg"
           alt="Infografik: Ertragswert: Sensitivität der Stellschrauben, FAKTOR — ÄNDERUNG — AUSWIRKUNG AUF ERTRAGSWERT — HEBEL, Liegenschaftszins, +1 Prozentpunkt, −15 bis −25 %, ★★★, Restnutzungsdauer, −10 Jahre"
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/ertragswert-rechner">Ertragswert-Rechner Einflussfaktoren auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/ertragswert-rechner
  • Infografik: Ertragswertverfahren: Berechnungsschritte, Rohertrag (Jahreskaltmiete), 36.000 €, − Bewirtschaftungskosten (~20 %), −7.200 €, (Verwaltung, Instandhaltung, Mietausfall), = Reinertrag, 28.800 €

    Ertragswert-Rechner Methode

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/ertragswert-rechner">
      <img src="https://rechner-portal.de/images/immobilien/ertragswert-rechner-methode.svg"
           alt="Infografik: Ertragswertverfahren: Berechnungsschritte, Rohertrag (Jahreskaltmiete), 36.000 €, − Bewirtschaftungskosten (~20 %), −7.200 €, (Verwaltung, Instandhaltung, Mietausfall), = Reinertrag, 28.800 €"
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/ertragswert-rechner">Ertragswert-Rechner Methode auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/ertragswert-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Schätzung nach ImmoWertV-Ertragswertverfahren. Ersetzt keine Verkehrswertermittlung durch einen zertifizierten Gutachter. Liegenschaftszins und Bodenwert aus regionalen Gutachterausschuss-Daten verwenden.

Quelle: Ertragswertverfahren nach ImmoWertV 2021 §§ 17–20

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Immobilien / Rendite & Investment
Formeln basieren auf
Ertragswertverfahren nach ImmoWertV 2021 §§ 17–20
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Ertragswert-Rechner. Abgerufen von https://rechner-portal.de/immobilien/rendite-investment/ertragswert-rechner

Harvard-Format

Rechner-Portal, 2026. Ertragswert-Rechner. Available at: https://rechner-portal.de/immobilien/rendite-investment/ertragswert-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.