Zum Hauptinhalt springen

Beleihungsauslauf berechnen: Beleihungswert und 60-%-Grenze

ImmobilienStand Noch keine Bewertung
Beleihungswert ermitteln
€
%
Darlehenssumme
€
€
Anzeige

Kurzantwort

Der Beleihungsauslauf-Rechner setzt dein Darlehen ins Verhältnis zum Beleihungswert, nicht zum Kaufpreis. Er ermittelt den Beleihungswert aus Kaufpreis und Sicherheitsabschlag oder aus deiner Bankangabe, zeigt den Auslauf in Prozent, trennt den Anteil innerhalb der 60-Prozent-Grenze des § 14 PfandBG vom Rest und nennt das Eigenkapital, das bis zu deiner Zielstufe fehlt. Stand: Rechtslage vom 10. Oktober 2026.

Beleihungsauslauf berechnen: Beleihungswert aus Abschlag, Auslauf in Prozent

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal (Okt. 2026)Stand:

Überblick

Beleihungsauslauf: Darlehen im Verhältnis zum Beleihungswert

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Beleihungsauslauf gibt an, wie viel Prozent des Beleihungswerts ein Darlehen ausmacht. Er ist die Kennzahl, an der eine Bank erkennt, wie gut ihr Darlehen durch die Immobilie gedeckt ist.

Entscheidend ist das Wort Beleihungswert: Er ist weder Kaufpreis noch Marktwert, sondern ein vorsichtig angesetzter Wert, den die Immobilie nach § 3 BelWertV während der gesamten Dauer der Beleihung voraussichtlich erzielen kann, unabhängig von vorübergehenden Preisschwankungen.

Er darf den Marktwert nicht übersteigen (§ 16 Abs. 2 PfandBG) und liegt in der Praxis darunter. Der Rechner bildet den Beleihungswert aus Kaufpreis und Sicherheitsabschlag oder aus der Angabe deiner Bank und setzt das Darlehen dazu ins Verhältnis.

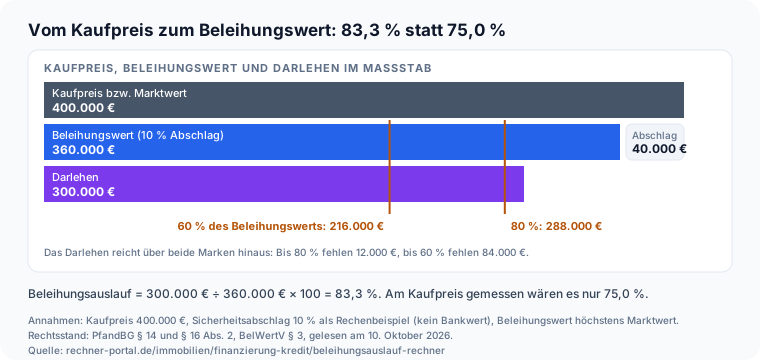
Im Standardfall mit 400.000 Euro Kaufpreis, 10 Prozent Abschlag und 300.000 Euro Darlehen liegt der Beleihungswert bei 360.000 Euro und der Beleihungsauslauf bei 83,3 Prozent, nicht bei den 75,0 Prozent, die der Kaufpreis vortäuscht.

Zusätzlich trennt er den Anteil bis zur 60-Prozent-Grenze des § 14 PfandBG vom Rest und zeigt, wie viel Eigenkapital bis zur Zielstufe fehlt.

Das hilft beim Hauskauf, bei der Anschlussfinanzierung und vor jedem Gespräch, in dem eine Bank nach Sicherheiten fragt.
Eingaben

Beleihungsauslauf berechnen: Diese Angaben brauchst du

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Beginne mit dem Kaufpreis bzw. Marktwert in Euro.

Er begrenzt den Beleihungswert nach oben; liegt ein Gutachten mit höherem Marktwert vor, trage den Gutachtenwert ein. Dann wählst du, wie der Beleihungswert entsteht.

Beim Sicherheitsabschlag in Prozent rechnest du selbst: Der Vorgabewert 10 Prozent ist ein Rechenbeispiel, denn das Gesetz nennt keine Zahl und Bankratgeber sprechen von 10 bis 20 Prozent.

Nennt dir die Bank den Beleihungswert, wählst du die direkte Eingabe; ein Wert über dem Marktwert wird auf den Marktwert gesetzt und der Rechner meldet das.

Bei den Darlehen trägst du Darlehen 1 (erstrangig) und optional Darlehen 2 ein, etwa ein Förderdarlehen.

Alternativ bildet der Rechner die Summe als Kaufpreis mal (1 plus Kaufnebenkosten) minus Eigenkapital; den Satz liefert der Kaufnebenkosten-Rechner.

Typische Fehler: die Nebenkosten bei 0 Prozent zu lassen oder den Abschlag mit einer Beleihungsgrenze zu verwechseln. Die Zielstufe zwischen 60 und 100 Prozent legt fest, bis wohin das fehlende Eigenkapital ausgewiesen wird.

Berechnung

Beleihungswert, Auslauf und 60-Prozent-Grenze: so wird gerechnet

Verstehe den Formelweg.

Vom Kaufpreis 400.000 Euro über den Beleihungswert 360.000 Euro zum Darlehen 300.000 Euro, mit den Marken 60 Prozent gleich 216.000 Euro und 80 Prozent gleich 288.000 Euro Der Beleihungswert ist Kaufpreis mal (1 minus Sicherheitsabschlag): 400.000 Euro × 0,90 gleich 360.000 Euro. Das Darlehen geteilt durch diesen Wert ergibt den Beleihungsauslauf: 300.000 ÷ 360.000 × 100 gleich 83,3 Prozent.

Misst du dasselbe Darlehen am Kaufpreis, sind es 75,0 Prozent; die Lücke von 8,3 Prozentpunkten ist der Sicherheitsabschlag.

Trägst du den Beleihungswert direkt ein, entfällt der Abschlag: Bei 380.000 Euro Bankwert sind es 78,9 Prozent, der Abstand zum Kaufpreis beträgt 5,0 Prozent. Die 60-Prozent-Grenze des § 14 PfandBG liegt bei 0,6 × 360.000 gleich 216.000 Euro.

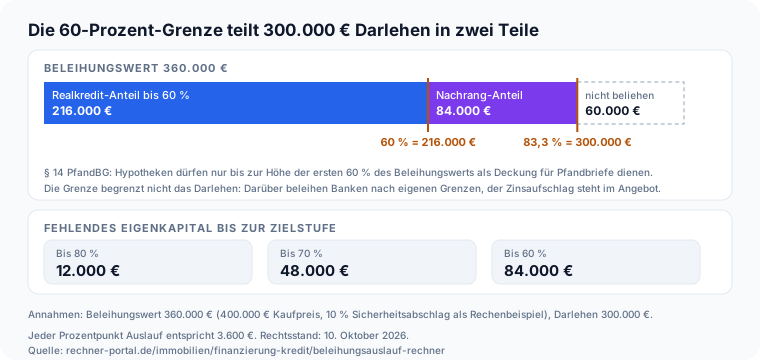
Bis dahin reicht der Realkredit-Anteil, die übrigen 84.000 Euro liegen darüber (Nachrang-Anteil). Beide Teile ergeben wieder 300.000 Euro, weil der Rechner sie aus Cent-Beträgen ableitet.

Mit Darlehen 2 werden beide Darlehen vor der Division addiert; der Auslauf allein durch Darlehen 1 steht zusätzlich in den Ergebnissen.

Der Eigenkapitalbedarf bis zur Zielstufe ist Darlehen minus Zielstufe mal Beleihungswert, mindestens null: Bei 80 Prozent sind das 300.000 minus 288.000 gleich 12.000 Euro.

Liegt das Darlehen darunter, zeigt der Rechner stattdessen den Spielraum bis zur Zielstufe.

Der Auslauf wird auf 0,1 Prozent gerundet, die Stufe richtet sich nach dem ungerundeten Wert: 216.001 Euro Darlehen zeigen 60,0 Prozent, gehören aber schon zur Stufe „bis 70 %“. Ein Hinweis im Ergebnis weist dich darauf hin.

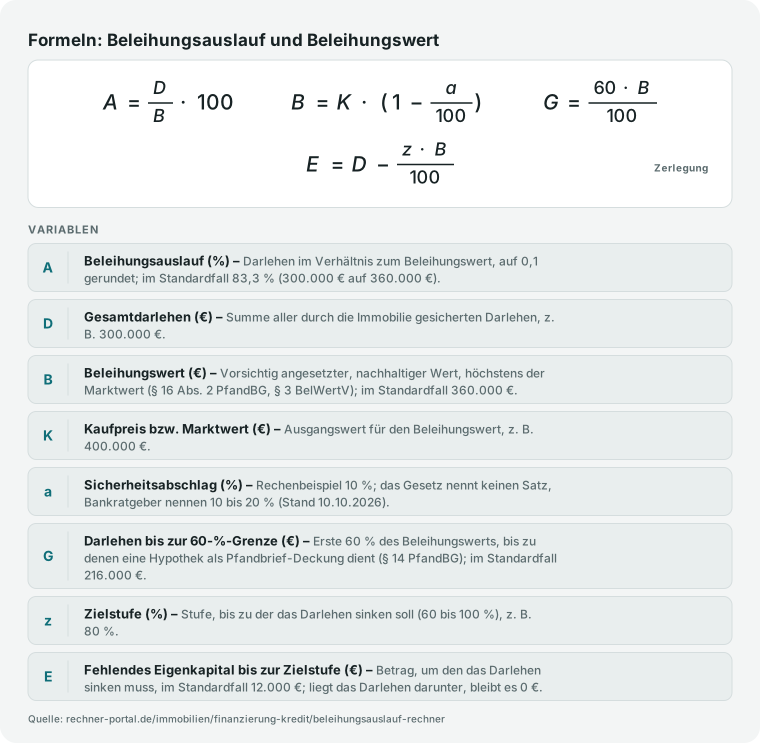
Beleihungsauslauf A gleich Darlehen D durch Beleihungswert B mal 100; B gleich Kaufpreis K mal eins minus Abschlag a; G gleich 60 Prozent von B.
Der Beleihungsauslauf ist das Gesamtdarlehen geteilt durch den Beleihungswert mal 100; der Beleihungswert folgt aus dem Kaufpreis und dem Sicherheitsabschlag, die 60-Prozent-Marke aus § 14 PfandBG liegt bei 0,6 mal Beleihungswert. Im Standardfall sind das 83,3 Prozent und 216.000 Euro Marke bei 360.000 Euro Beleihungswert.

Nachschlagen

Beleihungsauslauf nach Darlehenshöhe: 50 bis 110 Prozent des Beleihungswerts

Die Tabelle zeigt für einen Beleihungswert von 360.000 Euro (400.000 Euro Kaufpreis, 10 Prozent Sicherheitsabschlag als Rechenbeispiel), wie sich Darlehen in Zehnerschritten auf Auslauf, Stufe und die 60-Prozent-Marke von 216.000 Euro verteilen. Alle Werte stammen aus derselben Rechenfunktion wie der Rechner oben.

Darlehenssumme, Beleihungsauslauf, Stufe, Anteil bis 60 Prozent und Anteil darüber bei einem Beleihungswert von 360.000 Euro
DarlehenDarlehenssummeBeleihungsauslaufStufeAnteil bis 60 %Anteil darüber
50 % des Beleihungswerts180.000 €50,0 %bis 60 %180.000 €0 €
60 % des Beleihungswerts216.000 €60,0 %bis 60 %216.000 €0 €
70 % des Beleihungswerts252.000 €70,0 %bis 70 %216.000 €36.000 €
80 % des Beleihungswerts288.000 €80,0 %bis 80 %216.000 €72.000 €
90 % des Beleihungswerts324.000 €90,0 %bis 90 %216.000 €108.000 €
100 % des Beleihungswerts360.000 €100,0 %bis 100 %216.000 €144.000 €
110 % des Beleihungswerts396.000 €110,0 %über 100 %216.000 €180.000 €

Die 60-Prozent-Marke stammt aus § 14 PfandBG und beschreibt die Deckungsgrenze für Hypothekenpfandbriefe, nicht die Höchstgrenze eines Darlehens. Die Stufen sind ein Raster dieses Rechners; Zinsaufschläge je Stufe hängen von der Bank ab und sind nicht enthalten.

Beleihungsauslauf nach Sicherheitsabschlag: 300.000 Euro Darlehen auf 400.000 Euro Kaufpreis

Der Sicherheitsabschlag entscheidet, wie weit der Beleihungswert unter dem Kaufpreis liegt. Die Tabelle rechnet dasselbe Darlehen von 300.000 Euro bei sechs Abschlägen durch und zeigt, wie viel Eigenkapital bis zur Zielstufe 80 Prozent fehlt. Die Abschläge sind Rechenbeispiele, keine Bankwerte; die Zahlen kommen aus derselben Funktion wie der Rechner.

Beleihungswert, Beleihungsauslauf, Stufe, Anteil über 60 Prozent und fehlendes Eigenkapital bis 80 Prozent je Sicherheitsabschlag bei 400.000 Euro Kaufpreis und 300.000 Euro Darlehen
SicherheitsabschlagBeleihungswertBeleihungsauslaufStufeAnteil über 60 %Eigenkapital bis 80 %
0 %400.000 €75,0 %bis 80 %60.000 €0 €
5 %380.000 €78,9 %bis 80 %72.000 €0 €
10 %360.000 €83,3 %bis 90 %84.000 €12.000 €
15 %340.000 €88,2 %bis 90 %96.000 €28.000 €
20 %320.000 €93,8 %bis 100 %108.000 €44.000 €
25 %300.000 €100,0 %bis 100 %120.000 €60.000 €

Ein Abschlag von 0 Prozent bedeutet, dass die Bank den Kaufpreis als Beleihungswert ansetzt; mehr als den Marktwert darf der Beleihungswert nicht betragen (§ 16 Abs. 2 PfandBG). Den tatsächlichen Beleihungswert nennt die Bank nach ihrer Bewertung.

Expertenmodus

Häufige Fragen zum Beleihungsauslauf

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechne ich den Beleihungsauslauf?

Du teilst die Summe aller durch die Immobilie gesicherten Darlehen durch den Beleihungswert und multiplizierst mit 100. Bei 300.000 Euro Darlehen und einem Beleihungswert von 360.000 Euro ergibt das 83,3 Prozent.

Der Beleihungswert ist der Teil, der oft übersehen wird: Er ist nicht der Kaufpreis, sondern der vorsichtig angesetzte, nachhaltig erzielbare Wert nach § 3 BelWertV.

Rechnest du mit dem Kaufpreis von 400.000 Euro, kommst du auf 75,0 Prozent und unterschätzt die Beleihung um 8,3 Prozentpunkte.

Hast du den Beleihungswert nicht vorliegen, setze im Rechner einen Sicherheitsabschlag an, hier 10 Prozent, und frage danach bei der Bank nach dem tatsächlichen Wert.

Mehrere Darlehen zählst du zusammen: 340.000 Euro Hauptdarlehen und 40.000 Euro Förderdarlehen ergeben 380.000 Euro. Die Stufe, in die dein Wert fällt, liest du direkt im Ergebnis ab, ebenso den Anteil bis 60 Prozent.

Zusätzlich zeigt der Rechner den Auslauf allein durch Darlehen 1 und das Darlehen im Verhältnis zum Kaufpreis, damit du beide Sichtweisen nebeneinander hast.

Wie hoch darf der Beleihungsauslauf sein?

Eine feste Obergrenze für den Beleihungsauslauf nennt das Pfandbriefgesetz nicht. Die 60 Prozent aus § 14 PfandBG betreffen nur, bis zu welcher Höhe eine Hypothek einer Pfandbriefbank als Deckung für Pfandbriefe benutzt werden darf.

Wie weit eine Bank darüber hinaus geht, entscheidet sie selbst: Nach dem Ratgeber der Commerzbank liegen die Beleihungsgrenzen bei vielen Instituten bei 80 Prozent des Beleihungswerts, bei Hypothekenbanken niedriger.

Bei 360.000 Euro Beleihungswert wären das 288.000 Euro; bei 90 Prozent sind es 324.000 Euro, davon 108.000 Euro oberhalb der 60-Prozent-Marke.

Über 60 Prozent steigt der verlangte Sollzins nach demselben Ratgeber in der Regel deutlich; Finanzierungen mit 100 Prozent und mehr gibt es, sie sind aber die Ausnahme.

Prüfe im Rechner deine Zielstufe und sieh nach, wie viel Eigenkapital bis dorthin fehlt, bevor du Angebote einholst.

Wählst du 90 Prozent als Ziel, bleiben bei 300.000 Euro Darlehen sogar 24.000 Euro Spielraum, bei 80 Prozent fehlen dagegen 12.000 Euro.

Wie hoch ist der Sicherheitsabschlag auf den Kaufpreis?

Eine gesetzliche Zahl gibt es nicht. § 16 Abs. 2 PfandBG verlangt nur, dass der Beleihungswert den Marktwert nicht übersteigt und vorsichtig, ohne spekulative Elemente ermittelt wird.

In der Praxis nennen Ratgeber Abschläge von etwa 10 bis 20 Prozent auf den Kaufpreis, der Commerzbank-Ratgeber rechnet ein Beispiel mit 20 Prozent.

Bei 400.000 Euro Kaufpreis ergibt das einen Beleihungswert von 360.000 Euro bei 10 Prozent und 320.000 Euro bei 20 Prozent. Dasselbe Darlehen von 300.000 Euro liegt dann bei 83,3 Prozent beziehungsweise 93,8 Prozent Auslauf.

Der Abschlag hängt von Lage, Zustand, Objektart und dem Bewertungsverfahren der Bank ab. Setze im Rechner deshalb mehrere Werte an, vergleiche die Stufen und lass dir den echten Beleihungswert von der Bank nennen.

Der Vorgabewert von 10 Prozent ist ein Rechenbeispiel, kein Bankwert.

Der Unterschied zwischen 10 und 20 Prozent Abschlag beträgt hier 40.000 Euro Beleihungswert und 10,5 Prozentpunkte Auslauf; frage bei einer starken Abweichung nach dem Bewertungsverfahren.

Was bedeutet die 60-Prozent-Grenze im Pfandbriefgesetz?

§ 14 PfandBG erlaubt einer Pfandbriefbank, Hypotheken nur bis zur Höhe der ersten 60 Prozent des Beleihungswerts zur Deckung von Hypothekenpfandbriefen zu benutzen. Das ist eine Regel für die Refinanzierung der Bank, kein Verbot, mehr zu verleihen.

Bei 360.000 Euro Beleihungswert liegt die Marke bei 216.000 Euro. Von 300.000 Euro Darlehen zählt dieser Teil als Realkredit-Anteil, die übrigen 84.000 Euro liegen darüber.

Viele Banken stufen den Teil bis 60 Prozent als besonders sicher ein und kalkulieren für den Rest höhere Zinsen; wie hoch der Aufschlag ist, hängt vom Institut und vom Markt ab und steht nur im Angebot.

Der Rechner trennt beide Anteile auf den Cent, rechnet aber keinen Zinsaufschlag. Die Grenze ändert deine Darlehenshöhe nicht, sondern nur, welcher Teil als Pfandbrief-Deckung geeignet ist und deshalb oft günstiger kalkuliert wird.

Die BelWertV regelt die Beleihungswertermittlung nach § 16 PfandBG für Pfandbriefbanken; wie ein anderes Institut bewertet, nennt es dir selbst.

Wie senke ich meinen Beleihungsauslauf?

Es gibt drei Hebel: mehr Eigenkapital, ein kleineres Darlehen oder ein höherer Beleihungswert.

Im Standardfall mit 300.000 Euro Darlehen und 360.000 Euro Beleihungswert fehlen 12.000 Euro Eigenkapital bis 80 Prozent, 48.000 Euro bis 70 Prozent und 84.000 Euro bis 60 Prozent. Jeder Prozentpunkt entspricht 3.600 Euro.

Tilgung senkt den Auslauf über die Jahre ebenfalls, denn der Beleihungswert bleibt gleich, das Darlehen sinkt. Den Beleihungswert selbst kannst du kaum beeinflussen; er richtet sich nach Lage, Zustand und Nachhaltigkeit.

Gut belegte Modernisierungen können ihn stützen, ein Instandhaltungsrückstau mindert ihn nach § 4 Abs. 3 BelWertV gesondert.

Prüfe im Rechner die Zielstufe, die für dein Angebot relevant ist, und gleiche das mit dem Betrag ab, den du tatsächlich einbringen kannst. Die Anschlussfinanzierung nach der Zinsbindung profitiert vom niedrigeren Auslauf.

Beginne mit der kleinsten Zielstufe, die dein Eigenkapital erreicht, und rechne die Rate danach im Baufinanzierungs-Rechner nach.

Zählt ein Förderdarlehen zum Beleihungsauslauf?

Ja, sobald es durch eine Grundschuld auf derselben Immobilie gesichert ist. Der Auslauf bezieht sich auf alle Darlehen, die auf dem Objekt lasten, unabhängig davon, ob sie im ersten oder zweiten Rang stehen.

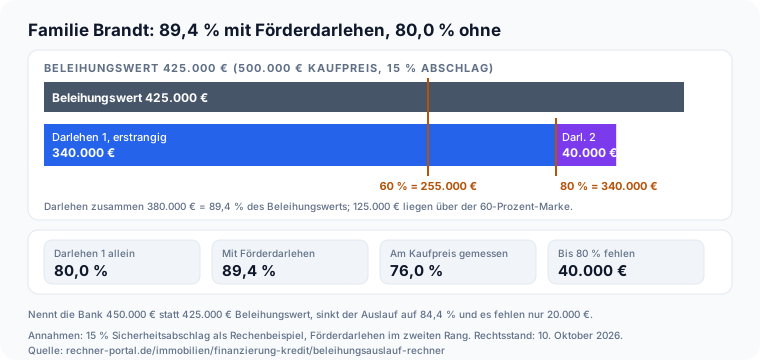
Familie Brandt finanziert 500.000 Euro Kaufpreis mit 340.000 Euro Hauptdarlehen und 40.000 Euro Förderdarlehen. Bei 425.000 Euro Beleihungswert liegt das Hauptdarlehen allein bei 80,0 Prozent, zusammen mit dem Förderdarlehen bei 89,4 Prozent.

Das Förderdarlehen sieht im Gespräch klein aus, hebt den Wert aber um 9,4 Prozentpunkte. Im Rechner trägst du es als Darlehen 2 ein und siehst beide Zahlen.

Das gilt unabhängig davon, wer das Darlehen vergibt: Maßgeblich ist die Sicherung auf dem Objekt, nicht der Name des Programms. Ist ein Darlehen nicht durch die Immobilie gesichert, etwa ein reines Privatdarlehen, gehört es nicht in die Berechnung.

Frage deine Bank, welche Darlehen sie in den Beleihungsauslauf einbezieht, und halte die Antwort schriftlich fest, bevor du das Förderdarlehen fest zusagst.

Warum liegt der Beleihungswert unter dem Kaufpreis?

Weil beide Werte Verschiedenes messen. Der Kaufpreis ist das, was Käufer und Verkäufer heute vereinbaren.

Der Beleihungswert soll nach § 3 BelWertV den Wert abbilden, der während der gesamten Dauer der Beleihung auch bei schwankenden Märkten und ohne spekulative Elemente erzielbar bleibt. Er darf den Marktwert nicht übersteigen (§ 16 Abs. 2 PfandBG).

Pfandbriefbanken ermitteln ihn nach § 4 BelWertV aus Ertragswert und Sachwert, bei Ein- und Zweifamilienhäusern und Eigentumswohnungen alternativ aus dem Vergleichswert. Mängel und Instandhaltungsrückstau kommen als gesonderter Abschlag hinzu.

Bei 400.000 Euro Kaufpreis und 360.000 Euro Beleihungswert liegt der Abstand bei 10,0 Prozent. Welchen Wert deine Bank ansetzt, erfährst du erst nach ihrer Bewertung; bis dahin hilft der Rechner mit einem Abschlag als Annahme.

Ein höheres Marktwert-Gutachten ändert die Bankbewertung nicht automatisch, denn die Bank rechnet mit ihrem eigenen, vorsichtigeren Wert und dessen Nachhaltigkeit.

Was passiert bei einem Beleihungsauslauf über 100 Prozent?

Dann übersteigt das Darlehen den Beleihungswert, die Immobilie deckt es nicht mehr vollständig.

Das kommt bei einer Vollfinanzierung vor: Finanzierst du 400.000 Euro Kaufpreis komplett über ein Darlehen, beträgt der Auslauf bei 360.000 Euro Beleihungswert 111,1 Prozent, obwohl der Kaufpreis nur zu 100 Prozent beliehen ist.

Davon liegen 216.000 Euro bis zur 60-Prozent-Grenze und 184.000 Euro darüber. Bis zur Stufe von 100 Prozent fehlen in diesem Beispiel 40.000 Euro.

Manche Banken bieten solche Finanzierungen an, nach dem Commerzbank-Ratgeber als 100-, 105- oder 110-Prozent-Finanzierung; die Konditionen hängen vom Institut ab und gehören besonders sorgfältig verglichen.

Der Rechner zeigt dir die Stufe „über 100 %“ ausdrücklich an, statt auf 100 Prozent zu kürzen, und nennt das fehlende Eigenkapital.

Prüfe außerdem, ob die Kaufnebenkosten im Darlehen stecken, denn sie erhöhen den Auslauf, ohne den Beleihungswert zu erhöhen. Mit 40.000 Euro mehr Eigenkapital landest du genau bei 100,0 Prozent.

Hinweise

Beleihungsauslauf lesen: Stufe, Nachrang und fehlendes Eigenkapital

Schnelle Qualitätsprüfung für dein Ergebnis.

Lies zuerst Auslauf und Stufe, danach die Aufteilung an der 60-Prozent-Grenze. 83,3 Prozent im Standardfall heißen: 216.000 Euro liegen im Bereich der Pfandbrief-Deckung, 84.000 Euro darüber.

Für den oberen Teil verlangen viele Banken höhere Zinsen als für den unteren; wie groß der Aufschlag ist, steht nur in deinem Angebot, der Rechner rechnet ihn bewusst nicht. Das Darlehen von 300.000 Euro teilt sich an der 60-Prozent-Marke des Beleihungswerts in 216.000 Euro Realkredit und 84.000 Euro Nachrang Dann der Eigenkapitalbedarf: Bis 80 Prozent fehlen 12.000 Euro, bis 70 Prozent 48.000 Euro, bis 60 Prozent 84.000 Euro.

Jeder Prozentpunkt Auslauf entspricht hier 3.600 Euro, also 1 Prozent von 360.000 Euro; diese Größe hilft, Sondertilgungen und Eigenkapital grob einzuordnen.

Liegt der Auslauf unter 60 Prozent, etwa bei 180.000 Euro Darlehen und 50,0 Prozent, ist der Nachrang-Anteil null und der Spielraum bis zur Zielstufe 80 Prozent beträgt 108.000 Euro.

Achte auf den Abstand zwischen Beleihungswert und Kaufpreis: Bei 5 Prozent Abschlag werden aus 300.000 Euro Darlehen 78,9 Prozent, bei 20 Prozent sind es 93,8 Prozent.

Frage deshalb die Bank nach ihrem Beleihungswert, bevor du Eigenkapital verplanst, und vergleiche Angebote nur auf derselben Wertbasis: Ein günstiger Zins nützt wenig, wenn die Bank den Beleihungswert niedriger ansetzt und du dadurch in eine höhere Stufe rutschst.

Steht die Stufe auf „über 100 %“, übersteigt das Darlehen den Beleihungswert und die Bank trägt das Risiko eines Wertverlusts allein.

Anwendung

Praxisfall Familie Brandt: 89,4 Prozent mit Förderdarlehen

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall Familie Brandt: Beleihungswert 425.000 Euro, Darlehen 1 mit 340.000 Euro gleich 80,0 Prozent, mit Förderdarlehen 40.000 Euro gleich 89,4 Prozent Familie Brandt kauft ein Reihenhaus für 500.000 Euro. Ihre Bank setzt einen Sicherheitsabschlag von 15 Prozent an, der Beleihungswert beträgt 425.000 Euro.

Finanziert wird mit Darlehen 1 über 340.000 Euro und einem nachrangigen Förderdarlehen 2 über 40.000 Euro, zusammen 380.000 Euro. Ihre Sorge: Die Bank hat vom „Beleihungsauslauf“ gesprochen, die Familie kennt nur die Kaufpreisquote.

Der Rechner zeigt 89,4 Prozent Beleihungsauslauf, Stufe „bis 90 %“. Darlehen 1 allein liegt bei 80,0 Prozent. Die 60-Prozent-Grenze beträgt 255.000 Euro, 125.000 Euro stehen darüber. Bezogen auf den Kaufpreis wären es nur 76,0 Prozent.

Bis zur Zielstufe 80 Prozent fehlen 40.000 Euro. Die Entscheidung: Die Brandts prüfen, ob ihr Bausparguthaben 40.000 Euro beisteuern kann und das Förderdarlehen damit entfällt; dann bleiben nur 340.000 Euro und genau 80,0 Prozent.

Nennt die Bank statt 425.000 Euro einen Beleihungswert von 450.000 Euro, sinkt der Auslauf auf 84,4 Prozent und es fehlen nur 20.000 Euro.

Das Gegenstück rechnen sie ebenfalls: Setzt eine zweite Bank 20 Prozent Abschlag an, ist der Beleihungswert 400.000 Euro, der Auslauf steigt auf 95,0 Prozent und bis 80 Prozent fehlen 60.000 Euro.

Zwei Angebote mit gleichem Darlehen sind also erst vergleichbar, wenn beide Banken denselben Beleihungswert zugrunde legen.

Die Brandts fragen deshalb jede Bank nach Beleihungswert und Zinsen je Stufe, bevor sie unterschreiben, und halten die Antworten schriftlich fest. Erst danach vergleichen sie Rate, Zinsbindung und Tilgung in den anderen Rechnern.

Fallstricke

Sechs typische Fehler beim Beleihungsauslauf

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: den Beleihungsauslauf am Kaufpreis zu messen. 300.000 Euro auf 400.000 Euro Kaufpreis sind 75,0 Prozent; auf den Beleihungswert von 360.000 Euro gerechnet sind es 83,3 Prozent.

Nur die zweite Zahl vergleicht die Bank mit ihren Grenzen. Fehler 2: die 60 Prozent als gesetzliches Kreditlimit zu lesen. § 14 PfandBG sagt nur, bis zu welcher Höhe eine Hypothek einer Pfandbriefbank als Deckung für Pfandbriefe dienen darf.

Darüber hinaus beleihen Banken nach eigenen Grenzen, bei vielen Instituten bis 80 Prozent und mehr. Fehler 3: den Sicherheitsabschlag als feste Größe zu behandeln.

Das Gesetz kennt keinen Prozentsatz; zwischen 5 und 20 Prozent Abschlag liegt bei 300.000 Euro Darlehen ein Auslauf von 78,9 bis 93,8 Prozent. Fehler 4: die Kaufnebenkosten zu vergessen.

Mit 10 Prozent Nebenkosten und 100.000 Euro Eigenkapital steigt das Darlehen auf 340.000 Euro und der Auslauf auf 94,4 Prozent. Fehler 5: Grundbuchrang und 60-Prozent-Grenze gleichzusetzen.

Der Rang sagt, wer bei der Verwertung zuerst bedient wird, die Grenze, wie viel als Pfandbrief-Deckung zählt. Ein erstrangiges Darlehen kann also über 60 Prozent liegen, ein nachrangiges darunter.

Fehler 6: einen Beleihungswert über dem Marktwert einzutragen. 450.000 Euro bei 400.000 Euro Marktwert setzt der Rechner auf 400.000 Euro: 75,0 statt 66,7 Prozent.

Nächster Schritt

Beleihungsauslauf: Fazit, Quellen und Grenzen

Die Kernaussage für die direkte Weiterentscheidung.

Der Rechner setzt dein Darlehen ins Verhältnis zum Beleihungswert statt zum Kaufpreis, trennt den Anteil bis 60 Prozent vom Rest und nennt das Eigenkapital bis zur Zielstufe: im Standardfall 83,3 Prozent, 216.000 Euro innerhalb und 84.000 Euro oberhalb der 60-Prozent-Grenze, 12.000 Euro bis 80 Prozent.

Grundlagen und Grenzen: Die Regeln stammen aus § 14 und § 16 Abs. 2 PfandBG sowie §§ 3 und 4 BelWertV (gelesen am 10.10.2026).

Die BelWertV regelt die Beleihungswertermittlung nach § 16 PfandBG für Pfandbriefbanken; wie ein anderes Institut bewertet, nennt es dir selbst.

Der Sicherheitsabschlag von 10 Prozent ist ein Rechenbeispiel, den Beleihungswert legt allein die Bank fest. Zinsaufschläge nach Stufe, Bonität, Rate und Zinsbindung gehören nicht zum Modell, ebenso keine Bewertung von Lage und Zustand.

Nächste Schritte: Die Rate rechnest du im Baufinanzierungs-Rechner und im Tilgungsplan-Rechner, die Nebenkosten im Kaufnebenkosten-Rechner, den Bedarf an Eigenkapital im Eigenkapital-Rechner.

Vertiefung

Rechenbeispiele: Abschlag, Bankwert, Nebenkosten und Förderdarlehen

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Beleihungswert 380.000,00 € | Beleihungsauslauf 78,9 % (bis 80 %) | Anteil bis 60 % 228.000,00 € | Anteil darüber 72.000,00 € | Spielraum bis 80 %: 4.000,00 €

Beleihungswert 380.000 € laut Bank

Beleihungswert ermitteln
Beleihungswert aus Gutachten oder Bankangabe eintragen
Kaufpreis bzw. Marktwert
400.000 €
Beleihungswert laut Bank oder Gutachten
380.000 €
Darlehen 1 (erstrangig)
300.000 €

Beispiel 2 · Mittel · Beleihungswert 320.000,00 € | Beleihungsauslauf 93,8 % (bis 100 %) | Anteil bis 60 % 192.000,00 € | Anteil darüber 108.000,00 € | Eigenkapital bis 80 %: 44.000,00 €

Strenge Bewertung mit 20 % Abschlag

Kaufpreis bzw. Marktwert
400.000 €
Sicherheitsabschlag auf den Kaufpreis
20 %
Darlehen 1 (erstrangig)
300.000 €

Beispiel 3 · Komplex · Gesamtdarlehen 340.000,00 € | Beleihungsauslauf 94,4 % (bis 100 %) | Darlehen zum Kaufpreis 85,0 % | Anteil bis 60 % 216.000,00 € | Anteil darüber 124.000,00 € | Eigenkapital bis 80 %: 52.000,00 €

Darlehen aus Eigenkapital und 10 % Nebenkosten

Darlehenssumme
Darlehen aus Eigenkapital errechnen
Eigenkapital
100.000 €
Kaufnebenkosten
10 % vom Kaufpreis

Beispiel 4 · Komplex · Beleihungswert 425.000,00 € | Beleihungsauslauf 89,4 % (bis 90 %), Darlehen 1 allein 80,0 % | Darlehen zum Kaufpreis 76,0 % | Anteil bis 60 % 255.000,00 € | Anteil darüber 125.000,00 € | Eigenkapital bis 80 %: 40.000,00 €

Förderdarlehen als zweites Darlehen

Kaufpreis bzw. Marktwert
500.000 €
Sicherheitsabschlag auf den Kaufpreis
15 %
Darlehen 1 (erstrangig)
340.000 €
Darlehen 2 (nachrangig, optional)
40.000 €

Beispiel 5 · Komplex · Beleihungswert 360.000,00 € | Beleihungsauslauf 111,1 % (über 100 %) | Darlehen zum Kaufpreis 100,0 % | Anteil bis 60 % 216.000,00 € | Anteil darüber 184.000,00 € | Eigenkapital bis 100 %: 40.000,00 €

Vollfinanzierung des Kaufpreises

Darlehen 1 (erstrangig)
400.000 €
Ziel-Beleihungsauslauf
100 %

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Wie viel Haus kann ich mir leistenMaximalen Kaufpreis aus Einkommen, Eigenkapital, Zinssatz und Laufzeit berechnen — sofort wissen, welches Budget realistisch ist.Anschlussfinanzierung-Rechner: Prolongation & Umschuldung vergleichenAnschlussfinanzierung berechnen: neue Monatsrate, Gesamtzinsen sowie Vergleich von Prolongation und Umschuldung inkl. Umschuldungskosten und Break-even.Kreditvergleich ImmobilienBis zu drei Immobilienkredit-Angebote nach Sollzins, Effektivzins, Gesamtkosten und Restschuld vergleichen und den tatsächlichen Preisvorteil erkennen.Warmmiete-RechnerVoraussichtliche Warmmiete aus Kaltmiete und Nebenkosten, Mietbelastungsquote und Vergleich mit Richtwerten.Mietrendite berechnen: Brutto-, Netto- und Eigenkapitalrendite RechnerMietrendite einer Immobilie aus Kaufpreis, Jahresmiete, Kosten und Leerstand berechnen und Brutto-, Netto- sowie Eigenkapitalrendite nachvollziehbar prüfen.Volltilger-DarlehenMonatliche Rate oder Laufzeit für ein Volltilgerdarlehen berechnen, bei dem die Restschuld am Ende der Zinsbindung vollständig getilgt ist – inklusive Vergleich zur Standardfinanzierung mit Restschuld.Forward-Darlehen-RechnerPrüft, ob sich ein Forward-Darlehen für Ihre Anschlussfinanzierung lohnt: Forward-Zinssatz, Mehrkosten, Break-even-Zinssatz und Szenarien im Vergleich zum Abwarten.Sondertilgungs-AuswirkungZeigt, wie viele Jahre und Zinsen eine einmalige und regelmäßige Sondertilgung spart – inklusive Rendite der Sondertilgung, Verzögerungskosten und Limit-Prüfung.Vorfälligkeitsentschädigung Rechner: VFE berechnenVorfälligkeitsentschädigung bei vorzeitiger Kreditablösung berechnen: Zinsmargenschaden nach § 502 BGB, Brutto-Rückzahlung und Vergleich mit Bankangebot.Zwischenfinanzierung-RechnerZwischenfinanzierung berechnen: Zinsen, Bereitstellungskosten und Gesamtkosten eines endfaelligen Ueberbrueckungsdarlehens ermitteln. Mit Kostentabelle und Deckungsanalyse.Neubau-Förderkredit-RechnerFörderung für den Hausbau berechnen: passendes KfW-Programm, Förderkredit je Wohneinheit, Monatsrate und Zinsersparnis nach Kindern, Einkommen und Effizienzstandard.Kündigungsfrist WohnungKündigungsfrist Mietvertrag berechnen: Mieter 3 Monate, Vermieter 3–9 Monate gestaffelt nach Mietdauer – frühestes Vertragsende, 3. Werktag und Vermieter-Staffel nach § 573c BGB sofort ermitteln.Mietminderung-RechnerMietminderung berechnen: Minderung der Bruttomiete nach § 536 BGB für einen Zeitraum tagesgenau je Monat ermitteln, mit Quoten aus Urteilen samt Aktenzeichen, Flächenabweichung und energetischer Modernisierung.Mietpreisbremse-RechnerMietpreisbremse prüfen: zulässige Nettokaltmiete bei Mietbeginn (Vergleichsmiete plus 10 Prozent nach § 556d BGB), Überhöhung pro Monat und Rückforderung nach der Rüge, mit Vormiete, Modernisierung und Neubau als Ausnahmen.MieterhöhungNeue Miete, Erhöhungsbetrag, Mehrbelastung pro Jahr und rechtliche Zulässigkeit prüfen

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Kaufpreis 400.000 Euro, Beleihungswert 360.000 Euro nach 10 Prozent Abschlag und Darlehen 300.000 Euro im Maßstab; Beleihungsauslauf 83,3 Prozent statt 75,0 Prozent am Kaufpreis

    Beleihungsauslauf-Rechner: Vom Kaufpreis zum Beleihungswert

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/beleihungsauslauf-rechner">
      <img src="https://rechner-portal.de/images/immobilien/beleihungsauslauf-rechner-beleihungswert.svg"
           alt="Kaufpreis 400.000 Euro, Beleihungswert 360.000 Euro nach 10 Prozent Abschlag und Darlehen 300.000 Euro im Maßstab; Beleihungsauslauf 83,3 Prozent statt 75,0 Prozent am Kaufpreis"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/beleihungsauslauf-rechner">Beleihungsauslauf-Rechner: Vom Kaufpreis zum Beleihungswert auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/beleihungsauslauf-rechner
  • Darlehen 300.000 Euro bei Beleihungswert 360.000 Euro: 216.000 Euro bis zur 60-Prozent-Grenze, 84.000 Euro darüber; bis 80 Prozent fehlen 12.000 Euro Eigenkapital

    Beleihungsauslauf-Rechner: Aufteilung an der 60-Prozent-Grenze

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/beleihungsauslauf-rechner">
      <img src="https://rechner-portal.de/images/immobilien/beleihungsauslauf-rechner-60-prozent-grenze.svg"
           alt="Darlehen 300.000 Euro bei Beleihungswert 360.000 Euro: 216.000 Euro bis zur 60-Prozent-Grenze, 84.000 Euro darüber; bis 80 Prozent fehlen 12.000 Euro Eigenkapital"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/beleihungsauslauf-rechner">Beleihungsauslauf-Rechner: Aufteilung an der 60-Prozent-Grenze auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/beleihungsauslauf-rechner
  • Praxisfall Familie Brandt: Beleihungswert 425.000 Euro, Darlehen 1 mit 340.000 Euro gleich 80,0 Prozent, mit Förderdarlehen 40.000 Euro gleich 89,4 Prozent

    Praxisfall Familie Brandt: Beleihungsauslauf mit Förderdarlehen

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/beleihungsauslauf-rechner">
      <img src="https://rechner-portal.de/images/immobilien/beleihungsauslauf-rechner-praxis-brandt.svg"
           alt="Praxisfall Familie Brandt: Beleihungswert 425.000 Euro, Darlehen 1 mit 340.000 Euro gleich 80,0 Prozent, mit Förderdarlehen 40.000 Euro gleich 89,4 Prozent"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/beleihungsauslauf-rechner">Praxisfall Familie Brandt: Beleihungsauslauf mit Förderdarlehen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/beleihungsauslauf-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner ist eine Orientierung und keine Bewertung, keine Kreditzusage und keine Anlage- oder Finanzberatung. Den Beleihungswert legt die Bank nach ihrem eigenen Bewertungsverfahren fest; der Sicherheitsabschlag im Rechner ist ein Rechenbeispiel. Zinsaufschläge nach Auslaufstufe hängen vom Markt und vom Institut ab und werden hier nicht gerechnet.

Quelle: Pfandbriefgesetz §§ 14 und 16 sowie Beleihungswertermittlungsverordnung §§ 1, 3 und 4 (gesetze-im-internet.de, abgerufen am 10.10.2026); Ratgeber der Commerzbank und von ImmoScout24 zum Sicherheitsabschlag (abgerufen am 10.10.2026).

Stand: 2026-10-10

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
10. Oktober 2026
Fachbereich
Immobilien / Finanzierung & Kredit
Formeln basieren auf
Beleihungswert BW = Marktwert × (1 − Sicherheitsabschlag) bzw. Eingabe, höchstens Marktwert (§ 16 Abs. 2 Satz 3 PfandBG); Beleihungsauslauf = Gesamtdarlehen ÷ BW × 100; Anteil innerhalb der 60-%-Grenze = min(Gesamtdarlehen; 0,6 × BW) (§ 14 PfandBG), Rest = Anteil oberhalb; Eigenkapitalbedarf bis zur Zielstufe = max(0; Gesamtdarlehen − Zielstufe × BW).
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Beleihungsauslauf-Rechner. Abgerufen von https://rechner-portal.de/immobilien/finanzierung-kredit/beleihungsauslauf-rechner

Harvard-Format

Rechner-Portal, 2026. Beleihungsauslauf-Rechner. Available at: https://rechner-portal.de/immobilien/finanzierung-kredit/beleihungsauslauf-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.