Zum Hauptinhalt springen

Zwischenfinanzierung-Rechner: Kosten, Zinslast und Deckung berechnen

ImmobilienStand Noch keine Bewertung
€
% p.a.
Monate
% / Monat
Monat
€
Anzeige

Kurzantwort

Zwischenfinanzierung: endfälliges Überbrückungsdarlehen, bei dem während der Laufzeit nur Zinsen gezahlt werden und die Tilgung erst durch den Verkaufserlös oder die Bausparzuteilung erfolgt.

Zwischenfinanzierung berechnen: Zinsen, Bereitstellungskosten und Gesamtkosten eines...

Autor: Rechner-Portal RedaktionGeprüft: Rechner-Portal Redaktion (September 2026)

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

3 Annahmen und 3 Grenzen

Annahmen

  • Endfälliges Darlehen ohne laufende Tilgung
  • Bereitstellungszins wird monatlich auf den vollen Darlehensbetrag berechnet
  • Bearbeitungsgebühr als einmaliger Betrag

Grenzen

  • Keine Berücksichtigung von Sondertilgungen während der Laufzeit
  • Bereitstellungszins vereinfacht als linearer Monatsbetrag
  • Kein interner Zinsfuß (IRR), sondern vereinfachte Effektivkostenquote

Überblick

Was ist eine Zwischenfinanzierung?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Bei 150.000 Euro Darlehensbetrag, 4,5 Prozent Sollzins und zwölf Monaten Laufzeit summieren sich Sollzinsen, Bereitstellungszinsen und Bearbeitungsgebühr auf 10.625 Euro Gesamtkosten. Er ist für Eigentümerinnen und Eigentümer gedacht, die eine zeitlich begrenzte Finanzierungslücke überbrücken müssen, weil der Verkaufserlös einer Bestandsimmobilie oder die Zuteilung eines Bausparvertrags noch aussteht.

Eine Zwischenfinanzierung ist ein endfälliges Darlehen: Während der gesamten Laufzeit zahlen Sie ausschließlich Zinsen, die Tilgung erfolgt erst am Ende durch den erwarteten Geldzufluss.

Typische Anlässe sind der Kauf einer neuen Immobilie vor dem Verkauf der alten, die Überbrückung bis zur Bausparzuteilung oder die Finanzierung eines Neubaus bis zum Verkauf des Bestandsobjekts.

Drei Kostenblöcke bestimmen die Gesamtbelastung: Erstens die Sollzinsen auf den vollen Darlehensbetrag über die gesamte Laufzeit.

Zweitens die Bereitstellungszinsen, die erst nach einer zinsfreien Anlaufphase anfallen und bei vielen Banken 0,25 Prozent pro Monat betragen. Drittens eine einmalige Bearbeitungsgebühr.

Der Rechner stellt alle drei Blöcke transparent dar, berechnet die monatliche Zinslast, die annualisierten Effektivkosten und prüft optional, ob der erwartete Verkaufserlös die Gesamtbelastung deckt oder eine Deckungslücke entsteht.

Eine Kostentabelle für vier Standardlaufzeiten zeigt, wie stark sich eine Verzögerung finanziell auswirkt.

Eingaben

Zwischenfinanzierung berechnen: welche Werte du brauchst

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst den Zwischenfinanzierungsbetrag in Euro, den Sollzins in Prozent pro Jahr, die geplante Laufzeit in Monaten, den Bereitstellungszins in Prozent pro Monat, den Monat ab dem der Bereitstellungszins anfällt, die Bearbeitungsgebühr und optional den erwarteten Verkaufserlös ein. Der Darlehensbetrag ist die Summe, die du bis zum Verkaufserlös oder zur Bausparzuteilung überbrücken musst.

Den Sollzins findest du im Finanzierungsangebot deiner Bank, typische Werte liegen derzeit zwischen 3,5 und 6 Prozent pro Jahr. Die Laufzeit schätzt du anhand des realistischen Verkaufszeitraums, üblich sind sechs bis 24 Monate.

Beim Bereitstellungszins tragen viele Banken 0,25 Prozent pro Monat an, die bereitstellungszinsfreie Phase liegt meist bei drei bis sechs Monaten.

Typische Fehler sind ein zu optimistischer Verkaufszeitraum, das Übersehen des Bereitstellungszinses und ein zu hoch angesetzter Verkaufserlös.

Plane die Laufzeit lieber drei Monate länger als nötig und kalkuliere den Erlös zehn Prozent unter dem geschätzten Marktwert. Die Bearbeitungsgebühr findest du im Angebotsblatt deiner Bank, sie liegt typischerweise zwischen 200 und 1.500 Euro.

Praxisfälle

Wofür du den Zwischenfinanzierung-Rechner brauchst: sieben typische Fälle

Jeder Fall nennt die Suchfrage, die passende Eingabe und das mit der Rechenfunktion dieses Rechners nachgerechnete Ergebnis.

  1. Bereitstellungszins: 0,25 % pro Monat ab dem Freimonat

    „Wie hoch ist der Bereitstellungszins bei einer Zwischenfinanzierung?“

    Eingabe
    150.000 €, 0,25 % / Monat, ab Monat 4, 12 Monate Laufzeit
    Ergebnis
    3.375 € Bereitstellungszinsen, 10.625 € Gesamtkosten
  2. Zwischenfinanzierung beim Hauskauf: Überbrückung bis zum Verkauf

    „Was ist eine Zwischenfinanzierung beim Hauskauf?“

    Eingabe
    150.000 €, 4,5 % Sollzins, 12 Monate, Verkaufserlös 200.000 €
    Ergebnis
    10.625 € Gesamtkosten, 39.375 € Deckungsüberschuss
  3. Zwischenfinanzierung für den Bausparvertrag bis zur Zuteilung

    „Wie funktioniert eine Zwischenfinanzierung bei einem Bausparvertrag?“

    Eingabe
    80.000 €, 3,8 % Sollzins, 9 Monate bis zur Zuteilung
    Ergebnis
    3.780 € Gesamtkosten, 6,3 % Effektivkosten

    Volltilger-Rechner

  4. Zwischenfinanzierung Zinssatz: 4,5 % gegen 5,5 % im Vergleich

    „Wie hoch ist der Zinssatz für eine Zwischenfinanzierung aktuell?“

    Eingabe
    150.000 €, 12 Monate, Sollzins 4,5 % oder 5,5 %
    Ergebnis
    6.750 € statt 8.250 € Sollzinsen (−1.500 € bei 1 Prozentpunkt weniger)
  5. Zwischenfinanzierung Dauer: Kosten von 6 bis 24 Monaten

    „Wie lange kann eine Zwischenfinanzierung laufen?“

    Eingabe
    150.000 €, 4,5 % Sollzins, Laufzeit 6, 12, 18 oder 24 Monate
    Ergebnis
    5.000 € bis 21.875 € Gesamtkosten je nach Laufzeit
  6. Haus nicht verkauft: Deckungsüberschuss kippt in die Lücke

    „Was passiert, wenn die alte Immobilie nicht rechtzeitig verkauft wird?“

    Eingabe
    150.000 €, Laufzeit 18 statt 12 Monate, Erlös sinkt auf 155.000 €
    Ergebnis
    39.375 € Überschuss wird zu −11.250 € Deckungslücke

    Anschlussfinanzierung-Rechner

  7. Freimonate verhandeln: 1.125 € bei drei zusätzlichen Monaten sparen

    „Wie wirken sich verhandelte Freimonate auf die Bereitstellungszinsen aus?“

    Eingabe
    150.000 €, Bereitstellungszins ab Monat 7 statt Monat 4
    Ergebnis
    9.500 € statt 10.625 € Gesamtkosten

Berechnung

Zwischenfinanzierung Formel: Sollzins, Bereitstellungszins und Gebühr

Verstehe den Formelweg.

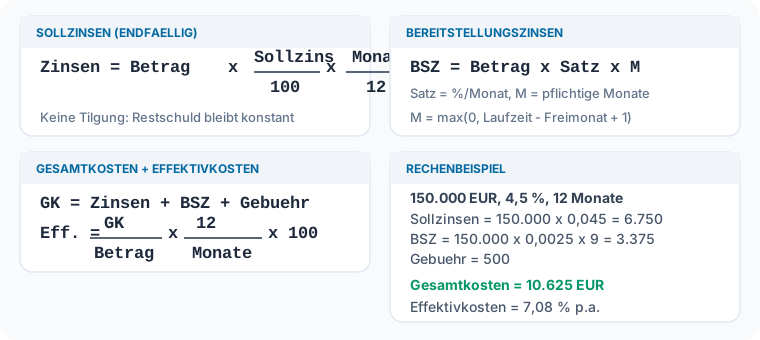
Die Kernrechnung eines endfälligen Darlehens ist linear: Sollzinsen = Darlehensbetrag mal Sollzins geteilt durch 100 mal Laufzeit in Monaten geteilt durch 12. Die monatliche Zinslast ergibt sich aus Darlehensbetrag mal Sollzins geteilt durch 100 geteilt durch 12 und bleibt über die gesamte Laufzeit konstant, weil keine Tilgung die Restschuld senkt.

Die Bereitstellungszinsen beginnen nach der zinsfreien Anlaufphase: Bereitstellungszinsen = Darlehensbetrag mal Monatssatz geteilt durch 100 mal Anzahl bereitstellungspflichtiger Monate.

Die Gesamtkosten ergeben sich als Summe aus Sollzinsen, Bereitstellungszinsen und Bearbeitungsgebühr.

Für die Vergleichbarkeit berechnet der Rechner die annualisierten Effektivkosten: Effektivkosten p.a. = Gesamtkosten geteilt durch Darlehensbetrag mal 12 geteilt durch Laufzeit in Monaten. Zwischenfinanzierung: Sollzinsen + Bereitstellungszinsen + Gebühr = Gesamtkosten Praxisbeispiel: Bei 150.000 Euro, 4,5 Prozent Sollzins und zwölf Monaten betragen die Sollzinsen 6.750 Euro, die Bereitstellungszinsen 3.375 Euro bei neun bereitstellungspflichtigen Monaten und die Bearbeitungsgebühr 500 Euro, insgesamt also 10.625 Euro bei 7,08 Prozent annualisierten Effektivkosten.

Die Kostentabelle zeigt die Gesamtkosten für 6, 12, 18 und 24 Monate, sodass sofort sichtbar wird, wie stark jeder zusätzliche Monat die Kosten treibt.

Nachschlagen

Zwischenfinanzierung: Typische Kostenszenarien

Vier Beispielszenarien zeigen, wie Darlehensbetrag, Laufzeit und Zinssatz die Gesamtkosten einer Zwischenfinanzierung beeinflussen. Der Bereitstellungszins von 0,25 % pro Monat fällt jeweils ab dem vierten Monat an (drei bereitstellungszinsfreie Monate).

Kostenszenarien einer Zwischenfinanzierung mit Sollzins, Bereitstellungszins und monatlicher Zinslast
BetragLaufzeitSollzins p. a.BereitstellungszinsGesamtkostenMonatl. Zinslast
80.000 €6 Monate4,5 %600 €2.400 €300 €
150.000 €12 Monate4,5 %3.375 €10.125 €562,50 €
200.000 €18 Monate5,0 %7.500 €22.500 €833,33 €
300.000 €24 Monate4,0 %15.750 €39.750 €1.000 €

Bereitstellungszins: 0,25 % pro Monat auf den vollen Darlehensbetrag, ab dem 4. Monat (3 bereitstellungszinsfreie Monate). Gesamtkosten = Sollzinsen + Bereitstellungszinsen. Die einmalige Bearbeitungsgebühr der Bank ist nicht enthalten und liegt je nach Institut zwischen 200 und 1.500 €.

Bereitstellungszins: Kosten nach Freimonaten

Der Bereitstellungszins fällt erst ab dem verhandelten Monat an. Je mehr zinsfreie Freimonate die Bank einräumt, desto niedriger die Bereitstellungszinsen und die Gesamtkosten. Basis: 150.000 € Darlehen, 4,5 % Sollzins, 12 Monate Laufzeit, 0,25 % Bereitstellungszins pro Monat.

Bereitstellungszinsen und Gesamtkosten einer Zwischenfinanzierung nach Beginn der zinspflichtigen Phase
Zinsfrei ab MonatBereitstellungspflichtige MonateBereitstellungszinsenGesamtkosten (inkl. Sollzinsen)
Monat 1 (kein Freimonat)124.500 €11.250 €
Monat 3 (2 Freimonate)103.750 €10.500 €
Monat 4 (3 Freimonate)93.375 €10.125 €
Monat 6 (5 Freimonate)72.625 €9.375 €
Monat 9 (8 Freimonate)41.500 €8.250 €

Gesamtkosten ohne Bearbeitungsgebühr (Sollzinsen + Bereitstellungszinsen). Bei vielen Banken liegt die übliche zinsfreie Anlaufphase bei drei bis sechs Monaten; jeder verhandelte Freimonat spart bei diesem Beispiel 375 €.

Expertenmodus

Häufige Fragen zur Zwischenfinanzierung

Spezielle Fragen geklärt. Tiefer verstehen.

Wie hoch ist der Bereitstellungszins bei einer Zwischenfinanzierung?

Der Bereitstellungszins liegt bei den meisten Banken bei 0,25 Prozent pro Monat auf den vollen Darlehensbetrag und wird erst nach einer zinsfreien Anlaufphase fällig, die typischerweise drei bis sechs Monate dauert.

Bei 150.000 Euro Darlehen, Beginn ab dem vierten Monat und zwölf Monaten Laufzeit fallen neun bereitstellungspflichtige Monate an, macht 3.375 Euro Bereitstellungszinsen zusätzlich zu den Sollzinsen.

Beginnt die Berechnung schon ab Monat eins, steigen die Bereitstellungszinsen auf 4.500 Euro; verschiebt die Bank den Start auf Monat neun, sinken sie auf nur 1.500 Euro.

Verhandle deshalb aktiv die Länge der zinsfreien Phase, denn jeder gewonnene Freimonat spart bei diesem Beispiel 375 Euro.

Dauert der Verkauf der Altimmobilie länger als geplant, wächst dieser Posten überproportional und kann am Ende fast so hoch ausfallen wie die eigentlichen Sollzinsen.

Was kostet eine Zwischenfinanzierung insgesamt?

Die Gesamtkosten einer Zwischenfinanzierung ergeben sich aus drei Bausteinen: Sollzinsen auf den vollen Betrag über die Laufzeit, Bereitstellungszinsen nach der zinsfreien Anlaufphase und eine einmalige Bearbeitungsgebühr.

Bei 150.000 Euro Darlehen, 4,5 Prozent Sollzins, zwölf Monaten Laufzeit und 500 Euro Gebühr ergeben sich 6.750 Euro Sollzinsen plus 3.375 Euro Bereitstellungszinsen plus 500 Euro Gebühr, insgesamt also 10.625 Euro bei 7,08 Prozent annualisierten Effektivkosten.

Für ein kleineres Darlehen von 80.000 Euro über neun Monate mit 3,8 Prozent Sollzins liegen die Gesamtkosten dagegen nur bei 3.780 Euro. Gib deine eigenen Zahlen in den Rechner ein, statt Pauschalwerte anderer Fälle zu übernehmen.

Unterschätze dabei nicht die Bereitstellungszinsen: Sie machen bei zwölf Monaten Laufzeit bereits die Hälfte der Sollzinsen aus und steigen mit jedem Monat Verzögerung weiter.

Wie hoch ist der Zinssatz für eine Zwischenfinanzierung aktuell?

Der Sollzins für eine Zwischenfinanzierung bewegt sich aktuell meist zwischen 3,5 und 6,0 Prozent pro Jahr, abhängig von Bonität, Sicherheit und Anbieter, wobei Direktbanken häufig günstigere Konditionen bieten als Filialbanken.

Bei 150.000 Euro Darlehen und zwölf Monaten Laufzeit macht schon ein Prozentpunkt Unterschied 1.500 Euro Mehrkosten allein bei den Sollzinsen: 4,5 Prozent ergeben 6.750 Euro, 5,5 Prozent würden 8.250 Euro Sollzinsen bedeuten.

Zum Sollzins addieren sich Bereitstellungszinsen und Bearbeitungsgebühr, sodass bei 4,5 Prozent insgesamt 10.625 Euro Gesamtkosten und 7,08 Prozent annualisierte Effektivkosten entstehen.

Trage den dir angebotenen Sollzins in den Rechner ein, um sofort die Auswirkung auf die Gesamtkosten zu sehen.

Vergleiche mindestens drei Angebote, denn ein niedrigerer Sollzins nützt wenig, wenn dafür eine kürzere bereitstellungszinsfreie Phase gilt und die Bereitstellungszinsen den Vorteil wieder auffressen.

Wie lange kann eine Zwischenfinanzierung laufen?

Zwischenfinanzierungen laufen meist zwischen sechs und 24 Monaten, je nachdem wie lange der Verkauf der Altimmobilie oder die Zuteilung des Bausparvertrags dauert.

Bei 150.000 Euro und 4,5 Prozent Sollzins steigen die Gesamtkosten von 5.000 Euro bei sechs Monaten über 10.625 Euro bei zwölf Monaten auf 16.250 Euro bei 18 Monaten und 21.875 Euro bei 24 Monaten – der Anstieg beschleunigt sich, weil ab dem vierten Monat zusätzlich Bereitstellungszinsen anfallen.

Plane die Laufzeit realistisch und eher etwas länger als den geschätzten Verkaufszeitraum, denn eine zu kurz gewählte Frist zwingt sonst in eine teurere Anschluss- oder Umfinanzierung.

Frage deine Bank aktiv nach einer kostenlosen Verlängerungsoption, falls sich der Verkauf verzögert. Nutze die Kostentabelle im Rechner, um verschiedene Laufzeiten direkt gegenüberzustellen, bevor du dich festlegst.

Was ist eine Zwischenfinanzierung beim Hauskauf?

Eine Zwischenfinanzierung beim Hauskauf ist ein endfälliges Darlehen, das die Lücke überbrückt, wenn du eine neue Immobilie schon kaufst, bevor der Verkaufserlös deiner alten Immobilie oder die Zuteilung eines Bausparvertrags vorliegt.

Während der Laufzeit zahlst du ausschließlich Zinsen, die Tilgung erfolgt erst am Ende in einer Summe aus dem erwarteten Geldzufluss.

Bei 150.000 Euro Zwischenfinanzierung, 4,5 Prozent Sollzins und 200.000 Euro erwartetem Verkaufserlös ergeben sich 10.625 Euro Gesamtkosten und ein Deckungsüberschuss von 39.375 Euro, der nach Abzug der Kosten verbleibt.

Trage deinen erwarteten Verkaufserlös vorsichtig ein, etwa zehn Prozent unter dem geschätzten Marktwert, um eine realistische Deckung zu sehen.

Sinkt der tatsächliche Verkaufspreis deutlich unter deine Kalkulation, kann aus dem Überschuss schnell eine Deckungslücke werden, die du aus Eigenmitteln ausgleichen musst.

Wann lohnt sich eine Zwischenfinanzierung?

Eine Zwischenfinanzierung lohnt sich, wenn der Zeitpunkt des Immobilienkaufs und der Zeitpunkt des Geldzuflusses aus Verkauf oder Bausparzuteilung zeitlich auseinanderfallen und eine Verzögerung beim Kauf der neuen Immobilie teurer wäre als die Zwischenfinanzierung selbst.

Bei 150.000 Euro über zwölf Monate liegen die Gesamtkosten bei 10.625 Euro; verglichen mit dem Risiko, eine passende Immobilie durch Zeitdruck zu verlieren oder doppelt Miete und Kreditrate parallel zu zahlen, ist das oft die günstigere Lösung.

Weniger sinnvoll ist die Zwischenfinanzierung, wenn der Verkaufserlös noch sehr unsicher ist oder die Laufzeit voraussichtlich deutlich über 24 Monate hinausgeht, weil dann die Bereitstellungszinsen die Kosten stark treiben.

Prüfe mit dem Rechner, ob dein erwarteter Verkaufserlös die Gesamtkosten zuverlässig deckt. Ziehe bei unsicherer Verkaufsdauer alternative Finanzierungsformen wie ein variables Darlehen in Betracht.

Was passiert, wenn die alte Immobilie nicht rechtzeitig verkauft wird?

Verzögert sich der Verkauf der alten Immobilie, verlängert sich die Laufzeit der Zwischenfinanzierung und die Kosten steigen deutlich, weil sowohl Sollzinsen als auch Bereitstellungszinsen über einen längeren Zeitraum anfallen.

Bei 150.000 Euro und 4,5 Prozent Sollzins wachsen die Gesamtkosten von geplanten 10.625 Euro bei zwölf Monaten auf 16.250 Euro bei 18 Monaten; sinkt gleichzeitig der erzielbare Verkaufspreis von 200.000 auf 155.000 Euro, kippt der Deckungsüberschuss von 39.375 Euro ins Minus, auf eine Deckungslücke von 11.250 Euro.

Diese Lücke musst du aus Eigenmitteln, einer Anschlussfinanzierung oder einem Rahmenkredit ausgleichen.

Verhandle deshalb vorab eine Verlängerungsoption ohne Zinsaufschlag mit deiner Bank, statt bei Verzögerung in eine teure Umfinanzierung wechseln zu müssen.

Kalkuliere den Verkaufserlös von Anfang an konservativ, etwa zehn Prozent unter dem geschätzten Marktwert, um eine Deckungslücke möglichst zu vermeiden.

Welche Alternativen gibt es zu einer Zwischenfinanzierung?

Die wichtigste Alternative ist ein variables Darlehen ohne festen Endzeitpunkt, das mit dreimonatiger Kündigungsfrist jederzeit abgelöst werden kann, allerdings zu höheren und schwankenden Zinsen.

Eine zweite Option ist ein Policendarlehen mit einer Lebensversicherung als Sicherheit, das besonders bei Bausparer-Überbrückungen verbreitet ist.

Drittens kannst du den Verkauf der alten Immobilie zeitlich vorziehen und übergangsweise zur Miete wohnen, was die Finanzierungslücke ganz vermeidet, aber Umzugskosten und doppelte Belastung verursacht.

Viertens bieten manche Bausparkassen eigene Vorfinanzierungsdarlehen an, die nahtlos in den Bausparvertrag übergehen.

Vergleiche die Effektivkosten aller Varianten: Bei 150.000 Euro und zwölf Monaten liegt die klassische Zwischenfinanzierung bei 10.625 Euro und 7,08 Prozent Effektivkosten.

Ein günstigerer Sollzins allein sagt wenig aus, wenn Bereitstellungszins und Gebühren zwischen den Anbietern stark abweichen.

Wie funktioniert eine Zwischenfinanzierung bei einem Bausparvertrag?

Bei einer Zwischenfinanzierung im Zusammenhang mit einem Bausparvertrag überbrückt das Darlehen die Zeit, bis die Bausparsumme zugeteilt wird und zur Tilgung zur Verfügung steht; bis dahin zahlst du nur Zinsen auf den vollen Betrag.

Bei 80.000 Euro Darlehen, 3,8 Prozent Sollzins und neun Monaten Laufzeit bis zur erwarteten Zuteilung ergeben sich 2.280 Euro Sollzinsen plus 1.200 Euro Bereitstellungszinsen plus 300 Euro Gebühr, insgesamt 3.780 Euro Gesamtkosten bei 6,3 Prozent Effektivkosten.

Weil der Zuteilungstermin einer Bausparkasse nicht exakt planbar ist, solltest du die Laufzeit im Rechner eher großzügig ansetzen, um Nachverhandlungen zu vermeiden.

Verzögert sich die Zuteilung um mehrere Monate, steigen die Bereitstellungszinsen überproportional an, wie die Kostentabelle für verschiedene Laufzeiten zeigt.

Frage deine Bausparkasse nach einer Vorfinanzierung aus einer Hand, die oft nahtlos in den Bausparvertrag übergeht.

Hinweise

Zwischenfinanzierung Zinsen sparen: Praxistipps zum Nachrechnen

Schnelle Qualitätsprüfung für dein Ergebnis.

Der Bereitstellungszins ist bei der Zwischenfinanzierung der unterschätzte Kostentreiber: Bei 150.000 Euro und 0,25 Prozent pro Monat kostet jeder bereitstellungspflichtige Monat 375 Euro. Verhandele deshalb zuerst die Länge der bereitstellungszinsfreien Phase, denn jeder gewonnene Freimonat spart direkt bares Geld.

Hole mindestens drei Angebote ein und vergleiche sie mit dem Rechner auf identischer Laufzeitbasis. Ein niedrigerer Sollzins nützt wenig, wenn dafür die bereitstellungszinsfreie Phase kürzer ausfällt.

Nutze die Kostentabelle, um den Worst Case durchzurechnen: Was passiert, wenn der Verkauf sechs Monate länger dauert als geplant?

Bei den Voreinstellungen steigen die Kosten von 10.625 Euro bei zwölf auf 16.250 Euro bei 18 Monaten, das sind 5.625 Euro Mehrkosten für ein halbes Jahr Verzögerung.

Frage deine Bank explizit nach einer Verlängerungsoption ohne Zinsaufschlag, damit du bei Verzögerungen nicht in eine teurere Umfinanzierung wechseln musst.

Kalkuliere den Verkaufserlös konservativ, mindestens zehn Prozent unter dem geschätzten Marktwert, um eine Deckungslücke zu vermeiden. Prüfe außerdem, ob die Bank bei vorzeitiger Rückzahlung auf eine Vorfälligkeitsentschädigung verzichtet.

Bei einem endfälligen Darlehen sollte eine jederzeitige Rückzahlung ohne Aufschlag möglich sein. Für die Anschlussfinanzierung deiner neuen Immobilie nutze den separaten Rechner, um die langfristigen Kosten der Hauptfinanzierung einzuordnen.

Anwendung

Zwischenfinanzierung Hauskauf: ein Praxisbeispiel

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Claudia und Thomas kaufen ein Reihenhaus für 380.000 Euro und müssen 150.000 Euro überbrücken, bis ihre alte Eigentumswohnung verkauft ist.

Ausgangslage: Die Bank bietet 4,5 Prozent Sollzins, 0,25 Prozent Bereitstellungszins pro Monat ab Monat 4 und 500 Euro Bearbeitungsgebühr.

Der Makler schätzt den Verkaufserlös der Wohnung auf 220.000 Euro, Claudia rechnet konservativ mit 200.000 Euro. Eingaben: 150.000 Euro, 4,5 Prozent, 12 Monate, 0,25 Prozent ab Monat 4, 500 Euro, Erlös 200.000 Euro.

Der Rechner ergibt: 10.625 Euro Gesamtkosten, 562,50 Euro monatliche Zinslast, 39.375 Euro Deckungsüberschuss.

Claudia prüft das Worst-Case-Szenario: Bei 18 Monaten Laufzeit steigen die Kosten auf 16.250 Euro, der Überschuss sinkt auf 33.750 Euro, was aber immer noch komfortabel bleibt.

Selbst wenn die Wohnung nur 170.000 Euro bringt, bleibt bei zwölf Monaten ein Überschuss von 9.375 Euro. Claudia verhandelt bei der Bank erfolgreich eine Verlängerungsoption bis 18 Monate ohne Zinsaufschlag und unterschreibt.

Die parallele Monatsbelastung aus 562,50 Euro Zwischenfinanzierung plus 1.200 Euro Rate für den neuen Kreditvergleich beträgt 1.762,50 Euro, das Paar hat das vorab mit dem Haushaltsbudget abgeglichen.

Alle Beträge sind ein Rechenbeispiel und keine Finanzierungsempfehlung.
Fallstricke

Zwischenfinanzierung Kosten: häufige Fehler bei der Kalkulation

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist, nur den Sollzins zu betrachten und die Bereitstellungszinsen zu ignorieren, obwohl sie bei längerer Laufzeit die Sollzinsen fast einholen können. Bei 150.000 Euro und zwölf Monaten machen die Bereitstellungszinsen mit 3.375 Euro bereits die Hälfte der Sollzinsen von 6.750 Euro aus.

Ein zweiter Fehler ist ein zu optimistischer Verkaufszeitraum, denn jeder Monat Verzögerung treibt die Kosten linear nach oben. Drittens wird der Verkaufserlös als gesichert behandelt, obwohl er am Immobilienmarkt schwanken kann.

Eine Deckungsanalyse mit zehn Prozent Sicherheitsabschlag verhindert böse Überraschungen.

Viertens verwechseln viele die monatliche Zinslast mit einer Annuitätenrate: Bei der Zwischenfinanzierung sinkt die Restschuld nicht, weil keine Tilgung stattfindet.

Fünftens wird übersehen, dass die Zwischenfinanzierung zusätzlich zur Rate der neuen Hauptfinanzierung anfällt, was das Haushaltsbudget doppelt belastet.

Sechstens akzeptieren viele das erste Bankangebot, ohne die bereitstellungszinsfreie Phase zu verhandeln, obwohl gerade hier erhebliches Sparpotenzial liegt.

Siebtens fehlt oft eine Verlängerungsoption im Vertrag, sodass bei Verzögerung eine teurere Umfinanzierung droht.

Nächster Schritt

Zwischenfinanzierung Rechner: das Wichtigste in Kürze

Die Kernaussage für die direkte Weiterentscheidung.

Aus Darlehensbetrag, Sollzins, Laufzeit, Bereitstellungszins, Bearbeitungsgebühr und optionalem Verkaufserlös ermittelt der Zwischenfinanzierung-Rechner die Gesamtkosten, die monatliche Zinslast, die annualisierten Effektivkosten und den Deckungsüberschuss oder die Deckungslücke.

Die Kostentabelle zeigt die Gesamtkosten für sechs, zwölf, 18 und 24 Monate, damit Verzögerungsszenarien sofort sichtbar werden.

Am meisten Sicherheit bringt hier die Kombination aus konservativem Verkaufserlös und realistischer Laufzeit: Kalkuliere den Erlös zehn Prozent unter dem Marktwert und die Laufzeit drei Monate länger als nötig.

Hole mindestens drei Angebote ein und vergleiche sie auf identischer Laufzeitbasis, bevor du unterschreibst. Verhandle die bereitstellungszinsfreie Phase gezielt, denn jeder Freimonat spart direkt.

Alle Ergebnisse sind unverbindliche Orientierungswerte und ersetzen weder eine Finanz- noch eine Rechtsberatung. Für die langfristige Hauptfinanzierung nutze den Anschlussfinanzierung-Rechner oder den Effektivzins-Rechner, um die Konditionen deines Hauptdarlehens einzuordnen.

Vertiefung

Zwischenfinanzierung Beispiele: Beispielrechnungen für unterschiedliche Fälle

Step-by-Step Walkthroughs. Realistische Szenarien.

Praxisbeispiel

Überbrückung bis Hausverkauf: 150.000 Euro, 12 Monate

Zwischenfinanzierungsbetrag
150.000
Sollzins
4,5
Laufzeit
12
Bereitstellungszins
0,25
Bereitstellungszins ab Monat
4
Bearbeitungsgebühr
500
Erwarteter Verkaufserlös
200.000

Ergebnis: 10.625 Euro Gesamtkosten, 562,50 Euro monatliche Zinslast, 39.375 Euro Deckungsüberschuss

Ein 150.000-Euro-Überbrückungsdarlehen bei 4,5 % Sollzins kostet in zwölf Monaten 10.625 Euro. Davon entfallen 6.750 Euro auf Sollzinsen, 3.375 Euro auf Bereitstellungszinsen ab Monat 4 und 500 Euro auf die Bearbeitungsgebühr. Bei einem Verkaufserlös von 200.000 Euro verbleibt ein Überschuss von 39.375 Euro.

Beispiel 1 · Einfach · 28.875 Euro Gesamtkosten, 1.041,67 Euro monatliche Zinslast, 1.125 Euro Deckungsüberschuss

Höheres Darlehen mit knapper Deckung: 250.000 Euro, 18 Monate

Zwischenfinanzierungsbetrag
250.000
Sollzins
5,0
Laufzeit
18
Bereitstellungszins
0,25

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · 3.780 Euro Gesamtkosten, 253,33 Euro monatliche Zinslast, 6,3 % Effektivkosten

Zwischenfinanzierung Bausparvertrag: 80.000 Euro, 9 Monate bis Zuteilung

Zwischenfinanzierungsbetrag
80.000
Sollzins
3,8
Laufzeit
9
Bereitstellungszins
0,25

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · 16.250 Euro Gesamtkosten, 562,50 Euro monatliche Zinslast, -11.250 Euro Deckungslücke

Verzögerter Hausverkauf: 150.000 Euro, 18 statt 12 Monate, Erlös sinkt auf 155.000 Euro

Zwischenfinanzierungsbetrag
150.000
Sollzins
4,5
Laufzeit
18
Bereitstellungszins
0,25

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · 9.500 Euro Gesamtkosten, 562,50 Euro monatliche Zinslast, 40.500 Euro Deckungsüberschuss

Verhandelte Freimonate: 150.000 Euro, Bereitstellungszins erst ab Monat 7

Zwischenfinanzierungsbetrag
150.000
Sollzins
4,5
Laufzeit
12
Bereitstellungszins
0,25

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · 42.100 Euro Gesamtkosten, 1.000 Euro monatliche Zinslast, -32.100 Euro Deckungslücke

Deckungslücke bei langem Zeitraum: 300.000 Euro, 24 Monate

Zwischenfinanzierungsbetrag
300.000
Sollzins
4,0
Laufzeit
24
Bereitstellungszins
0,3

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

EigenkapitalBenötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnenKaufnebenkostenGrunderwerbsteuer, Notar, Grundbuch und Maklerprovision – Gesamtnebenkosten berechnenWarmmiete-RechnerVoraussichtliche Warmmiete aus Kaltmiete und Nebenkosten, Mietbelastungsquote und Vergleich mit Richtwerten.Mietrendite berechnen: Brutto-, Netto- und Eigenkapitalrendite RechnerMietrendite einer Immobilie aus Kaufpreis, Jahresmiete, Kosten und Leerstand berechnen und Brutto-, Netto- sowie Eigenkapitalrendite nachvollziehbar prüfen.Vorfälligkeitsentschädigung Rechner: VFE berechnenVorfälligkeitsentschädigung bei vorzeitiger Kreditablösung berechnen: Zinsmargenschaden nach § 502 BGB, Brutto-Rückzahlung und Vergleich mit Bankangebot.Neubau-Förderkredit-RechnerFörderung für den Hausbau berechnen: passendes KfW-Programm, Förderkredit je Wohneinheit, Monatsrate und Zinsersparnis nach Kindern, Einkommen und Effizienzstandard.Beleihungsauslauf-RechnerBeleihungsauslauf berechnen: Darlehen im Verhältnis zum Beleihungswert, Anteil bis zur 60-Prozent-Grenze und fehlendes Eigenkapital bis zur Zielstufe.Volltilger-DarlehenMonatliche Rate oder Laufzeit für ein Volltilgerdarlehen berechnen, bei dem die Restschuld am Ende der Zinsbindung vollständig getilgt ist – inklusive Vergleich zur Standardfinanzierung mit Restschuld.Sondertilgungs-AuswirkungZeigt, wie viele Jahre und Zinsen eine einmalige und regelmäßige Sondertilgung spart – inklusive Rendite der Sondertilgung, Verzögerungskosten und Limit-Prüfung.Betriebskostenumlagen-RechnerVerteilung der jährlichen Betriebskosten auf einzelne Mieteinheiten nach Fläche, Personen und Heizkostenverordnung inklusive Nachzahlung oder Guthaben je Einheit.Indexmiete vs. StaffelmieteVergleicht Indexmiete und Staffelmiete aus Vermieter- und Mieterperspektive über einen wählbaren Zeitraum.Leerstandskosten berechnenBerechnet die Gesamtkosten eines Leerstands aus Mietausfall, Fixkosten, Renovierung, Inseraten und Makler – inklusive Tageskosten und Szenarien unterschiedlicher Leerstandsdauer.Mietausfall-RechnerBerechnet Mietausfall und bereinigte Renditekennzahlen bei einer Leerstandsquote – inklusive Cashflow, Break-even-Leerstandsquote und Szenarien.Pachtpreis-RechnerPachtpreis berechnen: Pacht je Hektar und Jahrespacht für Ackerland und Grünland nach Bundesland, mit Destatis-Durchschnitt 2023 als Vergleich, Bodenpunkten und Pacht über die Laufzeit.CO2-Abgabe-Vermieter-RechnerCO2-Abgabe Vermieter berechnen: Aufteilung der CO2-Kosten nach dem Stufenmodell des CO2KostAufG mit Stufe, Vermieteranteil in Prozent und Euro, Mieteranteil und Erstattung bei Gasetagenheizung.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Ergebnisse sind unverbindliche Orientierungswerte. Die tatsächlichen Konditionen ergeben sich aus dem Vertrag mit Ihrer Bank. Keine Finanz- oder Rechtsberatung.

Quelle: BGB Paragraphen 488 ff. (Darlehensvertrag), Preisangabenverordnung Paragraph 16 (Effektiver Jahreszins bei Verbraucherdarlehen)

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Rechner-Portal Redaktion
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Immobilien / Finanzierung & Kredit
Formeln basieren auf
Endfälliges Darlehen: Zinsen = Betrag mal Sollzins mal Laufzeit geteilt durch 12; Bereitstellungszinsen ab dem eingestellten Monat; Effektivkosten annualisiert
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Zwischenfinanzierung. Abgerufen von https://rechner-portal.de/immobilien/finanzierung-kredit/zwischenfinanzierung

Harvard-Format

Rechner-Portal, 2026. Zwischenfinanzierung. Available at: https://rechner-portal.de/immobilien/finanzierung-kredit/zwischenfinanzierung

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.