Zum Hauptinhalt springen

Wohnrecht berechnen: Kapitalwert nach BewG ermitteln

ImmobilienStand Noch keine Bewertung
Art des Wohnrechts
m²
€/m²
€
Bewertungsstichtag (Jahr)
Jahre
Geschlecht
%
Anzeige

Kurzantwort

Der Wohnrecht-Rechner ermittelt den Kapitalwert eines lebenslangen oder befristeten Wohnrechts nach dem Bewertungsgesetz (BewG). Der Kapitalwert ergibt sich aus dem Jahreswert des Wohnvorteils (Wohnfläche × ortsübliche Miete × 12) multipliziert mit dem Vervielfältiger aus der BMF-Tabelle. Der Kapitalwert mindert bei Schenkung oder Erbschaft die steuerliche Bemessungsgrundlage und bestimmt den wirtschaftlichen Wert des Grundbucheintrags (§ 1093 BGB).

Wohnrecht berechnen nach § 14 BewG: Wie viel ist dein Wohnrecht wert?

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Immobilien (Nov. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

7 Annahmen und 6 Grenzen

Annahmen

  • Lebenslange Vervielfältiger nach § 14 Abs. 1 BewG aus der BMF-Tabelle des gewählten Bewertungsjahrs: 2026 nach Sterbetafel 2022/2024 (BMF-Schreiben vom 21.10.2025), ab 01.01.2027 nach Sterbetafel 2023/2025 (BMF-Schreiben vom 22.10.2026); befristete Vervielfältiger nach Anlage 9a BewG (Mittelwert aus vor- und nachschüssiger Zahlungsweise).
  • Zinssatz 5,5 Prozent pro Jahr nach § 14 Abs. 1 BewG.
  • Steht das Wohnrecht zwei Personen zu und erlischt es mit dem Tod des Letztversterbenden, sind Alter und Geschlecht der Person mit dem höheren Vervielfältiger maßgebend (§ 14 Abs. 3 BewG); Restlebenserwartung und Obergrenze beim befristeten Wohnrecht stammen dann von dieser Person.
  • Der Jahreswert ergibt sich aus Wohnfläche × ortsüblicher Kaltmiete × 12 × Anteil am Gebäude.
  • Die Deckelung nach § 16 BewG begrenzt den Jahreswert auf 1/18,6 des Werts der Immobilie; der Rechner setzt dafür den eingegebenen Verkehrswert an.
  • Bei einem befristeten Wohnrecht, das spätestens mit dem Tod des Berechtigten endet, darf der Kapitalwert den des lebenslangen Wohnrechts nicht übersteigen (§ 13 Abs. 1 Satz 2 BewG).
  • Die Einordnung des Kapitalwerts (unter 30.000 €, bis 100.000 €, bis 250.000 €, darüber) ist eine redaktionelle Annahme ohne Norm.

Grenzen

  • Bewirtschaftungskosten wie Instandhaltung oder Betriebskosten sind nicht berücksichtigt; der Jahreswert beruht allein auf der ortsüblichen Kaltmiete.
  • Der Rechner enthält die BMF-Tabellen für Bewertungsstichtage im Jahr 2026 (BMF-Schreiben vom 21.10.2025) und ab 01.01.2027 (BMF-Schreiben vom 22.10.2026, Sterbetafel 2023/2025); für Stichtage bis 31.12.2025 galten ältere Tabellen, die er nicht enthält.
  • Das Finanzamt setzt für die Deckelung nach § 16 BewG den nach dem Bewertungsgesetz ermittelten Wert an, etwa den Grundbesitzwert, nicht den Verkehrswert; die Deckelung kann deshalb anders ausfallen.
  • Endet das Wohnrecht durch den Tod des Berechtigten nach kurzer Zeit, wird die Steuerfestsetzung auf Antrag nach der tatsächlichen Dauer berichtigt (§ 14 Abs. 2 BewG); das bildet der Rechner nicht ab.
  • Bei zwei Berechtigten rechnet der Rechner mit dem höheren Vervielfältiger (§ 14 Abs. 3 BewG, Erlöschen mit dem Tod des Letztversterbenden). Erlischt das Recht schon mit dem Tod des Erstversterbenden, gilt der niedrigere Vervielfältiger; dann gibst du nur diese Person ein. Mehr als zwei Berechtigte bildet der Rechner nicht ab.
  • Die Berechnung berücksichtigt keine Kombinationen mit Nießbrauch oder anderen dinglichen Rechten.

Stand der Prüfung: Vervielfältiger für Bewertungsstichtage im Jahr 2026 nach BMF-Schreiben vom 21.10.2025 (Sterbetafel 2022/2024) und ab 01.01.2027 nach BMF-Schreiben vom 22.10.2026 (Sterbetafel 2023/2025), am 08.11.2026 gegen beide Schreiben geprüft.
Überblick

Lebenslanges Wohnrecht berechnen: Was ein Recht nach § 1093 BGB wert ist

Ein Wohnrecht nach § 1093 BGB ist eine beschränkte persönliche Dienstbarkeit, die dem Berechtigten das Recht sichert, eine Immobilie oder Teile davon unter Ausschluss des Eigentümers zu bewohnen. Anders als beim Nießbrauch darf der Wohnberechtigte die Räume nur mit Gestattung des Eigentümers vermieten oder anderweitig überlassen (§ 1092 Abs.

1 Satz 2 BGB) — das Recht ist auf die persönliche Nutzung beschränkt.

Gerade bei der Übertragung von Immobilien innerhalb der Familie behält sich der bisherige Eigentümer häufig ein lebenslanges Wohnrecht vor, um die eigene Wohnsituation abzusichern, ohne auf das Eigentum angewiesen zu bleiben.

Der Kapitalwert dieses Wohnrechts ist steuerlich relevant, weil er die Bemessungsgrundlage bei Schenkung oder Erbschaft mindert (§ 10 Abs. 5 ErbStG).

Er ergibt sich aus dem Jahreswert des Wohnvorteils multipliziert mit dem Vervielfältiger nach dem Bewertungsgesetz.

Bei den Voreinstellungen — Frau, 65 Jahre, 80 m², 8 Euro Kaltmiete, 350.000 Euro Verkehrswert — ermittelt der Rechner nach der seit 01.01.2026 geltenden Tabelle einen Kapitalwert von 96.637 Euro.

Dieser Betrag reduziert den steuerpflichtigen Wert der Immobilie auf 253.363 Euro.

Die Höhe des Vervielfältigers hängt bei lebenslangen Wohnrechten vom Alter und Geschlecht des Berechtigten ab, bei befristeten Wohnrechten von der vereinbarten Laufzeit und dem gesetzlichen Zinssatz von 5,5 Prozent nach § 14 Abs. 1 BewG.

Eingaben

Wohnrecht Wert berechnen: Kapitalwert nach Alter, Miete und Verkehrswert einordnen

Wohnfläche und ortsübliche Kaltmiete ergeben den Jahreswert; die Kaltmiete nimmst du aus dem Mietspiegel oder einer Vergleichsmiete. Das Feld Geschlecht bestimmt, ob der Vervielfältiger aus der Spalte für Frauen oder für Männer stammt; bei einem befristeten Wohnrecht wirkt es nur über die Obergrenze des lebenslangen Werts.

Mit dem Feld Anteil am Gebäude gibst du an, welchen Prozentsatz der Wohnfläche das Wohnrecht erfasst: Bei 50 Prozent halbiert sich der Jahreswert.

Das Feld Bewertungsstichtag wählt die BMF-Tabelle: 2026 nach Sterbetafel 2022/2024, 2027 nach Sterbetafel 2023/2025.

Steht das Wohnrecht einem Ehepaar bis zum Tod des Letztversterbenden zu, schaltest du den zweiten Berechtigten ein; nach § 14 Abs. 3 BewG zählt dann der höhere Vervielfältiger, bei Mann 68 und Frau 65 also 12,583 der Frau.

Mit den Voreinstellungen erreicht der Kapitalwert 96.637 Euro bei einem Vervielfältiger von 12,583.

Mit 85 Jahren sinkt der Vervielfältiger einer Frau auf 5,512, der Kapitalwert bei den Voreinstellungen auf 42.332 Euro (12,1 Prozent des Verkehrswerts).

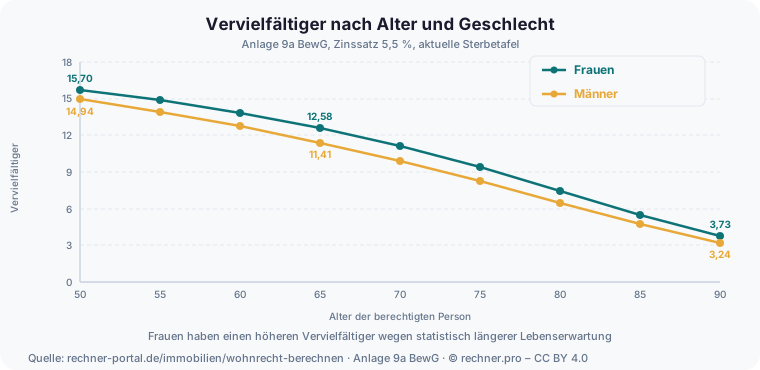
Der Vervielfältiger ist der zentrale Hebel: Er bündelt Restlebenserwartung und den gesetzlichen Zinssatz von 5,5 Prozent in einer einzigen Zahl aus der Tabelle, die das Bundesfinanzministerium nach § 14 Abs. 1 BewG jährlich bekannt gibt, und liegt bei Frauen systematisch höher als bei Männern, weil die Sterbetafel ihnen eine längere statistische Restlebenserwartung zuweist.

Bei Alter 65 beträgt er für Frauen 12,583 und für Männer 11,444 — die Differenz von 1,139 Punkten entspricht bei 7.680 Euro Jahreswert rund 8.747 Euro Unterschied im Kapitalwert.

Die Jahreswert-Deckelung nach § 16 BewG begrenzt den Jahreswert auf höchstens 1/18,6 des Immobilienwerts und greift vor allem bei Immobilien mit überdurchschnittlicher Mietrendite im Verhältnis zum Verkehrswert.

Praxisfälle

Wohnrecht Pflegeheim, Ablösung, Befristung: sieben Fälle durchgerechnet

Jeder Fall nennt die Suchfrage, die passende Eingabe und das mit der Rechenfunktion dieses Rechners nachgerechnete Ergebnis nach der Vervielfältiger-Tabelle für Bewertungsstichtage im Jahr 2026.

  1. Wohnrecht bei der Hausübergabe berechnen

    „Wie viel ist mein Wohnrecht wert, wenn ich das Haus an mein Kind übergebe?“

    Eingabe
    Modus lebenslang, 80 m², 8 €/m² Kaltmiete, 350.000 € Verkehrswert, 65 Jahre, weiblich
    Ergebnis
    Kapitalwert 96.637 €, Immobilienwert nach Abzug 253.363 € (27,6 % des Verkehrswerts)
  2. Wohnrecht ablösen und Auszahlungsbetrag ermitteln

    „Wie berechnet man die Auszahlung, wenn ein Wohnrecht abgelöst wird?“

    Eingabe
    Modus lebenslang, 95 m², 9 €/m², 420.000 € Verkehrswert, 70 Jahre, männlich
    Ergebnis
    Kapitalwert 101.964 € — Ausgangsgröße für die Ablösesumme
  3. Befristetes Wohnrecht statt lebenslangem Recht

    „Wohnrecht befristet berechnen — was bringt eine feste Laufzeit von 15 Jahren?“

    Eingabe
    Modus befristet, 75 m², 8,50 €/m², 320.000 € Verkehrswert, 55 Jahre, weiblich, Laufzeit 15 Jahre
    Ergebnis
    Vervielfältiger 10,314 (Anlage 9a) statt 14,873 lebenslang, Kapitalwert 78.902 € statt 113.778 €
  4. Teil-Wohnrecht bei gemeinsamer Nutzung

    „Wie wird ein Wohnrecht berechnet, wenn nur ein Anteil der Immobilie betroffen ist?“

    Eingabe
    Modus lebenslang, 90 m², 7 €/m², 300.000 € Verkehrswert, 78 Jahre, weiblich, Anteil 50 %
    Ergebnis
    Kapitalwert 31.264 € statt 62.529 € bei 100 % Anteil
  5. Wohnrecht und Schenkungsteuer bei der Hausübergabe

    „Wie wirkt sich ein Wohnrecht auf die Schenkungsteuer bei einer Immobilie im Wert von 500.000 Euro aus?“

    Eingabe
    Modus lebenslang, 85 m², 9,50 €/m², 500.000 € Verkehrswert, 68 Jahre, männlich
    Ergebnis
    Bemessungsgrundlage sinkt um 102.336 € auf 397.664 € — unter dem Kinderfreibetrag von 400.000 €
  6. Wohnrecht beim Umzug ins Pflegeheim

    „Was passiert mit dem Wohnrecht, wenn der Berechtigte ins Pflegeheim zieht?“

    Eingabe
    Modus lebenslang, 80 m², 8 €/m², 350.000 € Verkehrswert, 80 Jahre, weiblich
    Ergebnis
    Kapitalwert für eine 80-jährige Frau 57.523 € (16,4 % des Verkehrswerts) — das Recht bleibt auch nach dem Umzug bestehen; ob ein Ausgleich verlangt werden kann, regelt der Vertrag (BGH V ZR 168/07)
  7. Vervielfältiger von Mann und Frau im gleichen Alter vergleichen

    „Warum unterscheidet sich der Wohnrecht-Vervielfältiger zwischen Mann und Frau?“

    Eingabe
    Gleiche Eingaben (80 m², 8 €/m², 350.000 €, 65 Jahre), einmal weiblich, einmal männlich
    Ergebnis
    Kapitalwert 96.637 € (Frau, Vervielfältiger 12,583) gegenüber 87.890 € (Mann, Vervielfältiger 11,444) — Differenz 8.747 €

Berechnung

Wohnrecht berechnen Formel: Jahreswert, Vervielfältiger und § 16 BewG-Deckelung

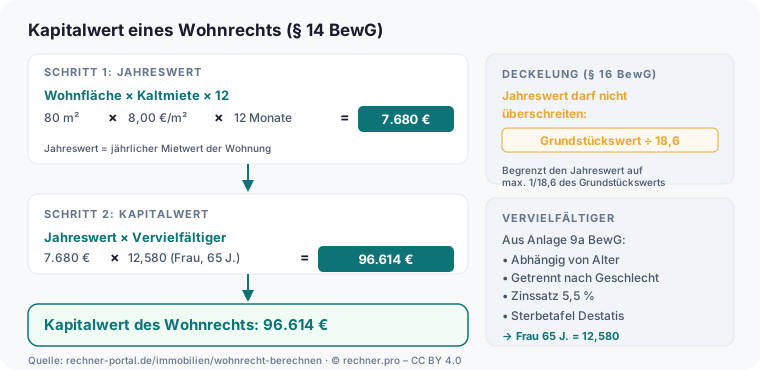
Der Kapitalwert eines Wohnrechts ergibt sich aus der Formel: Kapitalwert = Jahreswert × Vervielfältiger. Der Jahreswert berechnet sich als Wohnfläche × ortsübliche Kaltmiete × 12 Monate × Gebäudeanteil.

Bei den Voreinstellungen ergibt sich: 80 m² × 8 Euro × 12 × 1,0 = 7.680 Euro.

Diesen Jahreswert begrenzt § 16 BewG auf höchstens 1/18,6 des Werts, der für die Immobilie nach dem Bewertungsgesetz anzusetzen ist; der Rechner setzt dafür den eingegebenen Verkehrswert an.

Bei 350.000 Euro Verkehrswert liegt die Deckelungsgrenze bei 18.817 Euro — sie greift nicht, weil der Jahreswert mit 7.680 Euro deutlich darunterliegt.

Erst bei Immobilien mit hoher Mietrendite im Verhältnis zum Verkehrswert wird der Jahreswert durch diese Regelung effektiv gekappt und begrenzt damit auch den Kapitalwert.

Der Vervielfältiger stammt bei lebenslangen Wohnrechten aus der BMF-Tabelle nach § 14 Abs. 1 BewG (die frühere Anlage 9 zum BewG ist weggefallen) und hängt von Alter und Geschlecht ab.

Er beinhaltet bereits den gesetzlichen Zinssatz von 5,5 Prozent (§ 14 Abs. 1 BewG) und die statistische Restlebenserwartung — für Stichtage im Jahr 2026 nach der Sterbetafel 2022/2024 (BMF-Schreiben vom 21.10.2025); für 2025 galt die Sterbetafel 2021/2023, ab 2027 gilt die Sterbetafel 2023/2025 (BMF-Schreiben vom 22.10.2026).

Für eine 65-jährige Frau beträgt er aktuell 12,583, woraus sich der Kapitalwert 7.680 × 12,583 = 96.637 Euro ergibt.

Bei befristeten Wohnrechten folgt der Vervielfältiger aus Anlage 9a zum BewG, dem Mittelwert aus vorschüssigem und nachschüssigem Rentenbarwert bei 5,5 Prozent (rund (1 − 1,055^−n) / 0,055 × 1,0275), und darf den lebenslangen Vervielfältiger nicht übersteigen (§ 13 Abs. 1 Satz 2 BewG) — dieser Barwertfaktor ändert sich durch die Sterbetafel-Aktualisierung nicht.

Für 10 Jahre Laufzeit ergibt sich ein befristeter Vervielfältiger von 7,745.

Nachschlagen

Wohnrecht berechnen Tabelle: Vervielfältiger nach Alter und Geschlecht (BMF 2026)

Die folgende Tabelle zeigt den Vervielfältiger und die statistische Restlebenserwartung für ausgewählte Altersstufen, getrennt nach Geschlecht. Der Vervielfältiger wird mit dem Jahreswert des Wohnrechts multipliziert, um den Kapitalwert nach § 14 BewG zu ermitteln. Der Jahreswert ergibt sich aus Wohnfläche × Kaltmiete pro m² × 12 Monate × Anteil, gedeckelt auf 1/18,6 des Verkehrswerts (§ 16 BewG). Zinssatz: 5,5 % p.a. Quelle: BMF-Schreiben vom 21.10.2025, GZ IV D 4 - S 3104/00002/013/003, Sterbetafel 2022/2024, gültig für Bewertungsstichtage ab 01.01.2026.

Vervielfältiger und Restlebenserwartung nach Alter und Geschlecht (BMF-Tabelle zu § 14 Abs. 1 BewG, Sterbetafel 2022/2024, ab 01.01.2026)
AlterKapitalwertfaktor FrauenKapitalwertfaktor MännerLE Frauen (Jahre)LE Männer (Jahre)
5015,71114,97734,3430,22
5514,87313,98329,7025,78
6013,83212,79825,1921,58
6512,58311,44420,9117,71
7011,1079,93816,8614,18
759,3938,28213,0510,94
807,4906,5099,578,00
855,5124,7436,535,47
903,7703,2344,213,55

Auszug aus der Vervielfältiger-Tabelle nach § 14 Abs. 1 Satz 4 BewG (101 Altersstufen, 0–100 Jahre; die frühere Anlage 9 zum BewG ist weggefallen). Vollständige Tabelle im BMF-Schreiben vom 21.10.2025. Der Vervielfältiger berücksichtigt den Zinssatz von 5,5 % p.a. (§ 14 Abs. 1 BewG) und die geschlechtsspezifische Sterbetafel 2022/2024 des Statistischen Bundesamts (veröffentlicht 22.07.2025). Diese Tabelle löst die Tabelle für 2025 (Sterbetafel 2021/2023, BMF-Schreiben vom 09.12.2024) ab und gilt für Bewertungsstichtage im Jahr 2026; für Stichtage ab 01.01.2027 gilt die Tabelle des BMF-Schreibens vom 22.10.2026 (Sterbetafel 2023/2025). Bei befristetem Wohnrecht gilt der Vervielfältiger nach Anlage 9a BewG (10 Jahre 7,745, 15 Jahre 10,314), der den lebenslangen Vervielfältiger nicht überschreiten darf (§ 13 Abs. 1 Satz 2 BewG). Der Jahreswert ist nach § 16 BewG auf maximal 1/18,6 des Verkehrswerts gedeckelt. Keine Steuerberatung — verbindliche Bewertung durch Steuerberater oder Notar.

Ausblick

BMF-Tabelle Wohnrecht 2027: Was sich bei den Vervielfältigern ändert

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Für Bewertungsstichtage im Jahr 2026 gelten die im BMF-Schreiben vom 21. Oktober 2025 (GZ IV D 4 - S 3104/00002/013/003) veröffentlichten Vervielfältiger, die auf der Allgemeinen Sterbetafel 2022/2024 des Statistischen Bundesamts (veröffentlicht am 22. Juli 2025) beruhen. Mit dieser Tabelle rechnet der Rechner, wenn du beim Bewertungsstichtag 2026 wählst.
  • Für Bewertungsstichtage ab dem 1. Januar 2027 hat das Bundesfinanzministerium mit Schreiben vom 22. Oktober 2026 (GZ IV D 4 - S 3104/00002/016/003) neue Vervielfältiger bekannt gegeben. Sie beruhen auf der am 7. Juli 2026 veröffentlichten Sterbetafel 2023/2025 und fallen etwas höher aus: Für eine 65-jährige Frau steigt der Vervielfältiger von 12,583 auf 12,645, für einen 65-jährigen Mann von 11,444 auf 11,544. Bei 7.680 Euro Jahreswert wächst der Kapitalwert für die Frau damit von 96.637 auf 97.114 Euro; im Rechner wählst du dafür beim Bewertungsstichtag das Jahr 2027.
  • Das Bundesfinanzministerium veröffentlicht die Vervielfältiger jedes Jahr neu. Nach § 14 Abs. 1 Satz 2 BewG gilt die Tabelle jeweils ab dem 1. Januar des Jahres nach der Veröffentlichung der Sterbetafel; maßgeblich ist der Bewertungsstichtag, etwa der Tag der Schenkung oder des Erbfalls.

Stand: 08.11.2026 · Quelle: BMF-Schreiben vom 22.10.2026, GZ IV D 4 - S 3104/00002/016/003 (Vervielfältiger für Bewertungsstichtage ab 1.1.2027)

Expertenmodus

Wohnrecht ablösen, Kosten tragen, Steuer sparen: zehn Antworten

Wie wird der Wert eines Wohnrechts berechnet?

Der Wert eines Wohnrechts ist sein Kapitalwert: Jahreswert mal Vervielfältiger nach § 14 Abs. 1 BewG. Der Jahreswert ist Wohnfläche × ortsübliche Kaltmiete × 12 × Anteil am Gebäude, höchstens aber 1/18,6 des Immobilienwerts (§ 16 BewG).

Bei 80 Quadratmetern und 8 Euro Kaltmiete sind das 7.680 Euro im Jahr. Für eine 65-jährige Frau liegt der Vervielfältiger 2026 bei 12,583, der Kapitalwert also bei 96.637 Euro.

Ist das Wohnrecht auf 10 Jahre befristet, gilt der Faktor 7,745 aus Anlage 9a BewG, und der Kapitalwert sinkt auf 59.482 Euro.

Was kostet ein lebenslanges Wohnrecht?

Ein lebenslanges Wohnrecht hat keinen festen Preis, sondern einen Wert, der vom Alter, vom Geschlecht und von der ortsüblichen Miete abhängt.

Bei 80 Quadratmetern, 8 Euro Kaltmiete und 65 Jahren beträgt der Kapitalwert für eine Frau 96.637 Euro, für einen Mann 87.890 Euro; steht das Recht beiden Eheleuten bis zum Tod des Letztversterbenden zu, zählt nach § 14 Abs. 3 BewG der höhere Wert.

Um diesen Betrag sinkt bei einer Schenkung die steuerliche Bemessungsgrundlage.

Das Recht nach § 1093 BGB selbst kostet bei der Bestellung vor allem Notar- und Grundbuchgebühren: Im Beispiel sind das nach § 52 GNotKG rund 657 Euro zuzüglich Auslagen und Umsatzsteuer auf die Notargebühren.

Wohnrecht ablösen: Wie berechnet man die Auszahlung?

Für die Auszahlung ist der Kapitalwert nach § 14 BewG die übliche Ausgangsgröße, die tatsächliche Ablösesumme ist aber frei verhandelbar.

Beispiel: Ein 70-jähriger Mann verzichtet auf sein lebenslanges Wohnrecht an 95 Quadratmetern mit 9 Euro Kaltmiete. Der Jahreswert beträgt 10.260 Euro, der Vervielfältiger 9,938, der Kapitalwert damit 101.964 Euro.

Abschläge sind üblich, etwa bei schlechter Gesundheit oder für die sofortige Zahlung. Einseitig löschen kann der Eigentümer ein eingetragenes Wohnrecht nicht; dafür braucht er die Zustimmung des Berechtigten.

Was ist der Unterschied zwischen Wohnrecht und Nießbrauch?

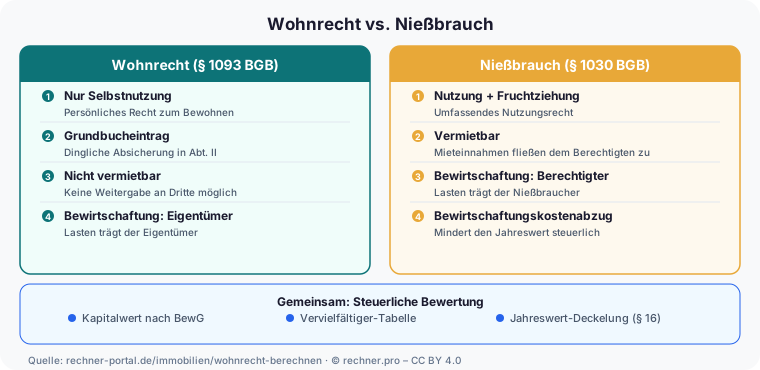
Das Wohnrecht nach § 1093 BGB erlaubt nur das Wohnen, der Nießbrauch nach §§ 1030 ff. BGB auch das Vermieten und Behalten der Erträge.

Der Wohnberechtigte darf die Wohnung mit Familie und Pflegepersonal nutzen, anderen überlassen darf er sie nur mit Gestattung des Eigentümers (§ 1092 Abs. 1 Satz 2 BGB). Beide Rechte werden mit denselben Vervielfältigern nach § 14 BewG bewertet.

Zieht der Berechtigte ins Pflegeheim, erlischt das Wohnrecht nicht automatisch; ob ein Ausgleich geschuldet ist, regelt der Vertrag (BGH, Urteil vom 9. Januar 2009 – V ZR 168/07). Den Kapitalwert beim Nießbrauch berechnest du im Nießbrauch-Rechner.

Muss ein Wohnrecht im Grundbuch eingetragen sein, damit es gilt?

Zwischen den Beteiligten gilt ein Wohnrecht schon aufgrund des Vertrags, gegenüber einem neuen Eigentümer schützt es aber nur die Eintragung in Abteilung II des Grundbuchs (§ 1093 i. V. m. § 1090 BGB).

Für die Eintragung braucht das Grundbuchamt die Bewilligung des Eigentümers in öffentlich beglaubigter Form (§ 19, § 29 GBO); bei einer Hausübergabe steht sie meist im Übergabevertrag, der nach § 311b Abs. 1 BGB beurkundet wird.

Die Gebühren richten sich nach dem Jahreswert mal Altersfaktor (§ 52 Abs. 4 GNotKG): bei 7.680 Euro und 65 Jahren 76.800 Euro Geschäftswert, Beurkundung der Bestellung (2,0-Gebühr) 438 Euro, Eintragung (1,0-Gebühr) 219 Euro.

Wie wirkt sich das Wohnrecht auf die Schenkungsteuer aus?

Der Kapitalwert des Wohnrechts mindert die Bemessungsgrundlage der Schenkungsteuer, besteuert wird nur der Rest.

Beispiel: Ein 68-jähriger Vater überträgt ein Haus im Wert von 500.000 Euro an sein Kind und behält ein lebenslanges Wohnrecht an 85 Quadratmetern mit 9,50 Euro Kaltmiete.

Der Kapitalwert beträgt 102.336 Euro, die Bemessungsgrundlage sinkt auf 397.664 Euro und liegt damit unter dem Freibetrag für Kinder von 400.000 Euro (§ 16 Abs. 1 Nr. 2 ErbStG).

Ohne Wohnrecht wären 100.000 Euro mit 11 Prozent zu versteuern (§ 19 ErbStG), also 11.000 Euro.

Mit welcher Sterbetafel wird das Wohnrecht berechnet – und was gilt ab 2027?

Maßgeblich ist die Tabelle für das Jahr des Bewertungsstichtags. Für Stichtage im Jahr 2026 gilt das BMF-Schreiben vom 21. Oktober 2025 (Sterbetafel 2022/2024); damit rechnet der Rechner, wenn du beim Bewertungsstichtag 2026 wählst.

Für 2025 galt die Sterbetafel 2021/2023 (BMF-Schreiben vom 9. Dezember 2024): Der Vervielfältiger einer 65-jährigen Frau stieg von 12,534 auf 12,583, der eines 60-jährigen Mannes von 12,722 auf 12,798. Für Stichtage ab dem 1.

Januar 2027 hat das BMF am 22. Oktober 2026 eine neue Tabelle nach der Sterbetafel 2023/2025 veröffentlicht: Frau 65 dann 12,645, Mann 65 11,544; im Rechner wählst du dafür 2027.

Wie stark mindert ein Wohnrecht den Verkehrswert einer Immobilie?

Der Rechner zeigt die Minderung als Wohnrecht-Anteil: Kapitalwert geteilt durch Verkehrswert.

Bei den Voreinstellungen (Frau 65, 80 Quadratmeter, 8 Euro Kaltmiete, 350.000 Euro) sind das 96.637 Euro oder 27,6 Prozent; der Immobilienwert nach Abzug des Wohnrechts liegt bei 253.363 Euro.

Je jünger der Berechtigte, desto größer der Anteil: Bei einer 40-jährigen Frau sind es 129.815 Euro (37,1 Prozent), bei einer 80-jährigen 57.523 Euro (16,4 Prozent).

Käufer und Banken setzen den Abschlag am Markt eigenständig fest; der steuerliche Kapitalwert ist dafür ein Anhaltspunkt.

Wie ermittle ich den Jahreswert des Wohnrechts, und wann greift § 16 BewG?

Den Jahreswert ermittelst du aus Wohnfläche × ortsüblicher Kaltmiete pro Quadratmeter × 12; erfasst das Wohnrecht nur einen Teil, zählt dieser Anteil. § 16 BewG begrenzt den Jahreswert auf 1/18,6 des Werts, der für die Immobilie nach dem Bewertungsgesetz anzusetzen ist; der Rechner setzt dafür den eingegebenen Verkehrswert an.

Bei 350.000 Euro liegt die Grenze bei 18.817 Euro, 7.680 Euro bleiben ungekürzt. Bei 20 Euro Kaltmiete und 150.000 Euro Wert werden aus 19.200 Euro nur 8.065 Euro: Der Kapitalwert einer 65-jährigen Frau beträgt dann 101.476 statt 241.594 Euro.

Wer trägt welche Kosten beim Wohnrecht?

Die gewöhnliche Erhaltung der Wohnung, etwa kleinere Reparaturen, trägt der Wohnberechtigte, weil er die Sache wie ein Nießbraucher zu erhalten hat (§ 1093 Abs. 1 i. V. m. § 1041 BGB).

Größere Instandsetzungen, Grundsteuer und Gebäudeversicherung bleiben ohne andere Vereinbarung beim Eigentümer; abweichende Regeln im Vertrag sind zulässig und üblich. Die Notar- und Grundbuchkosten trägt, wer sie nach dem Vertrag übernimmt.

Bei 7.680 Euro Jahreswert und einer 65-jährigen Frau liegen sie nach § 52 GNotKG und Tabelle B bei rund 657 Euro zuzüglich Auslagen und Umsatzsteuer auf die Notargebühren.

Hinweise

Wohnrecht eintragen: Grundbuch, Mietspiegel und befristete Vereinbarung

Das Wohnrecht muss als beschränkte persönliche Dienstbarkeit im Grundbuch eingetragen sein (§ 1093 BGB), damit es Dritten gegenüber wirksam wird — eine bloße vertragliche Vereinbarung ohne Grundbucheintrag bietet keinen Schutz gegen Eigentumsübergang oder Zwangsversteigerung. Kläre vor der Eintragung, ob das Wohnrecht lebenslang oder befristet gelten soll, denn beide Varianten führen zu unterschiedlichen Vervielfältigern und damit zu verschiedenen Kapitalwerten.

Für die Ermittlung des Jahreswerts nutze den aktuellen Mietspiegel der Gemeinde oder ein Sachverständigengutachten zur ortsüblichen Vergleichsmiete.

Der Mietspiegel liefert die belastbarste Grundlage, weil das Finanzamt ihn in der Regel als Nachweis akzeptiert.

Bei der steuerlichen Absetzbarkeit ist zu beachten, dass der Kapitalwert eines Wohnrechts die Bemessungsgrundlage bei Schenkung nach § 10 Abs. 5 ErbStG mindert — je jünger der Berechtigte am Bewertungsstichtag, desto höher der Vervielfältiger und desto stärker die steuerliche Entlastung.

Vergleiche bei der Entscheidung auch den Unterschied zwischen lebenslangem und befristetem Wohnrecht: Ein befristetes Wohnrecht mit 10 Jahren Laufzeit hat einen Vervielfältiger von 7,745 (Anlage 9a, 5,5 Prozent), der aber den lebenslangen Vervielfältiger nicht übersteigen darf (§ 13 Abs. 1 Satz 2 BewG).

Bei einer 72-jährigen Frau mit lebenslangem Vervielfältiger 10,447 liegt ein auf 10 Jahre befristetes Wohnrecht mit 7,745 darunter; Kapitalwert und steuerlicher Abzug fallen niedriger aus (bei 5.400 Euro Jahreswert 41.823 statt 56.414 Euro), dafür gehört die Wohnung dem Erwerber nach Ablauf der Frist uneingeschränkt.

Wer ein bestehendes Wohnrecht ablösen möchte, verhandelt in der Praxis über genau diesen Kapitalwert als Ausgangsgröße für die Auszahlung.

Anwendung

Wohnrecht und Schenkungsteuer: Hausübergabe an das Kind durchgerechnet

Eine 72-jährige Mutter überträgt ihr Einfamilienhaus im Wert von 280.000 Euro an ihren Sohn und behält sich ein lebenslanges Wohnrecht an der 60 m² großen Erdgeschosswohnung vor.

Die ortsübliche Kaltmiete beträgt laut Mietspiegel 7,50 Euro pro Quadratmeter. Eingaben im Rechner: Modus lebenslang, Wohnfläche 60 m², Kaltmiete 7,50 Euro, Verkehrswert 280.000 Euro, Alter 72, Geschlecht weiblich, Anteil 100 Prozent.

Ergebnis: Der Jahreswert berechnet sich als 60 × 7,50 × 12 = 5.400 Euro. Die Deckelungsgrenze nach § 16 BewG liegt bei 280.000 / 18,6 = 15.054 Euro — sie greift nicht, da 5.400 Euro deutlich darunterliegen.

Der Vervielfältiger für eine 72-jährige Frau beträgt nach der seit 01.01.2026 gültigen BMF-Tabelle zu § 14 Abs. 1 BewG 10,447, die statistische Restlebenserwartung 15,30 Jahre. Der Kapitalwert ergibt sich als 5.400 × 10,447 = 56.414 Euro.

Der Immobilienwert nach Abzug beträgt 223.586 Euro, das Wohnrecht macht 20,1 Prozent des Verkehrswerts aus. Für die Schenkungsteuer bedeutet das: Die Bemessungsgrundlage sinkt von 280.000 Euro um den Kapitalwert von 56.414 Euro auf 223.586 Euro.

Abzüglich des Freibetrags von 400.000 Euro für Kinder (§ 16 Abs. 1 Nr. 2 ErbStG) fällt keine Schenkungsteuer an.

Bei höherwertigen Immobilien kann genau dieser Abzug die entscheidende steuerliche Entlastung bewirken und eine Schenkung unter den Freibetrag drücken.

Die Werte sind eine Modellrechnung und keine steuerliche Gestaltungsempfehlung; für die konkrete Übertragung ist ein Steuerberater oder Notar hinzuzuziehen.

Fallstricke

Unterschied Wohnrecht und Nießbrauch, Kaltmiete, Deckelung: fünf Rechenfehler

Die häufigste Fehlannahme ist, Wohnrecht und Nießbrauch als gleichwertig zu behandeln. Ein Nießbrauch berechtigt zusätzlich zur Vermietung und Fruchtziehung, sein Kapitalwert liegt deshalb bei Mietobjekten regelmäßig über dem eines reinen Wohnrechts.

Wer den falschen Rechnertyp wählt, über- oder unterschätzt den steuerlich relevanten Kapitalwert systematisch. Zweitens wird die ortsübliche Kaltmiete mit der tatsächlich gezahlten Miete oder sogar der Warmmiete verwechselt.

Der Jahreswert basiert auf der Kaltmiete laut Mietspiegel, nicht auf dem individuellen Mietvertrag oder inklusive Betriebskosten.

Bereits ein Euro Unterschied pro Quadratmeter verschiebt bei 80 m² den Jahreswert um 960 Euro und den Kapitalwert bei Vervielfältiger 12,583 um rund 12.080 Euro.

Drittens bleibt die Jahreswert-Deckelung nach § 16 BewG unbeachtet: Der Jahreswert darf 1/18,6 des Verkehrswerts nicht übersteigen.

Bei einer Immobilie mit 150.000 Euro Verkehrswert und einer rechnerischen Jahresmiete von 12.000 Euro wird der Jahreswert auf 8.065 Euro gekappt — ohne diesen Mechanismus zu kennen, fällt die eigene Berechnung zu hoch aus.

Viertens verwechseln Betroffene das Alter am Bewertungsstichtag mit dem Geburtsjahr: Die Vervielfältiger-Tabelle des BMF ist in ganzen vollendeten Lebensjahren gestuft, weshalb bereits wenige Wochen den Vervielfältiger und damit den Kapitalwert verändern können.

Fünftens wird oft mit der Tabelle des falschen Jahres gerechnet: Maßgeblich ist der Bewertungsstichtag.

Für 2026 gilt die Sterbetafel 2022/2024 (BMF-Schreiben vom 21.10.2025), für 2027 die Sterbetafel 2023/2025 (BMF-Schreiben vom 22.10.2026); wer eine ältere Tabelle verwendet, ermittelt einen leicht zu niedrigen Kapitalwert.

Nächster Schritt

§ 14 BewG Rechner: Rechtsgrundlage, BMF-Vervielfältiger und Grenzen

Der Wohnrecht-Rechner basiert auf dem Bewertungsgesetz (BewG) und verwendet für Bewertungsstichtage im Jahr 2026 die Vervielfältiger aus dem BMF-Schreiben vom 21.10.2025 (GZ IV D 4 - S 3104/00002/013/003), die auf der Allgemeinen Sterbetafel 2022/2024 des Statistischen Bundesamts beruhen, und für Stichtage ab 01.01.2027 die Tabelle nach der Sterbetafel 2023/2025 (BMF-Schreiben vom 22.10.2026, GZ IV D 4 - S 3104/00002/016/003).

Die Tabelle für 2025 (Sterbetafel 2021/2023, BMF-Schreiben vom 09.12.2024) galt nur für Stichtage im Jahr 2025.

Der gesetzliche Zinssatz beträgt unverändert 5,5 Prozent (§ 14 Abs. 1 BewG), die Jahreswert-Deckelung folgt § 16 BewG mit dem Divisor 18,6.

Bei lebenslangen Wohnrechten bestimmt die BMF-Tabelle den Vervielfältiger nach Alter und Geschlecht, bei befristeten Wohnrechten liefert Anlage 9a den Barwertfaktor bei 5,5 Prozent Zinssatz.

Das Modell bildet ausschließlich das reine Wohnrecht nach § 1093 BGB ab und berücksichtigt keine Bewirtschaftungskosten, keinen Nießbrauch und keine Kombination mit anderen dinglichen Rechten.

Bewirtschaftungskosten wie Instandhaltung oder Grundsteuer berücksichtigt der Rechner nicht; sie mindern den Jahreswert in dieser Berechnung nicht.

Soll der Berechtigte die Räume vermieten können, kommt statt eines Wohnrechts in der Regel ein Nießbrauch in Betracht. Das BMF veröffentlicht die Vervielfältiger-Tabelle inzwischen jährlich neu; das jeweils aktuelle BMF-Schreiben ist maßgeblich.

Sämtliche Ergebnisse sind Orientierungswerte ohne Gewähr und ersetzen keine steuerliche oder notarielle Beratung. Den Verkehrswert ermittelst du mit Immobilienwert berechnen im Immobilienbewertung-Rechner; für ein Recht mit Mieterträgen nutze Kapitalwert beim Nießbrauch berechnen.

Vertiefung

Wohnrecht bewerten: fünf Beispiele von Teil-Wohnrecht bis Ablösung

Praxisbeispiel

Seniorin 72, Eigentumswohnung mit lebenslangem Wohnrecht

Art des Wohnrechts
Lebenslang
Wohnfläche
60 m²
Ortsübliche Kaltmiete
7,50 €/m²
Verkehrswert der Immobilie
280.000 €
Alter des Berechtigten
72 Jahre
Geschlecht
Weiblich
Anteil am Gebäude
100 %

Ergebnis: Kapitalwert des Wohnrechts: 56.414 €; Jahreswert: 5.400 €; Vervielfältiger: 10,447; Immobilienwert nach Abzug: 223.586 €; Wohnrecht-Anteil: 20,1 %; Restlebenserwartung: 15,30 Jahre

Das lebenslange Wohnrecht für eine 72-jährige Frau in einer 60-m²-Wohnung hat einen Kapitalwert von 56.414 Euro. Der Jahreswert von 5.400 Euro (60 m² × 7,50 Euro × 12 Monate) liegt deutlich unter der § 16-BewG-Deckelungsgrenze von 15.054 Euro (280.000 / 18,6). Der Vervielfältiger 10,447 nach der seit 01.01.2026 geltenden Tabelle (Sterbetafel 2022/2024) spiegelt die statistische Restlebenserwartung von 15,30 Jahren wider.

Beispiel 1 · Einfach · Kapitalwert des Wohnrechts: 163.076 €; Jahreswert: 12.960 €; Vervielfältiger: 12,583; Immobilienwert nach Abzug: 316.924 €; Wohnrecht-Anteil: 34,0 %; Restlebenserwartung: 20,91 Jahre

Ehepaar, Mann 68 und Frau 65, Einfamilienhaus mit gemeinsamem Wohnrecht

Art des Wohnrechts
Lebenslang
Wohnfläche
120 m²
Ortsübliche Kaltmiete
9,00 €/m²
Verkehrswert der Immobilie
480.000 €

Weitere 6 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Kapitalwert des Wohnrechts: 78.902 €; Jahreswert: 7.650 €; Vervielfältiger: 10,314; Immobilienwert nach Abzug: 241.098 €; Wohnrecht-Anteil: 24,7 %; Restlebenserwartung: 29,70 Jahre

Befristetes Wohnrecht 15 Jahre, Frau 55

Art des Wohnrechts
Befristet
Wohnfläche
75 m²
Ortsübliche Kaltmiete
8,50 €/m²
Verkehrswert der Immobilie
320.000 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Kapitalwert des Wohnrechts: 31.264 €; Jahreswert: 3.780 €; Vervielfältiger: 8,271; Immobilienwert nach Abzug: 268.736 €; Wohnrecht-Anteil: 10,4 %; Restlebenserwartung: 10,92 Jahre

Teil-Wohnrecht 50 %, Mutter 78

Art des Wohnrechts
Lebenslang
Wohnfläche
90 m²
Ortsübliche Kaltmiete
7,00 €/m²
Verkehrswert der Immobilie
300.000 €

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Kapitalwert des Wohnrechts: 101.964 €; Jahreswert: 10.260 €; Vervielfältiger: 9,938; Immobilienwert nach Abzug: 318.036 €; Wohnrecht-Anteil: 24,3 %; Restlebenserwartung: 14,18 Jahre

Wohnrecht ablösen — Auszahlungsbetrag für den Berechtigten

Art des Wohnrechts
Lebenslang
Wohnfläche
95 m²
Ortsübliche Kaltmiete
9,00 €/m²
Verkehrswert der Immobilie
420.000 €

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Kapitalwert des Wohnrechts: 102.336 €; Jahreswert: 9.690 €; Vervielfältiger: 10,561; Immobilienwert nach Abzug: 397.664 €; Wohnrecht-Anteil: 20,5 %; Restlebenserwartung: 15,56 Jahre

Hausübergabe mit Wohnrecht — Auswirkung auf die Schenkungsteuer

Art des Wohnrechts
Lebenslang
Wohnfläche
85 m²
Ortsübliche Kaltmiete
9,50 €/m²
Verkehrswert der Immobilie
500.000 €

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Grunderwerbsteuer-RechnerGrunderwerbsteuer 2026 nach Bundesland berechnen: Steuersatz 3,5–6,5 %, Zubehör-Abzug und Bemessungsgrundlage sofort ermitteln – kostenlos, ohne Anmeldung.Spekulationssteuer-RechnerSpekulationssteuer auf Immobilienverkauf berechnen: Gewinn, Werbungskosten und Steuerlast nach § 23 EStG ermitteln – mit Eigennutzungs-Ausnahme.BaufinanzierungDarlehenssumme, monatliche Rate, Restschuld nach Zinsbindung und Eigenkapitalquote berechnenEigenkapitalBenötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnenMiteigentumsanteil-RechnerMiteigentumsanteil berechnen: Wohnfläche und Gesamtfläche eingeben, MEA als Bruch (x/1.000, x/10.000) und in Prozent erhalten – auch rückwärts in Quadratmeter.Wohngebäudeversicherung-RechnerWohngebäudeversicherung berechnen: Wert 1914 aus der Wohnfläche schätzen oder aus der Police übernehmen, Versicherungssumme 2026 und 2027 sowie Jahresbeitrag mit Versicherungsteuer und Indexanpassung ermitteln.Erschließungskosten-RechnerErschließungskosten fürs Grundstück berechnen: Fläche, Vollgeschosse, Eckgrundstück und Beitragssatz nach §§ 127 bis 135 BauGB – kostenlos, sofort.Vermessungskosten-RechnerVermessungskosten nach dem Landestarif berechnen: Grenzvermessung, Grundstücksteilung mit Notar und Grundbuch, Gebäudeeinmessung für NRW, Bayern und Brandenburg.Maklercourtage-RechnerBerechnet die Maklercourtage für Käufer und Verkäufer je nach Bundesland, Immobilientyp und Vereinbarung – inklusive Aufteilung, Anteil an Kaufnebenkosten und steuerlicher Einordnung.GRZ und GFZ RechnerGRZ (Grundflächenzahl) und GFZ (Geschossflächenzahl) aus Grundstücks- und Gebäudefläche berechnen – mit Vergleich zu BauNVO-Richtwerten.Mietkauf-RechnerMietkauf-Rechner: Monatliche Rate, angerechneten Betrag und Gesamtkosten beim Mietkauf einer Immobilie berechnen und mit klassischem Kauf vergleichen.Quadratmeterpreis-RechnerKaufpreis pro Quadratmeter berechnen: Kaufpreis und Wohnfläche eingeben, Preis/m² sofort ablesen und mit regionalen Marktrichtwerten einordnen.Ehepartner auszahlen Haus RechnerAuszahlungsbetrag berechnen, wenn ein Ehepartner den anderen bei der gemeinsamen Immobilie auszahlt — z. B. bei Scheidung oder Trennung.Wie viel Haus kann ich mir leistenMaximalen Kaufpreis aus Einkommen, Eigenkapital, Zinssatz und Laufzeit berechnen — sofort wissen, welches Budget realistisch ist.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Kapitalwert-Berechnung eines Wohnrechts: 80 m² Wohnfläche mal 8 Euro Kaltmiete mal 12 Monate ergibt 7.680 Euro Jahreswert, gedeckelt durch Verkehrswert 350.000 Euro geteilt durch 18,6. Der Vervielfältiger 12,583 (Frau, 65 Jahre, BMF-Tabelle ab 1. Januar 2026) ergibt einen Kapitalwert von 96.637 Euro.

    Wohnrecht-Kapitalwert – Berechnung nach § 14 BewG

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/wohnrecht-berechnen">
      <img src="https://rechner-portal.de/images/immobilien/wohnrecht-kapitalwert-berechnung.svg"
           alt="Kapitalwert-Berechnung eines Wohnrechts: 80 m² Wohnfläche mal 8 Euro Kaltmiete mal 12 Monate ergibt 7.680 Euro Jahreswert, gedeckelt durch Verkehrswert 350.000 Euro geteilt durch 18,6. Der Vervielfältiger 12,583 (Frau, 65 Jahre, BMF-Tabelle ab 1. Januar 2026) ergibt einen Kapitalwert von 96.637 Euro."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/wohnrecht-berechnen">Wohnrecht-Kapitalwert – Berechnung nach § 14 BewG auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/wohnrecht-berechnen
  • Vervielfältiger für lebenslange Nutzungen nach § 14 Abs. 1 BewG (BMF-Tabelle ab 1. Januar 2026): Eine 50-jährige Frau hat den Faktor 15,711, ein 50-jähriger Mann 14,977, eine 65-jährige Frau 12,583, ein 65-jähriger Mann 11,444; mit 90 Jahren sind es 3,770 und 3,234. Der Faktor sinkt mit steigendem Alter und ist für Frauen wegen höherer Lebenserwartung höher.

    Vervielfältiger nach Alter – BMF-Tabelle zu § 14 BewG

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/wohnrecht-berechnen">
      <img src="https://rechner-portal.de/images/immobilien/vervielfaeltiger-nach-alter.svg"
           alt="Vervielfältiger für lebenslange Nutzungen nach § 14 Abs. 1 BewG (BMF-Tabelle ab 1. Januar 2026): Eine 50-jährige Frau hat den Faktor 15,711, ein 50-jähriger Mann 14,977, eine 65-jährige Frau 12,583, ein 65-jähriger Mann 11,444; mit 90 Jahren sind es 3,770 und 3,234. Der Faktor sinkt mit steigendem Alter und ist für Frauen wegen höherer Lebenserwartung höher."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/wohnrecht-berechnen">Vervielfältiger nach Alter – BMF-Tabelle zu § 14 BewG auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/wohnrecht-berechnen
  • Vergleich Wohnrecht und Nießbrauch: Beim Wohnrecht (§ 1093 BGB) wohnt der Berechtigte selbst, mit Familie und Pflegepersonal, vermieten darf er nur mit Gestattung des Eigentümers; beim Nießbrauch (§ 1030 BGB) darf er auch vermieten. Beide nutzen denselben Vervielfältiger nach § 14 BewG.

    Wohnrecht vs. Nießbrauch – Unterschiede im Überblick

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/wohnrecht-berechnen">
      <img src="https://rechner-portal.de/images/immobilien/wohnrecht-vs-niessbrauch.svg"
           alt="Vergleich Wohnrecht und Nießbrauch: Beim Wohnrecht (§ 1093 BGB) wohnt der Berechtigte selbst, mit Familie und Pflegepersonal, vermieten darf er nur mit Gestattung des Eigentümers; beim Nießbrauch (§ 1030 BGB) darf er auch vermieten. Beide nutzen denselben Vervielfältiger nach § 14 BewG."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/wohnrecht-berechnen">Wohnrecht vs. Nießbrauch – Unterschiede im Überblick auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/wohnrecht-berechnen

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner liefert eine Orientierung nach dem Bewertungsgesetz (BewG). Die Vervielfältiger stammen aus dem BMF-Schreiben vom 21.10.2025 (Sterbetafel 2022/2024, Bewertungsstichtage im Jahr 2026) und dem BMF-Schreiben vom 22.10.2026 (Sterbetafel 2023/2025, Stichtage ab 01.01.2027). Für verbindliche Bewertungen bei Schenkung, Erbschaft oder Grundbucheintragung ist ein Steuerberater oder Notar hinzuzuziehen.

Quelle: § 13, § 14, § 16 BewG, BewG Anlage 9a, BMF-Schreiben vom 21.10.2025 (GZ IV D 4 - S 3104/00002/013/003), Sterbetafel 2022/2024 des Statistischen Bundesamts, BMF-Schreiben vom 22.10.2026 (GZ IV D 4 - S 3104/00002/016/003, Stichtage ab 01.01.2027), § 1092, § 1093 BGB, § 52 GNotKG

Stand: 2026-11-08

Externe Fachquellen
5 weitere Quellen anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
08. November 2026
Fachbereich
Immobilien / Kaufen & Finanzieren
Formeln basieren auf
§ 14 Abs. 1 BewG mit BMF-Vervielfältigern (lebenslang), § 13 Abs. 1 BewG mit Anlage 9a (befristet, 5,5 % p.a.), § 16 BewG (Jahreswert-Deckelung)
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Wohnrecht berechnen. Abgerufen von https://rechner-portal.de/immobilien/kaufen/wohnrecht-berechnen

Harvard-Format

Rechner-Portal, 2026. Wohnrecht berechnen. Available at: https://rechner-portal.de/immobilien/kaufen/wohnrecht-berechnen

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.