Zum Hauptinhalt springen

Stimmgewichtung berechnen: Stimmrechte nach Anteilen für GmbH, AG und Genossenschaft

Politik & WahlenStand Jetzt bewerten
Rechtsform
%
Anzeige

Berechnet Stimmrechte nach Kapitalanteilen für GmbH (§ 47 GmbHG)

Kilian AchatzGründer & Fachredakteur
Geprüft: Review-Team Rechner-Portal (Sept. 2026)Stand:

Rechenbasis

Annahmen des Rechners

Was der Rechner für die Berechnung voraussetzt.

4 Annahmen

Annahmen

  • GmbH: Jeder Euro eines Geschäftsanteils gewährt eine Stimme (§ 47 Abs. 2 GmbHG). Der Gesellschaftsvertrag kann hiervon abweichen.
  • AG: Das Stimmrecht wird nach Aktiennennbeträgen oder bei Stückaktien nach deren Zahl ausgeübt (§ 134 Abs. 1 AktG). Höchststimmrechte und stimmrechtslose Vorzugsaktien sind nicht berücksichtigt.
  • Genossenschaft: Jedes Mitglied hat eine Stimme (§ 43 Abs. 3 GenG). Mehrstimmrechte sind nur per Satzung möglich, maximal 3 Stimmen pro Mitglied.
  • Der Rechner setzt voraus, dass alle Stimmen abgegeben werden (Vollversammlung ohne Enthaltungen). Gesetzlich zählen die abgegebenen Stimmen (§ 47 Abs. 1 GmbHG, § 133 Abs. 1 AktG, § 43 Abs. 2 GenG) bzw. das vertretene Grundkapital (§ 179 Abs. 2 AktG). Bei Abwesenheit oder Enthaltungen ist im Feld Gesamtkapital die Summe der tatsächlich abgegebenen Stimmen einzutragen.
Überblick

Was ist die Stimmgewichtung?

Der Stimmgewichtung-Rechner ermittelt, welche Stimmkraft ein Gesellschafter, Aktionär oder Genossenschaftsmitglied anhand seines Kapitalanteils hat. Bei der GmbH gewährt jeder Euro eines Geschäftsanteils eine Stimme nach § 47 Abs.

2 GmbHG, bei der Aktiengesellschaft richtet sich das Stimmrecht nach Aktiennennbeträgen oder Stückaktien nach § 134 Abs. 1 AktG, und bei der Genossenschaft gilt das Kopfprinzip nach § 43 Abs. 3 GenG mit optionalem Mehrstimmrecht bis maximal drei Stimmen.

Der Rechner berechnet den Stimmanteil in Prozent, prüft ob die einfache Mehrheit oder eine qualifizierte Mehrheit erreicht wird, und zeigt ob eine Sperrminorität besteht.

Die Stimmgewichtung nach Kapitalanteilen unterscheidet sich grundlegend vom Kopfprinzip, das der Mehrheitsrechner abbildet: Dort hat jeder Stimmberechtigte eine Stimme, hier bestimmt die Beteiligungshöhe die Stimmkraft.

Der WEG-Abstimmungsrechner kombiniert beide Prinzipien — Kopfmehrheit und Miteigentumsanteile — beim qualifizierten Beschluss. Wichtig: Der Rechner setzt voraus, dass alle Stimmen abgegeben werden.

Gesetzlich zählen die abgegebenen Stimmen (§ 47 Abs. 1 GmbHG, § 133 Abs. 1 AktG, § 43 Abs. 2 GenG) bzw. bei der AG-Satzungsänderung das vertretene Grundkapital (§ 179 Abs. 2 AktG).

Für die konkrete Abstimmung mit Enthaltungen und Abwesenheiten steht der Mehrheitsrechner bereit.

Eingaben

Stimmrecht GmbH, AG oder Genossenschaft berechnen: Rechtsform und Anteile eintragen

Vier Felder bestimmen das Ergebnis. Die Rechtsform legt die gesetzliche Stimmrechtsregel fest: GmbH berechnet nach Geschäftsanteilen in Euro, AG nach Aktienanzahl oder Nennbeträgen, Genossenschaft nach Mitgliedern mit optionalem Mehrstimmrecht, Benutzerdefiniert erlaubt eine freie Eingabe.

Das Gesamtkapital gibt das Stammkapital in Euro bei der GmbH, die Gesamtzahl der Aktien bei der AG oder die Mitgliederzahl bei der Genossenschaft an.

Der eigene Anteil ist der Geschäftsanteil in Euro, die eigene Aktienanzahl oder die eigene Stimmzahl.

Die Beschlussschwelle gibt die erforderliche Mehrheit in Prozent an — 50 für die einfache Mehrheit (mehr als 50 Prozent), 75 für die Dreiviertelmehrheit bei Satzungsänderungen (genau 75 Prozent genügen).

Für eine konkrete Abstimmung mit Abwesenden oder Enthaltungen tragen Sie im Feld Gesamtkapital die Summe der tatsächlich abgegebenen Stimmen ein, nicht das gesamte Stammkapital — dann bildet der Rechner die tatsächlichen Mehrheitsverhältnisse ab.

Berechnung

Sperrminorität und Stimmanteil berechnen: die Formel für GmbH, AG und Genossenschaft

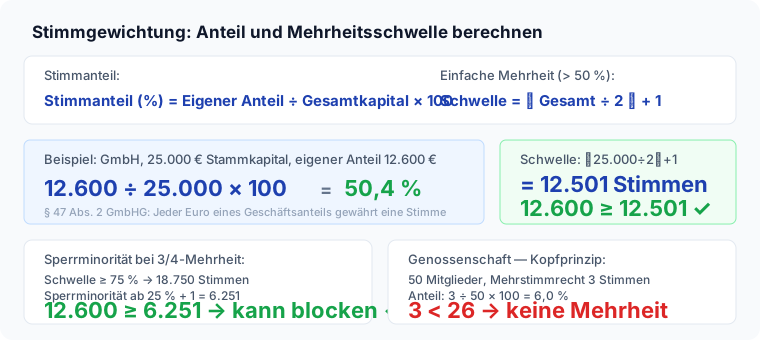
Stimmgewichtung: Anteil und Schwellenformel für GmbH, AG und Genossenschaft Die Berechnung folgt einer einfachen Formel: Stimmanteil in Prozent gleich eigener Anteil geteilt durch Gesamtkapital mal 100. Bei einer GmbH mit 25.000 Euro Stammkapital und einem Geschäftsanteil von 12.600 Euro ergibt sich ein Stimmanteil von 50,4 Prozent.

Die Mehrheitsschwelle bei einfacher Mehrheit berechnet der Rechner als floor(Gesamt / 2) + 1, also 12.501 Stimmen — mit 12.600 Stimmen ist die Mehrheit um 99 Stimmen überschritten.

Für qualifizierte Mehrheiten verwendet der Rechner ceil(Gesamt × Schwelle / 100), was bei 75 Prozent und 25.000 Stimmen eine Schwelle von 18.750 ergibt.

Die Zweidrittelmehrheit berechnet der Rechner exakt als ceil(Gesamt × 2 / 3) — bei 25.000 Stimmen ergibt das 16.667, nicht die gerundeten 16.675 aus einer 66,7-Prozent-Näherung. Die Sperrschwelle berechnet sich als Gesamt minus Schwelle plus 1.

Bei 25.000 Stimmen und der Dreiviertelmehrheit (Schwelle 18.750) liegt die Sperrschwelle bei 6.251 — wer mindestens so viele Stimmen hält, kann den Beschluss blockieren.

Bei der einfachen Mehrheit (Schwelle 12.501) liegt die Sperrschwelle bei 12.500, bei der Zweidrittelmehrheit (Schwelle 16.667) bei 8.334.

Die Vergleichstabelle zeigt alle vier Schwellen gleichzeitig, damit auf einen Blick erkennbar ist, bei welchen Beschlusstypen Mehrheit oder Sperrminorität besteht.

Nachschlagen

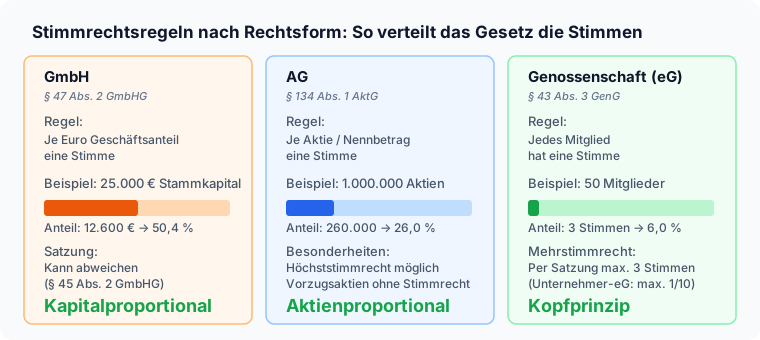
Stimmrechtsregeln nach Rechtsform: Gesetzliche Vorgaben im Vergleich (Tabelle 2026)

Wie viele Stimmen hat ein Gesellschafter, Aktionär oder Mitglied? Diese Tabelle zeigt die gesetzlichen Stimmrechtsregeln für GmbH, AG und Genossenschaft — einschließlich Mehrstimmrecht, Höchststimmrecht und Satzungsabweichung. Die tatsächliche Stimmverteilung ergibt sich aus Gesellschaftsvertrag oder Satzung — prüfen Sie Ihre Unterlagen.

Stimmrechtsregeln nach Rechtsform mit Norm, Gewichtung und Satzungsfreiheit (Stand 2026)
RechtsformGesetzliche StimmregelGewichtungSatzungsfreiheitRechtsnorm
GmbHJe Euro Geschäftsanteil eine StimmeKapitalproportionalJa — Gesellschaftsvertrag kann abweichen (§ 45 Abs. 2 GmbHG)§ 47 Abs. 2 GmbHG
AG (Nennbetragsaktien)Je Euro Nennbetrag eine StimmeNennbetragsproportionalEingeschränkt — Höchststimmrecht möglich (§ 134 Abs. 1 Satz 2 AktG)§ 134 Abs. 1 AktG
AG (Stückaktien)Je Aktie eine StimmeAktienproportionalEingeschränkt — Vorzugsaktien ohne Stimmrecht möglich (§ 139 AktG)§ 134 Abs. 1 AktG
Genossenschaft (eG)Jedes Mitglied hat eine StimmeKopfprinzipJa — Mehrstimmrecht per Satzung, max. 3 Stimmen (§ 43 Abs. 3 GenG)§ 43 Abs. 3 GenG
UnternehmergenossenschaftJedes Mitglied hat eine StimmeKopfprinzip + erweitertes MehrstimmrechtMax. 1/10 der anwesenden Stimmen (§ 43 Abs. 3 Nr. 2 GenG)§ 43 Abs. 3 Nr. 2 GenG

Alle Angaben beziehen sich auf die ordentliche Beschlussfassung in der Gesellschafterversammlung, Hauptversammlung oder Generalversammlung. Bei bestimmten Beschlussgegenständen können erhöhte Mehrheiten (qualifizierte Mehrheit, Einstimmigkeit) gelten. Stimmverbote bei Interessenkonflikten (z. B. § 47 Abs. 4 GmbHG, § 136 AktG) sind nicht berücksichtigt.

Expertenmodus

Stimmrecht und Sperrminorität GmbH: häufig gestellte Fragen

Wie viel Prozent braucht man für eine Sperrminorität?

Wie viel Prozent für eine Sperrminorität reichen, hängt von der Mehrheitsschwelle des jeweiligen Beschlusses ab: Bei einer Dreiviertelmehrheit genügen bereits mehr als 25 Prozent, bei einer Zweidrittelmehrheit mehr als ein Drittel, und bei der einfachen Mehrheit blockiert schon ein Anteil von genau 50 Prozent.

Bei 100.000 Euro Stammkapital liegt die Sperrschwelle für die Dreiviertelmehrheit (Schwelle 75.000) bei 25.001 Euro Geschäftsanteil, für die Zweidrittelmehrheit (Schwelle 66.667) bei 33.334 Euro, und für die einfache Mehrheit (Schwelle 50.001) genügen bereits 50.000 Euro.

Die Formel dahinter ist immer dieselbe: Gesamtkapital minus Mehrheitsschwelle plus 1.

Je höher die erforderliche Mehrheit für den Beschluss, desto niedriger die Hürde für die Sperrminorität — deshalb reicht bei besonders wichtigen Beschlüssen wie Satzungsänderungen schon ein vergleichsweise kleiner Anteil zum Blockieren.

Der Rechner zeigt alle vier Schwellentypen gleichzeitig in der Vergleichstabelle, sodass Sie auf einen Blick sehen, ab welchem Anteil welche Sperrwirkung entsteht.

Was ist eine Sperrminorität bei der GmbH?

Eine Sperrminorität bei der GmbH liegt vor, wenn ein Gesellschafter nicht genug Geschäftsanteile für die Mehrheit hält, aber genug, um einen Beschluss zu verhindern.

Praktisch relevant wird das vor allem bei satzungsändernden Beschlüssen: § 53 Abs. 2 GmbHG verlangt dafür eine Dreiviertelmehrheit der abgegebenen Stimmen, und wer mehr als 25 Prozent der Geschäftsanteile hält, kann diese Schwelle für die übrigen Gesellschafter unerreichbar machen.

Bei 100.000 Euro Stammkapital reichen dafür bereits 25.001 Euro Geschäftsanteil — die übrigen Gesellschafter kämen dann rechnerisch nur noch auf 74.999 Stimmen und verfehlen die 75.000 nötigen Stimmen knapp.

Dieselbe Sperrwirkung gilt für die Auflösung der Gesellschaft nach § 60 Abs. 1 Nr. 2 GmbHG, die ebenfalls eine Dreiviertelmehrheit voraussetzt.

Bei laufenden Beschlüssen mit einfacher Mehrheit nach § 47 Abs. 1 GmbHG liegt die Sperrschwelle dagegen erst bei genau 50 Prozent der abgegebenen Stimmen.

Der Gesellschaftsvertrag kann diese gesetzlichen Schwellen verändern — prüfen Sie daher immer Ihre eigene Satzung, bevor Sie sich auf eine bestimmte Sperrminorität verlassen.

Wie ist das Stimmrecht in der GmbH geregelt?

Das Stimmrecht in der GmbH ist in § 47 GmbHG geregelt: Jeder Euro eines Geschäftsanteils gewährt eine Stimme, das Stimmrecht ist also strikt kapitalproportional.

Bei einem Stammkapital von 25.000 Euro und einem Geschäftsanteil von 12.600 Euro hält ein Gesellschafter damit 12.600 Stimmen von insgesamt 25.000, also einen Stimmanteil von 50,4 Prozent — das reicht für die einfache Mehrheit nach § 47 Abs. 1 GmbHG, die mehr als 50 Prozent der abgegebenen Stimmen verlangt.

Gezählt werden dabei nur die tatsächlich abgegebenen Stimmen, nicht automatisch das gesamte Stammkapital; sind Gesellschafter abwesend oder enthalten sich, sinkt die Bezugsgröße entsprechend.

Wichtig: § 45 Abs. 2 GmbHG erlaubt dem Gesellschaftsvertrag weitreichende Abweichungen von dieser gesetzlichen Grundregel — Mehrstimmrechte, Höchststimmrechte oder sogar ein Stimmrecht nach Köpfen statt nach Kapital sind vertraglich möglich.

Der gesetzliche Standard nach § 47 GmbHG gilt also nur, soweit der Gesellschaftsvertrag nichts anderes bestimmt, weshalb ein Blick in die eigene Satzung vor jeder Berechnung unerlässlich ist.

Haben eigene Geschäftsanteile oder eigene Aktien ein Stimmrecht?

Nein, eigene Aktien gewähren der Gesellschaft kein Stimmrecht: § 71b AktG bestimmt ausdrücklich, dass der Gesellschaft aus eigenen Aktien keine Rechte zustehen.

Hält eine AG beispielsweise 50.000 von 1.000.000 Aktien selbst, reduzieren sich die stimmberechtigten Aktien faktisch auf 950.000, und der Stimmanteil der übrigen Aktionäre steigt entsprechend.

Für die GmbH enthält das GmbHG zwar keine ausdrückliche Parallelvorschrift zu § 71b AktG, nach ganz herrschender Meinung in Rechtsprechung und Literatur ruht das Stimmrecht aus eigenen Geschäftsanteilen aber ebenso — die Gesellschaft kann sich nicht selbst eine Stimme in ihrer eigenen Gesellschafterversammlung geben.

Das betrifft etwa eingezogene oder von der Gesellschaft erworbene Geschäftsanteile, solange sie nicht an einen Dritten weiterveräußert wurden.

Für die praktische Berechnung bedeutet das: Tragen Sie im Feld Gesamtkapital nur die tatsächlich stimmberechtigten Anteile oder Aktien ein, nicht das volle Stamm- oder Grundkapital, wenn die Gesellschaft eigene Anteile hält — sonst fällt der berechnete Stimmanteil zu niedrig aus.

Wie funktioniert das Stimmrecht bei Aktiengesellschaften?

Bei Aktiengesellschaften richtet sich das Stimmrecht nach § 134 Abs. 1 AktG: Bei Nennbetragsaktien gewährt jeder Euro Nennbetrag eine Stimme, bei Stückaktien hat jede Aktie eine Stimme.

Ein Aktionär mit 260.000 von einer Million Aktien hat einen Stimmanteil von 26 Prozent. Die einfache Mehrheit erfordert mehr als 500.000 Stimmen — er erreicht sie allein nicht.

Allerdings besitzt er eine Sperrminorität bei der qualifizierten Dreiviertelmehrheit, weil 26 Prozent über den gut 25 Prozent liegen, die zum Blockieren ausreichen.

Für Satzungsänderungen gilt nach § 179 Abs. 2 AktG eine abweichende Bezugsgröße: Dort zählt nicht das gesamte Grundkapital, sondern das bei der Hauptversammlung tatsächlich vertretene Grundkapital — bei geringer Präsenz sinkt die absolute Schwelle entsprechend.

Die Satzung kann zudem ein Höchststimmrecht einführen, das bei nichtbörsennotierten Gesellschaften zulässig, bei börsennotierten dagegen unwirksam ist.

Stimmrechtslose Vorzugsaktien nach § 139 AktG verzichten auf das Stimmrecht zugunsten einer erhöhten Dividende und zählen daher nicht zur stimmberechtigten Gesamtzahl.

Was bedeutet das Kopfprinzip bei der Genossenschaft?

Das Kopfprinzip in § 43 Abs. 3 Satz 1 GenG bedeutet: Jedes Mitglied hat genau eine Stimme, unabhängig von der Höhe seines Geschäftsanteils oder Geschäftsguthabens.

Ein Mitglied mit einem Geschäftsanteil von 500 Euro hat damit genauso viel Stimmkraft wie eines mit 50.000 Euro — das unterscheidet die Genossenschaft grundlegend von der GmbH und der AG, wo das Kapital die Stimmverteilung bestimmt.

Bei einer Genossenschaft mit 50 Mitgliedern liegt der Stimmanteil eines einzelnen Mitglieds damit bei nur 2 Prozent, selbst mit dem gesetzlich zulässigen Maximum von drei Stimmen (Mehrstimmrecht) steigt der Anteil nur auf 6 Prozent.

Die Satzung kann ein solches Mehrstimmrecht vorsehen, es ist aber auf höchstens drei Stimmen je Mitglied begrenzt.

Eine wichtige Ausnahme gilt bei gesetzlich zwingenden Dreiviertelmehrheiten, etwa bei bestimmten Satzungsänderungen nach § 16 Abs. 2 GenG: Dort zählt trotz Mehrstimmrecht nur eine Stimme je Mitglied (§ 43 Abs. 3 Nr. 1 Satz 3 GenG).

Das Kopfprinzip schützt so gezielt kleine Mitglieder vor der Dominanz kapitalkräftiger Einzelner bei den wichtigsten Grundlagenentscheidungen.

Welche Mehrheit ist bei der GmbH für Satzungsänderung, Kapitalerhöhung oder Auflösung nötig?

Für die meisten laufenden Beschlüsse genügt bei der GmbH die einfache Mehrheit (mehr als 50 Prozent der abgegebenen Stimmen) nach § 47 Abs. 1 GmbHG, etwa für die Geschäftsführerbestellung oder die Gewinnverwendung.

Satzungsändernde Beschlüsse — dazu zählt auch eine Kapitalerhöhung, weil sie eine Änderung des Stammkapitals in der Satzung erfordert — verlangen dagegen nach § 53 Abs. 2 GmbHG eine Dreiviertelmehrheit der abgegebenen Stimmen.

Dieselbe Dreiviertelschwelle gilt für die Auflösung der Gesellschaft nach § 60 Abs. 1 Nr. 2 GmbHG. Bei 100.000 Euro Stammkapital liegt diese Schwelle bei genau 75.000 Stimmen — nicht bei 75.001, denn drei Viertel genügen wörtlich.

Der Gesellschaftsvertrag kann für einzelne Beschlussgegenstände höhere Schwellen bis hin zur Einstimmigkeit vorschreiben, was in der Praxis bei existenziellen Grundlagenbeschlüssen verbreitet ist.

Der Rechner prüft mit der Beschlussschwelle genau einen Wert gegen Ihren eingegebenen Stimmanteil — für den Vergleich mehrerer Schwellentypen gleichzeitig zeigt die Vergleichstabelle automatisch einfache Mehrheit, Zweidrittel-, Dreiviertelmehrheit und Einstimmigkeit nebeneinander.

Kann der Gesellschaftsvertrag vom gesetzlichen Stimmrecht abweichen?

Ja, und bei der GmbH in sehr weitem Umfang: § 45 Abs. 2 GmbHG erlaubt dem Gesellschaftsvertrag, vom gesetzlichen Kapitalstimmrecht nach § 47 Abs. 2 GmbHG abzuweichen — möglich sind Mehrstimmrechte für einzelne Gesellschafter, ein Höchststimmrecht zur Kappung großer Anteile oder sogar ein Stimmrecht nach Köpfen statt nach Geschäftsanteilen.

Bei der AG ist die Gestaltungsfreiheit dagegen deutlich enger: Ein Höchststimmrecht ist nach § 134 Abs. 1 Satz 2 AktG nur bei nichtbörsennotierten Gesellschaften zulässig, bei börsennotierten unwirksam, und echte Mehrstimmrechte sind grundsätzlich ausgeschlossen.

Die Satzung kann dort lediglich stimmrechtslose Vorzugsaktien nach § 139 AktG vorsehen. Bei der Genossenschaft erlaubt § 43 Abs. 3 GenG Mehrstimmrechte per Satzung, begrenzt sie aber zwingend auf maximal drei Stimmen je Mitglied.

Weil der Rechner die gesetzlichen Standardregeln abbildet, tatsächliche Stimmverhältnisse aber je nach Satzung erheblich abweichen können, sollten Sie vor jeder Berechnung mit realen Konsequenzen immer Ihren Gesellschaftsvertrag, Ihre Satzung oder Ihre Gemeinschaftsordnung prüfen.

Was passiert bei Stimmengleichheit in der Gesellschafterversammlung?

Bei Stimmengleichheit ist der Beschlussantrag abgelehnt — es gibt keinen automatischen Stichentscheid und keine Zweitstimme des Vorsitzenden, sofern der Gesellschaftsvertrag nichts anderes vorsieht.

Bei der GmbH gilt nach § 47 Abs. 1 GmbHG die einfache Mehrheit der abgegebenen Stimmen: Erreicht ein Antrag genau 50 Prozent, ist die Schwelle nicht überschritten, weil die einfache Mehrheit wörtlich mehr als die Hälfte verlangt.

Bei 100.000 abgegebenen Stimmen braucht ein Antrag also mindestens 50.001 Ja-Stimmen, 50.000 reichen nicht.

Bei der AG verlangt § 133 Abs. 1 AktG ebenso die Mehrheit der abgegebenen Stimmen, und auch die Genossenschaft entscheidet nach § 43 Abs. 1 GenG über die Mehrheit der abgegebenen Stimmen.

In der Praxis kann der Gesellschaftsvertrag dem Versammlungsleiter eine Stichstimme oder ein Doppelstimmrecht einräumen, um Pattsituationen gezielt aufzulösen.

Ohne eine solche vertragliche Regelung bleibt bei Stimmengleichheit nur die erneute Abstimmung nach weiterer Diskussion oder ein inhaltlich geänderter Beschlussvorschlag.

Hinweise

Sperrminorität GmbH: wie viel Prozent zum Blockieren reichen

Die Sperrminorität ist das wichtigste Ergebnis für Minderheitsgesellschafter. Bei der GmbH reichen bereits 25,01 Prozent der Geschäftsanteile, um jeden Beschluss zu blockieren, der eine Dreiviertelmehrheit erfordert — etwa Satzungsänderungen nach § 53 GmbHG oder die Auflösung nach § 60 GmbHG.

Der Rechner zeigt die Sperrminorität für jede Schwelle in der Vergleichstabelle.

Bei der Genossenschaft begrenzt das Kopfprinzip die Stimmkraft: Selbst mit dem maximalen Mehrstimmrecht von drei Stimmen hat ein Mitglied in einer 50-köpfigen Genossenschaft nur 6 Prozent Stimmanteil.

Prüfen Sie Ihre Satzung — der Gesellschaftsvertrag der GmbH kann vom gesetzlichen Kapitalstimmrecht abweichen, und die Genossenschaftssatzung kann Mehrstimmrechte einführen oder ausschließen.

Bei der AG ist die Bezugsgröße für Satzungsänderungen nicht das gesamte Grundkapital, sondern das bei der Hauptversammlung vertretene Grundkapital (§ 179 Abs. 2 AktG).

Der Rechner bildet das durch Eingabe der tatsächlich vertretenen Aktien im Feld Gesamtkapital ab.

Bei der Genossenschaft greift eine Sonderregel: Bei gesetzlich zwingenden Dreiviertelmehrheiten (z. B. § 16 Abs. 2 GenG zur Satzungsänderung) zählt trotz Mehrstimmrecht nur eine Stimme je Mitglied (§ 43 Abs. 3 Nr. 1 Satz 3 GenG).

Die Vergleichstabelle des Rechners berücksichtigt das nicht automatisch — bei genossenschaftlichen Grundlagenbeschlüssen ist der Stimmanteil mit einer Stimme zu prüfen.

Anwendung

Stimmrecht GmbH Beispiel: 100.000 Euro Stammkapital auf drei Gesellschafter verteilt

Eine GmbH hat ein Stammkapital von 100.000 Euro. Gesellschafter A hält 51.000 Euro, B hält 25.000 Euro, C hält 24.000 Euro. Gesellschafter A gibt seine Werte ein: 100.000 Gesamtkapital, 51.000 eigener Anteil, Schwelle 50 Prozent.

Der Rechner zeigt: 51 Prozent Stimmanteil, Schwelle 50.001, Mehrheit erreicht mit Überschuss 999. A kann laufende Beschlüsse allein durchsetzen.

Die Vergleichstabelle zeigt: Bei der Dreiviertelmehrheit liegt die Schwelle bei 75.000 — A hat keine Mehrheit, aber eine Sperrminorität: Die Sperrschwelle beträgt 100.000 minus 75.000 plus 1 gleich 25.001 Stimmen, und A hält mit 51.000 deutlich mehr.

Ohne A können B und C zusammen nur 49.000 Stimmen aufbringen, die Dreiviertelmehrheit ist ohne ihn unmöglich. Gesellschafter B prüft seinen Anteil: 25.000 von 100.000, also genau 25 Prozent.

Das reicht nicht für eine Sperrminorität bei der Dreiviertelmehrheit: A und C bringen zusammen 75.000 Stimmen auf, und genau drei Viertel genügen nach § 53 Abs. 2 GmbHG.

Erst ab 25.001 Euro Geschäftsanteil — der Sperrschwelle Gesamt minus Schwelle plus 1 — könnte B blockieren. Gesellschafter C mit 24.000 Euro hat erst recht keine Sperrminorität.

Wichtig: Die Berechnung setzt voraus, dass alle Gesellschafter an der Versammlung teilnehmen und ihre Stimme abgeben. Gesetzlich zählen nur die abgegebenen Stimmen (§ 47 Abs. 1 GmbHG).

Fehlt ein Gesellschafter, sinkt die Bezugsgröße, und die Mehrheits- und Sperrverhältnisse verschieben sich. Für die Auswertung einer konkreten Abstimmung mit Enthaltungen und Abwesenheiten steht der Mehrheitsrechner bereit.

Fallstricke

Stimmrecht GmbH berechnen: häufige Fehler bei Sperrminorität und Mehrheit

Der häufigste Fehler ist die Annahme, dass Geschäftsanteile und Stimmrechte immer proportional sind. Bei der GmbH kann der Gesellschaftsvertrag Höchststimmrechte, Mehrstimmrechte oder sogar ein Kopfstimmrecht vorsehen — § 45 Abs.

2 GmbHG erlaubt weitreichende Gestaltungsfreiheit.

Zweitens werden bei der AG die stimmrechtslosen Vorzugsaktien vergessen: Deren Inhaber haben keine Stimmen, was die Gesamtzahl der stimmberechtigten Aktien reduziert und den Stimmanteil der übrigen Aktionäre erhöht.

Drittens wird das genossenschaftliche Mehrstimmrecht mit dem Kapitalstimmrecht verwechselt — auch mit drei Stimmen bleibt die Genossenschaft beim Kopfprinzip, die Stimmkraft hängt nicht vom Geschäftsguthaben ab.

Viertens wird das Gesamtkapital mit den abgegebenen Stimmen gleichgesetzt.

Die Gesetze stellen auf die abgegebenen Stimmen ab (§ 47 Abs. 1 GmbHG, § 133 Abs. 1 AktG) oder auf das vertretene Grundkapital (§ 179 Abs. 2 AktG für Satzungsänderungen) — bei Abwesenheit oder Enthaltungen verschiebt sich die Mehrheitsgrenze.

Fünftens wird angenommen, genau 75 Prozent reichten bei der Dreiviertelmehrheit nicht — § 53 Abs. 2 GmbHG und § 179 Abs. 2 AktG verlangen „drei Viertel“, und genau drei Viertel erfüllen die Schwelle.

Wer 75.000 von 100.000 Stimmen hält, hat die Dreiviertelmehrheit; die Sperrminorität beginnt erst bei 25.001.

Nächster Schritt

Stimmgewichtung bei GmbH, AG und Genossenschaft: Zusammenfassung

Stimmrechtsregeln nach Rechtsform: GmbH kapitalproportional, AG aktienproportional, Genossenschaft Kopfprinzip Der Stimmgewichtung-Rechner berechnet den Stimmanteil aus Kapitalanteilen für GmbH, AG und Genossenschaft — mit Mehrheitsprüfung, Sperrminorität und Vergleichstabelle über vier Schwellentypen.

Die gesetzlichen Grundlagen sind § 47 Abs. 2 GmbHG, § 134 Abs. 1 AktG und § 43 Abs. 3 GenG. Der Rechner setzt Vollpräsenz voraus; für konkrete Abstimmungen mit Abwesenheiten oder Enthaltungen tragen Sie die abgegebenen Stimmen als Gesamtzahl ein.

Die allgemeine Mehrheitsprüfung nach Köpfen bietet der Mehrheitsrechner. Die Beschlussfähigkeit vor der Abstimmung prüft der Quorum-Rechner. WEG-Beschlüsse mit der Doppelschwelle aus Kopfprinzip und Miteigentumsanteilen berechnet der WEG-Abstimmungsrechner.

Die Betriebsratsgröße nach BetrVG ermittelt der Betriebsratswahl-Rechner. Die Sitzverteilung bei Gremien- und Parlamentswahlen zeigt der Sitzverteilungsrechner. Den Vertretungsschlüssel für Delegiertenversammlungen berechnet der Delegiertenschlüssel-Rechner.

Vertiefung

Stimmanteil und Sperrminorität: Beispielrechnungen für GmbH, AG und Genossenschaft

Praxisbeispiel

GmbH mit 25.000 € Stammkapital — Gesellschafter hält 12.600 € (50,4 %)

Rechtsform
GmbH (§ 47 GmbHG)
Gesamtkapital / Stimmen gesamt
25000
Eigener Anteil / Eigene Stimmen
12600
Beschlussschwelle
50

Ergebnis: Stimmanteil 50,4 %, 12.600 Stimmen, Schwelle 12.501 — Mehrheit erreicht, Überschuss 99

Bei 25.000 Euro Stammkapital und 12.600 Euro eigenem Geschäftsanteil ergibt sich ein Stimmanteil von 50,4 %. Die einfache Mehrheitsschwelle liegt bei 12.501 Stimmen (mehr als 50 %). Mit 12.600 Stimmen ist die Mehrheit um 99 Stimmen überschritten. Der Gesellschafter kann laufende Beschlüsse allein durchsetzen.

Beispiel 1 · Einfach · Stimmanteil 26 %, Schwelle 750.000, keine Mehrheit — aber Sperrminorität

AG — 26 % Anteil, Sperrminorität bei 3/4-Mehrheit

Rechtsform
AG (§ 134 AktG)
Gesamtkapital / Stimmen gesamt
1000000
Eigener Anteil / Eigene Stimmen
260000
Beschlussschwelle
75

Beispiel 2 · Mittel · Stimmanteil 6 %, Schwelle 26 — keine Mehrheit, keine Sperrminorität

Genossenschaft — 3 Stimmen bei 50 Mitgliedern

Rechtsform
Genossenschaft (§ 43 GenG)
Gesamtkapital / Stimmen gesamt
50
Eigener Anteil / Eigene Stimmen
3
Beschlussschwelle
50

Beispiel 3 · Komplex · Stimmanteil 24 %, Schwelle 75.000 — keine Mehrheit, keine Sperrminorität

GmbH — Minderheitsgesellschafter mit 24 % prüft Sperrminorität

Rechtsform
GmbH (§ 47 GmbHG)
Gesamtkapital / Stimmen gesamt
100000
Eigener Anteil / Eigene Stimmen
24000
Beschlussschwelle
75

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Vereinswahl-RechnerVorstandswahl im Verein auswerten: Absolute Mehrheit nach § 32 BGB prüfen, Stichwahl erkennen und fertigen Protokolltext erstellen.Wahlbeteiligung-RechnerWahlbeteiligung berechnen: aus Wahlberechtigten und abgegebenen Stimmen Beteiligungsquote, Nichtwähler und ungültige Stimmen ermitteln – mit Vorwahl-Vergleich.Sperrklausel-Rechner (5-Prozent-Hürde)Sperrklausel prüfen: Welche Parteien überspringen die Prozenthürde und welche scheitern? Mit editierbarer Schwelle, Grundmandatsklausel und Stimmenverfall.ASCII-Zeichencode-RechnerZeichen in ASCII-, Unicode-, Hex- und Binärdarstellung umrechnen und komplette ASCII-Tabelle als Referenz anzeigen.Zahlen-Basis-KonverterZahlen zwischen Binär, Oktal, Dezimal und Hexadezimal umrechnen – inkl. Live-Validierung der Eingabe.Subnetz-RechnerIPv4- und IPv6-Subnetze berechnen: Netzadresse, Broadcast, Hostbereich, Subnetzmaske und Aufteilung in Subnetze.Delegiertenschlüssel-RechnerDelegiertenschlüssel berechnen: Anzahl Delegierter aus Mitgliederzahl und Vertretungsschlüssel ermitteln — für Parteitag, Gewerkschaftskongress und Verbandsversammlung.Stimmen-Prozent-UmrechnerAbsolute Stimmen in Prozent umrechnen oder aus Prozentwerten die Stimmenzahl hochrechnen – mit Summenprobe, 1-von-n-Spalte und Sonstige-Differenz.Wahlswing-RechnerWahlergebnisse zweier Wahlen vergleichen: Swing in Prozentpunkten, relative Veränderung, Two-Party-Swing, Pedersen-Volatilitätsindex und größter Gewinner.Wahlsystem-Vergleich RechnerWahlsysteme vergleichen: Sainte-Laguë, d'Hondt, FPTP, MMP und STV auf einer Stimmenbasis — mit Gallagher-Index, effektiver Parteienzahl und Sitzverteilung je System.Überhangmandate-RechnerÜberhangmandate berechnen: Direktmandate und Zweitstimmenanteil eingeben, Sainte-Laguë-Verteilung, Ausgleichsmandate und Bundestagsgröße nach altem und neuem Wahlrecht ablesen.Kommunalrat-RechnerSitzverteilung im Gemeinderat, Stadtrat und Kreisrat berechnen – für alle Bundesländer mit d'Hondt, Hare-Niemeyer und Sainte-Laguë, inklusive Sperrklausel, Verfahrensvergleich und Koalitionsrechner.Kommunalwahl-Direktwahl-RechnerBürgermeister- oder Landratswahl-Ergebnis berechnen und auswerten: Stimmen eingeben, absolute oder relative Mehrheit je Bundesland, Stichwahl-Simulation und grafische Darstellung.Europawahl-Sitzverteilung-RechnerEuropawahl Sitzverteilung berechnen: 96 deutsche EP-Sitze nach Sainte-Laguë/Schepers (§ 2 EuWG) ohne Sperrklausel — Divisor, Stimmanteil und Sitzanteil je Partei.Mehrheiten- und KoalitionsrechnerMehrheiten- und Koalitionsrechner: einfache, absolute und qualifizierte Mehrheiten im Parlament berechnen und mögliche Koalitionen nach Sitzverteilungen analysieren – inklusive Minderheitsregierungen.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dieser Rechner bildet die gesetzlichen Stimmrechtsregeln ab. Gesellschaftsvertrag, Satzung oder Gemeinschaftsordnung können abweichende Regelungen enthalten — prüfen Sie Ihre Unterlagen. Dieser Rechner ersetzt keine Rechtsberatung.

Quelle: GmbHG § 47 Abs. 2 (Stimmrecht nach Geschäftsanteilen), AktG § 134 Abs. 1 (Stimmrecht nach Aktien), GenG § 43 Abs. 3 (Kopfprinzip und Mehrstimmrecht)

Stand: 2026-10-02

Externe Fachquellen
1 weitere Quelle anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Stand der Inhalte
02. Oktober 2026
Fachbereich
Politik & Wahlen / Abstimmungen
Formeln basieren auf
Dokumentierte Rechenlogik mit Plausibilitäts- und Vergleichscheck
Zitation & Richtlinien

Zitieren

Rechner-Portal: „Stimmgewichtung-Rechner“. https://rechner-portal.de/politik-wahlen/abstimmungen/stimmgewichtung-rechner

Link-Code für Webseiten

<a href="https://rechner-portal.de/politik-wahlen/abstimmungen/stimmgewichtung-rechner">Stimmgewichtung-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Stimmgewichtung-Rechner. Abgerufen von https://rechner-portal.de/politik-wahlen/abstimmungen/stimmgewichtung-rechner

Harvard-Format

Rechner-Portal, 2026. Stimmgewichtung-Rechner. Available at: https://rechner-portal.de/politik-wahlen/abstimmungen/stimmgewichtung-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.