Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
7 Annahmen und 7 Grenzen
Annahmen
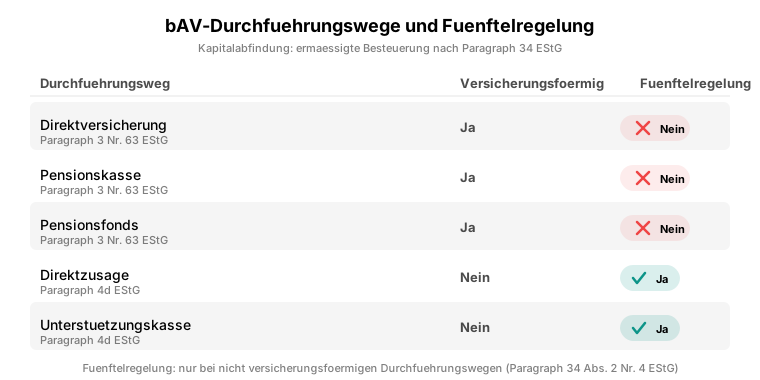
- ESt-Grundtarif 2026 (Einzelveranlagung, § 32a EStG); Leistungen aus Direktversicherung, Pensionskasse und Pensionsfonds werden nachgelagert voll besteuert (§ 22 Nr. 5 Satz 1 EStG).
- Direktzusage und Unterstützungskasse: Versorgungsbezug nach § 19 EStG mit Versorgungsbeginn 2026 nach Vollendung des 63. Lebensjahres; steuerfrei bleiben 12,8 % der Leistung, höchstens 960 €, plus Zuschlag von 288 € (§ 19 Abs. 2 EStG); bei Kapital wird danach die Fünftelregelung angewendet (§ 34 EStG).
- Direktversicherung mit vor 2005 pauschal versteuerten Beiträgen (§ 40b EStG a. F.): Die ganze Leistung beruht auf diesen Beiträgen. Die Rente wird mit dem Ertragsanteil nach dem Alter bei Rentenbeginn besteuert (§ 22 Nr. 5 Satz 2 Buchst. a EStG), die Kapitalleistung bleibt steuerfrei, weil der Vertrag die Voraussetzungen von § 20 Abs. 1 Nr. 6 EStG a. F. erfüllt (u. a. mindestens zwölf Jahre Laufzeit, § 52 Abs. 28 Satz 5 EStG).
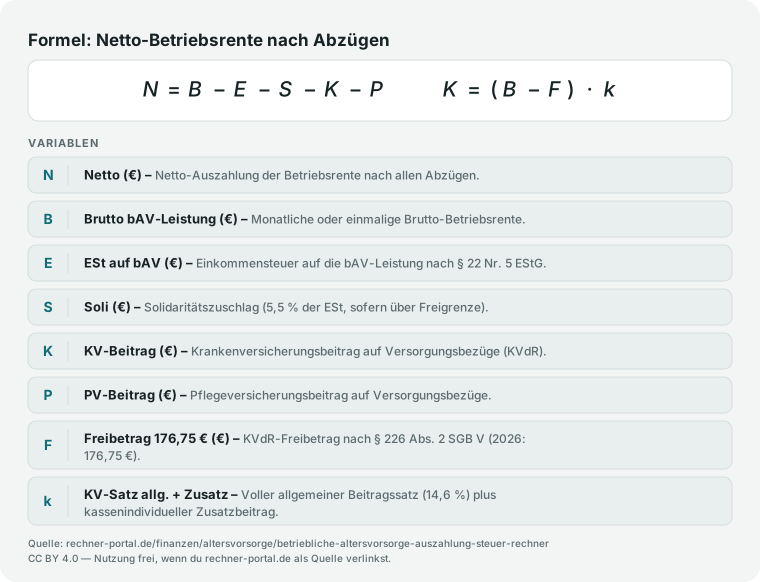
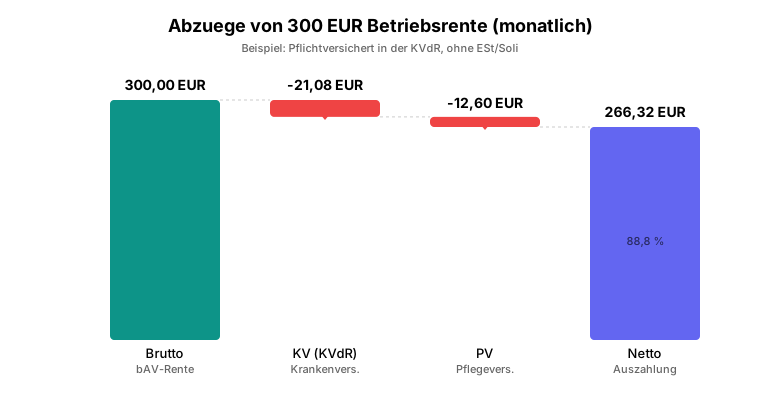
- Die bAV ist dein einziger Versorgungsbezug, Arbeitseinkommen hast du nicht: Bis 197,75 € im Monat fallen keine Kranken- und Pflegebeiträge an (Freigrenze § 226 Abs. 2 Satz 1 SGB V, für die PV über § 57 Abs. 1 SGB XI). Darüber zahlst du in der KVdR 14,6 % (§ 241 SGB V) plus Zusatzbeitrag auf den Betrag oberhalb von 197,75 € (Freibetrag § 226 Abs. 2 Satz 2 SGB V); voreingestellt ist der durchschnittliche Zusatzbeitrag 2026 von 2,9 %.
- Kapitalleistung: 1/120-Regel (§ 229 Abs. 1 Satz 3 SGB V), die Beitragspflicht verteilt sich über 120 Monate; die Freigrenze gilt für den monatlichen 1/120-Anteil.
- PV: Beitragssatz 3,6 % auf den vollen Betrag oberhalb der Freigrenze (kinderlos 4,2 %, ab dem zweiten Kind unter 25 Jahren 0,25 Prozentpunkte weniger je Kind); den Beitrag trägst du als Rentner allein (§ 59 Abs. 1 SGB XI i. V. m. § 250 Abs. 1 Nr. 1 SGB V).
- Privat Krankenversicherte zahlen auf die Betriebsrente keine Kranken- und Pflegebeiträge.
Grenzen
- Keine Berücksichtigung von Werbungskosten, Sonderausgaben (auch nicht der gezahlten Kranken- und Pflegeversicherungsbeiträge), Pauschbeträgen oder außergewöhnlichen Belastungen; die tatsächliche Steuer kann deshalb niedriger ausfallen.
- Die Kirchensteuer wird nicht berechnet.
- Bei Direktzusage und Unterstützungskasse gilt der Versorgungsfreibetrag für Versorgungsbeginn 2026; bei früherem Versorgungsbeginn sind Freibetrag und Zuschlag höher, vor Vollendung des 63. Lebensjahres (bei Schwerbehinderung des 60.) entfallen sie. Der Werbungskosten-Pauschbetrag von 102 € ist nicht berücksichtigt.
- Die Fünftelregelung setzt eine Auszahlung in einer Summe in einem Kalenderjahr voraus; Teilauszahlungen über mehrere Jahre sind nicht abgebildet.
- Bei Altverträgen vor 2005 rechnet der Rechner so, als beruhe die ganze Direktversicherung auf pauschal versteuerten Beiträgen; Verträge mit späteren steuerfreien Beiträgen (§ 3 Nr. 63 EStG) teilt der Versorgungsträger auf, Pensionskassen-Altverträge sind nicht gesondert abgebildet.
- Splitting-Tarif (Zusammenveranlagung) wird nicht berechnet.
- Der Rechner bildet Pflichtversicherte in der Krankenversicherung der Rentner und privat Versicherte ab; freiwillig gesetzlich Versicherte werden anders verbeitragt. Weitere Versorgungsbezüge oder Arbeitseinkommen zählen bei der Freigrenze von 197,75 € mit und sind nicht berücksichtigt.
Stand der Prüfung: ESt-Tarif 2026 (§ 32a EStG), Versorgungsfreibetrag 2026 (§ 19 Abs. 2 EStG), SV-Rechengrößen 2026, Freigrenze und Freibetrag § 226 Abs. 2 SGB V, Stand 21.10.2026.